 Por Benjamin Roure L'Hermitte
El límite de pérdida diaria es el importe máximo que una cuenta de prop firm puede perder en una misma jornada de trading. Lo que ocurre cuando lo tocas depende de tu firma: en algunas, es un incumplimiento de regla; en otras, se cierran tus posiciones y retomas en la sesión siguiente. Leer esa regla tal como la escribe tu firma, y después fijarte un margen por debajo, es el trabajo de esta guía.
- La consecuencia depende de la firma: tocarlo es un incumplimiento de regla en algunas y un simple fin de sesión en otras.
- Su umbral queda fijado para la jornada: un importe fijo, o un porcentaje restado del saldo registrado a una hora concreta.
- La ganancia flotante cuenta: una posición perdedora abierta puede hacerte violar el límite en tiempo real.
- La solución es un presupuesto de riesgo diario deliberadamente inferior al límite oficial.
Cuando se descubren las prop firms, uno se centra en el objetivo de beneficio. Las reglas de pérdida piden sin embargo la misma atención, y en primer lugar la que se juega en una sola jornada. En la página de ayuda de Topstep sobre su límite de pérdida diaria, leída en octubre de 2026, la empresa escribe que más del 63 % de los traders han perdido una cuenta en una sola jornada, sin precisar el periodo ni el método de esa cifra. Solo vale para esa empresa, pero dice a qué escala se juega el riesgo: la de la sesión.
La trampa es operar bajo ese límite sin saber cómo se calcula, olvidando que el flotante cuenta, o sin conocer la hora a la que se vuelve a fijar su umbral. Esta guía te explica cómo funciona el límite de pérdida diaria según las páginas oficiales de dos empresas, dónde están las diferencias de una firma a otra, y cómo construir un presupuesto de riesgo diario que te mantenga lejos del umbral.
Todo se apoya en una distinción que conviene dominar primero, la del P&L realizado y el P&L latente: el latente, el famoso flotante, cuenta para el límite aunque ninguna operación esté cerrada.
Qué es el límite de pérdida diaria
El límite de pérdida diaria es el importe máximo que una cuenta puede perder en una sola jornada de trading. Se expresa en porcentaje del capital o en importe fijo. Según la página de FTMO sobre sus objetivos de trading, leída en octubre de 2026, equivale al 3 % del capital inicial en el modelo 1-Step y al 5 % en el modelo 2-Step. Según la página de ayuda de Topstep, leída el mismo mes, es de 1.000 $ en una cuenta de 50.000 $, 2.000 $ en una de 100.000 $ y 3.000 $ en una de 150.000 $. A diferencia de la pérdida máxima, que corre durante toda la vida de la cuenta, esta arranca cada día desde un umbral nuevo. Esas cifras cambian: vuelve a leer la página de tu firma antes de usarlas.
Es una regla de gestión del riesgo fijada por la prop firm: Topstep la presenta como la manera de evitar que un solo mal día se lleve la cuenta. Su mecánica exacta varía de una firma a otra, y son esas diferencias las que hay que leer en detalle, como los otros criterios para elegir tu prop firm. Nunca supongas: leer con precisión cómo calcula tu firma ese límite es el primer paso. Algunas firmas publican estas reglas en una FAQ o en un documento distinto de las condiciones generales: tómate el tiempo de encontrarlo y leerlo antes de arriesgar un solo euro.
Cómo se calcula (la trampa)
Lo primero que hay que leer es la base de cálculo, y no es la misma en todas partes. En FTMO, según su página, el umbral del día se recalcula cada día a medianoche, hora de Europa central: es el saldo de la cuenta registrado en ese instante, menos el importe de pérdida diaria (3 % o 5 % del capital inicial según el modelo). Ese umbral sigue después en vigor hasta la medianoche siguiente. En Topstep, según su página, el límite es un importe fijo en dólares elegido al comprar la cuenta, y lo que se compara con él es el resultado neto de la jornada. En ambos casos el umbral no se mueve durante la sesión: lo que ocurre en tiempo real es la vigilancia. Topstep ofrece además, como ajuste personal opcional, un límite móvil que sube con el saldo y no vuelve a bajar.
| Base de cálculo | Lo que implica |
|---|---|
| Importe fijo en dólares (Topstep) | El mismo en cada sesión: 1.000 $ en una cuenta de 50.000 $ |
| Saldo registrado a medianoche, menos un porcentaje del capital inicial (FTMO) | El umbral del día depende del saldo de la noche anterior |
| Límite personal móvil (ajuste opcional en Topstep) | El umbral sube con tu saldo y no vuelve a bajar |
El otro punto que hay que leer es el flotante. El límite no se activa solo con tus pérdidas realizadas. En FTMO, la página define el patrimonio vigilado como el saldo más el resultado de las posiciones abiertas, swaps y comisiones incluidos: si baja del umbral, la regla se considera incumplida. En Topstep, el límite diario se compara con el resultado neto de la jornada, y la página de Topstep sobre su límite de pérdida máxima precisa que ese otro límite se alcanza también con un resultado no realizado. Mantener una posición perdedora esperando un giro no te pone por tanto a salvo: tu patrimonio puede cruzar la línea cuando todavía no has cortado nada.
Por qué un mal día lleva directo al límite
El límite de pérdida diaria golpea donde la emoción es más fuerte: en un mal día. Ese comportamiento se ha medido entre profesionales: según el estudio de Coval y Shumway publicado en el Journal of Finance (2005), los traders por cuenta propia del Chicago Board of Trade que pierden por la mañana tienen alrededor de un 16 % más de probabilidades de asumir por la tarde un riesgo superior a la media que los que ganan por la mañana. Ese resultado se refiere a esos traders, no a quien hace un challenge, pero describe la pendiente: cuando pierdes, suben las ganas de recuperarte, aumentas el tamaño, multiplicas las operaciones. La regla que debía protegerte se convierte en el muro contra el que te lanza tu revenge trading.
No es el límite diario lo que hace fracasar a los traders. Es su incapacidad de parar antes de alcanzarlo.
El trader disciplinado, en cambio, no se acerca al límite oficial, porque se ha fijado su propio límite mucho antes. La firma te dice «puedes perder un 5 % hoy»; él entiende «paro en el 2 %». Ese margen de seguridad no garantiza superar una evaluación, pero saca del juego la jornada que bastaría para perderla.
La solución: tu presupuesto de riesgo diario
La solución es no usar nunca el límite de la firma como tu límite. Fíjate un presupuesto de riesgo diario deliberadamente inferior y considéralo tu verdadera línea roja. Si la firma permite un 5 % de pérdida al día, decide que paras en el 2 o el 3 %. Ese margen te protege de las sorpresas (ganancia flotante, spread, ejecución) y sobre todo de ti mismo en una mala racha. En tu propia cuenta, fuera de una prop firm, la lógica es la misma: nuestra guía de gestión del riesgo en day trading muestra cómo ajustar ese presupuesto al número de operaciones que tomas en una sesión.
- Lee con precisión cómo calcula tu firma el límite diario (base y ganancia flotante).
- Fija tu presupuesto diario en la mitad o menos del límite oficial.
- Traduce ese presupuesto a número de operaciones: con un 1 % por operación y un 3 % de presupuesto, paras tras 3 pérdidas.
- Vigila tu patrimonio en tiempo real, ganancia flotante incluida, no solo tus pérdidas realizadas.
- Párate en seco en cuanto alcances tu presupuesto diario, sin negociación.
Ese presupuesto diario enlaza directamente con tu regla de parada tras X pérdidas: las dos protegen lo mismo, tu supervivencia en un mal día. Al combinarlas, colocas dos paradas antes del límite oficial, y tendrías que saltarte las dos para alcanzarlo.
Límite diario y husos horarios
Un detalle que no hay que descuidar: la hora exacta a la que tu límite diario vuelve a empezar. Cada firma define su propia jornada de trading. En FTMO, según su página, el umbral se recalcula a medianoche, hora de Europa central (CET o CEST según la época del año). En Topstep, según su página, la jornada de trading va de las 17:00 a las 15:10, hora de Chicago (CT), y una cuenta cuyo límite se ha tocado no puede abrir operaciones antes de las 17:00. Si no conoces ese momento, puedes creer que empiezas una jornada nueva cuando sigues en la anterior, o al revés.
Este punto se vuelve crítico si operas alrededor del cambio de jornada o si mantienes posiciones por la noche. En FTMO, por ejemplo, el umbral se calcula a partir del saldo registrado a medianoche, es decir, sin el resultado de las posiciones todavía abiertas, mientras que lo que se vigila es el patrimonio, posiciones abiertas incluidas: una pérdida latente a medianoche ya se come parte del margen del día siguiente. La regla es siempre la misma: lee con precisión cómo y a qué hora define tu firma su jornada, y adapta tu trading en consecuencia.
Límite diario y tamaño de posición
El límite de pérdida diaria determina directamente el tamaño máximo que te puedes permitir, y eso se calcula. Si tu límite es del 5 % y quieres poder encajar al menos tres pérdidas antes de alcanzarlo, cada pérdida debe quedar por debajo de 5 ÷ 3 = 1,67 % de tu capital, es decir, un 1,6 % como máximo. Con un límite del 3 %, el mismo cálculo da menos del 1 % por operación. Razonar al revés, del límite diario al tamaño por operación, es el método correcto: partes de lo que no debes superar y deduces cuánto arriesgar por posición.
Esta lógica te evita la trampa del tamaño demasiado grande, en la que una o dos pérdidas bastan para hacer saltar tu jornada. Al dimensionar tus posiciones para poder absorber una racha de pérdidas normal sin alcanzar el límite, te das el margen necesario para dejar que tu edge se exprese. Un trader que calcula su tamaño a partir de su límite diario sabe cuántas pérdidas puede encajar en la sesión; el que toma posiciones grandes sin ese cálculo lo descubre sobre la marcha.
La disciplina emocional ante el límite
El límite diario pone a prueba tu psicología tanto como tu gestión. Al acercarse el límite acechan dos reacciones opuestas y ambas peligrosas. La primera es el pánico: te agarrotas, cortas tus buenas operaciones demasiado pronto, te vuelves incapaz de operar con normalidad por miedo a cruzar la línea. La segunda es la negación: ignoras que te acercas al límite y sigues como si nada, hasta cruzarlo por descuido.
La actitud correcta está entre ambas: una conciencia tranquila de tu situación. Sabes exactamente dónde estás respecto a tu límite, adaptas tu comportamiento en consecuencia (frenar, reducir, parar según el caso), sin entrar en pánico ni negar. Esa lucidez serena no se improvisa: viene de haber decidido tu presupuesto de antemano y de seguir tu posición en tiempo real. Cuando sabes con precisión dónde estás, el límite deja de ser una amenaza angustiosa para convertirse en una simple referencia que gestionas con sangre fría.
Errores frecuentes ante el límite diario
Algunos errores llevan directo a ese límite. El primero es mover el stop para evitar materializar una pérdida, esperando un giro, cuando el flotante ya cuenta en el cálculo del límite: no ganas nada retrasando lo inevitable, simplemente asumes más riesgo mientras tu patrimonio sigue bajando. El segundo es multiplicar las entradas pequeñas después de una pérdida para «compensar» psicológicamente: cada posición nueva añade riesgo neto en un momento en que deberías, al contrario, quitarlo.
Otro error clásico, más discreto, es olvidar el coste del spread y del slippage en el cálculo de tu margen. Cerca del límite, unos pocos puntos de más en la ejecución pueden bastar para hacerte caer, sobre todo en instrumentos volátiles o fuera de las horas de alta liquidez. Por último, si gestionas varias cuentas en firmas distintas, nunca supongas que las reglas son idénticas: según sus páginas, FTMO resta un porcentaje del saldo registrado a medianoche mientras que Topstep aplica un importe fijo en dólares, y la consecuencia de superarlo no es la misma. Aplicar a una cuenta las reglas de otra es un despiste, no una falta de competencia, y se previene escribiendo las reglas de cada cuenta negro sobre blanco.
Ejemplo con cifras: construir tu margen de seguridad
Tomemos un ejemplo puramente ilustrativo para hacer concreto el método. Imagina una cuenta evaluada en 50.000 €, con un límite de pérdida diaria del 5 %: 50.000 × 5 % = 2.500 €. En lugar de usar esa cifra como referencia, fijas tu presupuesto personal en el 2 %: 50.000 × 2 % = 1.000 €. Con un riesgo del 1 % por operación (500 €), tu presupuesto te deja 1.000 ÷ 500 = 2 pérdidas antes de parar, y quedan entonces 1.500 € entre tú y el límite de la firma.
Ese cálculo sencillo, hecho una vez en frío, se convierte en tu referencia para cada sesión: dos pérdidas seguidas, cierras la plataforma, sea cual sea el setup que aparezca después. El interés de este ejercicio no es la cifra exacta, que depende de tu cuenta y de tu firma, sino el método: partir del límite oficial, aplicar un margen de seguridad voluntario, y deducir un número de operaciones concreto que puedas contar con los dedos en plena sesión, sin cálculo mental bajo presión.
El mismo cálculo con cifras publicadas, tomadas de las páginas de las dos empresas en octubre de 2026. En una cuenta FTMO 2-Step de 100.000 $, la pérdida diaria es de 100.000 × 5 % = 5.000 $: el primer día, el umbral está en 95.000 $. Un presupuesto personal de la mitad son 2.500 $, es decir, 2.500 ÷ 500 = 5 pérdidas al 0,5 % por operación. El flotante cambia la cuenta: si pasas la medianoche con un saldo de 100.000 $ y una posición abierta con una pérdida latente de 1.000 $, el umbral del día siguiente sigue en 95.000 $ pero tu patrimonio parte de 99.000 $, y tu margen real ya es solo de 4.000 $. En una cuenta Topstep de 50.000 $, el límite diario opcional es de 1.000 $ y el límite de pérdida máxima de 2.000 $: dos jornadas detenidas en el límite, sin ganancia entre ambas, consumen 2 × 1.000 = 2.000 $, es decir, toda la pérdida máxima.
El límite diario frente a la volatilidad de los datos macro
Los anuncios macroeconómicos de alto impacto (datos de empleo, decisiones de tipos, discursos de bancos centrales) son un factor agravante que a menudo se olvida en el cálculo de tu margen de seguridad. En el mercado de bonos del Tesoro estadounidense, el estudio de Fleming y Remolona para la Reserva Federal de Nueva York observa que la horquilla entre compra y venta se amplía con fuerza con la volatilidad de los precios en torno a los grandes anuncios. En tu mercado la consecuencia práctica es la misma: una posición dimensionada con normalidad puede causar una pérdida mayor de la prevista si sigue abierta en el momento de la publicación.
La respuesta es sencilla: reduce tu tamaño o evita directamente operar en los minutos que rodean un anuncio de alto impacto, y cierra cualquier posición abierta antes de la hora de publicación si no estás seguro de querer asumir ese riesgo. No es prudencia excesiva, es un ajuste racional: tu margen de seguridad habitual supone una ejecución normal, y la volatilidad de los anuncios se sale precisamente de ese marco. Un presupuesto de riesgo respetado sobre el papel puede así superarse en la ejecución.
Toma el ejemplo, teórico, de un trader que mantiene una posición abierta durante la publicación del informe de empleo estadounidense (NFP). Su stop está a 20 pips para un riesgo del 1 %. Si se ejecuta a 35 pips por el slippage, la pérdida pasa a ser 1 × 35 ÷ 20 = 1,75 %; a 40 pips, llega al 2 %. Repetido varias veces, ese simple factor puede bastar para hacer saltar un presupuesto de riesgo bien calculado en condiciones normales.
Seguirlo con Tradoshi
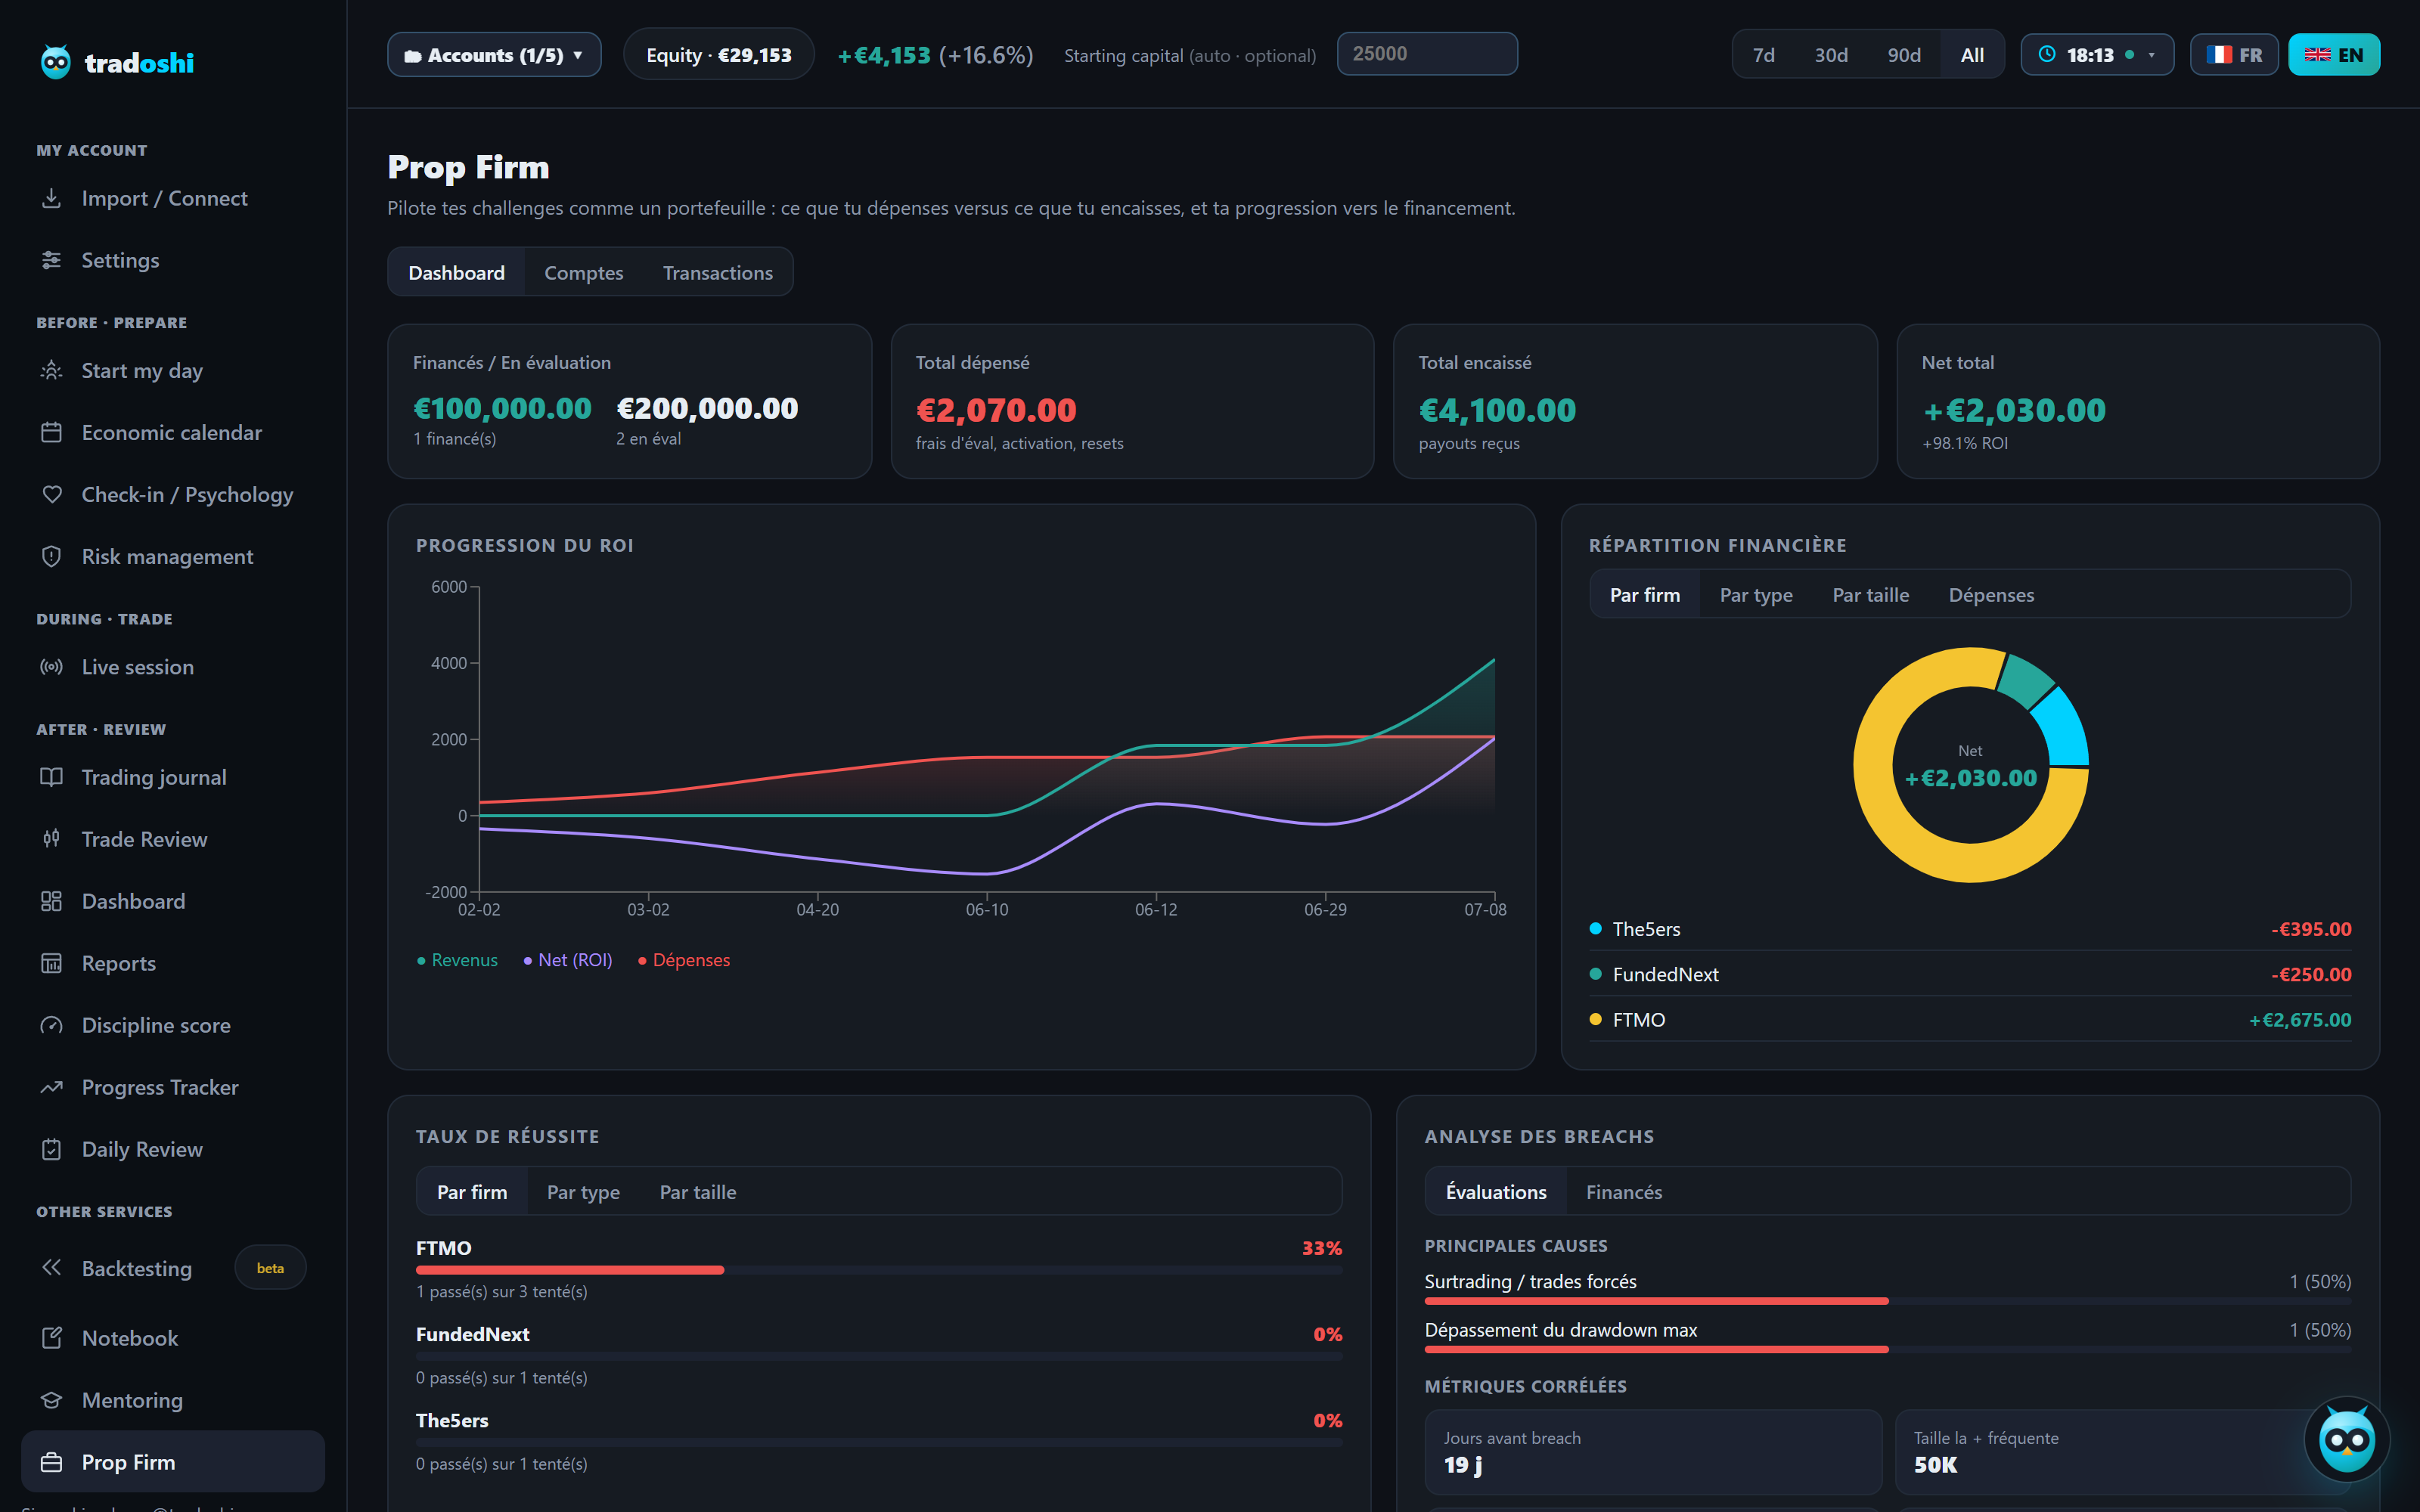
Tradoshi conoce las reglas de tus cuentas financiadas y sigue tu drawdown en tiempo real, para que veas en cada momento dónde te sitúas respecto a tu límite diario y a tu propio presupuesto de riesgo.
- Drawdown seguido en continuo: tu pérdida del día se calcula en tiempo real, ganancia flotante incluida.
- Reglas de prop firm: tus límites diario y total se siguen frente a tu rendimiento real.
- Presupuesto diario: tu umbral de parada personal se mide en cada jornada de trading.
- Aviso de proximidad: las jornadas en las que te acercas a tus límites destacan en tus estadísticas.
Preguntas frecuentes
¿Qué es el límite de pérdida diaria en una prop firm?
Es el importe máximo que una cuenta de prop firm puede perder en una sola jornada de trading, expresado en porcentaje del capital o en importe fijo. A diferencia de la pérdida máxima, su umbral vuelve a empezar cada día. La consecuencia de superarlo depende de la firma: incumplimiento de regla en algunas, simple fin de sesión en otras. Lee la página oficial de la tuya.
¿Cómo se calcula el límite diario?
Depende de la firma. Según sus páginas oficiales leídas en octubre de 2026, FTMO resta cada día a medianoche, hora de Europa central, el 3 % o el 5 % del capital inicial (según el modelo) del saldo registrado en ese instante, y Topstep aplica un importe fijo en dólares por tamaño de cuenta. En ambos casos el umbral queda fijado para la jornada y se vigila en tiempo real. Lee con precisión las reglas de tu firma, nunca supongas.
¿La ganancia flotante cuenta en el límite diario?
Sí en los dos reglamentos leídos para esta guía. FTMO vigila el patrimonio, es decir, el saldo más el resultado de las posiciones abiertas, y Topstep compara su límite con el resultado neto de la jornada. Una posición abierta que se hunde puede por tanto hacerte cruzar el umbral cuando todavía no has cortado nada. Comprueba ese punto en las reglas de tu propia firma.
¿Por qué esta regla se activa en los malos días?
Porque golpea donde la emoción es más fuerte. Cuando pierdes, suben las ganas de recuperarte, aumentas el tamaño y multiplicas las operaciones. Un estudio publicado en el Journal of Finance en 2005 midió ese comportamiento entre traders profesionales de Chicago: los que pierden por la mañana asumen con más frecuencia un riesgo superior a la media por la tarde. La regla que debía protegerte se convierte en el muro contra el que te lanza tu revenge trading.
¿Cómo no superar el límite diario?
No lo uses nunca como tu límite. Fíjate un presupuesto de riesgo diario deliberadamente inferior (por ejemplo la mitad) y considéralo tu verdadera línea roja. Tradúcelo a número de operaciones, vigila tu patrimonio en tiempo real con la ganancia flotante incluida, y párate en seco en cuanto alcances tu presupuesto. Ese margen te pone a salvo de las sorpresas y de ti mismo.
¿Qué presupuesto de riesgo diario buscar en una prop firm?
Un presupuesto de alrededor de la mitad del límite oficial es una buena referencia: si la firma autoriza un 5 % de pérdida al día, para en el 2 o el 3 %. Combinado con un riesgo del 1 % por operación, eso equivale a parar tras 2 o 3 pérdidas. Ese margen te deja sitio para el flotante, el spread y la ejecución.
¿Qué hago si estoy cerca de mi límite diario?
Párate antes de alcanzarlo, no después. Si te acercas a tu presupuesto personal (que ya debería estar por debajo del límite oficial), cierra la plataforma en lugar de intentar una última operación para recuperarte. Rozar el límite ya es una señal de que tu jornada está comprometida emocionalmente; seguir expuesto solo aumenta el riesgo de un exceso accidental por la ganancia flotante.
¿Las reglas de pérdida diaria son iguales en todas las prop firms?
No, y es algo que hay que comprobar si gestionas varias cuentas. Según sus páginas oficiales, FTMO calcula un umbral a partir del saldo registrado a medianoche y trata su superación como un incumplimiento de regla, mientras que Topstep aplica un importe fijo y precisa que tocarlo no es un incumplimiento. Nunca supongas que una cuenta funciona como otra: comprueba las reglas de cada firma, por separado, antes de operar.