 Par Benjamin Roure L'Hermitte
Combien gagne un trader ? Tout dépend de quel trader on parle : un trader salarié touche un salaire et souvent un bonus, un trader particulier gagne ou perd sur son propre capital, et les études disponibles montrent que la plupart des particuliers qui tradent à court terme perdent de l'argent. Les moteurs de recherche renvoient surtout des pourcentages mensuels intenables et des captures d'écran invérifiables. Voici ce que disent les statistiques publiques et les études, chacune avec son pays, son année et sa population, sans chiffre inventé.
- Aucune statistique ne mesure « le revenu des traders » : il existe des salaires pour les traders salariés et des résultats de comptes pour les particuliers, chacun sur une population précise.
- Chez les particuliers, la plupart perdent : plus de 89 % des clients français sur les CFD et le Forex (AMF), 97 % des day traders brésiliens suivis plus de 300 jours.
- Le revenu dépend du capital et du rendement, pas d'un montant fixe promis par une formation ou un influenceur.
- Les promesses de « X % par mois » ne résistent pas au calcul des intérêts composés sur plusieurs années.
- Un compte financé change la mécanique : le revenu ne vient plus de ton capital propre mais d'un partage de profits, selon les règles de la firme.
Le sujet du revenu en trading attire les chiffres invérifiables. L'image projetée sur les réseaux sociaux et ce que mesurent les régulateurs et les chercheurs ne racontent pas la même histoire. Cet article ne cherche pas à te décourager, il cherche à remplacer le fantasme par ce qui est mesuré, et par une compréhension honnête de ce qui détermine réellement un revenu de trading.
Tu n'y trouveras aucune statistique inventée : chaque chiffre renvoie à sa source, avec la population qu'elle mesure. Tu y trouveras aussi les mécanismes qui expliquent pourquoi la question « combien gagne un trader » n'a pas de réponse unique, et pourquoi quiconque t'en donne une trop précise devrait t'alerter.
La question mal posée
Demander « combien gagne un trader » revient à demander « combien gagne un entrepreneur ». La réponse dépend entièrement de qui, avec quel capital, avec quelle compétence, et depuis combien de temps. Un trader qui débute avec 500 € et un trader qui gère un compte financé de 100 000 € ne peuvent pas être comparés par un même chiffre, même s'ils obtiennent exactement le même rendement en pourcentage.
Cette confusion entre rendement (le pourcentage de gain sur le capital) et revenu (le montant en euros que ce rendement représente) est à l'origine de la plupart des chiffres trompeurs qui circulent. Un rendement de 5 % par mois peut représenter 25 € sur un petit compte ou 5000 € sur un gros compte : le même talent, le même rendement, produit un revenu radicalement différent selon le capital derrière.
Ce que gagne un trader salarié, d'après les statistiques publiques
Un trader salarié travaille pour une banque, un courtier ou un fonds : il touche un salaire fixe et, souvent, une part variable. Aux États-Unis, le Bureau of Labor Statistics ne publie pas de salaire pour les seuls traders : il les range dans une catégorie plus large, celle des agents qui vendent des titres et des matières premières, conseillent des entreprises à la recherche d'investisseurs et exécutent des ordres. Pour cette catégorie, le salaire médian était de 78 660 $ par an en mai 2025 ; les 10 % les moins payés gagnaient moins de 48 040 $ et les 10 % les mieux payés plus de 212 880 $.
En France, nous n'avons trouvé aucune statistique publique de salaire qui isole le métier de trader. Les montants qui circulent viennent de sites de recrutement ou d'écoles, sans population ni méthode vérifiables : nous ne les reprenons pas.
Pour le haut de l'échelle, l'Autorité bancaire européenne compte chaque année les personnes payées un million d'euros ou plus dans les banques et les entreprises d'investissement de l'Union européenne et de l'Espace économique européen. D'après son tableau de bord sur les hautes rémunérations, données 2024, elles étaient 2 554, contre 2 343 en 2023. Dans les établissements de crédit, 904 des 2 266 personnes concernées travaillaient dans la banque d'investissement, la ligne de métier la plus représentée. Ce décompte ne distingue pas les traders des autres métiers, et il ne dit rien du salaire d'un trader ordinaire : il mesure combien de personnes dépassent le million.
Pourquoi la majorité des traders perdent ou stagnent
Pour les particuliers, les chiffres ne sont pas des salaires mais des résultats de comptes, et ils ne valent que pour la population mesurée. En France, l'étude de l'AMF a suivi 14 799 clients actifs sur les CFD et le Forex pendant quatre ans : plus de 89 % ont perdu de l'argent, avec un résultat moyen de −10 887 € par client, gagnants et perdants confondus, et un résultat médian de −1 843 €. En Europe, l'ESMA, le régulateur européen des marchés, relevait en 2018 que 74 à 89 % des comptes de particuliers perdent de l'argent sur les CFD, selon les pays. Ces deux mesures portent sur des produits à effet de levier, pas sur l'ensemble des traders : le détail est dans notre article pourquoi 90 % des traders perdent.
Sur le day trading, deux études suivent tous les comptes d'un marché. À la Bourse de Taïwan, de 1992 à 2006, environ 360 000 particuliers faisaient du day trading sur actions chaque année : d'après Barber, Lee, Liu et Odean, environ 13 % gagnaient de l'argent après frais sur une année type, et moins de 1 %, soit 1 000 personnes sur 360 000, y parvenaient de façon durable. Au Brésil, l'étude de Chague, De-Losso et Giovannetti, « Day Trading for a Living? », suit les 19 646 particuliers qui ont commencé à day-trader le contrat à terme mini-Ibovespa entre 2013 et 2015. Parmi les 1 551 qui ont continué plus de 300 jours, 97 % ont perdu de l'argent ; 17 personnes, soit 1,1 %, ont gagné plus que le salaire minimum brésilien (16 $ par jour), et 8, soit 0,5 %, plus que le salaire d'entrée d'un guichetier de banque (54 $ par jour). Celui qui a le plus gagné touchait en moyenne 310 $ par jour.
Perdre n'a pas le même sens partout. Sur 66 465 foyers clients d'un courtier américain entre 1991 et 1996, Barber et Odean mesurent un rendement annuel net de 16,4 % pour le foyer moyen investi en actions, quand le marché faisait 17,9 % : il n'a pas perdu d'argent, il a fait moins bien que l'indice. Ceux qui échangeaient le plus leurs titres obtenaient 11,4 %. Aucune de ces études ne mesure les options ou les cryptomonnaies, et aucune ne te dit ce que toi, tu gagneras.
Ce qui détermine vraiment le revenu d'un trader profitable
Pour la minorité de traders constamment profitables, le revenu se calcule par une équation simple mais souvent ignorée : capital disponible multiplié par rendement réel sur la période. Un trader avec 10 000 € et un rendement annuel de 20 % gagne 2000 € sur l'année. Un trader avec 100 000 € et le même rendement de 20 % gagne 20 000 €. Le talent est identique, le revenu ne l'est pas, uniquement à cause du capital de départ.
| Capital | Rendement annuel | Revenu annuel (illustratif) |
|---|---|---|
| 5 000 € | 15 % | 750 € |
| 25 000 € | 15 % | 3 750 € |
| 100 000 € | 15 % | 15 000 € |
Ce tableau, purement illustratif, montre pourquoi un rendement identique ne suffit pas à générer un revenu vivable si le capital de départ est trop faible. C'est cette arithmétique qui rend attirantes les solutions permettant de trader un capital plus important que le sien, comme les comptes financés.
Pourquoi « X % par mois » sonne presque toujours faux
Les promesses de rendement mensuel élevé et régulier, souvent affichées par des formations ou des influenceurs, se heurtent à un problème d'arithmétique : un rendement composé devient absurde s'il est maintenu longtemps. À 10 % par mois pendant cinq ans, un compte est multiplié par environ 304 : 1 000 € deviendraient plus de 300 000 €, et 10 000 € plus de 3 millions. Quand un rendement de ce niveau est annoncé comme régulier, la question à poser est simple : où sont les relevés qui le montrent sur plusieurs années ?
Quand une telle promesse ne s'accompagne d'aucun relevé complet, trois explications sont possibles : le cherry-picking (montrer le meilleur mois parmi des dizaines, jamais la moyenne réelle), l'intenable (un rendement obtenu une fois, sur un marché exceptionnel, présenté comme reproductible chaque mois), ou le mensonge, quand aucun résultat vérifiable ne soutient l'affirmation. Un rendement annuel modeste mais tenu année après année en dit plus sur un trader qu'un mois exceptionnel isolé.
Trader son propre capital vs un compte financé
La mécanique du revenu change fondamentalement selon que tu trades ton propre capital ou un compte financé par une prop firm. Avec ton propre capital, le revenu t'appartient en totalité mais reste plafonné par la taille de ce capital, souvent modeste au début. Avec un compte financé, tu trades un capital bien plus important que le tien, mais le profit se partage selon un pourcentage défini par la firme, et selon ses règles.
Ce chemin n'élimine ni le risque ni l'exigence, il déplace le problème : il faut d'abord réussir une évaluation, puis respecter les règles du compte. Peu de firmes publient leurs propres chiffres. Topstep le fait : d'après les statistiques que Topstep publie sur la page de son programme, lues en octobre 2026, 16,8 % des évaluations (Trading Combines) lancées en 2025 ont été réussies, 51,8 % des participants ont atteint le niveau financé avec au moins l'une des leurs, et 33,3 % des participants arrivés au niveau financé ont reçu un paiement. La page ne donne pas le montant de ces paiements, et ces chiffres ne valent que pour cette société et cette année.
Le rendement brut n'est pas ton revenu net
Un rendement affiché en pourcentage cache souvent des coûts qui rongent le revenu réellement encaissé : spreads, commissions, frais de financement sur les positions tenues, et glissement de prix à l'exécution. Ces coûts existent quelle que soit la taille du compte, mais un frais fixe pèse proportionnellement plus lourd sur un petit compte, où il représente une part plus grande du capital engagé. L'écart entre brut et net est mesuré : à Taïwan, les 500 day traders les plus actifs gagnaient 13,1 points de base par jour avant frais sur leurs opérations de day trading, et en perdaient 6,8 après frais, d'après l'étude de Barber, Lee, Liu et Odean citée plus haut.
C'est une des raisons pour lesquelles le rendement affiché par une stratégie sur le papier, avant frais, ne dit jamais toute l'histoire. Deux traders avec le même rendement brut peuvent finir avec des revenus nets très différents selon la fréquence de leurs trades, la taille de leurs positions et les frais spécifiques de leur broker. Évaluer sa performance réelle demande de toujours raisonner net de frais, jamais sur un rendement brut théorique.
La régularité compte autant que la moyenne
Un rendement annuel moyen de 15 % peut cacher deux réalités très différentes : un trader qui progresse de façon régulière, mois après mois, avec des variations modérées, et un trader qui enchaîne un mois exceptionnel suivi de plusieurs mois catastrophiques, pour arriver à la même moyenne sur l'année. La seconde trajectoire est bien plus fragile, parce qu'elle expose à un risque de ruine plus élevé pendant les mauvaises séquences, même si la moyenne finale paraît identique.
C'est pourquoi le rendement moyen ne suffit pas à évaluer la qualité d'une performance : la régularité, l'ampleur des pertes maximales traversées, et la capacité à limiter les mauvais mois comptent tout autant que le chiffre final. Un revenu de trading construit sur une performance irrégulière est un revenu qu'on ne peut pas anticiper d'un mois sur l'autre, ce qui le rend difficile à intégrer dans un budget de vie réel.
Le temps avant d'être profitable, si ça arrive
Aucun délai universel ne garantit la rentabilité en trading, et se fier à un chiffre précis (« 6 mois », « 2 ans ») relève de la même pensée magique que les promesses de rendement mensuel. Le temps nécessaire dépend de la qualité de l'apprentissage, de la régularité de la pratique, de la capacité à tirer des leçons de ses erreurs plutôt qu'à les répéter, et honnêtement, d'une part de facteurs qu'on ne maîtrise pas totalement.
Les études vont dans ce sens : le temps passé seul ne garantit rien. Dans l'étude de l'AMF, les 1 881 clients restés actifs chaque année de 2009 à 2012 étaient 82,5 % à perdre la première année et 87,6 % sur les quatre années cumulées, ce que l'AMF décrit comme « l'absence d'effet d'apprentissage ». Au Brésil, Chague, De-Losso et Giovannetti ne trouvent pas non plus de signe d'apprentissage par la pratique du day trading. Accumuler des heures d'écran sans méthode, sans journal, sans analyse de ses erreurs ne suffit donc pas : ce qui compte, c'est ce que ce temps produit.
Comment Tradoshi t'aide à voir ta réalité, pas un fantasme
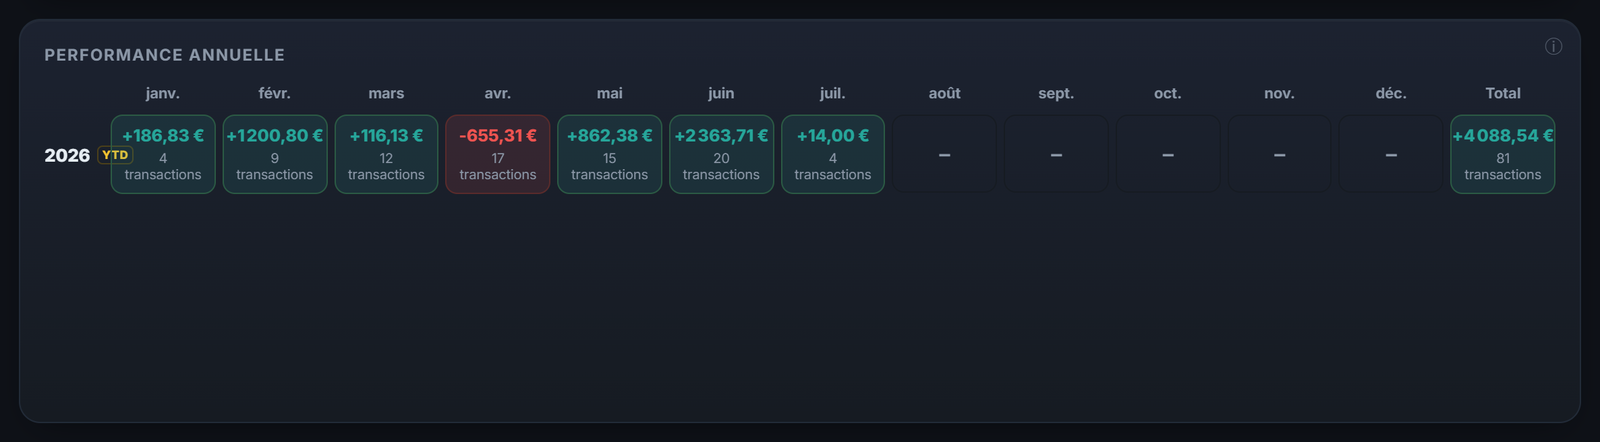
Tradoshi ne promet aucun rendement, parce qu'aucune app honnête ne le peut. Ce qu'elle fait, c'est te donner les chiffres réels de ta propre performance, pour que tu bases tes décisions sur des faits mesurés plutôt que sur des comparaisons avec des chiffres invérifiables vus sur les réseaux. Ton rendement réel, ton expectancy, ton profit factor deviennent visibles, mois après mois.
- Statistiques réelles : rendement, expectancy, profit factor et win rate calculés sur tes trades réels, pas des promesses.
- Suivi de progression pour voir ta trajectoire réelle plutôt que te comparer aux captures d'écran d'inconnus.
- Module prop firm pour suivre ton chemin vers un compte financé si tu choisis cette voie.
- Journal détaillé qui distingue ce qui relève de ta compétence de ce qui relève de la variance du marché.
Questions fréquentes
Est-il vrai que la plupart des traders perdent de l'argent ?
Les études disponibles mesurent une majorité de perdants sur les populations qu'elles suivent : plus de 89 % des 14 799 clients français actifs sur les CFD et le Forex sur quatre ans (AMF), et 97 % des day traders brésiliens qui ont persisté plus de 300 jours sur le contrat mini-Ibovespa. Ces mesures portent sur des produits et des marchés précis, pas sur l'ensemble des traders.
Combien peut-on gagner en trading ?
Il n'existe pas de chiffre universel. Le revenu dépend du capital disponible multiplié par le rendement réel obtenu sur la période, pas d'un montant fixe. Un même rendement de 15 % produit un revenu très différent selon que le capital de départ est de 5 000 € ou de 100 000 €.
Pourquoi les promesses de rendement mensuel élevé sont-elles suspectes ?
Parce qu'un rendement mensuel élevé et constant, composé sur plusieurs années, donne des montants absurdes : à 10 % par mois, un compte est multiplié par environ 304 en cinq ans. Sans relevé complet sur la durée, une telle promesse peut relever du cherry-picking, d'un résultat exceptionnel non reproductible, ou d'un mensonge.
Un compte financé par une prop firm garantit-il un revenu ?
Non, il change seulement la mécanique du revenu : tu trades un capital plus important que le tien mais le profit se partage selon un pourcentage défini par la firme. Il faut d'abord réussir une évaluation, puis respecter les règles du compte : chez Topstep, d'après ses propres chiffres pour 2025, 33,3 % des participants arrivés au niveau financé ont reçu un paiement.
Combien de temps avant de devenir profitable en trading ?
Aucun délai universel ne le garantit, et le temps seul ne suffit pas : dans l'étude de l'AMF, les clients actifs quatre années de suite ne perdaient pas moins souvent au bout de quatre ans qu'après la première année. La qualité de la pratique compte plus que la quantité de temps passé.
Comment savoir si mon rendement de trading est bon ?
En le comparant à ta propre trajectoire dans le temps, pas à des chiffres invérifiables vus sur les réseaux sociaux. Un rendement modeste mais tenu année après année, mesuré sur tes vrais trades, est plus significatif qu'un mois exceptionnel isolé, à toi ou à quelqu'un d'autre.
Les frais de trading affectent-ils vraiment le revenu final ?
Oui, et souvent plus qu'on ne l'imagine. Spreads, commissions et glissement de prix pèsent proportionnellement plus lourd sur un petit compte, où ils représentent une part plus grande du capital engagé. Deux stratégies au rendement brut identique peuvent produire des revenus nets très différents selon la fréquence des trades et les frais du broker.
Vivre uniquement du trading est-il réaliste pour un débutant ?
Les mesures disponibles disent que c'est rare : au Brésil, sur 1 551 particuliers qui ont day-tradé le contrat mini-Ibovespa plus de 300 jours, 17 ont gagné plus que le salaire minimum. Et à rendement donné, un revenu vivable exige un capital suffisant. Viser un revenu de complément mesuré sur un capital raisonnable, plutôt qu'un revenu de remplacement immédiat, est une attente plus réaliste tant que la régularité de la performance n'est pas prouvée sur la durée.