 Par Benjamin Roure L'Hermitte
Le money management décide de ce que devient ta stratégie. Il transforme un avantage statistique en gains réels, ou il ruine un bon système dont les positions sont trop grosses. Au cœur de tout ça, une question revient sans cesse : faut-il risquer un montant fixe ou faire varier son risque ? Ce guide répond, calculs et sources à l'appui.
- Le money management ne crée pas d'edge, il décide de ce qu'il devient : des positions trop grosses ruinent un système gagnant.
- Risque fixe en pourcentage : la base incontournable, il protège dans les mauvaises passes et compose dans les bonnes.
- Risque dynamique : un raffinement pour traders avancés, utile mais dangereux s'il sert à charger sous émotion.
- Le pourcentage est un réglage, pas une loi : 0,5 à 1 % est une convention de départ, à vérifier sur tes propres trades.
On peut avoir une stratégie gagnante et se ruiner quand même : il suffit de trop risquer à chaque trade. Le money management ne remplace pas la stratégie pour autant. Edward Thorp pose les deux problèmes dans l'ordre : trouver un pari à espérance positive, puis décider quelle part de son capital y engager (Thorp, « The Kelly Criterion in Blackjack Sports Betting, and the Stock Market »). Ce guide traite le second : combien risquer, et comment ajuster ta taille.
Le débat classique oppose deux écoles : le risque fixe (tu risques toujours le même pourcentage de ton capital) et le risque dynamique (tu modules ce pourcentage selon le contexte). Tu verras ce que la taille de position change au résultat d'un même système, comment fonctionne chaque approche, laquelle choisir selon ton niveau, et les erreurs qui coûtent le plus cher.
Pourquoi le money management décide du sort de ta stratégie
Une stratégie te donne un avantage statistique, un edge : sur beaucoup de trades, elle gagne un peu plus qu'elle ne perd. Cet edge ne se réalise que sur un grand nombre de trades, et le money management décide si tu seras encore là pour les prendre.
Le Van Tharp Institute l'illustre avec ses jeux de simulation, où tous les participants partent de 100 000 dollars et reçoivent les mêmes trades : après 50 trades, il rapporte des capitaux finaux allant de la faillite à 13 millions de dollars, la taille des positions et la psychologie de chacun étant les deux seuls facteurs en jeu (concepts de trading du Van Tharp Institute). Mêmes trades, résultats opposés.
Le calcul dit la même chose. Dès 1956, J. L. Kelly montre qu'un parieur avantagé qui mise tout son capital à chaque coup finit ruiné avec une probabilité de un s'il joue indéfiniment, et qu'une fraction précise du capital maximise sa croissance (Kelly, « A New Interpretation of Information Rate »). Thorp chiffre un cas : avec 53 % de coups gagnants payés à égalité, la croissance est maximale en misant 6 % du capital, et au-delà de 12 % environ le capital tend vers zéro malgré l'avantage.
Ce que chaque pourcentage fait à la probabilité de tout perdre, formule et simulation à l'appui, est détaillé dans le guide sur le risque de ruine.
Le risque fixe en pourcentage : la base
L'approche de base, c'est le risque fixe en pourcentage du capital : tu risques un pourcentage constant sur chaque trade, et la taille de ta position se déduit de la distance à ton stop. Dans l'exemple du Van Tharp Institute, 1 % d'un portefeuille de 100 000 dollars font 1 000 dollars de risque ; pour une action achetée 23 dollars avec un stop à 17,25, soit 5,75 dollars de risque par action, la position est de 173 actions (1 000 ÷ 5,75, arrondi à l'unité inférieure).
Tout part donc du stop : où le poser pour qu'il marque l'invalidation du scénario, et non un montant qu'on accepte de perdre, est expliqué dans le guide où placer son stop loss.
Cette méthode a deux propriétés qui se calculent. Elle freine la chute dans les drawdowns : le pourcentage s'appliquant à ton capital courant, ta taille diminue à chaque perte. Dix pertes de suite à 1 % coûtent 9,6 % du compte, pas 10 %, et une fraction fixe inférieure à 100 % ne peut pas, en théorie, amener le capital à zéro, note Thorp. Et elle compose dans les bonnes phases : quand ton capital monte, ton 1 % représente plus d'euros, sans que ton risque relatif ait augmenté.
| Propriété | Effet |
|---|---|
| Taille adaptée au stop | Risque constant quelle que soit la volatilité du setup |
| Pourcentage du capital courant | Freine automatiquement en drawdown |
| Croissance composée | Les gains grossissent avec le capital |
| Simplicité | Une seule règle à tenir, difficile à contourner |
Le risque dynamique : promesse et danger
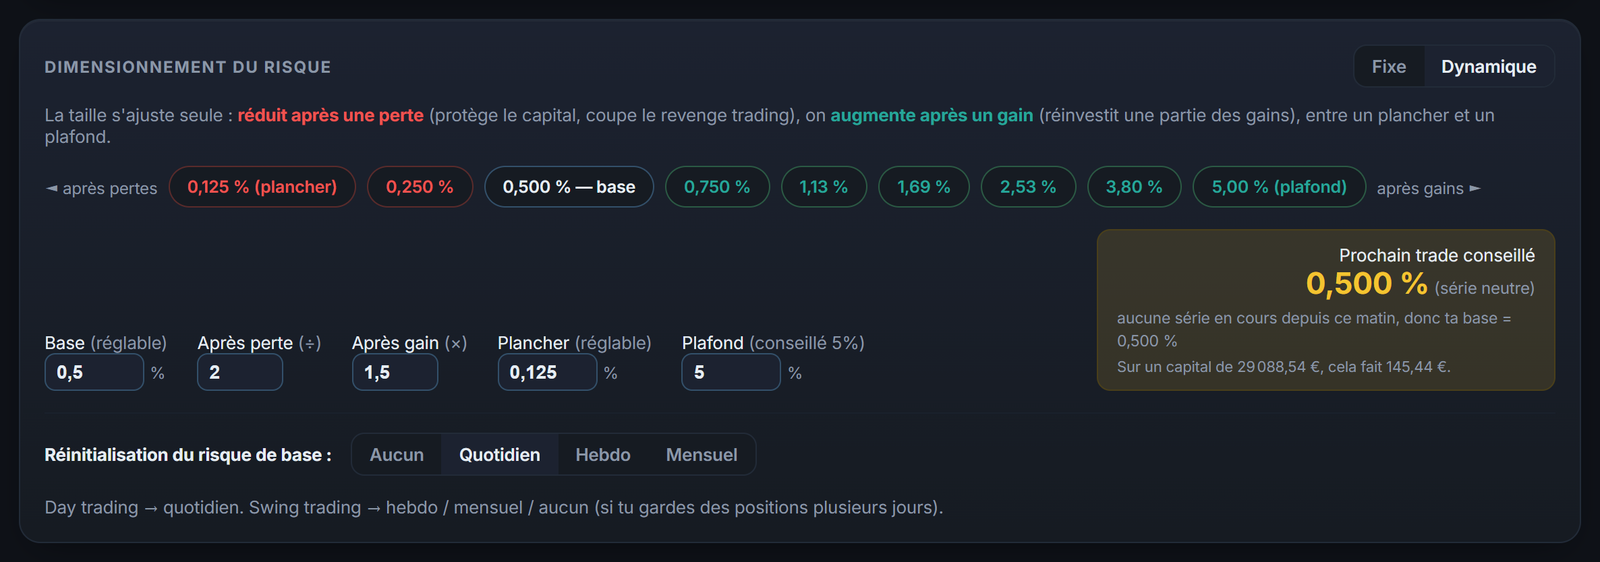
Le risque dynamique consiste à faire varier ton pourcentage de risque selon le contexte. Il existe des versions saines et des versions mortelles, et tout l'enjeu est de ne pas les confondre. Les versions saines s'appuient sur des critères objectifs : réduire son risque en drawdown pour se protéger, l'ajuster à la volatilité du marché, ou l'augmenter très progressivement quand le capital croît. Les versions mortelles s'appuient sur l'émotion : charger parce qu'on « le sent », augmenter pour se refaire après une perte.
La distinction est simple mais capitale. Un risque dynamique décidé à froid, selon des règles écrites, peut améliorer une gestion déjà solide. Décidé dans le feu de l'action, selon ton humeur, c'est du sur-risque déguisé en méthode. Le penchant est mesuré : chez les traders pour compte propre du Chicago Board of Trade, Coval et Shumway observent un risque supérieur à la moyenne l'après-midi, pris pour récupérer les pertes du matin. C'est du revenge trading avec un joli nom.
Augmenter son risque parce qu'on est confiant n'est pas une stratégie, c'est une émotion. Le marché ne connaît pas ton niveau de confiance.
Fixe ou dynamique : lequel choisir ?
Tant que tu n'as pas un historique long et rentable, la réponse est le risque fixe, et plutôt bas. La bonne fraction dépend d'un avantage que tu ne connais qu'approximativement, et Thorp écrit que miser trop est bien plus pénalisé que miser trop peu : d'après ses calculs, à la moitié de la fraction de Kelly, on garde les trois quarts de la croissance, et la probabilité de perdre un jour la moitié du capital passe d'une chance sur deux à une sur huit. Le risque dynamique n'a de sens qu'une fois cette base prouvée par des données.
| Ton profil | Réglage de départ, à tester |
|---|---|
| Débutant ou système non prouvé | Risque fixe à 0,5 % |
| Trader régulier, edge mesuré | Risque fixe à 1 % |
| Trader avancé, discipline prouvée | Fixe à 1 %, dynamique défensif possible |
| Trader qui veut « se refaire » | Risque fixe, sans exception |
Ces pourcentages sont des conventions de départ, pas des seuils démontrés : 1 % est simplement le chiffre que prend le Van Tharp Institute dans son exemple. La même page demande un ajustement défensif : que ta règle réduise la taille quand le compte baisse. Quand tu hésites, reviens au fixe.
Les piliers d'une gestion saine
Au-delà du débat fixe/dynamique, toute gestion du risque solide repose sur quelques principes non négociables qui se renforcent les uns les autres :
- Toujours un stop loss : il rend ta perte prévue et décidée à froid, c'est le point de départ du calcul de risque.
- Une taille de position calculée, jamais choisie au feeling, à partir de ton risque et de ta distance de stop.
- Une limite de perte journalière qui t'arrête avant que l'émotion ne prenne le contrôle.
- Une attention à la corrélation : plusieurs positions sur la même idée, c'est un seul gros risque déguisé.
- Une mesure a posteriori : vérifie que ton risque réel correspond à tes règles, pas seulement à tes intentions.
Chacun de ces piliers mérite un guide à lui seul, et tu les trouveras dans ce dossier. Mais ils partagent une même philosophie : décider à froid ce que ton toi émotionnel n'aura plus qu'à exécuter. La gestion du risque, au fond, c'est te protéger de toi-même.
L'erreur qui ruine même les bons traders
Il y a une erreur qu'un bon système ne pardonne pas : faire varier son risque sous le coup de l'émotion. Après une perte, augmenter la taille pour se refaire. Après un gain, charger parce qu'on se sent invincible. Dans un drawdown, doubler pour « rattraper ». Ce dernier réflexe se calcule : en partant de 1 % du capital et en doublant après chaque perte, six pertes de suite coûtent 63 % du compte (1 + 2 + 4 + 8 + 16 + 32), et la mise suivante, 64 %, dépasse ce qu'il reste.
La protection contre cette erreur ne repose pas sur la seule volonté, mais sur une règle écrite et sur la mesure. Quand ton risque réel est suivi trade après trade, les journées où tu as dérapé apparaissent noir sur blanc, et tu peux corriger avant qu'elles ne deviennent une habitude. Ce qui reste flou, lui, ne se corrige pas.
La gestion du risque au niveau du portefeuille
Le money management ne s'arrête pas au risque par trade, il englobe aussi le risque de l'ensemble de tes positions. Tu peux respecter parfaitement ton 1 % sur chaque trade et pourtant être surexposé, si plusieurs positions parient sur la même idée ou si tu accumules trop de trades ouverts en même temps. La vraie question n'est pas seulement « combien je risque sur ce trade ? » mais « combien je risque au total, à cet instant, si le pire scénario se réalise ? ».
Une gestion mature intègre donc une limite de risque global : un plafond sur le nombre de positions simultanées, sur le risque cumulé engagé, et sur l'exposition à une même idée de marché. Sans ce garde-fou de portefeuille, un trader discipliné trade par trade peut quand même se retrouver avec une exposition dangereuse à l'échelle de son compte, simplement par accumulation. Penser en risque agrégé, et pas seulement en risque ligne par ligne, est le passage du statut de trader à celui de gestionnaire de son propre capital.
Adapter sa gestion à son horizon
La bonne gestion du risque dépend aussi de ton horizon de trading. Un scalpeur qui prend des dizaines de trades par jour n'a pas la même approche qu'un swing trader qui tient ses positions plusieurs jours. Le premier doit surveiller de près l'accumulation des frais et le risque de surtrading ; le second doit gérer le risque de tenir des positions pendant les annonces et les gaps d'ouverture. Le principe du risque fixe s'applique aux deux, mais sa mise en œuvre concrète varie.
De même, ta gestion doit s'adapter à la nature de ton capital. Trader son épargne, un compte de prop firm ou un petit compte qu'on peut se permettre de perdre n'appellent pas la même prudence. Sur un compte de prop firm, la limite est écrite : dans le challenge en deux étapes de FTMO, par exemple, la perte journalière maximale vaut 5 % du capital initial et la perte maximale 10 % (les objectifs de trading de FTMO). À 1 % du capital initial par trade, cinq pertes dans la même journée consomment toute la marge du jour.
La gestion du risque comme avantage concurrentiel
On présente souvent la gestion du risque comme une contrainte défensive. C'est une vision incomplète. Un avantage de marché peut s'user une fois connu : sur 97 variables réputées prédire le rendement des actions, McLean et Pontiff mesurent des rendements de portefeuille inférieurs de 58 % après la publication de l'étude qui les décrivait. Une règle de taille de position, elle, ne dépend d'aucune anomalie de marché : personne ne peut l'user à ta place.
Elle ne suffit pas à gagner : sans edge, il n'y a rien à protéger. Mais elle décide de la durée. Un risque modeste te laisse traverser les mauvaises passes et rester dans le jeu assez longtemps pour qu'un edge, même mince, produise ses effets, là où une taille excessive l'annule.
Comment Tradoshi t'aide sur le risque
Tradoshi transforme la gestion du risque d'une intention en une donnée. Il lit tes stops, calcule ton risque réel sur chaque trade qui en porte un, suit ton drawdown maximum et en note la maîtrise, pour que ta gestion devienne mesurable au lieu de rester une bonne résolution.
- Risque réel par trade : le pourcentage de capital engagé est calculé depuis ton stop, sans saisie.
- Constance de gestion : ton risque moyen montre si tu tiens ta règle ou si tu t'en écartes.
- Suivi du drawdown : ton drawdown maximum, le chiffre à surveiller en premier.
- Oshi Score : ta maîtrise du drawdown notée comme un axe à part entière.
- Calculateur intégré : le montant à risquer calculé avant le trade depuis ton capital, et une taille en lots estimée, à vérifier avec la valeur du pip de ton courtier.
Questions fréquentes
C'est quoi le money management en trading ?
C'est l'ensemble des règles qui décident combien tu risques sur chaque trade et comment tu protèges ton capital : taille de position, pourcentage de risque, stop loss, limite de perte journalière. Il ne crée pas d'avantage, mais il décide de ce que devient le tien : avec des positions trop grosses, même un système gagnant finit par vider le compte.
Risque fixe ou risque dynamique, lequel est meilleur ?
Tant que ton historique n'est pas long et rentable, le risque fixe en pourcentage est le choix prudent : simple, robuste, difficile à saboter. 0,5 à 1 % est une convention de départ, pas un chiffre démontré. Le risque dynamique est un raffinement à décider à froid et par écrit, et sa version défensive (réduire quand le compte baisse) est celle par laquelle commencer.
Combien faut-il risquer par trade ?
Aucun pourcentage n'est démontré valable pour tous : la bonne fraction dépend de ton avantage, que tu ne connais qu'approximativement. 0,5 à 1 % du capital courant est une convention de départ. Ce qui se calcule, c'est le coût d'une série : dix pertes de suite coûtent 9,6 % du compte à 1 %, 18,3 % à 2 % et 40,1 % à 5 %, et il faut alors regagner 10,6 %, 22,4 % ou 67 % pour revenir au point de départ.
Pourquoi le money management est-il plus important que la stratégie ?
Il ne la remplace pas : trouver un avantage reste le premier problème, décider combien engager vient ensuite. Mais à stratégie égale, c'est lui qui fait le résultat. Dans l'exemple chiffré par Edward Thorp, un jeu gagné 53 fois sur 100 rapporte le plus en misant 6 % du capital à chaque coup, et mène à la ruine au-delà de 12 % environ.
Qu'est-ce qu'un risque dynamique sain ?
Un risque dynamique sain est décidé à froid, selon des critères objectifs : réduire sa taille en drawdown pour se protéger, ou l'ajuster à la volatilité du marché. Un risque dynamique dangereux est décidé sous émotion : charger parce qu'on le sent, augmenter pour se refaire. Le premier renforce une gestion solide, le second n'est que du sur-risque avec un joli nom.
Quelle est l'erreur de gestion la plus grave ?
Faire varier son risque sous le coup de l'émotion : augmenter après une perte pour se refaire, charger après un gain par excès de confiance, doubler en drawdown pour rattraper. En doublant après chaque perte à partir de 1 % du capital, six pertes de suite coûtent 63 % du compte. La protection est une règle écrite, et la mesure : suivre son risque réel rend la dérive visible avant qu'elle ne devienne habitude.