 Par Benjamin Roure L'Hermitte
Le ratio risque/récompense compare ce que tu risques à ce que tu vises sur un trade : la distance de ton entrée à ton objectif, divisée par la distance de ton entrée à ton stop. Il est simple à calculer et facile à mal lire, parce qu'il ne dit rien tout seul : un ratio ne devient une information qu'en face de la fréquence à laquelle l'objectif est réellement touché. Ce guide refait les calculs, sépare le ratio prévu du ratio réalisé, et dit ce que les études lues ont vraiment mesuré sur la façon dont on coupe ses gains.
- La formule : ratio = distance à l'objectif ÷ distance au stop. Stop à 20 pips, objectif à 40 pips : 1:2.
- Le seuil d'équilibre, hors frais : 1 ÷ (1 + ratio). À 1:2, il faut 33,3 % de trades gagnants pour ne plus perdre ; à 1:1, 50 %.
- Ratio et taux de réussite se lisent ensemble : un objectif plus lointain est touché moins souvent, et aucune étude lue n'établit un « bon » ratio.
- Ce qui compte, c'est le ratio réalisé, mesuré en R sur tes trades fermés, frais et glissement compris, pas celui du plan.
Le ratio risque/récompense compare ce que tu risques à ce que tu vises sur un trade. Si tu risques 100 € pour en viser 200 €, ton ratio est de 1 pour 2. Deux erreurs reviennent dans la façon de s'en servir : le lire seul, sans le taux de réussite qui va avec, et inscrire un 1:5 sur son plan sans savoir à quelle fréquence le prix va jusque-là.
Le comprendre change la façon dont tu juges tes trades : tu cesses de chercher à « avoir raison » et tu commences à chercher des asymétries favorables. Ce guide décortique ce que le ratio veut dire vraiment, pourquoi il transforme ta rentabilité, son lien mécanique avec le win rate, l'écart entre le ratio prévu et le ratio réel, et comment le mesurer honnêtement plutôt que de te raconter des histoires.
Ce que le ratio veut dire, vraiment
Le ratio risque/récompense, c'est le rapport entre deux distances de prix : celle qui te sépare de ton stop loss (ce que tu risques) et celle qui te sépare de ton objectif (ce que tu vises). Ratio = distance à l'objectif ÷ distance au stop. Si ton stop est à 20 pips et ton objectif à 40 pips, 40 ÷ 20 fait 2 : ton ratio est de 1:2. C'est une mesure d'asymétrie : elle te dit combien tu gagnes par unité de risque quand le trade fonctionne, et rien d'autre. Le calculateur de ratio gain/risque du site fait cette division depuis ton entrée, ton stop et ton objectif.
Le mot « récompense » induit d'ailleurs en erreur : il ne s'agit pas d'un gain garanti, mais d'un gain potentiel, celui que tu obtiendras si le prix atteint ton objectif avant ton stop. Un ratio de 1:3 ne veut pas dire que tu vas gagner trois fois ta mise, il veut dire que si ce trade gagne, il rapportera trois fois ce qu'un trade perdant t'aura coûté. La nuance est capitale pour la suite.
Ces deux distances correspondent à deux ordres posés avant l'entrée. Ce que chacun garantit, et ce qu'il ne garantit pas, est expliqué dans le guide take profit et stop loss.
Pourquoi il change ta rentabilité
Un bon ratio te permet de perdre plus souvent que tu ne gagnes tout en restant rentable. Avec un ratio de 1 pour 2, tu peux te tromper 6 fois sur 10 et gagner quand même de l'argent, hors frais : tes quatre gains à +2 rapportent 8 unités, tes six pertes à −1 en coûtent 6, il te reste +2, soit +0,2 par trade. C'est libérateur, parce que ça casse l'obsession d'avoir raison.
Le penchant inverse a été mesuré, au moins chez les investisseurs en actions. Sur 10 000 comptes d'un grand courtier américain à escompte, suivis de 1987 à 1993, l'étude de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, trouve que ces investisseurs ont réalisé 14,8 % des gains qu'ils pouvaient prendre contre 9,8 % des pertes : ils vendaient leurs titres gagnants plus volontiers que leurs titres perdants. C'est l'effet de disposition, que l'étude définit comme la tendance à garder trop longtemps ses positions perdantes et à vendre trop tôt ses gagnantes. Ce sont des particuliers sur des actions, pas des traders intraday, mais c'est exactement le mécanisme qui construit, trade après trade, un ratio inversé : des gains coupés petits, des pertes laissées entières.
Le lien inséparable avec le win rate
Ratio et taux de réussite sont les deux faces d'une même pièce : ni l'un ni l'autre ne veut dire quoi que ce soit tout seul. Un win rate élevé avec un mauvais ratio peut parfaitement perdre de l'argent ; un win rate faible avec un bon ratio peut en gagner régulièrement. Ce qui décide, c'est leur combinaison, qu'on appelle l'espérance.
Chaque ratio a son seuil d'équilibre, le taux de réussite en dessous duquel la série perd. Il se déduit d'une ligne : à l'équilibre, les gains compensent exactement les pertes, soit p × ratio = (1 − p) × 1, d'où p = 1 ÷ (1 + ratio). Ce calcul suppose que chaque trade gagnant rapporte exactement le ratio, que chaque trade perdant coûte exactement 1, et qu'il n'y a ni frais ni glissement. Voici les repères :
| Ratio risque/récompense | Taux de réussite d'équilibre, hors frais | Ce que ça veut dire |
|---|---|---|
| 1:1 | 50 % | Un trade gagnant sur deux, juste pour ne pas perdre |
| 1:1,5 | 40 % | Quatre sur dix |
| 1:2 | 33,3 % | Un sur trois |
| 1:3 | 25 % | Un sur quatre |
| 1:5 | 16,7 % | Un sur six, si l'objectif est touché aussi souvent, ce que rien ne garantit |
Pour un 1:2, cela donne 1 ÷ 3, soit 33,3 %. Au-dessus de ce taux, la série gagne ; en dessous, elle perd. Retiens surtout la logique : plus ton ratio est élevé, plus tu peux te permettre de perdre souvent, mais à une condition que le tableau ne montre pas.
Le piège du ratio irréaliste
Viser des ratios énormes (1:8, 1:10) paraît génial : la formule dit qu'un 1:10 ne perd plus à partir de 9,1 % de réussite. Le problème, c'est que le taux de réussite n'est pas indépendant du ratio. Plus ton objectif est loin, plus le prix a d'occasions de se retourner avant de l'atteindre : sur un même trade, un objectif à 1:10 est, par construction, touché moins souvent qu'un objectif à 1:2. À quelle fréquence exactement, aucune formule ne le dit : seul ton historique de trades le mesure.
Autrement dit, tu ne choisis pas ton ratio et ton taux de réussite séparément : quand tu éloignes l'objectif, tu fais baisser la fréquence à laquelle il est touché. Le bon ratio n'est donc pas le plus grand, c'est celui qui donne la meilleure espérance sur ton marché et ta méthode, et aucune des études lues pour ce guide n'établit un ratio valable pour tous. Les repères qui circulent, « jamais sous 1:2 », « viser 1:3 », sont des usages de traders, pas des résultats mesurés.
À 1:10 avec 5 % de réussite, l'espérance est de −0,45 R par trade. À 1:2 avec 45 %, elle est de +0,35 R. Le ratio le plus flatteur n'est pas le plus rentable.
Ratio planifié contre ratio réalisé
Le ratio que tu inscris sur ton plan avant d'entrer, le ratio planifié, n'est pas celui que tu réalises. Trois choses les séparent. Tes sorties : tu coupes à +1 un trade qui visait +3, tu déplaces ton stop « juste un peu », tu laisses filer un gain jusqu'au retour à l'entrée. Le glissement : d'après le bulletin de la SEC sur les ordres stop, stop-limite et stop suiveur, le prix stop n'est pas un prix d'exécution garanti ; une fois touché, l'ordre devient un ordre au marché, servi au prix que la liquidité offre à cet instant, qui peut s'écarter nettement du niveau fixé. Une perte prévue à −1 R peut donc sortir plus grande. Et les frais, traités plus bas. Dans les trois cas, l'écart joue dans le même sens : contre le ratio.
C'est pour ça que juger ton trading sur tes intentions ne sert à rien. Un plan à 1:3 exécuté comme un 1:1 est un plan à 1:1. La seule donnée qui compte, c'est le ratio moyen de tes trades réellement fermés : ce que tu croyais tenir et ce que tu as tenu sont deux chiffres, et seul le second se mesure.
Poser ses ordres d'avance aide à tenir le plan, et ça a été testé. Dans l'expérience de laboratoire de Fischbacher, Hoffmann et Schudy sur les ordres stop-loss et take-gain, les participants qui pouvaient programmer des ventes automatiques ont montré un effet de disposition nettement plus faible que l'autre groupe, parce qu'ils réalisaient davantage leurs pertes ; la part des gains réalisés était semblable dans les deux groupes. C'est un résultat de laboratoire, pas une mesure sur des comptes réels, et il porte sur le côté des pertes : un stop posé d'avance aide à accepter une perte, il ne garantit pas que tu laisseras courir un gain jusqu'à l'objectif.
Comment fixer un ratio atteignable
Un bon ratio ne se décide pas au hasard ni par ambition. Il se déduit de ta méthode et se vérifie sur tes données. Voici la démarche saine :
- Place ton stop là où ta thèse est invalidée, jamais à une distance arbitraire choisie pour « faire un beau ratio ».
- Place ton objectif sur un vrai niveau de marché (support, résistance, liquidité), pas sur un multiple théorique de ton risque.
- Calcule le ratio qui en découle. S'il est mauvais, ne triche pas sur le stop : passe le trade.
- Mesure ton ratio réalisé moyen et ton taux de réussite réel sur tes trades fermés, puis vérifie que l'espérance est positive, en gardant en tête l'incertitude chiffrée juste après.
- Ajuste ta méthode, pas tes chiffres : si le ratio réel est trop bas, le problème est dans tes sorties, pas dans ton tableur.
Le quatrième point mérite un chiffre, parce qu'un taux de réussite mesuré sur peu de trades est très incertain. Avec la méthode de Wilson, telle que la présente le manuel de statistique du NIST, l'institut américain des normes, un taux de 50 % observé sur 30 trades se situe, à 95 %, entre 33 % et 67 % environ ; sur 100 trades, entre 40 % et 60 %. À 1:2, le seuil est à 33,3 % : trente trades ne suffisent donc pas à dire si tu es au-dessus ou en dessous. L'espérance d'une méthode se juge sur des centaines de trades, pas sur une bonne semaine.
Raisonner en R : la bonne unité
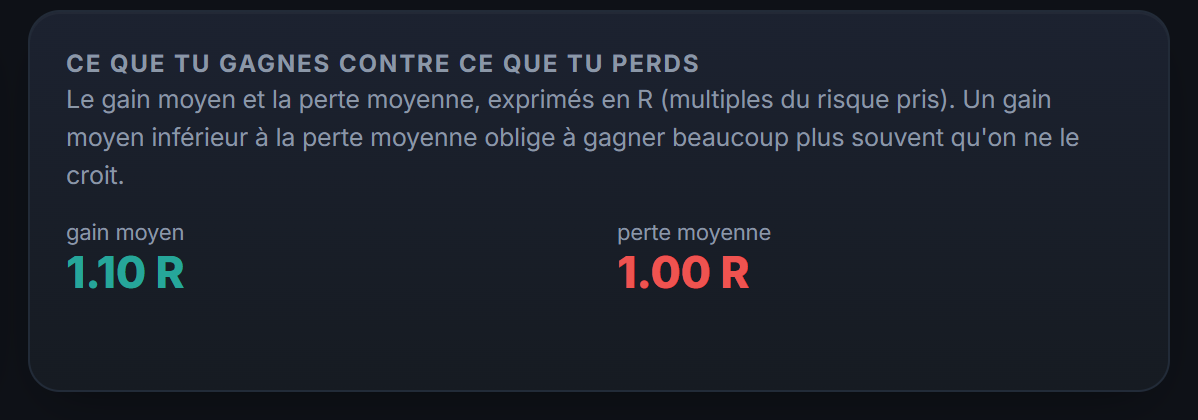
La façon la plus propre d'utiliser tout ça est de mesurer tes trades en R. La définition vient de Van Tharp : dans la leçon du Van Tharp Institute sur le R et les R-multiples, R est le risque initial pris sur une position, fixé par le stop initial, et tout résultat s'exprime en multiple de ce risque. Un trade qui gagne deux fois ton risque fait +2 R ; un trade stoppé fait −1 R ; un trade coupé à mi-chemin fait +0,5 R. En raisonnant en R, tu compares tous tes trades sur la même échelle, quelle que soit leur taille.
Ce risque initial en argent est aussi le point de départ du calcul de la taille de position : le même montant risqué, converti en lots ou en actions selon la distance au stop.
Le R transforme le ratio d'une intention en une mesure. Au lieu de dire « je vise du 1:2 », tu peux dire « mon R moyen réalisé est de +0,6 sur mes 40 derniers trades », soit +24 R au total. Ce R moyen, pertes comprises, est ce que la même leçon appelle l'espérance : le R-multiple moyen que ta méthode rend par trade. C'est un chiffre concret, comparable dans le temps, qui te dit si tu progresses ou si tu te racontes des histoires. Additionne tes R sur une période et tu obtiens directement ta performance en unités de risque, indépendamment de la taille de tes positions.
Les erreurs classiques à éviter
- Juger le ratio seul : un ratio sans win rate ne dit rien. Regarde toujours les deux ensemble.
- Serrer le stop ou éloigner l'objectif pour « faire un beau ratio » : le chiffre monte, mais un stop dans le bruit saute plus souvent et un objectif plus loin est touché moins souvent. Le ratio change, pas l'espérance.
- Viser trop loin : un objectif rarement touché coûte plus cher qu'un ratio modeste tenu jusqu'au bout.
- Bouger l'objectif en cours de route : chaque fois que tu coupes tôt un gagnant, tu dégrades ton ratio réalisé.
- Ne jamais mesurer le réalisé : sans donnée sur tes trades fermés, ton ratio reste une opinion.
Le ratio varie selon le style de trading
Il n'existe pas de ratio idéal universel, parce que le bon ratio dépend de la méthode. Le tableau du seuil d'équilibre se lit dans les deux sens. Une méthode qui touche souvent son objectif parce qu'il est proche, comme le scalping, peut vivre avec un ratio modeste, autour de 1:1, à condition de gagner plus d'une fois sur deux. Une méthode qui laisse courir de longs mouvements et rate souvent, comme le suivi de tendance, a besoin d'un ratio élevé pour que ses rares gains paient ses nombreuses petites pertes. Les deux peuvent gagner, avec des ratios opposés, et ce que chaque style réalise vraiment ne se lit que dans ses trades.
L'erreur serait de plaquer un ratio « recommandé » sur ta méthode sans tenir compte de sa nature. Un scalpeur qui s'obligerait à viser du 1:3 verrait ses objectifs touchés bien moins souvent ; un suiveur de tendance qui couperait à 1:1 tuerait son edge. Le bon ratio n'est pas un chiffre magique, c'est celui qui s'accorde à ton style et que tes données confirment comme rentable. Commence par comprendre comment tu gagnes, puis calibre ton ratio en conséquence, jamais l'inverse.
Le ratio n'est pas figé pendant le trade
Le ratio que tu calcules à l'entrée n'est qu'un point de départ, pas une contrainte rigide pour toute la vie du trade. À mesure que le prix avance, le rapport entre ce qui reste à gagner et ce qui peut encore être perdu change. Prends un trade entré à 1:3, stop à −1, objectif à +3, et un prix arrivé à +1,5. Avec le stop inchangé, il reste 1,5 à gagner contre 2,5 à perdre : 0,6 pour 1. Avec le stop ramené à l'entrée, il reste 1,5 contre 1,5 : 1 pour 1. Dans les deux cas, la question n'est plus celle de l'entrée, et gérer cette évolution fait partie du métier.
C'est là qu'interviennent des outils comme la mise à l'équilibre (déplacer son stop au point d'entrée une fois un certain profit atteint) ou les sorties partielles (sécuriser une partie du gain tout en laissant courir le reste). Ces techniques permettent d'ajuster le profil risque/récompense en cours de route sans jamais déplacer un stop contre soi. Bien maniées, elles améliorent ton ratio réalisé ; mal maniées, elles te font couper trop tôt. La règle reste la même : décide ces ajustements à froid, dans ton plan, jamais sous le coup de l'émotion. Ce que la mise à l'équilibre retire comme risque et ce qu'elle coûte en trades sortis à zéro est détaillé dans le guide sur le break-even en trading.
Ratio et frais de transaction
Les frais rognent ton ratio réel. Le spread, les commissions et, sur certains produits, le financement s'ajoutent à ta perte et se retranchent de ton gain. Prends un stop à 20 pips, un objectif à 40 pips et un coût d'aller-retour de 2 pips, spread et commissions compris : le gain net est de 38 pips, la perte nette de 22, et le ratio réel tombe de 2 à 1,73. Le seuil d'équilibre monte de 33,3 % à 36,7 %. Sur un trade court, les mêmes 2 pips pèsent bien plus : avec un stop à 5 pips et un objectif à 10, le ratio réel n'est plus que de 1,14 et le seuil passe à 46,7 %, assez pour faire basculer une méthode de rentable à perdante. Le calcul suppose un coût fixe par trade ; un spread qui s'élargit au moment de la sortie le rend pire, pas meilleur.
C'est une raison de plus de mesurer ton ratio réalisé sur tes trades effectivement fermés, frais inclus, plutôt que de te fier au ratio théorique de ton plan. Le ratio qui compte n'est pas celui que tu avais en tête à l'entrée, c'est celui qui apparaît dans ton compte après que tout a été payé. Le seuil de rentabilité frais compris, pour un trade comme pour un système, est calculé dans le guide sur le break-even en trading.
Le mesurer automatiquement avec Tradoshi
Calculer ton R réel à la main est fastidieux et source d'erreurs. Tradoshi le fait pour toi : il lit ton stop loss dans tes ordres et en déduit ton R-multiple sur chaque trade, sans que tu aies rien à saisir. Tu vois ton ratio réalisé, pas celui que tu imaginais.
- R-multiple automatique : ton risque initial est lu depuis tes stops, ton R est calculé sur chaque trade fermé.
- Ratio réalisé moyen : tu vois d'un coup d'œil si tes sorties tiennent tes promesses ou les trahissent.
- Croisé au win rate : ratio et taux de réussite sont affichés ensemble, jamais l'un sans l'autre.
- Suivi dans le temps : ton R moyen par période te montre si tu progresses vraiment.
Questions fréquentes
Un ratio 1:1 peut-il être rentable ?
Oui, à condition d'avoir un win rate supérieur à 50 %, hors frais. Le ratio ne se juge jamais seul : c'est la combinaison ratio + win rate qui détermine l'espérance. Un 1:1 avec 55 % de réussite rend +0,10 R par trade ; le même à 45 % rend −0,10 R.
Quel est un bon ratio risque/récompense ?
Aucune des études lues pour ce guide n'établit un ratio valable pour tous, et les repères qui circulent, « jamais sous 1:2 », « viser 1:3 », sont des usages, pas des mesures. Chaque ratio fixe un taux de réussite d'équilibre, 1 ÷ (1 + ratio), et un objectif plus lointain est touché moins souvent : le bon ratio est celui que tes trades tiennent réellement, frais compris, avec une espérance positive.
Pourquoi mon win rate baisse quand je vise plus loin ?
Parce que plus ton objectif est éloigné, plus le prix a d'occasions de se retourner avant de l'atteindre. Un objectif à 1:5 est mécaniquement touché moins souvent qu'un objectif à 1:2. C'est le compromis fondamental entre ratio et fréquence de réussite : tu ne peux pas maximiser les deux en même temps.
C'est quoi exactement un R ?
1 R est ton risque initial sur un trade, la distance entre ton entrée et ton stop initial, exprimée en argent : c'est la définition du Van Tharp Institute, qui exprime tout résultat en multiple de ce risque. Un gain de +2 R signifie que tu as gagné deux fois ce que tu risquais. Raisonner en R permet de comparer des trades de tailles différentes sur une même échelle.
Le ratio prévu et le ratio réel sont-ils souvent différents ?
Ils ne coïncident que si tu sors exactement à l'objectif ou exactement au stop, sans frais ni glissement. Une sortie anticipée, un stop déplacé, un ordre stop exécuté au-delà de son niveau, et le ratio réalisé s'écarte du ratio planifié, dans le mauvais sens. C'est pourquoi mesurer ton R réel, à partir de tes trades exécutés, est bien plus utile que le ratio que tu avais en tête à l'entrée.
Faut-il serrer son stop pour améliorer son ratio ?
Non. Serrer le stop fait monter le ratio affiché, mais le place dans le bruit normal du marché, où il saute plus souvent : le taux de réussite baisse avec. L'élargir fait l'inverse : le ratio baisse, et la perte en argent grossit si la taille de position ne baisse pas. Le stop se place là où ta thèse est invalidée ; si le ratio qui en résulte est mauvais, la bonne réponse est de ne pas prendre le trade.
Comment calculer le seuil de rentabilité d'un ratio ?
Seuil = 1 ÷ (1 + ratio), hors frais. Pour un 1:2, ça donne 1 ÷ 3, soit 33,3 % ; pour un 1:3, 25 %. Au-dessus de ce taux de réussite tu gagnes, en dessous tu perds. Frais compris, le seuil monte : avec un stop à 20 pips, un objectif à 40 et 2 pips de frais par aller-retour, il passe à 36,7 %.
Combien de trades faut-il pour connaître son taux de réussite ?
Plus qu'on ne croit. Avec la méthode de Wilson, un taux de 50 % mesuré sur 30 trades se situe, à 95 %, entre 33 % et 67 % environ ; sur 100 trades, entre 40 % et 60 %. Sur trente trades, tu ne sais donc pas si tu es au-dessus ou en dessous du seuil d'un 1:2. Mesure sur des centaines de trades avant de conclure.