 Por Benjamin Roure L'Hermitte
El backtesting prueba tu estrategia sobre el pasado, el forward testing la prueba sobre el futuro. Esa diferencia, en apariencia sutil, es en realidad fundamental: separa una estrategia que parece funcionar de una estrategia que funciona de verdad. Esta guía te explica la diferencia entre backtesting y forward testing, por qué ambos son imprescindibles, y en qué orden usarlos para validar una estrategia sin equivocarte.
- El backtesting prueba sobre datos pasados, el forward testing sobre datos nuevos.
- El forward test es el verdadero juez: comprueba la ventaja sobre datos jamás usados para construir la estrategia.
- El backtest filtra, el forward test confirma: son complementarios, no intercambiables.
- El orden importa: backtest primero, forward test después, capital serio en último lugar.
Una estrategia puede mostrar un backtest soberbio y fracasar en real, y la diferencia entre ambos no es una impresión: se ha medido, en poblaciones distintas de los traders particulares, en los estudios citados más abajo. No es una paradoja, es la consecuencia directa de una trampa que el forward testing permite precisamente evitar, y con la que uno se encuentra en cuanto descubre el backtesting. Comprender la diferencia entre estas dos formas de prueba es esencial para no comprometer tu capital sobre una ilusión.
El backtesting y el forward testing no se oponen, se complementan dentro de una secuencia de validación. Cada uno cumple un papel distinto, y saltarse uno de los dos equivale a validar tu estrategia a medias. Esta guía aclara qué prueba realmente cada uno, por qué ambos son necesarios, y cómo encadenarlos para comprometer dinero serio solo sobre una estrategia realmente probada, con referencias concretas sobre la duración prevista y las trampas psicológicas propias de cada etapa.
Dos pruebas, dos preguntas
Antes de ir más lejos, hay que distinguir bien las dos etapas. El backtesting y el forward testing responden a dos preguntas distintas. El backtesting pregunta: ¿habría ganado esta estrategia en el pasado? Aplica tus reglas a datos históricos para simular tus operaciones. El forward testing pregunta: ¿gana esta estrategia sobre datos que nunca ha visto? Aplica tus reglas hacia adelante, sobre datos posteriores a los que han servido para construir la estrategia.
Esa distinción es crucial, más de lo que parece a primera vista, porque las dos preguntas no tienen el mismo valor. Responder sí a la primera es necesario pero fácil de amañar, voluntariamente o no. Responder sí a la segunda es mucho más difícil y mucho más significativo, porque demuestra que tu ventaja existe con independencia de los datos que han servido para calibrarla. Guardar un tramo del histórico aparte no basta para plantear esa segunda pregunta: en el documento de trabajo de Harvey, Liu y Zhu publicado por el NBER, que trata de los factores que supuestamente explican la rentabilidad de las acciones, los autores señalan que reservar datos no es una verdadera prueba fuera de muestra, puesto que todos esos datos siguen siendo observables por el investigador, y que una verdadera prueba fuera de muestra exige datos futuros. Eso es exactamente lo que hace el forward test, y es lo que lo convierte en un juez mucho más severo y mucho más fiable que el backtesting: no puede retocarse después como sí puede hacerlo un backtest demasiado optimizado.
El problema que resuelve el forward test
El forward testing existe para resolver un problema fundamental del backtesting: el sobreajuste. Cuando construyes y optimizas una estrategia sobre datos pasados, corres el riesgo de ajustarla tanto a esos datos concretos que acabe siendo inútil para otros. El backtest, calculado sobre los mismos datos que han servido para calibrar la estrategia, no puede detectar ese sobreajuste, porque juega en casa. La magnitud de la trampa se ha cuantificado: según el artículo de Bailey, Borwein, López de Prado y Zhu publicado en 2014 en las Notices of the American Mathematical Society, basta probar siete configuraciones independientes de una estrategia sin ninguna ventaja, sobre un backtest de dos años, para que la mejor muestre de media un ratio de Sharpe de 1 dentro de la muestra, mientras que su ratio esperado fuera de muestra es 0. Ese vicio tiene un nombre, data snooping, que el artículo de Halbert White publicado en 2000 en Econometrica considera endémico: en cuanto un mismo conjunto de datos sirve varias veces para elegir un modelo, un buen resultado puede deberse solo al azar. Los sesgos que se cuelan en la propia prueba, antes de cualquier dato nuevo, son el tema de hacer backtest de una estrategia sin engañarte.
Optimizar una estrategia y luego juzgarla sobre los mismos datos es como aprobar un examen cuyas preguntas has escrito tú. El forward test es el examen sorpresa que revela lo que sabes de verdad.
El forward test resuelve ese problema de la forma más sencilla posible: cambiando por completo de terreno. Al probar la estrategia sobre datos que nunca ha visto, comprueba que tiene una ventaja real y no solo una capacidad de ajustarse al pasado. Una estrategia sobreajustada, brillante y convincente en backtest, llega al forward test sin ventaja esperada, lo que revela su verdadera naturaleza antes de que cueste dinero real. Con una condición: que se aplique a una sola configuración, elegida antes de empezar. El artículo citado más arriba señala que reservar una parte de los datos no tiene en cuenta el número de intentos realizados antes de quedarse con un ajuste, y por tanto no puede juzgar la representatividad de un backtest; los mismos autores, en «The Probability of Backtest Overfitting», publicado en 2017 en el Journal of Computational Finance, consideran esas técnicas clásicas poco fiables e imprecisas en el contexto de los backtests de inversión. Hacer forward test de diez variantes y quedarse con la mejor es repetir un backtest sobre datos nuevos, con la misma trampa. Es esa capacidad de desenmascarar el sobreajuste, cuando se aplica a una sola estrategia, la que vuelve indispensable el forward testing, sea cual sea el cuidado puesto en la construcción del backtest inicial.
Las formas del forward testing
El forward testing puede tomar varias formas, de la más prudente a la más comprometida. La forma más segura es el paper trading, o trading simulado: aplicas tu estrategia en tiempo real pero sin dinero, anotando tus operaciones como si fueran reales. La cuenta demo de un bróker es su forma más habitual, y la documentación de TradingView sobre su Paper Trading presenta de hecho ambas como una sola y misma herramienta, que ejecuta órdenes con dinero simulado y, según ella, con la misma experiencia de ejecución que en real, sin el riesgo financiero. Eso te permite probar sobre datos nuevos sin riesgo alguno, al precio de un realismo incompleto, tanto en la ejecución como en la emoción.
La forma más reveladora es el forward test con tamaño real pequeño: operas tu estrategia con dinero real, pero arriesgando muy poco. Eso añade la dimensión psicológica y las fricciones reales que la simulación no reproduce por completo, y las propias plataformas lo dicen. Según la documentación de Interactive Brokers sobre sus cuentas de paper trading, las órdenes de una cuenta simulada nunca se ejecutan en una bolsa, las ejecuciones se simulan a partir del mejor precio mostrado, sin acceso a la profundidad del libro, y las órdenes stop siempre se simulan, lo que puede dar un comportamiento algo distinto al de una cuenta real. En TradingView, el anuncio de la incorporación de las comisiones al Paper Trading precisa que están desactivadas por defecto. Puedes combinar ambas: paper trading primero para verificar la mecánica, y después tamaño real pequeño para validar en condiciones auténticas antes de subir de tamaño. Esa progresión gradual limita la exposición financiera durante la fase más incierta del proceso, aquella en la que la estrategia aún no ha demostrado que se sostiene sobre datos desconocidos.
El orden de validación
La eficacia de estas pruebas depende de su encadenamiento en el orden correcto. Se empieza siempre por el backtest, porque es rápido y elimina a bajo coste las malas ideas: es inútil hacer forward test durante semanas de una estrategia que ya pierde en el pasado. El backtest es el primer filtro, el que separa rápido lo prometedor de lo desesperado.
| Etapa | Papel | Qué valida |
|---|---|---|
| 1. Backtest | Filtro rápido | ¿Tiene la idea algo parecido a una ventaja? |
| 2. Forward test | Juez severo | ¿Se sostiene la ventaja sobre datos nuevos? |
| 3. Tamaño pequeño | Prueba real | ¿Se sostiene la ventaja con costes y emociones? |
| 4. Subida de tamaño | Despliegue | Progresivamente, una vez confirmada la ventaja |
Esta secuencia protege tu capital en cada una de las etapas del camino. Una estrategia solo merece pasar a la etapa siguiente si ha superado con claridad la anterior, y el capital serio solo llega en último lugar, una vez confirmada la ventaja de principio a fin y no antes. Saltarse una etapa, en particular el forward test, es comprometer dinero real sobre una estrategia que nunca ha demostrado más que una cosa: que encajaba bien con un pasado elegido por uno mismo.
El seguimiento real prolonga el forward test
El forward testing no se detiene cuando pasas a real, se prolonga de forma natural en el seguimiento de tus operaciones reales. Cada operación real es un dato adicional que confirma o desmiente que tu ventaja se sostiene en el tiempo. Al comparar en continuo tus estadísticas reales con las de tu backtest, compruebas que tu estrategia sigue funcionando y detectas pronto una eventual degradación.
Esa continuidad es esencial porque una ventaja nunca está adquirida de forma definitiva, y tratar una estrategia validada como definitivamente segura es una de las formas más discretas de relajar la vigilancia con el tiempo. La degradación se ha medido en series largas. En el estudio de Sullivan, Timmermann y White publicado en 1999 en el Journal of Finance, 7846 reglas de trading técnico se aplican a cien años de cotizaciones diarias del Dow Jones: en el periodo 1897-1986, la mejor regla bate la referencia incluso tras corregir la minería de datos, pero en los diez años siguientes, de 1987 a 1996, los autores apenas encuentran pruebas de que una regla técnica haya tenido valor económico. En otra población, 97 variables consideradas capaces de predecir la rentabilidad de las acciones, el estudio de McLean y Pontiff publicado en 2016 en el Journal of Finance mide rentabilidades de cartera un 26 % inferiores fuera de muestra y un 58 % inferiores tras la publicación. Ninguno de los dos trata de traders particulares, pero el mecanismo vale para cualquier sistema: las condiciones de mercado evolucionan, y una estrategia validada puede degradarse con el tiempo. El seguimiento de tus operaciones reales es por tanto un forward test permanente, que te dice en todo momento si tu ventaja sigue en pie. Es el último eslabón de una cadena de validación que va del backtest inicial hasta el seguimiento continuo de tu rendimiento real.
¿Cuánto debe durar un forward test?
La cuestión de la duración vuelve a menudo, y la respuesta depende menos del calendario que del número de operaciones. La referencia que se lee en todas partes, 30 a 50 operaciones, es una costumbre, no un umbral estadístico. El cálculo lo muestra: con el intervalo de confianza que presenta el manual de estadística del NIST, el instituto estadounidense de normas, un win rate del 50 % medido sobre 30 operaciones se sitúa, al 95 %, entre el 33 % y el 67 % aproximadamente, entre el 37 % y el 63 % sobre 50 operaciones, entre el 40 % y el 60 % sobre 100 operaciones, y hacen falta 400 operaciones para estrecharlo entre el 45 % y el 55 %. Con 30 operaciones, un forward test no distingue por tanto una estrategia al 45 % de una estrategia al 60 %. Para una estrategia que toma una operación al día, 100 operaciones representan veinte semanas; para una estrategia que toma una por semana, cerca de dos años.
Esa restricción cambia lo que se puede esperar de un forward test. Por sí solo, rara vez demostrará que tu ventaja existe: su papel es detectar una desviación grosera respecto al backtest, un error en la aplicación de las reglas o un comportamiento que no habías previsto, y después prolongarse en el seguimiento de tus operaciones reales, donde la muestra acaba creciendo. Un forward test cortado tras cinco o diez operaciones, por una impresión, no dice nada: con diez operaciones, el mismo win rate del 50 % se sitúa entre el 24 % y el 76 % aproximadamente. Un forward test acortado no aporta casi ninguna garantía adicional respecto al backtest solo.
Las trampas del forward test
El forward test tiene sus propias trampas, distintas de las del backtest. La primera afecta al paper trading: sin dinero real en juego, la presión psicológica es distinta, y es posible tomar en simulación operaciones que no se habrían tomado con capital de verdad, o al revés cortar una posición con menos dudas. Los reguladores estadounidenses de los mercados de futuros lo han inscrito en una mención obligatoria: la regla 4.41 de la CFTC exige a los operadores de fondos y a los asesores de trading sujetos a ella, cuando presentan resultados simulados, escribir que no representan una operativa real y que unas operaciones nunca ejecutadas pueden haber compensado mal el efecto de factores como la falta de liquidez, y la regla 2-29 de la NFA, el organismo de autorregulación de esos mercados, añade en su mención prescrita que el trading hipotético no implica ningún riesgo financiero, y que la capacidad de soportar pérdidas o de atenerse a un programa de trading pese a las pérdidas son puntos materiales que pueden degradar los resultados reales. El paper trading prueba la mecánica de la estrategia, pero prueba mal tu capacidad de ejecutarla bajo presión real.
La otra trampa clásica es el abandono prematuro: tras una racha de pérdidas al inicio del forward test, la tentación es concluir que la estrategia no funciona, cuando esa racha puede formar perfectamente parte del comportamiento normal previsto por el backtest. Antes de juzgar decepcionante un forward test, hay que comparar sus resultados con las referencias del backtest (drawdown máximo, racha de pérdidas típica) para saber si la diferencia es realmente significativa o simplemente una varianza normal, la que los intervalos dados más arriba hacen visible.
Un ejemplo con cifras: del backtest al forward test
Tomemos un ejemplo concreto. Un trader hace backtest de una estrategia sobre tres años de datos y obtiene un profit factor de 1,6 con un drawdown máximo del 12 %. Lanza después un forward test con tamaño real pequeño y, tras 40 operaciones, observa un profit factor de 1,3 con un drawdown del 9 %. Esas cifras son distintas de las del backtest, lo que es normal: con 40 operaciones, un win rate del 50 % se conoce con unos quince puntos de margen, y la diferencia entre 1,3 y 1,6 no se distingue del azar. Lo que se juzga es que las referencias se respetan: la estrategia sigue siendo rentable, y su drawdown se mantiene dentro del límite del backtest.
Un escenario distinto: ese mismo trader podría observar, tras 40 operaciones de forward test, un profit factor de 0,7 con un drawdown del 22 %, es decir, cerca del doble del drawdown máximo del backtest, y por encima del umbral de una vez y media, el 18 %, fijado antes de empezar. En ese caso la señal es clara: la estrategia no se comporta como estaba previsto sobre datos nuevos, lo que es el signo clásico de un sobreajuste del backtest inicial, o de un error en la aplicación de las reglas. La diferencia entre estos dos escenarios ilustra exactamente por qué existe el forward test: revela lo que el backtest solo nunca puede demostrar.
Cuándo detener un forward test que fracasa
Saber cuándo detener un forward test decepcionante es tan importante como saber empezarlo. La regla más sencilla es fijar, antes de lanzar el forward test, un umbral de fracaso claro: por ejemplo, un drawdown que supere en una vez y media el drawdown máximo del backtest, o una racha de pérdidas consecutivas netamente superior a la observada en backtest. Ese coeficiente de una vez y media es una convención, no un umbral estadístico: su valor está en que se fija en frío, antes de ver los primeros resultados, lo que evita moverlo después para convencerte de que la estrategia todavía funciona.
Si se cruza ese umbral, la decisión más sana es detener el forward test, volver al backtest y buscar qué ha cambiado: condiciones de mercado distintas, error en la aplicación real de las reglas, o simplemente sobreajuste del backtest inicial. Seguir operando una estrategia que ha fracasado con claridad su forward test, esperando que se recupere, es una de las formas más seguras de convertir una pérdida controlada en un daño serio.
Ajustar el tamaño de posición durante el forward test
Una cuestión práctica vuelve a menudo: ¿qué tamaño de posición usar durante un forward test real? La respuesta más prudente es arriesgar una fracción, por ejemplo un cuarto o un quinto, de tu tamaño de posición habitual, mientras la estrategia demuestra su valor sobre datos nuevos. No hay una fracción estadísticamente correcta: debe ser lo bastante pequeña para limitar los daños si la estrategia fracasa, y lo bastante grande para que quede dinero real en juego y la presión psicológica siga siendo auténtica.
Una vez superado el forward test, la subida de tamaño debe seguir siendo progresiva más que brusca: duplicar el tamaño de golpe tras un buen forward test expone a un cambio de comportamiento que nada ha probado. Subir por escalones, revalidando en cada etapa que la estrategia sigue comportándose como se esperaba, vale más que saltar directamente al tamaño objetivo.
Cómo asegura Tradoshi tu forward test permanente
El propio backtest lo puedes hacer en Tradoshi: el módulo Backtesting, en beta, reproduce el histórico vela a vela, simula tus órdenes con costes realistas y puntúa cada sesión con las mismas estadísticas que tu diario. Está incluido desde el plan Pro.
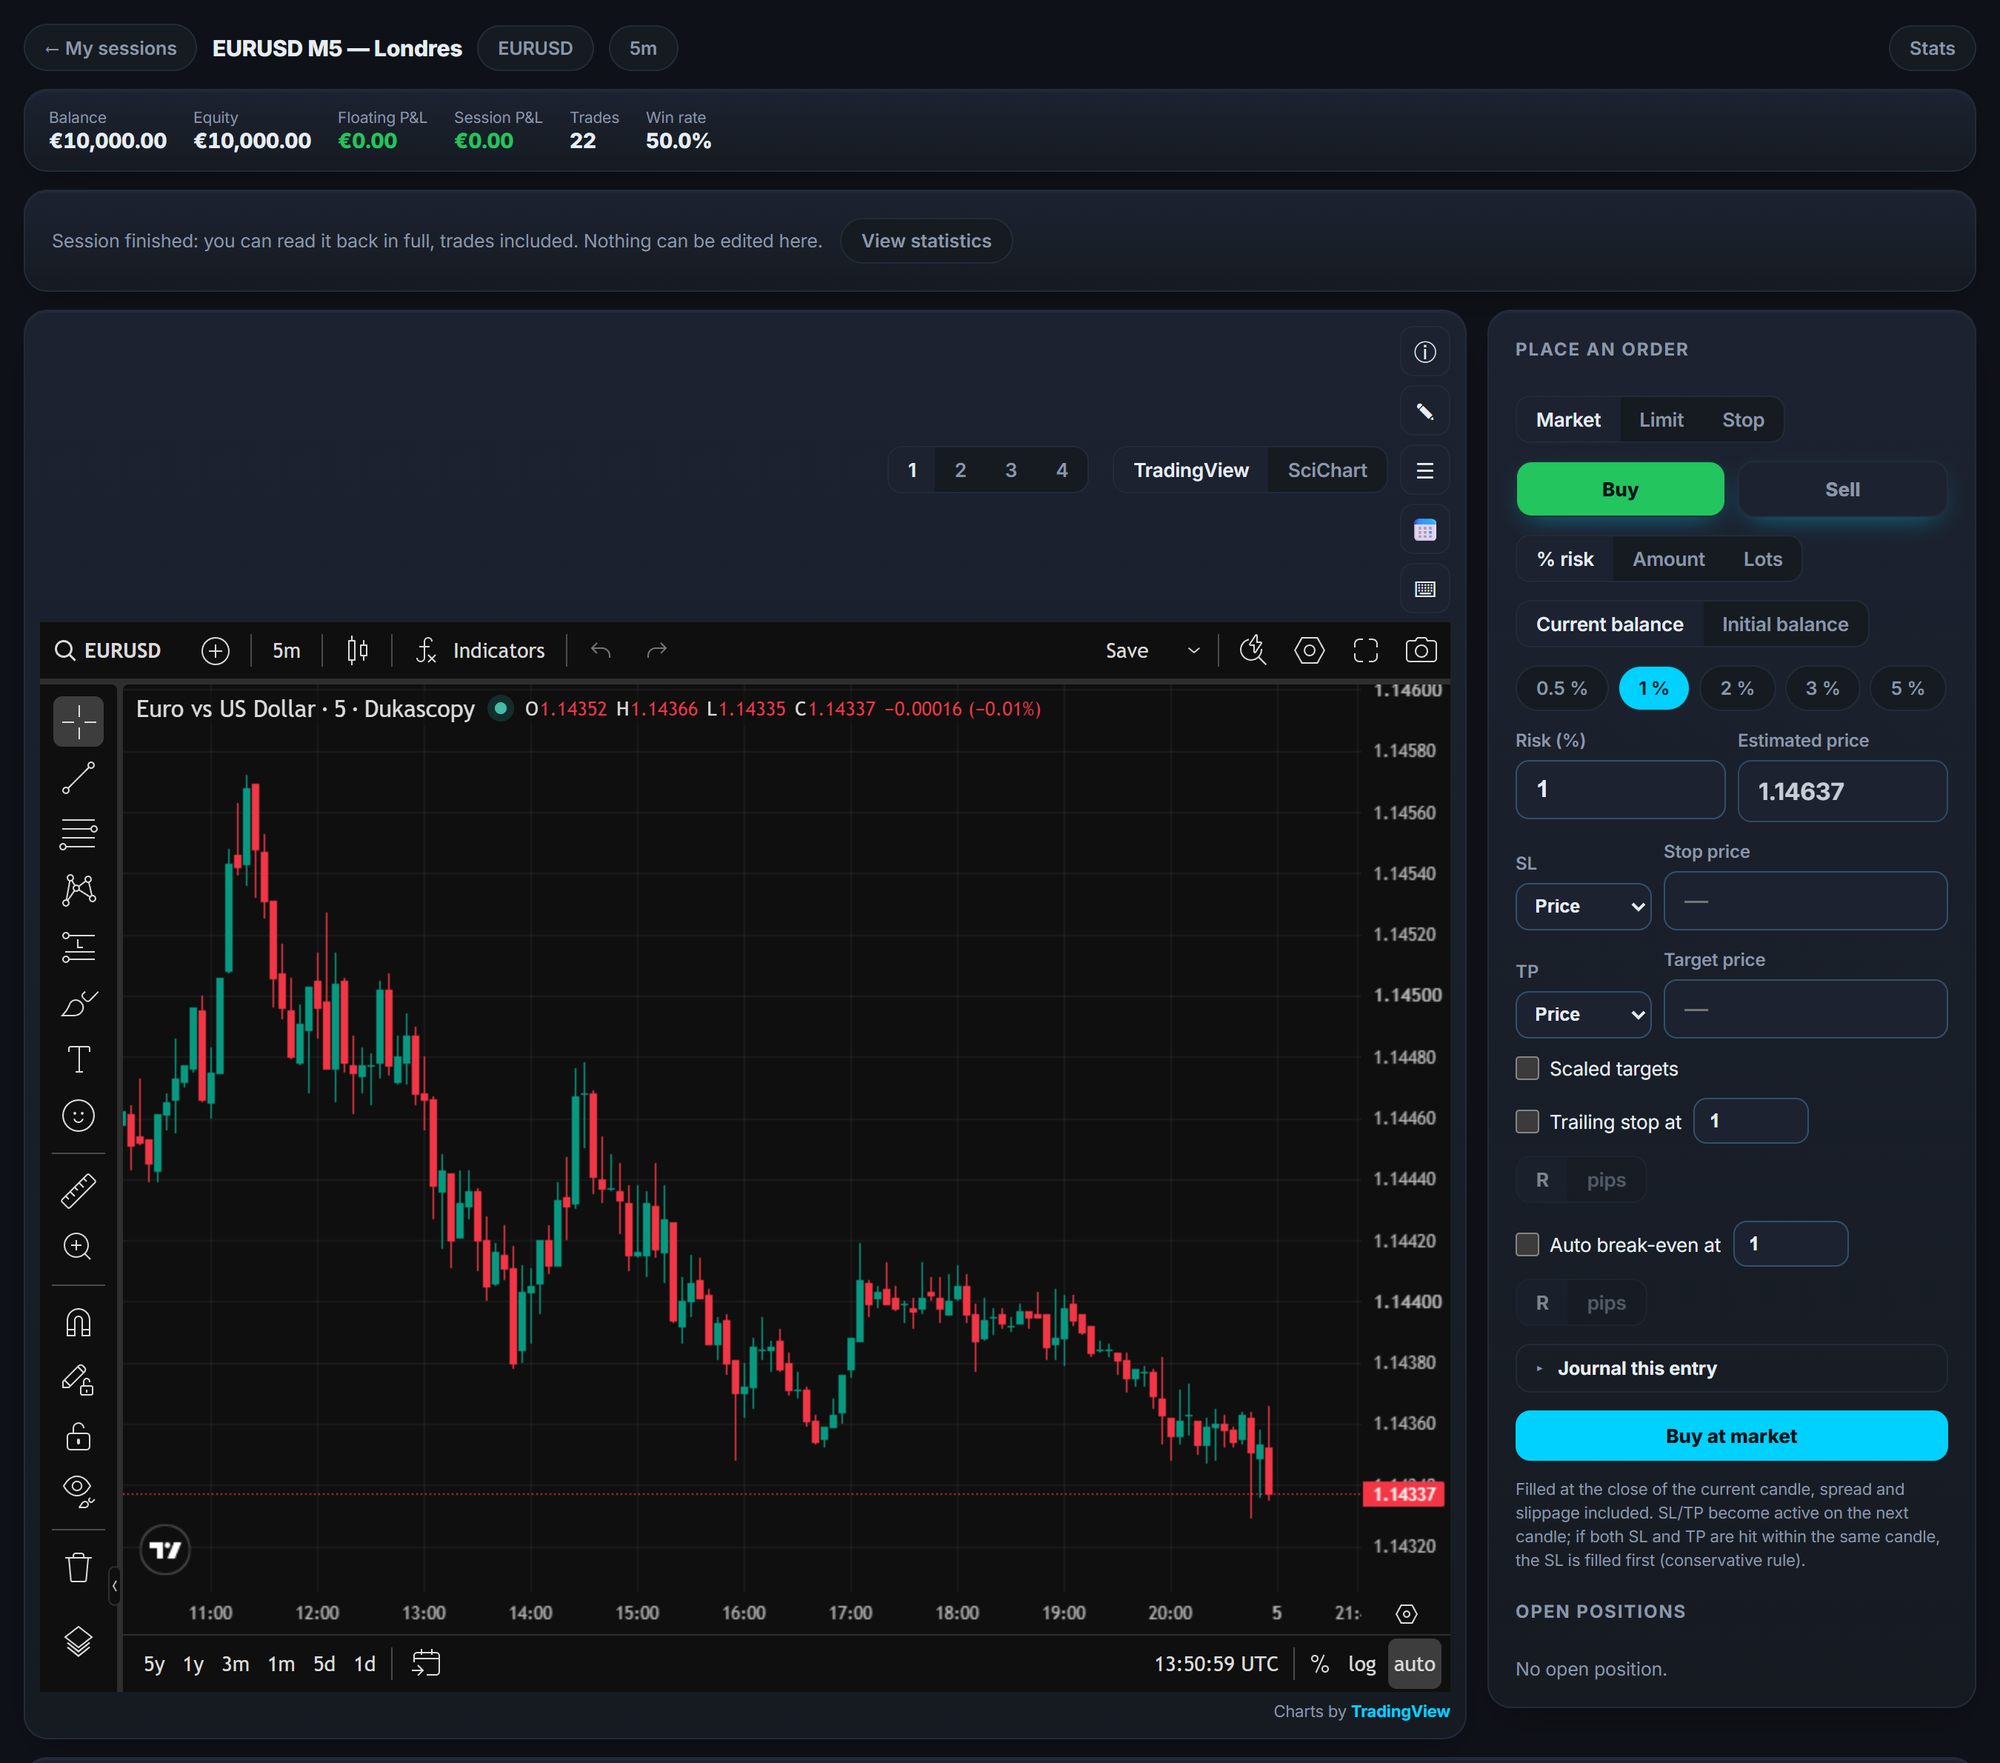
Tradoshi es tu forward test permanente: sigue tus estadísticas reales y las compara con tus referencias de backtest, para comprobar en continuo que tu ventaja se sostiene sobre los datos nuevos de tu trading real.
- Estadísticas reales actualizadas en cada sincronización, que comparar con tu backtest.
- Importación CSV para integrar en tu seguimiento tus resultados de paper trading o de cuenta demo.
- Drawdown y racha de pérdidas reales para comprobar que se mantienen dentro de tus referencias.
- Seguimiento en el tiempo para detectar pronto una ventaja que se degrada, el verdadero riesgo de una estrategia validada.
Probar sin pagar: lo que cubre realmente lo gratuito
Probar una estrategia sin gastar nada es posible en todos los mercados habituales. El test manual, vela a vela, no cuesta nada, las plataformas de los brókers incluyen un motor de test (el sitio de MetaTrader 5 ofrece el terminal en descarga gratuita, Strategy Tester incluido), y los datos de un año bastan a menudo para descartar una idea que no se sostiene. Lo gratuito solo se vuelve limitante el día en que quieres miles de operaciones sobre datos limpios.
Probar un sistema siempre vuelve a la misma disciplina. Lo que cambia de un mercado a otro no es el método sino el dato necesario: las acciones exigen históricos corregidos, los futuros contratos empalmados, las opciones la volatilidad implícita, lo que hace del backtesting de opciones un caso aparte.
El verdadero coste de un test no es el programa, es el tiempo. Una estrategia mal definida hace perder más horas de las que ninguna suscripción hace perder euros.
Preguntas frecuentes
¿Qué diferencia hay entre backtesting y forward testing?
El backtesting prueba tu estrategia sobre datos pasados (¿habría ganado ayer?), el forward testing la prueba sobre datos nuevos que no ha usado para construirse (¿gana sobre datos desconocidos?). El forward test es un juez mucho más severo y fiable, porque demuestra que la ventaja existe con independencia de los datos que han servido para calibrarla.
¿Por qué es tan importante el forward testing?
Porque resuelve el problema del sobreajuste, que el backtest no puede detectar. Una estrategia demasiado optimizada sobre datos pasados puede mostrar un backtest soberbio y después hundirse en real. El forward test, al probarla sobre datos nunca vistos, desenmascara ese sobreajuste antes de que cueste dinero real.
¿Qué es el paper trading?
Es una forma de forward testing en la que aplicas tu estrategia en tiempo real pero sin dinero real, anotando tus operaciones como si fueran reales. Eso te permite probar tu estrategia sobre datos nuevos sin ningún riesgo financiero, al precio de una ligera falta de realismo emocional y de fricciones (costes, ejecución) que una prueba con tamaño real pequeño reproduce mejor.
¿En qué orden validar una estrategia?
Backtest primero (filtro rápido que elimina las malas ideas y da las referencias), después forward test (juez severo sobre datos nuevos, en paper trading y luego tamaño real pequeño), y por último subida de tamaño progresiva una vez confirmada la ventaja. El capital serio solo llega al final. Cada etapa se cruza únicamente si la anterior se ha superado.
¿Se detiene el forward testing al pasar a real?
No, se prolonga en el seguimiento de tus operaciones reales. Cada operación real confirma o desmiente que tu ventaja se sostiene en el tiempo. Al comparar en continuo tus estadísticas reales con tu backtest, detectas pronto una eventual degradación, porque una ventaja nunca está adquirida de forma definitiva: las condiciones de mercado evolucionan y una estrategia validada puede degradarse.
¿Cuántas operaciones hacen falta para un forward test fiable?
No hay un umbral estadístico en 30 o 50 operaciones, es una costumbre. Con 30 operaciones, un win rate del 50 % se sitúa, al 95 %, entre el 33 % y el 67 % aproximadamente; con 100 operaciones, entre el 40 % y el 60 %; hacen falta 400 operaciones para estrecharlo entre el 45 % y el 55 %. Un forward test sirve por tanto primero para detectar una desviación grosera respecto al backtest, y después se prolonga en el seguimiento de tus operaciones reales. Cortado tras cinco o diez operaciones, no aporta casi ninguna garantía adicional respecto al backtest solo.
¿Cuándo hay que detener un forward test que fracasa?
Fija un umbral de fracaso antes de lanzar la prueba, por ejemplo un drawdown que supere en una vez y media el del backtest. Ese coeficiente es una convención, no un umbral estadístico: su valor está en que se fija antes de ver los resultados. Si se cruza ese umbral, la decisión más sana es detenerlo, volver al backtest y buscar qué ha cambiado, en lugar de seguir operando esperando que la estrategia se recupere.
¿Basta una cuenta demo para un forward test?
Para la mecánica, sí: una cuenta demo aplica tus reglas en tiempo real, sobre datos que tu backtest nunca ha visto, y eso es un forward test. Lo que no reproduce, las propias plataformas lo documentan: en Interactive Brokers, las órdenes de una cuenta simulada no pasan por ninguna bolsa, las ejecuciones se simulan a partir del mejor precio mostrado y las órdenes stop siempre se simulan; en TradingView, las comisiones del Paper Trading están desactivadas por defecto. Activa los costes, anota tus operaciones como en real, y después pasa a tamaño real pequeño para probar lo que ninguna simulación contiene: tu comportamiento cuando la pérdida es real.