 Por Benjamin Roure L'Hermitte
El backtesting es probar una estrategia sobre datos pasados para ver si habría sido ganadora antes de arriesgar tu dinero. Saltarse esa etapa es operar un sistema que nunca ha demostrado que funciona. Esta guía te explica qué es el backtesting, para qué sirve realmente, sus límites, y cómo usarlo sin engañarte.
- El backtesting prueba una estrategia sobre el pasado antes de arriesgar tu capital.
- Te da las estadísticas de referencia de tu sistema: win rate, profit factor, drawdown.
- Tiene límites: el pasado no garantiza el futuro, y los sesgos pueden falsear tus resultados.
- Es un filtro, no una prueba: elimina malas ideas más que valida las buenas.
Antes de comprometer dinero real en una estrategia se impone una pregunta: ¿habría ganado en el pasado? El backtesting responde a esa pregunta aplicando tus reglas a datos históricos, para simular lo que habrían dado tus operaciones. Es una forma de comprobar que una idea se sostiene antes de confrontarla con el mercado con capital de verdad.
El backtesting es una herramienta potente pero a menudo mal entendida y mal usada. Bien hecho, te dice si tu estrategia tiene una ventaja y te da referencias valiosas; mal hecho, te da una falsa confianza en un sistema que nunca funcionará en real. Esta guía te muestra qué es realmente el backtesting, y qué puede y qué no puede hacer.
Lo que hace el backtesting
El backtesting consiste en aplicar las reglas precisas de tu estrategia a datos de mercado pasados, como si hubieras operado durante ese periodo. Para cada señal que habría generado tu estrategia, simulas la operación, anotas su resultado, y acumulas así un histórico de rendimiento virtual. Al final obtienes las estadísticas que habría producido tu estrategia en el periodo probado. Las plataformas lo definen igual: según la documentación del probador de estrategias de MetaTrader 5, la herramienta sirve para probar y optimizar estrategias de trading antes de usarlas en real, y la ayuda de TradingView sobre el Bar Replay presenta la reproducción de las velas como una forma de simular los movimientos de precio pasados para probar una estrategia.
Ese proceso tiene un valor inmediato: te dice si tu idea tiene un atisbo de ventaja antes de arriesgar un céntimo. Una estrategia que pierde con claridad en backtest no merece tu capital, y saberlo antes de operar te ahorra pérdidas reales. El backtesting es por tanto ante todo un filtro de malas ideas, una forma de eliminar rápido lo que no funciona sin pagar por aprenderlo en directo.
Las referencias que te da
Más allá del simple veredicto de ganador o perdedor, el backtesting te proporciona las estadísticas de referencia de tu estrategia: su win rate esperado, su profit factor, su esperanza, y sobre todo su racha de pérdidas típica y su drawdown máximo. Esas referencias son valiosas, porque te dicen cómo es el comportamiento normal de tu sistema. Un probador automático las calcula por sí mismo: la ayuda de MetaTrader 5 sobre el informe de prueba define el profit factor como la relación entre el beneficio bruto y la pérdida bruta, el expected payoff como el resultado medio de una operación, y recoge la serie más larga de operaciones perdedoras.
Conocer esas referencias tiene una consecuencia práctica importante: te permite atravesar las malas rachas sin pánico. Cuando sabes que tu estrategia encadena normalmente hasta siete pérdidas seguidas, por ejemplo, una racha de cinco pérdidas no te hace dudar ni abandonar. Sin esas referencias, cada drawdown parece una catástrofe y empuja a cambiar de sistema en el peor momento. El backtesting te da el mapa del terreno antes de adentrarte en él.
Sus límites reales
El backtesting tiene límites que hay que conocer para no equivocarse. El primero y más importante: el pasado no garantiza el futuro. Una estrategia que ha funcionado bien sobre datos históricos puede fracasar en real si cambian las condiciones de mercado. El backtesting mide lo que ha pasado, no lo que va a pasar, y esa distinción es crucial. La diferencia se ha medido en una población distinta de los traders particulares, carteras de acciones construidas sobre 97 variables consideradas capaces de predecir las rentabilidades: el estudio de McLean y Pontiff publicado en 2016 en el Journal of Finance encuentra rentabilidades un 26 % inferiores fuera de muestra y un 58 % inferiores tras la publicación.
Un buen backtest no demuestra que tu estrategia ganará mañana. Solo demuestra que podría haber ganado ayer, lo que es necesario pero está lejos de ser suficiente.
Otros límites tienen que ver con la calidad de la simulación: los costes, el slippage y los precios de ejecución reales son difíciles de reproducir con fidelidad, y un backtest demasiado optimista en esos puntos da resultados mejores que la realidad. El regulador estadounidense de los mercados de derivados lo ha convertido en una mención obligatoria: la regla 4.41 de la CFTC exige a los operadores de fondos y a los asesores de trading sujetos a ella, cuando presentan rendimientos simulados, escribir que tienen limitaciones inherentes, que no representan una operativa real, que unas operaciones nunca ejecutadas pueden haber compensado mal el efecto de factores de mercado como la falta de liquidez, y que esos programas se diseñan con el beneficio de la retrospectiva. Hay que integrar por tanto siempre costes realistas y desconfiar de los backtests perfectos. El backtesting es una herramienta de validación parcial, no una garantía, y tomarlo por una prueba absoluta sale caro.
La trampa del sobreajuste
La trampa más insidiosa del backtesting es el sobreajuste, u optimización excesiva. Consiste en pulir tanto tu estrategia para que encaje a la perfección con los datos pasados que acaba siendo inútil para el futuro. Al ajustar decenas de parámetros hasta obtener un backtest magnífico, se acaba modelando el azar del periodo probado en lugar de una ventaja real. Según el artículo de Bailey, Borwein, López de Prado y Zhu publicado en 2014 en las Notices of the American Mathematical Society, incluso cuando la idea de partida no tiene ninguna ventaja, es muy probable encontrar un ajuste brillante sobre el histórico, y su rendimiento fuera de muestra será casi con certeza inferior al del backtest. Las demás formas de falsear una prueba sin querer se repasan en hacer backtest de una estrategia sin engañarte.
Una estrategia sobreajustada se reconoce por su complejidad y su fragilidad: tiene numerosas reglas muy específicas, y sus resultados se hunden en cuanto se cambian un poco los parámetros o el periodo. La respuesta es la sencillez y la solidez: una estrategia con pocas reglas, que funciona de forma correcta en varios periodos e instrumentos, es mucho más fiable que una estrategia perfecta en un solo periodo. Un backtest demasiado bonito debe despertar desconfianza, no entusiasmo.
Backtest y forward test
El backtesting no basta nunca por sí solo; debe completarse con un forward test. El forward test consiste en aplicar tu estrategia en condiciones reales o simuladas, sobre datos que no has usado para construirla, a menudo con un tamaño pequeño al principio. Es la verdadera prueba de la verdad, porque comprueba que tu ventaja se sostiene sobre datos desconocidos, no solo sobre los que han servido para calibrarla. Los probadores prevén esa separación: en la documentación de MetaTrader 5 citada más arriba, la opción Forward corta el periodo probado en dos partes, para evitar el ajuste a determinados intervalos de tiempo.
La combinación de ambos es el enfoque correcto: el backtest elimina rápido las malas ideas y da las referencias, el forward test confirma que la estrategia funciona fuera del pasado que ha servido para construirla. Una estrategia que supera ambas etapas merece tu confianza, una que solo destaca en backtest es sospechosa. No comprometer nunca capital serio basándose solo en un backtest es una regla de prudencia esencial. Lo que prueba cada etapa, y cuántas operaciones hacen falta para concluir, se detalla en backtesting frente a forward testing.
Cómo llevar a cabo un backtest paso a paso
Llevar a cabo un backtest serio sigue siempre la misma lógica, sea cual sea la estrategia probada. La primera etapa consiste en escribir negro sobre blanco reglas precisas y sin ambigüedad: las condiciones exactas de entrada, la colocación del stop, la regla de salida, y el tamaño de posición. Una regla difusa como «entrar cuando el mercado parece listo para volver a subir» no se puede probar en backtest, porque deja demasiado espacio a la interpretación, incluida la tuya de un día para otro.
Una vez fijadas las reglas, elige un periodo y un instrumento representativos, incluyendo a ser posible distintas fases de mercado (tendencia, rango, alta volatilidad). Aplica después tus reglas operación por operación, integrando costes realistas (spread, comisión, slippage), y anota cada operación con el mismo rigor que en real. La última etapa es reunir los resultados en estadísticas aprovechables, para juzgar la estrategia con cifras y no con una impresión general.
Las estadísticas esenciales que calcular
Un backtest solo vale si extraes de él las estadísticas correctas. El win rate te dice la proporción de operaciones ganadoras, pero por sí solo no dice nada de la rentabilidad: con un 30 % de operaciones ganadoras, una estrategia está en equilibrio cuando su ganancia media vale 2,33 veces su pérdida media (70 dividido entre 30), y gana por encima de eso. El profit factor (el total de ganancias dividido entre el total de pérdidas) suele ser más elocuente, y la esperanza (la ganancia media esperada por operación) te dice en concreto cuánto aporta de media cada operación.
| Estadística | Qué mide |
|---|---|
| Win rate | Proporción de operaciones ganadoras |
| Profit factor | Ganancias totales divididas entre pérdidas totales |
| Expectancy | Ganancia media esperada por operación |
| Drawdown máximo | Peor retroceso del capital observado |
| Racha de pérdidas | Número típico de pérdidas consecutivas |
Esas estadísticas se leen juntas, nunca por separado. Un win rate alto con un profit factor cercano a 1 señala ganancias demasiado pequeñas en relación con las pérdidas; un drawdown máximo severo avisa del riesgo psicológico y financiero real de la estrategia, aunque la esperanza sea positiva sobre el papel. Toma la costumbre de mirar esas cinco cifras juntas antes de juzgar un backtest.
Un ejemplo con cifras de backtest
Para hacerlo concreto, imagina un trader que prueba en backtest una estrategia de rotura sobre 300 operaciones repartidas en tres años. Obtiene un win rate del 38 %, una ganancia media de 180 € en las operaciones ganadoras y una pérdida media de 70 € en las perdedoras. El profit factor se calcula así: (114 operaciones ganadoras x 180 €) dividido entre (186 operaciones perdedoras x 70 €), o sea 20 520 € de ganancias frente a 13 020 € de pérdidas, un profit factor de alrededor de 1,58. La esperanza sale de ahí: 7500 € de ganancia neta divididos entre 300 operaciones, es decir, 25 € por operación. Sobre ese histórico, la estrategia gana pese a un win rate inferior al 40 %. Ese win rate sigue siendo una estimación: con el cálculo del intervalo de confianza que presenta el manual de estadística del NIST, el instituto estadounidense de normas, un 38 % medido sobre 300 operaciones se sitúa, al 95 %, entre el 32,5 % y el 43,5 % aproximadamente, por encima del 28 % en el que esas ganancias y pérdidas medias se anulan (70 dividido entre 250).
Ese mismo backtest revela además una racha de nueve pérdidas consecutivas en un momento del periodo probado, y un drawdown máximo del 18 % del capital. Esas dos cifras son tan importantes como el profit factor, porque le dicen al trader qué esperar psicológicamente: si no puede aguantar nueve pérdidas seguidas sin entrar en pánico ni desviarse de su plan, la estrategia no es viable para él, aunque sea estadísticamente rentable sobre el papel.
Los errores que falsean un backtest
Más allá del sobreajuste, otros errores falsean en silencio un backtest. La minería de datos, o exceso de búsqueda en los datos, consiste en probar decenas de variantes de una estrategia sobre la misma muestra hasta encontrar una que funcione por azar. El artículo de Halbert White publicado en 2000 en Econometrica llama a esa práctica data snooping: en cuanto un mismo conjunto de datos sirve varias veces para elegir un modelo, un buen resultado puede deberse solo al azar. El artículo de Bailey y sus coautores citado más arriba le pone cifra: sobre un backtest de dos años, bastan siete configuraciones independientes de una estrategia sin ninguna ventaja para que la mejor muestre de media un ratio de Sharpe de 1 dentro de la muestra, mientras que su ratio esperado fuera de muestra es 0.
El sesgo del superviviente es otro error clásico, sobre todo en acciones: probar una estrategia únicamente sobre empresas que todavía existen hoy ignora todas las que quebraron o fueron excluidas de cotización, lo que infla los resultados. El efecto se ha medido en otra población, los fondos de inversión estadounidenses: en el estudio de Carhart, Carpenter, Lynch y Musto publicado en 2002 en la Review of Financial Studies, quedarse solo con los supervivientes infla el rendimiento medio un 0,07 % anual en muestras de un año, y un 1 % anual por encima de quince años. Por último, descuidar un tamaño de posición realista, por ejemplo probando con un tamaño fijo que nunca habría sido sostenible con el capital de partida, produce estadísticas que no se traducirán jamás en rendimiento real.
En qué periodo y en qué instrumento probar
La cuestión de la profundidad histórica surge a menudo: ¿hay que probar sobre seis meses, dos años, diez años? Cuanto más largo es el periodo, más regímenes de mercado distintos cubres (tendencia fuerte, rango, desplome, baja volatilidad), lo que hace el resultado más sólido. Una estrategia que solo funciona en los últimos seis meses de un mercado alcista quizá haya probado un solo régimen, y nada garantiza que sobreviva al próximo cambio de contexto.
Prueba también en varios instrumentos comparables, no solo en el que piensas operar. Si tu estrategia solo funciona en un instrumento concreto y se hunde en instrumentos parecidos, es una señal de alarma: quizá haya capturado una particularidad de ese instrumento en lugar de una ventaja real generalizable. Una estrategia sólida mantiene un rendimiento globalmente positivo en varios mercados próximos, aunque nunca sea idéntico de un instrumento a otro.
Relacionar el backtest con tu gestión del riesgo
El backtest no sirve solo para juzgar si una estrategia es buena, sirve también para calibrar tu gestión del riesgo. Conocer el drawdown máximo y la racha de pérdidas típica de tu estrategia te permite fijar un riesgo por operación coherente. Si el backtest muestra que son posibles nueve pérdidas consecutivas, el cálculo se hace en compuesto, porque cada pérdida se aplica al capital que queda: con un 1 % de riesgo por operación queda 0,99 elevado a 9 del capital, es decir, un drawdown de alrededor del 8,6 %; con un 3 % por operación queda 0,97 elevado a 9, es decir, un drawdown de alrededor del 24 %. Triplicar el riesgo casi triplica el bache que hay que atravesar, y te toca a ti decir cuál de los dos aguantarás sin desviarte de tu plan.
Ese uso del backtest, previo a la decisión de tamaño de posición, se descuida a menudo aunque sea uno de los más útiles. Un backtest que solo sirve para validar una ventaja deja escapar la mitad de su valor: debería decirte además cuánto arriesgar por operación para que la estrategia siga siendo vivible a lo largo del tiempo, sin exponerte nunca a una pérdida que amenace tu cuenta o tu mente.
Cómo completa Tradoshi tu backtesting
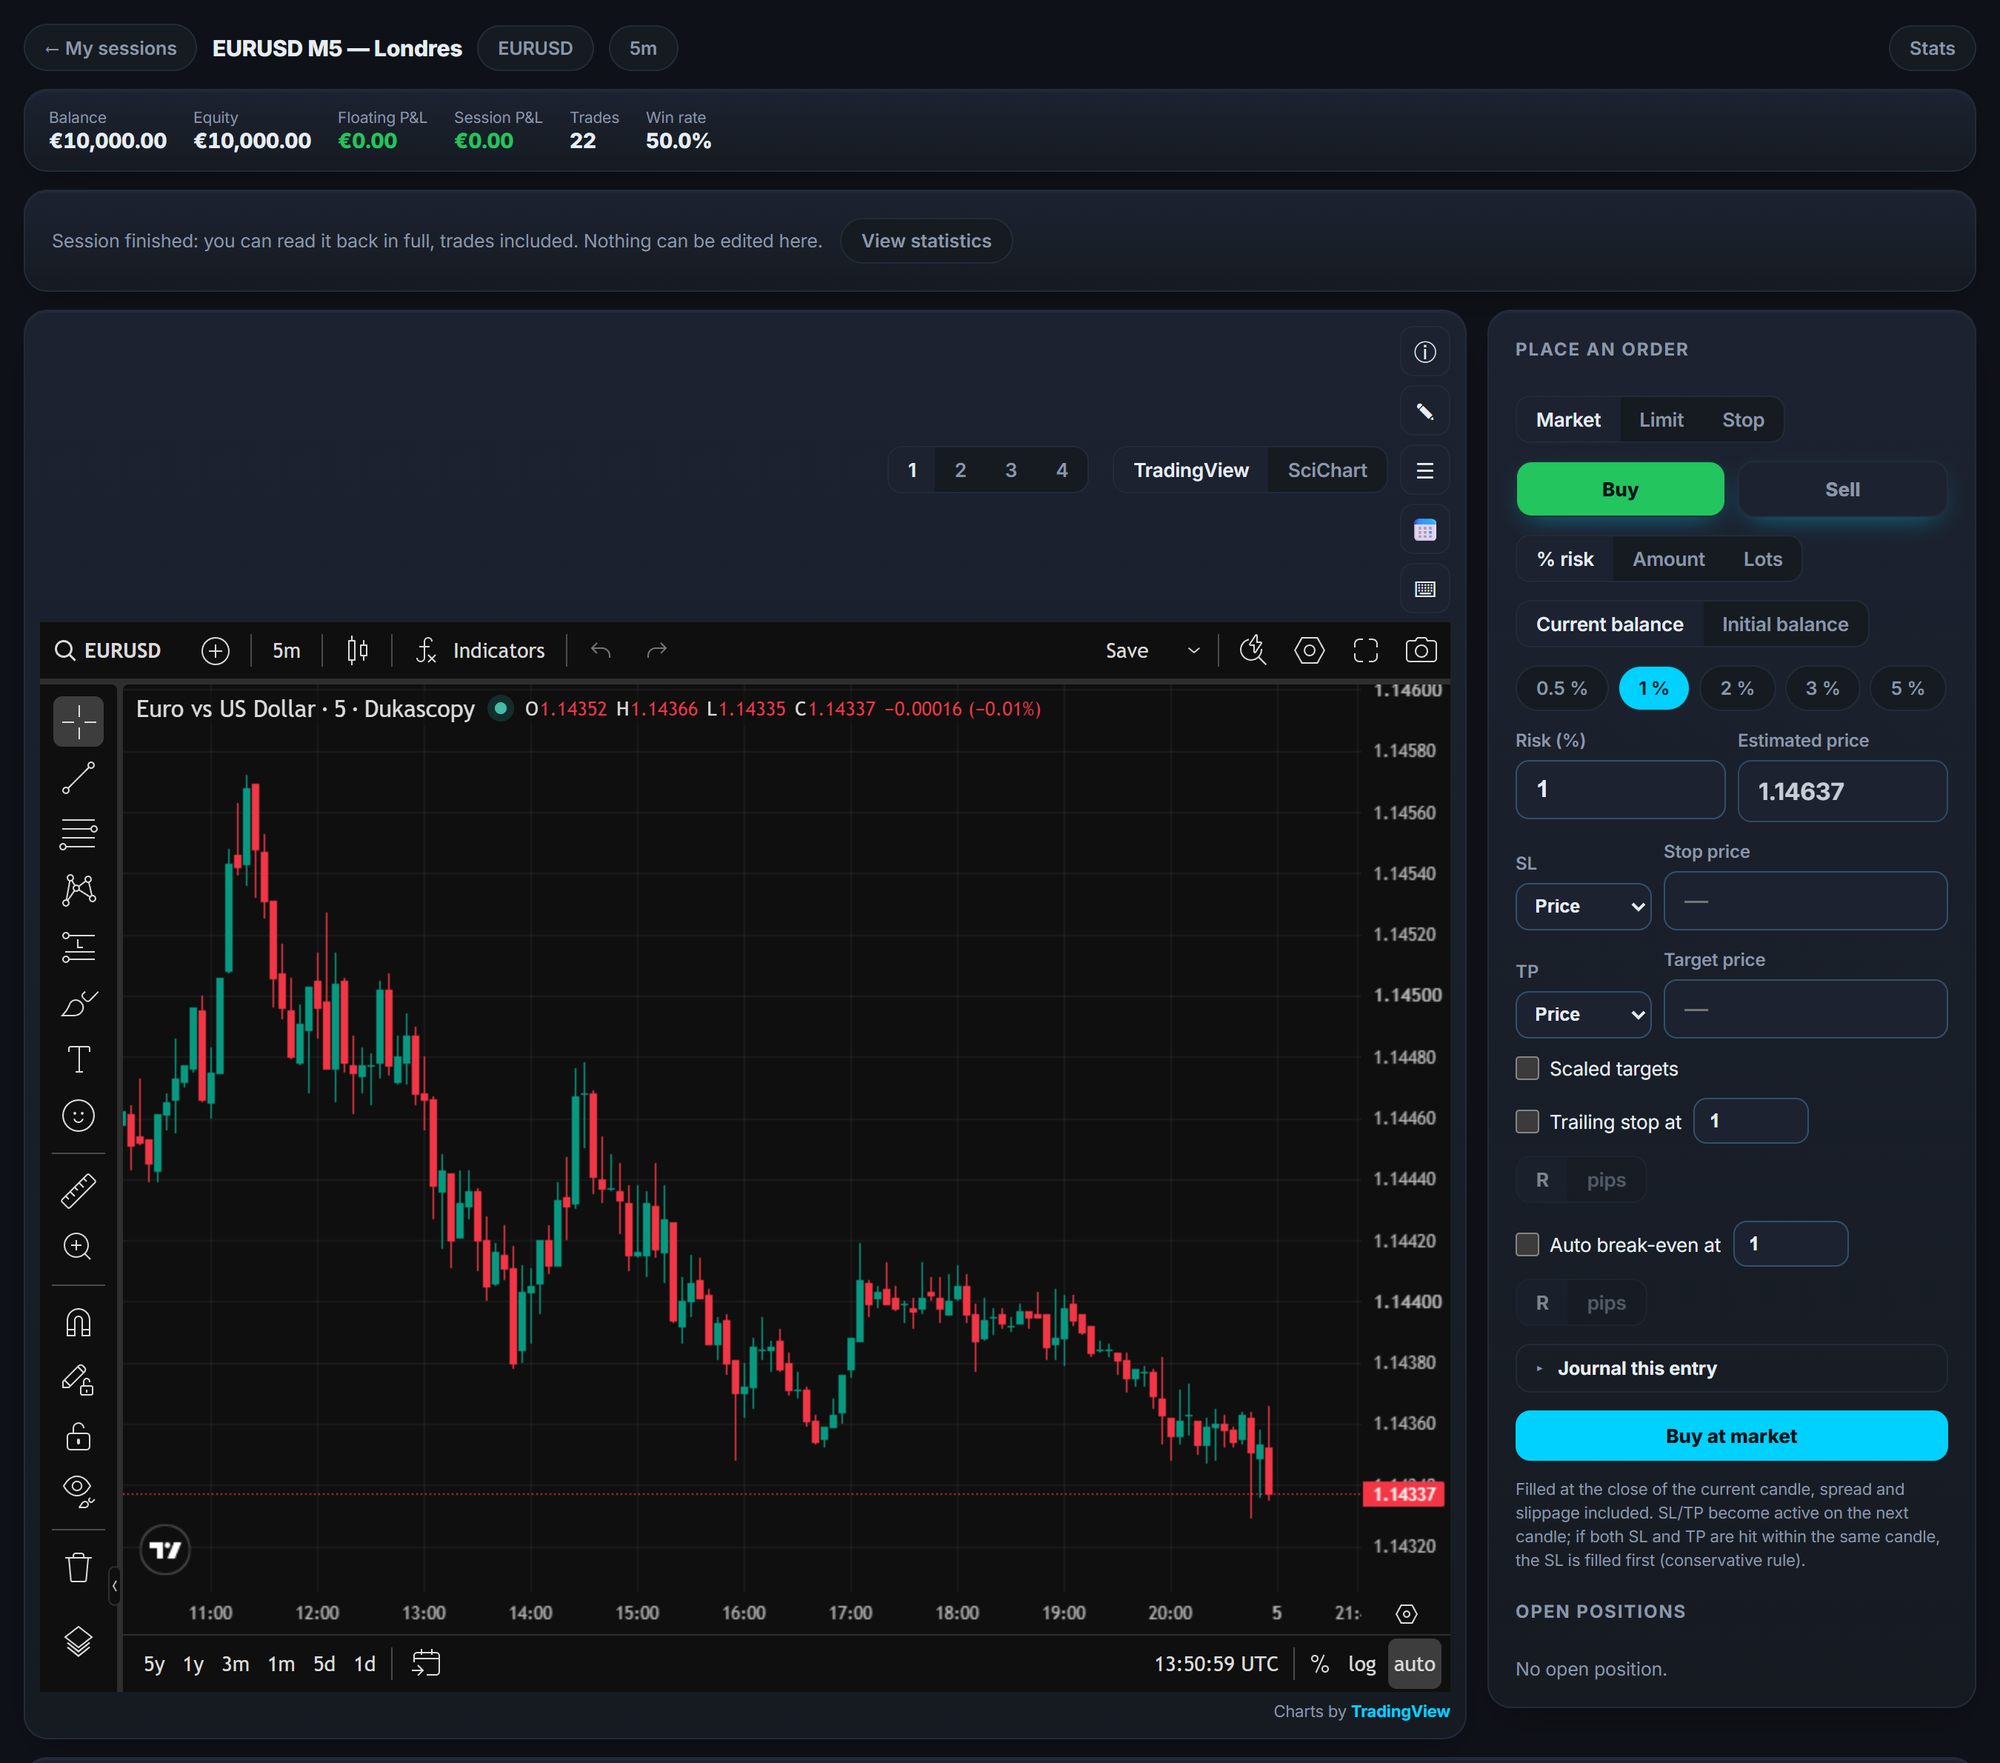
Tradoshi tiene su propia herramienta de backtesting, en beta: eliges un mercado y un periodo, reproduces las velas una a una sin ver lo que viene después y tomas tus operaciones como en real, con spread, slippage y comisiones incluidos. Cada sesión se puntúa con las mismas estadísticas que tu diario, lo que hace tu backtest directamente comparable con tu trading real. La herramienta está incluida desde el plan Pro.
Tradoshi te da las estadísticas reales de tu estrategia sobre tus operaciones reales, lo que prolonga y verifica tu backtesting en condiciones reales. Comparas el comportamiento real de tu sistema con sus referencias de backtest.
- Estadísticas reales (win rate, profit factor, esperanza, R media) para comparar con el backtest.
- Drawdown y racha de pérdidas reales para comprobar que corresponden a tus referencias de backtest.
- Desgloses por instrumento y por periodo para ver dónde se sostiene realmente tu estrategia.
- Seguimiento en el tiempo para detectar si tu ventaja, validada en backtest, se degrada en real.
Probar una estrategia: por mercado, gratis, y con qué herramientas
Un mismo método se declina según lo que operas. Probar una estrategia en acciones exige un histórico corregido; en futuros, contratos empalmados; en forex, un spread realista; en opciones, la volatilidad implícita. El vocabulario cambia, el método no: reglas escritas, un periodo elegido, una relectura sin trampas, operaciones anotadas.
Lo gratuito cubre más terreno de lo que se cree, y la guía sobre el software de backtesting gratis lo detalla herramienta por herramienta. Un test manual no cuesta nada, el sitio de MetaTrader 5 ofrece el terminal en descarga gratuita y su Strategy Tester viene integrado, y el sitio de NinjaTrader escribe que su plataforma es siempre gratuita para los gráficos avanzados, el backtesting y la simulación. Lo que queda por comprobar antes de fiarse del resultado es la calidad de los datos y la finura de la ejecución simulada, no el derecho a probar.
Probar un sistema de trading siempre vuelve a la misma disciplina: una hipótesis, una muestra, un veredicto con cifras. El resto no es más que herramienta.
Preguntas frecuentes
¿Qué es el backtesting en trading?
Es probar una estrategia sobre datos de mercado pasados, aplicando sus reglas como si hubieras operado durante ese periodo, para ver si habría sido ganadora antes de arriesgar tu dinero. Te da las estadísticas de referencia de tu sistema (win rate, profit factor, drawdown, racha de pérdidas típica).
¿Para qué sirve el backtesting?
Primero para filtrar las malas ideas: una estrategia que pierde con claridad en backtest no merece tu capital, y saberlo antes te ahorra pérdidas reales. Después para darte las referencias del comportamiento normal de tu sistema, lo que te permite atravesar las malas rachas sin pánico ni abandonar en el peor momento.
¿El backtesting garantiza que una estrategia va a ganar?
No. El pasado no garantiza el futuro: una estrategia que ha funcionado bien en el histórico puede fracasar en real si cambian las condiciones de mercado. El backtesting mide lo que ha pasado, no lo que va a pasar. Es un filtro que elimina las malas ideas más que demuestra las buenas, y hay que completarlo con un forward test.
¿Qué es el sobreajuste en backtesting?
Es pulir tanto tu estrategia para que encaje a la perfección con los datos pasados que acaba siendo inútil para el futuro. Al ajustar demasiados parámetros hasta lograr un backtest magnífico, se modela el azar del periodo en lugar de una ventaja real. Una estrategia sobreajustada es compleja y frágil: sus resultados se hunden en cuanto se cambia un poco el periodo.
¿Backtest o forward test, hay que elegir?
Son complementarios. El backtest elimina rápido las malas ideas y da las referencias; el forward test (aplicar la estrategia sobre datos no usados para construirla, a menudo con tamaño pequeño) confirma que la ventaja se sostiene fuera del pasado que ha servido para calibrarla. No comprometas nunca capital serio basándote solo en un backtest.
¿Qué estadísticas mirar con prioridad en un backtest?
El win rate, el profit factor, la esperanza, el drawdown máximo y la racha típica de pérdidas consecutivas. Ninguna de esas cinco estadísticas basta por separado: un win rate alto con un profit factor cercano a 1 señala ganancias demasiado pequeñas, y un drawdown máximo severo avisa del riesgo real aunque la esperanza sea positiva sobre el papel. Hay que leerlas juntas.
¿Qué es la minería de datos en backtesting?
Es probar decenas de variantes de una estrategia sobre la misma muestra de datos hasta encontrar una que funcione por azar. En cuanto un mismo conjunto de datos sirve varias veces para elegir, un buen resultado puede deberse solo al azar: sobre un backtest de dos años, bastan siete configuraciones independientes de una estrategia sin ninguna ventaja para que la mejor muestre de media un ratio de Sharpe de 1 dentro de la muestra, y de 0 esperado fuera de muestra, según el artículo de Bailey, Borwein, López de Prado y Zhu citado en esta guía. Es una forma de sobreajuste por fuerza bruta.
¿El backtest sirve para calibrar el tamaño de posición?
Sí. Conocer el drawdown máximo y la racha de pérdidas típica de tu estrategia te permite fijar un riesgo por operación coherente. Si son posibles nueve pérdidas consecutivas, el cálculo se hace en compuesto: con un 1 % de riesgo por operación queda 0,99 elevado a 9 del capital, es decir, un drawdown de alrededor del 8,6 %; con un 3 % queda 0,97 elevado a 9, es decir, alrededor del 24 %. Te toca a ti elegir el bache que aguantarás sin desviarte de tu plan.