 Por Benjamin Roure L'Hermitte
El ratio riesgo/beneficio compara lo que arriesgas con lo que buscas en una operación: la distancia de tu entrada a tu objetivo, dividida por la distancia de tu entrada a tu stop. Es simple de calcular y fácil de leer mal, porque no dice nada por sí solo: un ratio solo se convierte en información frente a la frecuencia con la que el objetivo se alcanza realmente. Esta guía rehace los cálculos, separa el ratio previsto del ratio realizado, y dice lo que los estudios leídos midieron de verdad sobre la forma en que cortamos nuestras ganancias.
- La fórmula: ratio = distancia al objetivo ÷ distancia al stop. Stop a 20 pips, objetivo a 40 pips: 1:2.
- El umbral de equilibrio, sin comisiones: 1 ÷ (1 + ratio). A 1:2 hacen falta un 33,3 % de operaciones ganadoras para dejar de perder; a 1:1, un 50 %.
- Ratio y tasa de acierto se leen juntos: un objetivo más lejano se alcanza menos a menudo, y ningún estudio leído establece un «buen» ratio.
- Lo que cuenta es el ratio realizado, medido en R sobre tus operaciones cerradas, comisiones y deslizamiento incluidos, no el del plan.
El ratio riesgo/beneficio compara lo que arriesgas con lo que buscas en una operación. Si arriesgas 100 € para buscar 200 €, tu ratio es de 1 a 2. Dos errores se repiten en la forma de usarlo: leerlo solo, sin la tasa de acierto que lo acompaña, y escribir un 1:5 en el plan sin saber con qué frecuencia el precio llega hasta allí.
Entenderlo cambia la forma en que juzgas tus operaciones: dejas de buscar «tener razón» y empiezas a buscar asimetrías favorables. Esta guía desmonta lo que significa de verdad el ratio, por qué transforma tu rentabilidad, su vínculo mecánico con el win rate, la distancia entre el ratio previsto y el real, y cómo medirlo con honestidad en lugar de contarte historias.
Lo que significa el ratio, de verdad
El ratio riesgo/beneficio es la relación entre dos distancias de precio: la que te separa de tu stop loss (lo que arriesgas) y la que te separa de tu objetivo (lo que buscas). Ratio = distancia al objetivo ÷ distancia al stop. Si tu stop está a 20 pips y tu objetivo a 40 pips, 40 ÷ 20 da 2: tu ratio es de 1:2. Es una medida de asimetría: te dice cuánto ganas por unidad de riesgo cuando la operación funciona, y nada más. La calculadora de ratio riesgo/beneficio del sitio hace esa división a partir de tu entrada, tu stop y tu objetivo.
La palabra «beneficio» induce además a error: no se trata de una ganancia garantizada, sino de una ganancia potencial, la que obtendrás si el precio alcanza tu objetivo antes que tu stop. Un ratio de 1:3 no significa que vayas a ganar tres veces tu apuesta, significa que si esa operación gana, aportará tres veces lo que te habrá costado una operación perdedora. El matiz es capital para lo que viene.
Esas dos distancias corresponden a dos órdenes colocadas antes de entrar. Qué garantiza cada una, y qué no, se explica en la guía stop loss y take profit.
Por qué cambia tu rentabilidad
Un buen ratio te permite perder más a menudo de lo que ganas y seguir siendo rentable. Con un ratio de 1 a 2, puedes equivocarte 6 veces de cada 10 y aun así ganar dinero, sin comisiones: tus cuatro ganancias a +2 aportan 8 unidades, tus seis pérdidas a −1 cuestan 6, te quedan +2, es decir, +0,2 por operación. Es liberador, porque rompe la obsesión por tener razón.
La tendencia inversa se ha medido, al menos entre los inversores en acciones. Sobre 10 000 cuentas de un gran bróker estadounidense de descuento, seguidas de 1987 a 1993, el estudio de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, encuentra que esos inversores realizaron el 14,8 % de las ganancias que podían tomar frente al 9,8 % de las pérdidas: vendían sus títulos ganadores más fácilmente que sus títulos perdedores. Es el efecto disposición, que el estudio define como la tendencia a conservar demasiado tiempo las posiciones perdedoras y a vender demasiado pronto las ganadoras. Son particulares en acciones, no traders intradía, pero es exactamente el mecanismo que construye, operación tras operación, un ratio invertido: ganancias cortadas pequeñas, pérdidas dejadas enteras.
El vínculo inseparable con el win rate
Ratio y porcentaje de acierto son las dos caras de una misma moneda: ninguno de los dos significa nada por sí solo. Un win rate alto con un mal ratio puede perfectamente perder dinero; un win rate bajo con un buen ratio puede ganarlo con regularidad. Lo que decide es su combinación, que se llama esperanza.
Cada ratio tiene su umbral de equilibrio, la tasa de acierto por debajo de la cual la serie pierde. Se deduce de una línea: en el equilibrio, las ganancias compensan exactamente las pérdidas, es decir, p × ratio = (1 − p) × 1, de donde p = 1 ÷ (1 + ratio). Este cálculo supone que cada operación ganadora aporta exactamente el ratio, que cada operación perdedora cuesta exactamente 1, y que no hay comisiones ni deslizamiento. Estas son las referencias:
| Relación riesgo/beneficio | Tasa de acierto de equilibrio, sin costes | Qué significa |
|---|---|---|
| 1:1 | 50 % | Una operación ganadora de cada dos, solo para no perder |
| 1:1,5 | 40 % | Cuatro de cada diez |
| 1:2 | 33,3 % | Una de cada tres |
| 1:3 | 25 % | Una de cada cuatro |
| 1:5 | 16,7 % | Una de cada seis, si el objetivo se alcanza con esa frecuencia, cosa que nada garantiza |
Para un 1:2, eso da 1 ÷ 3, es decir, un 33,3 %. Por encima de esa tasa, la serie gana; por debajo, pierde. Quédate sobre todo con la lógica: cuanto más alto es tu ratio, más a menudo puedes permitirte perder, pero con una condición que la tabla no muestra.
La trampa del ratio irreal
Apuntar a ratios enormes (1:8, 1:10) parece genial: la fórmula dice que un 1:10 deja de perder a partir de un 9,1 % de acierto. El problema es que la tasa de acierto no es independiente del ratio. Cuanto más lejos está tu objetivo, más ocasiones tiene el precio de darse la vuelta antes de alcanzarlo: en una misma operación, un objetivo a 1:10 se alcanza, por construcción, menos a menudo que un objetivo a 1:2. Con qué frecuencia exactamente, ninguna fórmula lo dice: solo tu historial de operaciones lo mide.
Dicho de otro modo, no eliges tu ratio y tu tasa de acierto por separado: cuando alejas el objetivo, haces bajar la frecuencia con la que se alcanza. El buen ratio no es, por tanto, el más grande, sino el que da la mejor esperanza en tu mercado y con tu método, y ninguno de los estudios leídos para esta guía establece un ratio válido para todos. Las referencias que circulan, «nunca por debajo de 1:2», «apuntar a 1:3», son usos de traders, no resultados medidos.
A 1:10 con un 5 % de acierto, la esperanza es de −0,45 R por operación. A 1:2 con un 45 %, es de +0,35 R. El ratio más halagador no es el más rentable.
Ratio planificado frente a ratio realizado
El ratio que escribes en tu plan antes de entrar, el ratio planificado, no es el que realizas. Tres cosas los separan. Tus salidas: cortas en +1 una operación que apuntaba a +3, mueves tu stop «solo un poco», dejas que una ganancia vuelva hasta la entrada. El deslizamiento: según el boletín de la SEC sobre las órdenes stop, stop-limit y trailing stop, el precio del stop no es un precio de ejecución garantizado; una vez alcanzado, la orden se convierte en una orden a mercado, servida al precio que la liquidez ofrece en ese instante, que puede alejarse claramente del nivel fijado. Una pérdida prevista en −1 R puede, por tanto, salir mayor. Y las comisiones, tratadas más abajo. En los tres casos, la desviación juega en el mismo sentido: contra el ratio.
Por eso juzgar tu trading por tus intenciones no sirve de nada. Un plan a 1:3 ejecutado como un 1:1 es un plan a 1:1. El único dato que cuenta es el ratio medio de tus operaciones realmente cerradas: lo que creías mantener y lo que mantuviste son dos cifras, y solo la segunda se mide.
Colocar las órdenes de antemano ayuda a cumplir el plan, y eso se ha probado. En el experimento de laboratorio de Fischbacher, Hoffmann y Schudy sobre las órdenes stop-loss y take-gain, los participantes que podían programar ventas automáticas mostraron un efecto disposición claramente menor que el otro grupo, porque realizaban más sus pérdidas; la proporción de ganancias realizadas era similar en ambos grupos. Es un resultado de laboratorio, no una medida sobre cuentas reales, y se refiere al lado de las pérdidas: un stop colocado de antemano ayuda a aceptar una pérdida, no garantiza que dejarás correr una ganancia hasta el objetivo.
Cómo fijar un ratio alcanzable
Un buen ratio no se decide al azar ni por ambición. Se deduce de tu método y se comprueba con tus datos. Este es el procedimiento sano:
- Coloca tu stop donde tu tesis queda invalidada, nunca a una distancia arbitraria elegida para «hacer un ratio bonito».
- Coloca tu objetivo en un nivel real de mercado (soporte, resistencia, liquidez), no en un múltiplo teórico de tu riesgo.
- Calcula el ratio que resulta. Si es malo, no hagas trampa con el stop: descarta la operación.
- Mide tu ratio realizado medio y tu tasa de acierto real sobre tus operaciones cerradas, y comprueba después que la esperanza es positiva, teniendo presente la incertidumbre cuantificada justo a continuación.
- Ajusta tu método, no tus cifras: si el ratio real es demasiado bajo, el problema está en tus salidas, no en tu hoja de cálculo.
El cuarto punto merece una cifra, porque una tasa de acierto medida sobre pocas operaciones es muy incierta. Con el método de Wilson, tal como lo presenta el manual de estadística del NIST, el instituto estadounidense de normas, una tasa del 50 % observada sobre 30 operaciones se sitúa, al 95 %, entre el 33 % y el 67 % aproximadamente; sobre 100 operaciones, entre el 40 % y el 60 %. A 1:2, el umbral está en el 33,3 %: treinta operaciones no bastan, por tanto, para decir si estás por encima o por debajo. La esperanza de un método se juzga sobre cientos de operaciones, no sobre una buena semana.
Razonar en R: la unidad correcta
La forma más limpia de usar todo esto es medir tus operaciones en R. La definición viene de Van Tharp: en la lección del Van Tharp Institute sobre la R y los R-múltiplos, R es el riesgo inicial asumido en una posición, fijado por el stop inicial, y todo resultado se expresa como múltiplo de ese riesgo. Una operación que gana dos veces tu riesgo hace +2 R; una operación detenida por el stop hace −1 R; una operación cortada a mitad de camino hace +0,5 R. Razonando en R, comparas todas tus operaciones en la misma escala, sea cual sea su tamaño.
Ese riesgo inicial en dinero es también el punto de partida del cálculo del tamaño de posición: el mismo importe arriesgado, convertido en lotes o en acciones según la distancia al stop.
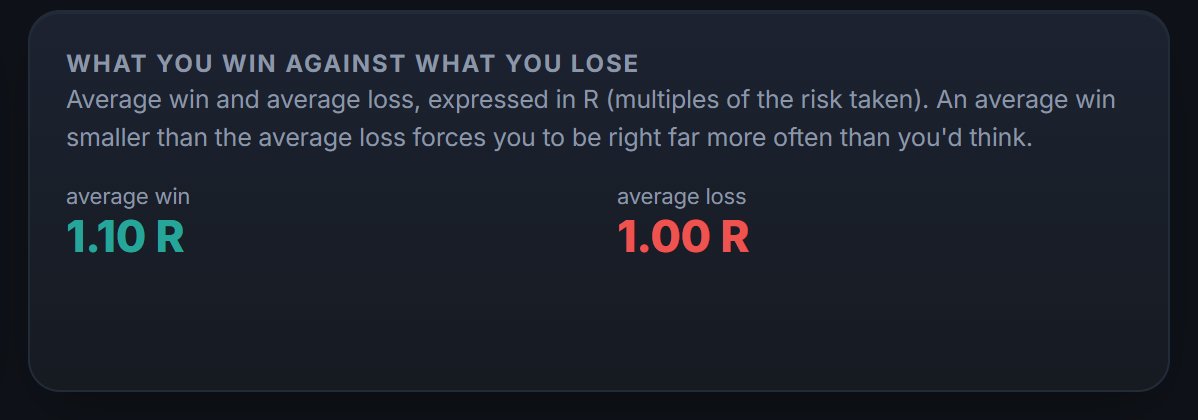
La R convierte el ratio de una intención en una medida. En lugar de decir «apunto a 1:2», puedes decir «mi R media realizada es de +0,6 en mis últimas 40 operaciones», es decir, +24 R en total. Esa R media, pérdidas incluidas, es lo que la misma lección llama la esperanza: el R-múltiplo medio que tu método rinde por operación. Es una cifra concreta, comparable en el tiempo, que te dice si progresas o si te cuentas historias. Suma tus R en un periodo y obtienes directamente tu rendimiento en unidades de riesgo, con independencia del tamaño de tus posiciones.
Los errores clásicos que evitar
- Juzgar el ratio solo: un ratio sin win rate no dice nada. Mira siempre los dos juntos.
- Apretar el stop o alejar el objetivo para «hacer un ratio bonito»: la cifra sube, pero un stop dentro del ruido salta más a menudo y un objetivo más lejano se alcanza menos a menudo. El ratio cambia, la esperanza no.
- Apuntar demasiado lejos: un objetivo raramente alcanzado cuesta más caro que un ratio modesto mantenido hasta el final.
- Mover el objetivo sobre la marcha: cada vez que cortas pronto una operación ganadora, degradas tu ratio realizado.
- No medir nunca lo realizado: sin datos de tus operaciones cerradas, tu ratio sigue siendo una opinión.
El ratio varía según el estilo de trading
No existe un ratio ideal universal, porque el buen ratio depende del método. La tabla del umbral de equilibrio se lee en los dos sentidos. Un método que alcanza a menudo su objetivo porque está cerca, como el scalping, puede vivir con un ratio modesto, en torno a 1:1, a condición de ganar más de una vez de cada dos. Un método que deja correr movimientos largos y falla a menudo, como el seguimiento de tendencia, necesita un ratio alto para que sus escasas ganancias paguen sus numerosas pequeñas pérdidas. Los dos pueden ganar, con ratios opuestos, y lo que cada estilo realiza de verdad solo se lee en sus operaciones.
El error sería imponer un ratio «recomendado» a tu método sin tener en cuenta su naturaleza. Un scalper que se obligara a apuntar a 1:3 vería sus objetivos alcanzados mucho menos a menudo; un seguidor de tendencia que cortara a 1:1 mataría su edge. El buen ratio no es una cifra mágica, es el que se ajusta a tu estilo y que tus datos confirman como rentable. Empieza por entender cómo ganas, y después calibra tu ratio en consecuencia, nunca al revés.
El ratio no queda congelado durante la operación
El ratio que calculas en la entrada no es más que un punto de partida, no una restricción rígida para toda la vida de la operación. A medida que el precio avanza, la relación entre lo que queda por ganar y lo que todavía se puede perder cambia. Toma una operación entrada a 1:3, stop en −1, objetivo en +3, y un precio llegado a +1,5. Con el stop sin cambios, quedan 1,5 por ganar frente a 2,5 por perder: 0,6 a 1. Con el stop llevado a la entrada, quedan 1,5 frente a 1,5: 1 a 1. En ambos casos, la pregunta ya no es la de la entrada, y gestionar esa evolución forma parte del oficio.
Ahí es donde intervienen herramientas como el paso a equilibrio (mover el stop al punto de entrada una vez alcanzado cierto beneficio) o las salidas parciales (asegurar una parte de la ganancia dejando correr el resto). Estas técnicas permiten ajustar el perfil riesgo/beneficio por el camino sin mover nunca un stop en tu contra. Bien manejadas, mejoran tu ratio realizado; mal manejadas, te hacen cortar demasiado pronto. La regla sigue siendo la misma: decide esos ajustes en frío, en tu plan, nunca bajo la emoción. Lo que el paso a equilibrio retira como riesgo y lo que cuesta en operaciones cerradas a cero se detalla en la guía sobre el break-even en trading.
Ratio y costes de transacción
Las comisiones recortan tu ratio real. El spread, las comisiones y, en algunos productos, la financiación se suman a tu pérdida y se restan de tu ganancia. Toma un stop a 20 pips, un objetivo a 40 pips y un coste de ida y vuelta de 2 pips, spread y comisiones incluidos: la ganancia neta es de 38 pips, la pérdida neta de 22, y el ratio real cae de 2 a 1,73. El umbral de equilibrio sube del 33,3 % al 36,7 %. En una operación corta, los mismos 2 pips pesan mucho más: con un stop a 5 pips y un objetivo a 10, el ratio real ya no es más que de 1,14 y el umbral pasa al 46,7 %, suficiente para hacer que un método pase de rentable a perdedor. El cálculo supone un coste fijo por operación; un spread que se amplía en el momento de la salida lo empeora, no lo mejora.
Es una razón más para medir tu ratio realizado sobre tus operaciones efectivamente cerradas, comisiones incluidas, en lugar de fiarte del ratio teórico de tu plan. El ratio que cuenta no es el que tenías en mente al entrar, es el que aparece en tu cuenta después de que todo se haya pagado. El umbral de rentabilidad con comisiones incluidas, tanto para una operación como para un sistema, se calcula en la guía sobre el break-even en trading.
Medirlo automáticamente con Tradoshi
Calcular tu R real a mano es tedioso y fuente de errores. Tradoshi lo hace por ti: lee tu stop loss en tus órdenes y deduce tu R-múltiplo en cada operación, sin que tengas que introducir nada. Ves tu ratio realizado, no el que imaginabas.
- R-múltiplo automático: tu riesgo inicial se lee desde tus stops, tu R se calcula en cada operación cerrada.
- Ratio realizado medio: ves de un vistazo si tus salidas cumplen tus promesas o las traicionan.
- Cruzado con el win rate: ratio y porcentaje de acierto se muestran juntos, nunca uno sin el otro.
- Seguimiento en el tiempo: tu R media por periodo te enseña si progresas de verdad.
Preguntas frecuentes
¿Puede ser rentable un ratio 1:1?
Sí, a condición de tener un win rate superior al 50 %, sin comisiones. El ratio nunca se juzga solo: es la combinación ratio + win rate la que determina la esperanza. Un 1:1 con un 55 % de acierto rinde +0,10 R por operación; el mismo al 45 % rinde −0,10 R.
¿Qué es una buena relación riesgo/beneficio?
Ninguno de los estudios leídos para esta guía establece un ratio válido para todos, y las referencias que circulan, «nunca por debajo de 1:2», «apuntar a 1:3», son usos, no medidas. Cada ratio fija una tasa de acierto de equilibrio, 1 ÷ (1 + ratio), y un objetivo más lejano se alcanza menos a menudo: el buen ratio es el que tus operaciones mantienen realmente, comisiones incluidas, con una esperanza positiva.
¿Por qué baja mi win rate cuando busco más lejos?
Porque cuanto más alejado está tu objetivo, más ocasiones tiene el precio de girarse antes de alcanzarlo. Un objetivo a 1:5 se toca mecánicamente menos veces que uno a 1:2. Es el compromiso fundamental entre ratio y frecuencia de acierto: no puedes maximizar ambos a la vez.
¿Qué es exactamente una R?
1 R es tu riesgo inicial en una operación, la distancia entre tu entrada y tu stop inicial, expresada en dinero: es la definición del Van Tharp Institute, que expresa todo resultado como múltiplo de ese riesgo. Una ganancia de +2 R significa que has ganado dos veces lo que arriesgabas. Razonar en R permite comparar operaciones de tamaños distintos en una misma escala.
¿El ratio previsto y el ratio real son a menudo distintos?
Solo coinciden si sales exactamente en el objetivo o exactamente en el stop, sin comisiones ni deslizamiento. Una salida anticipada, un stop movido, una orden stop ejecutada más allá de su nivel, y el ratio realizado se aleja del ratio planificado, en el mal sentido. Por eso medir tu R real, a partir de tus operaciones ejecutadas, es mucho más útil que el ratio que tenías en mente al entrar.
¿Hay que apretar el stop para mejorar el ratio?
No. Apretar el stop hace subir el ratio mostrado, pero lo coloca dentro del ruido normal del mercado, donde salta más a menudo: la tasa de acierto baja con él. Ampliarlo hace lo contrario: el ratio baja, y la pérdida en dinero crece si el tamaño de posición no baja. El stop se coloca donde tu tesis queda invalidada; si el ratio resultante es malo, la respuesta correcta es no tomar la operación.
¿Cómo se calcula el umbral de rentabilidad de un ratio?
Umbral = 1 ÷ (1 + ratio), sin comisiones. Para un 1:2, eso da 1 ÷ 3, es decir, un 33,3 %; para un 1:3, un 25 %. Por encima de esa tasa de acierto ganas, por debajo pierdes. Con comisiones incluidas, el umbral sube: con un stop a 20 pips, un objetivo a 40 y 2 pips de comisiones por ida y vuelta, pasa al 36,7 %.
¿Cuántas operaciones hacen falta para conocer tu tasa de acierto?
Más de lo que se cree. Con el método de Wilson, una tasa del 50 % medida sobre 30 operaciones se sitúa, al 95 %, entre el 33 % y el 67 % aproximadamente; sobre 100 operaciones, entre el 40 % y el 60 %. Sobre treinta operaciones, no sabes, por tanto, si estás por encima o por debajo del umbral de un 1:2. Mide sobre cientos de operaciones antes de concluir.