 Por Benjamin Roure L'Hermitte
El money management decide en qué se convierte tu estrategia. Convierte una ventaja estadística en ganancias reales, o arruina un buen sistema cuyas posiciones son demasiado grandes. En el centro de todo esto vuelve siempre una pregunta: ¿hay que arriesgar un importe fijo o hacer variar el riesgo? Esta guía responde, con cálculos y fuentes.
- El money management no crea un edge, decide en qué se convierte: unas posiciones demasiado grandes arruinan un sistema ganador.
- Riesgo fijo en porcentaje: la base ineludible, protege en las malas rachas y compone en las buenas.
- Riesgo dinámico: un refinamiento para traders avanzados, útil pero peligroso si sirve para cargar bajo emoción.
- El porcentaje es un ajuste, no una ley: del 0,5 al 1 % es una convención de partida, que hay que comprobar con tus propias operaciones.
Se puede tener una estrategia ganadora y arruinarse igualmente: basta con arriesgar demasiado en cada operación. Eso no significa que el money management sustituya a la estrategia. Edward Thorp plantea los dos problemas por orden: encontrar una apuesta con esperanza positiva y, después, decidir qué parte del capital comprometer en ella (Thorp, «The Kelly Criterion in Blackjack Sports Betting, and the Stock Market»). Esta guía trata el segundo: cuánto arriesgar, y cómo ajustar tu tamaño.
El debate clásico enfrenta a dos escuelas: el riesgo fijo (arriesgas siempre el mismo porcentaje de tu capital) y el riesgo dinámico (modulas ese porcentaje según el contexto). Verás lo que el tamaño de posición cambia en el resultado de un mismo sistema, cómo funciona cada enfoque, cuál elegir según tu nivel, y los errores que más caro cuestan.
Por qué el money management decide la suerte de tu estrategia
Una estrategia te da una ventaja estadística, un edge: sobre muchas operaciones, gana un poco más de lo que pierde. Ese edge solo se materializa sobre un gran número de operaciones, y el money management decide si seguirás ahí para hacerlas.
El Van Tharp Institute lo ilustra con sus juegos de simulación, en los que todos los participantes parten de 100 000 dólares y reciben las mismas operaciones: tras 50 operaciones, refiere capitales finales que van de la quiebra a 13 millones de dólares, con el tamaño de las posiciones y la psicología de cada uno como únicos dos factores en juego (conceptos de trading del Van Tharp Institute). Mismas operaciones, resultados opuestos.
El cálculo dice lo mismo. Ya en 1956, J. L. Kelly demuestra que un apostador con ventaja que apuesta todo su capital en cada jugada acaba arruinado con probabilidad uno si juega indefinidamente, y que una fracción precisa del capital maximiza su crecimiento (Kelly, «A New Interpretation of Information Rate»). Thorp pone cifras a un caso: con un 53 % de jugadas ganadoras pagadas a la par, el crecimiento es máximo apostando el 6 % del capital, y por encima del 12 % aproximadamente el capital tiende a cero a pesar de la ventaja.
Lo que cada porcentaje hace con la probabilidad de perderlo todo, con la fórmula y una simulación, se detalla en la guía sobre el riesgo de ruina.
El riesgo fijo en porcentaje: la base
El enfoque básico es el riesgo fijo en porcentaje del capital: arriesgas un porcentaje constante en cada operación, y el tamaño de tu posición se deduce de la distancia a tu stop. En el ejemplo del Van Tharp Institute, el 1 % de una cartera de 100 000 dólares son 1 000 dólares de riesgo; para una acción comprada a 23 dólares con un stop en 17,25, es decir, 5,75 dólares de riesgo por acción, la posición es de 173 acciones (1 000 ÷ 5,75, redondeado a la unidad inferior).
Todo parte, pues, del stop: dónde ponerlo para que marque la invalidación del escenario, y no un importe que uno acepta perder, se explica en la guía dónde colocar el stop loss.
Este método tiene dos propiedades que se pueden calcular. Frena la caída en los drawdowns: como el porcentaje se aplica a tu capital actual, tu tamaño disminuye con cada pérdida. Diez pérdidas seguidas al 1 % cuestan el 9,6 % de la cuenta, no el 10 %, y una fracción fija inferior al 100 % no puede, en teoría, llevar el capital a cero, señala Thorp. Y compone en las buenas fases: cuando tu capital sube, tu 1 % representa más euros, sin que tu riesgo relativo haya aumentado.
| Propiedad | Efecto |
|---|---|
| Tamaño adaptado al stop | Riesgo constante sea cual sea la volatilidad del setup |
| Porcentaje del capital actual | Frena automáticamente en drawdown |
| Crecimiento compuesto | Las ganancias crecen con el capital |
| Sencillez | Una sola regla que cumplir, difícil de esquivar |
El riesgo dinámico: promesa y peligro
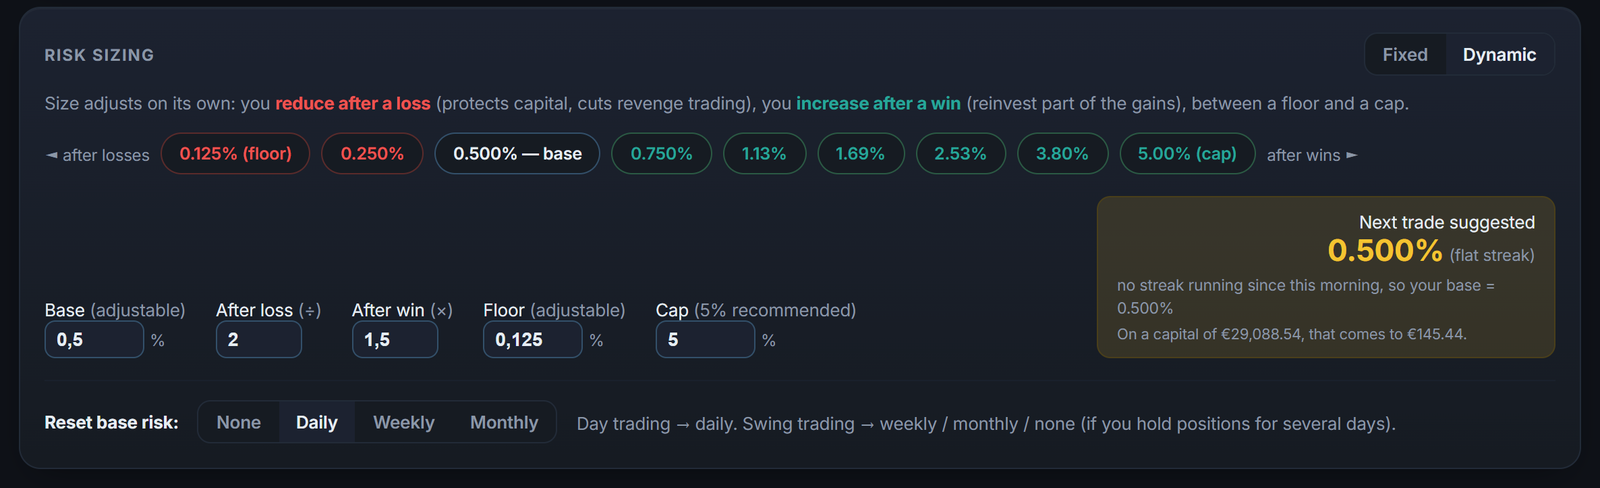
El riesgo dinámico consiste en hacer variar tu porcentaje de riesgo según el contexto. Hay versiones sanas y versiones mortales, y todo el asunto está en no confundirlas. Las sanas se apoyan en criterios objetivos: reducir el riesgo en drawdown para protegerse, ajustarlo a la volatilidad del mercado, o aumentarlo muy poco a poco cuando el capital crece. Las mortales se apoyan en la emoción: cargar porque «se nota», aumentar para recuperarse después de una pérdida.
La distinción es sencilla pero capital. Un riesgo dinámico decidido en frío, según reglas escritas, puede mejorar una gestión ya sólida. Decidido en pleno calor de la acción, según tu ánimo, es exceso de riesgo disfrazado de método. La inclinación está medida: entre los traders por cuenta propia del Chicago Board of Trade, Coval y Shumway observan por la tarde un riesgo superior a la media, asumido para recuperar las pérdidas de la mañana. Eso es revenge trading con un nombre bonito.
Aumentar tu riesgo porque estás confiado no es una estrategia, es una emoción. El mercado no conoce tu nivel de confianza.
Fijo o dinámico: ¿cuál elegir?
Mientras no tengas un histórico largo y rentable, la respuesta es el riesgo fijo, y más bien bajo. La fracción adecuada depende de una ventaja que solo conoces de forma aproximada, y Thorp escribe que apostar de más se penaliza mucho más que apostar de menos: según sus cálculos, con la mitad de la fracción de Kelly se conservan tres cuartas partes del crecimiento, y la probabilidad de perder algún día la mitad del capital pasa de una entre dos a una entre ocho. El riesgo dinámico solo tiene sentido una vez demostrada con datos esa base.
| Tu perfil | Ajuste de partida, a probar |
|---|---|
| Principiante o sistema no demostrado | Riesgo fijo del 0,5 % |
| Trader regular, con edge medido | Riesgo fijo del 1 % |
| Trader avanzado, con disciplina demostrada | Fijo del 1 %, dinámico defensivo posible |
| Trader que quiere «recuperarse» | Riesgo fijo, sin excepción |
Estos porcentajes son convenciones de partida, no umbrales demostrados: el 1 % es simplemente la cifra que toma el Van Tharp Institute en su ejemplo. La misma página pide un ajuste defensivo: que tu regla reduzca el tamaño cuando la cuenta baja. Cuando dudes, vuelve al fijo.
Los pilares de una gestión sana
Más allá del debate fijo/dinámico, toda gestión del riesgo sólida se apoya en unos principios innegociables que se refuerzan entre sí:
- Siempre un stop loss: hace tu pérdida prevista y decidida en frío, y es el punto de partida del cálculo de riesgo.
- Un tamaño de posición calculado, nunca elegido a ojo, a partir de tu riesgo y de tu distancia al stop.
- Un límite de pérdida diaria que te detenga antes de que la emoción tome el control.
- Atención a la correlación: varias posiciones sobre la misma idea son un solo riesgo grande disfrazado.
- Una medición a posteriori: comprueba que tu riesgo real corresponde a tus reglas, no solo a tus intenciones.
Cada uno de estos pilares merece una guía propia, y las encontrarás en este dosier. Pero comparten una misma filosofía: decidir en frío lo que tu yo emocional solo tendrá que ejecutar. La gestión del riesgo, en el fondo, es protegerte de ti mismo.
El error que arruina incluso a los buenos traders
Hay un error que un buen sistema no perdona: hacer variar el riesgo bajo el efecto de la emoción. Después de una pérdida, aumentar el tamaño para recuperarse. Después de una ganancia, cargar porque uno se siente invencible. En un drawdown, doblar para «recuperar». Este último reflejo se puede calcular: partiendo del 1 % del capital y doblando después de cada pérdida, seis pérdidas seguidas cuestan el 63 % de la cuenta (1 + 2 + 4 + 8 + 16 + 32), y la apuesta siguiente, el 64 %, supera lo que queda.
La protección contra ese error no descansa solo en la voluntad, sino en una regla escrita y en la medición. Cuando tu riesgo real se sigue operación tras operación, las jornadas en las que te has desviado aparecen negro sobre blanco, y puedes corregir antes de que se conviertan en costumbre. Lo que queda difuso, en cambio, no se corrige.
La gestión del riesgo a nivel de cartera
El money management no se detiene en el riesgo por operación, engloba también el riesgo del conjunto de tus posiciones. Puedes respetar perfectamente tu 1 % en cada operación y estar sobreexpuesto igualmente, si varias posiciones apuestan por la misma idea o si acumulas demasiadas operaciones abiertas a la vez. La verdadera pregunta no es solo «¿cuánto arriesgo en esta operación?» sino «¿cuánto arriesgo en total, ahora mismo, si se cumple el peor escenario?».
Una gestión madura integra por tanto un límite de riesgo global: un tope al número de posiciones simultáneas, al riesgo acumulado comprometido, y a la exposición a una misma idea de mercado. Sin ese freno de cartera, un trader disciplinado operación a operación puede acabar con una exposición peligrosa a escala de su cuenta, simplemente por acumulación. Pensar en riesgo agregado, y no solo en riesgo línea a línea, es el paso de ser trader a ser gestor de tu propio capital.
Adaptar tu gestión a tu horizonte
La buena gestión del riesgo depende también de tu horizonte de trading. Un scalper que hace decenas de operaciones al día no tiene el mismo enfoque que un swing trader que mantiene sus posiciones varios días. El primero debe vigilar de cerca la acumulación de costes y el riesgo de sobreoperar; el segundo debe gestionar el riesgo de mantener posiciones durante los anuncios y los gaps de apertura. El principio del riesgo fijo se aplica a los dos, pero su puesta en práctica varía.
Del mismo modo, tu gestión debe adaptarse a la naturaleza de tu capital. Operar tus ahorros, una cuenta de prop firm o una cuenta pequeña que puedes permitirte perder no exigen la misma prudencia. En una cuenta de prop firm el límite está escrito: en el challenge en dos pasos de FTMO, por ejemplo, la pérdida máxima diaria equivale al 5 % del capital inicial y la pérdida máxima al 10 % (los objetivos de trading de FTMO). Con un 1 % del capital inicial por operación, cinco pérdidas en la misma jornada consumen todo el margen del día.
La gestión del riesgo como ventaja competitiva
Se suele presentar la gestión del riesgo como una restricción defensiva. Es una visión incompleta. Una ventaja de mercado puede desgastarse una vez conocida: sobre 97 variables que se consideraban capaces de predecir la rentabilidad de las acciones, McLean y Pontiff miden rentabilidades de cartera un 58 % inferiores tras la publicación del estudio que las describía. Una regla de tamaño de posición, en cambio, no depende de ninguna anomalía de mercado: nadie puede desgastarla por ti.
No basta para ganar: sin edge, no hay nada que proteger. Pero decide la duración. Un riesgo modesto te deja atravesar las malas rachas y quedarte en el juego lo bastante para que un edge, aunque sea pequeño, produzca sus efectos, allí donde un tamaño excesivo lo anula.
Cómo te ayuda Tradoshi con el riesgo
Tradoshi convierte la gestión del riesgo de una intención en un dato. Lee tus stops, calcula tu riesgo real en cada operación que lleva uno, sigue tu drawdown máximo y puntúa su control, para que tu gestión sea medible en lugar de quedarse en un buen propósito.
- Riesgo real por operación: el porcentaje de capital comprometido se calcula desde tu stop, sin escribir nada.
- Constancia de gestión: tu riesgo medio muestra si cumples tu regla o si te apartas de ella.
- Seguimiento del drawdown: tu drawdown máximo, la cifra que hay que vigilar primero.
- Oshi Score: tu control del drawdown puntuado como un eje propio.
- Calculadora integrada: el importe a arriesgar calculado antes de la operación a partir de tu capital, y un tamaño en lotes estimado, que debes comprobar con el valor del pip de tu bróker.
Preguntas frecuentes
¿Qué es el money management en el trading?
Es el conjunto de reglas que deciden cuánto arriesgas en cada operación y cómo proteges tu capital: tamaño de posición, porcentaje de riesgo, stop loss, límite de pérdida diaria. No crea una ventaja, pero decide en qué se convierte la tuya: con posiciones demasiado grandes, incluso un sistema ganador acaba vaciando la cuenta.
¿Riesgo fijo o riesgo dinámico, cuál es mejor?
Mientras tu histórico no sea largo y rentable, el riesgo fijo en porcentaje es la opción prudente: sencillo, robusto, difícil de sabotear. Del 0,5 al 1 % es una convención de partida, no una cifra demostrada. El riesgo dinámico es un refinamiento que se decide en frío y por escrito, y su versión defensiva (reducir cuando la cuenta baja) es aquella por la que empezar.
¿Cuánto hay que arriesgar por operación?
Ningún porcentaje está demostrado como válido para todos: la fracción adecuada depende de tu ventaja, que solo conoces de forma aproximada. Del 0,5 al 1 % del capital actual es una convención de partida. Lo que sí se calcula es el coste de una racha: diez pérdidas seguidas cuestan el 9,6 % de la cuenta al 1 %, el 18,3 % al 2 % y el 40,1 % al 5 %, y entonces hay que recuperar un 10,6 %, un 22,4 % o un 67 % para volver al punto de partida.
¿Por qué el money management es más importante que la estrategia?
No la sustituye: encontrar una ventaja sigue siendo el primer problema, y decidir cuánto comprometer viene después. Pero a igual estrategia, es él quien hace el resultado. En el ejemplo calculado por Edward Thorp, un juego que se gana 53 veces de cada 100 rinde lo máximo apostando el 6 % del capital en cada jugada, y lleva a la ruina por encima del 12 % aproximadamente.
¿Qué es un riesgo dinámico sano?
Un riesgo dinámico sano se decide en frío, según criterios objetivos: reducir el tamaño en drawdown para protegerse, o ajustarlo a la volatilidad del mercado. Un riesgo dinámico peligroso se decide bajo emoción: cargar porque uno lo nota, aumentar para recuperarse. El primero refuerza una gestión sólida, el segundo no es más que exceso de riesgo con un nombre bonito.
¿Cuál es el error de gestión más grave?
Hacer variar el riesgo bajo el efecto de la emoción: aumentar tras una pérdida para recuperarse, cargar tras una ganancia por exceso de confianza, doblar en drawdown para recuperar. Doblando después de cada pérdida a partir del 1 % del capital, seis pérdidas seguidas cuestan el 63 % de la cuenta. La protección es una regla escrita, y la medición: seguir tu riesgo real hace visible la desviación antes de que se vuelva costumbre.