 Por Benjamin Roure L'Hermitte
El apalancamiento en trading consiste en controlar una posición mayor que la suma que depositas: con un apalancamiento de 30:1, 1 000 € de margen sostienen una posición de 30 000 €. Los principiantes lo ven como un acelerador de ganancias, cuando es un amplificador de consecuencias, en los dos sentidos. Bien usado, es un simple parámetro técnico. Mal usado, convierte un pequeño error en una pérdida que se lleva la cuenta. La verdad es que el apalancamiento casi nunca es tu verdadero problema: lo es tu tamaño de posición.
- El apalancamiento no aumenta tu ventaja, amplifica lo que ya haces, para bien y para mal.
- Lo que cuenta no es el apalancamiento ofrecido, sino el riesgo real de tu posición.
- Un apalancamiento alto disponible no te obliga a nada: puedes usar una fracción ínfima.
- El verdadero peligro es dimensionar tu posición según el apalancamiento en lugar de según tu riesgo.
Un apalancamiento de 1:500 anunciado por un bróker no es un regalo: es la posibilidad de abrir una posición quinientas veces mayor que tu margen, y por tanto de perder ese margen con un movimiento del 0,2 %. El apalancamiento permite controlar una posición mucho mayor que tu capital. Sobre el resultado bruto es neutro: multiplica tanto tus ganancias como tus pérdidas. Sobre el resultado neto no lo es del todo, porque los costes se calculan sobre la posición entera. El problema viene sobre todo de lo que los traders hacen con él.
La buena noticia es que, una vez que entiendes la relación entre apalancamiento, tamaño de posición y riesgo, el apalancamiento deja de ser un peligro y vuelve a ser lo que es: un simple parámetro. Esta guía te explica qué es realmente el apalancamiento, por qué no es más que un amplificador, y cómo neutralizarlo razonando siempre en riesgo en lugar de en multiplicador.
Qué es realmente el apalancamiento
El apalancamiento es la capacidad de controlar una posición cuyo valor supera tu capital. Un apalancamiento de 1:100 significa que con 1 000 € puedes abrir una posición de 100 000 €. El bróker te presta, en cierto modo, la diferencia, y solo te pide depositar un margen para cubrir las pérdidas potenciales. Parece magia, pero no hay ninguna magia: soportas todo el riesgo de la posición completa, no solo el de tu margen.
Ahí nace la confusión. El principiante mira su apalancamiento y piensa «puedo ganar cien veces más». Olvida la segunda mitad de la frase: «... y perder cien veces más». El apalancamiento no crea valor, solo agranda la escala. En una posición sin ventaja estadística, un gran apalancamiento no hace más que acelerar la ruina.
Apalancamiento y margen son dos formas de escribir la misma cifra: el margen exigido vale 1 dividido por el apalancamiento. Un apalancamiento de 1:100 corresponde a un margen del 1 % de la posición, uno de 30:1 al 3,33 %, uno de 2:1 al 50 %. En el otro sentido, el movimiento en contra que borra todo el margen de una posición abierta en el tope vale también 1 dividido por el apalancamiento: 1 % a 1:100, 3,33 % a 30:1, 50 % a 2:1, antes de costes.
Los topes de apalancamiento según el país y el producto
El apalancamiento máximo no se elige libremente: para un cliente minorista, lo limita el regulador, producto por producto. En la Unión Europea, el comunicado de la ESMA del 27 de marzo de 2018 anunció topes de apalancamiento en la apertura para los CFD vendidos a minoristas, de 30:1 a 2:1 según la volatilidad del subyacente, y el comunicado de la ESMA sobre la adopción de esas medidas fija su aplicación a partir del 1 de agosto de 2018. Esas medidas europeas eran temporales. En Francia, el comunicado de la AMF sobre sus medidas nacionales de intervención indica que las retoma a partir del 1 de agosto de 2019, con el mismo alcance. En el Reino Unido, la decisión PS19/18 de la FCA impone los mismos límites, de 30:1 a 2:1, desde el 1 de agosto de 2019.
| Subyacente del CFD (minorista, UE) | Apalancamiento máximo | Margen inicial | Movimiento en contra que activa el cierre al 50 % |
|---|---|---|---|
| Grandes pares de divisas | 30:1 | 3,33 % | 1,67 % |
| Otros pares de divisas, oro, grandes índices | 20:1 | 5 % | 2,5 % |
| Otras materias primas y otros índices bursátiles | 10:1 | 10 % | 5 % |
| Acciones individuales | 5:1 | 20 % | 10 % |
| Criptomonedas | 2:1 | 50 % | 25 % |
La última columna es un cálculo, no una cifra del regulador: supone una cuenta que solo contiene el margen de una única posición abierta en el tope, e ignora el diferencial y los costes. Aplica la regla de cierre descrita más abajo, que obliga al proveedor a cerrar cuando los fondos de la cuenta caen al 50 % del margen exigido. Los porcentajes de margen son los del anexo de la decisión de la AMF del 1 de agosto de 2019 sobre los CFD (en francés), que considera grandes pares los formados por dos divisas entre el dólar estadounidense, el euro, el yen, la libra esterlina, el dólar canadiense y el franco suizo.
En Estados Unidos, las reglas se refieren a otros productos. En el forex minorista, el comunicado de la CFTC sobre sus reglas del forex minorista, en vigor desde el 18 de octubre de 2010, encarga a la National Futures Association fijar el depósito de garantía dentro de los límites establecidos por la Comisión. La sección 12 de los requisitos financieros de la NFA lo fija en el 2 % del nocional para diez divisas listadas, entre ellas el euro, el yen, la libra esterlina y el franco suizo, es decir, un apalancamiento de 50:1, y en el 5 % para las demás, es decir, 20:1. En las acciones compradas con margen, el boletín de la SEC sobre las cuentas de margen recuerda que el Reglamento T de la Reserva Federal permite tomar prestado hasta el 50 % del precio de compra, es decir, un apalancamiento de 2:1 en la apertura, y que las reglas de la FINRA obligan después a mantener en fondos propios al menos el 25 % del valor de los títulos.
Estos topes valen para los clientes minoristas de los brókeres sometidos a esos reguladores. Un apalancamiento de 1:500 ofrecido hoy a un minorista corresponde por tanto a otro marco, ya sea otra categoría de cliente o un bróker establecido en otro lugar. Antes de las medidas europeas, la decisión de la AMF señala que los apalancamientos aplicados a los CFD en la Unión iban de 3:1 a 500:1.
El apalancamiento no es más que un amplificador
Este es el punto fundamental: el apalancamiento no añade nada a tu ventaja. Si tu estrategia tiene esperanza positiva, sigue siendo positiva con o sin apalancamiento; si tiene esperanza negativa, el apalancamiento no hace más que acelerar las pérdidas. El apalancamiento es un multiplicador, y multiplicar un mal resultado por cien da un resultado muy malo, más rápido.
El apalancamiento no convierte a un mal trader en bueno. Convierte a un mal trader en arruinado más rápido, y a un buen trader imprudente en igual de vulnerable.
Esa idea es liberadora, porque desplaza tu atención del apalancamiento (cuyo tope no depende de ti: el regulador lo limita y tu bróker lo fija) hacia lo único que cuenta: el riesgo real que asumes en cada posición. Una vez que piensas en riesgo, la cifra del apalancamiento se vuelve casi anecdótica.
La cifra de verdad que vigilar: tu riesgo real
El apalancamiento disponible no te dice nada de lo que arriesgas realmente. Lo que cuenta es el porcentaje de tu capital que pierdes si tu stop se toca, y eso depende de tu tamaño de posición y de la distancia a tu stop, no del apalancamiento máximo permitido. Puedes tener una cuenta a 1:500 y arriesgar solo un 0,5 % por operación, o una cuenta a 1:10 y arruinarte arriesgando un 30 %. El apalancamiento es solo un techo, no una obligación.
| Situación | Apalancamiento ofrecido | Riesgo real de la operación | Veredicto |
|---|---|---|---|
| Prudente | 1:500 | 0,5 % | Sano |
| Razonable | 1:100 | 1 % | Sano |
| Imprudente | 1:30 | 10 % | Peligroso |
| Suicida | 1:100 | 40 % | Ruina inminente |
La tabla muestra que el mismo apalancamiento puede cubrir comportamientos totalmente opuestos. Un apalancamiento alto con un riesgo real pequeño es perfectamente sano; un apalancamiento modesto con un riesgo enorme es mortal. Deja de juzgar una operación por su apalancamiento, júzgala por su riesgo real en porcentaje de tu capital.
El error que quema las cuentas
El error fatal es dimensionar la posición a partir del apalancamiento disponible en lugar de a partir del riesgo. El principiante se dice: «tengo 1 000 € y un apalancamiento de 1:100, así que puedo abrir 100 000 €, adelante». Abre la posición máxima que su margen permite, y un movimiento del 1 % en su contra equivale a 1 000 €, es decir, todo su capital. Ni siquiera llegará a ese 1 %: el bróker cierra la posición antes, en cuanto el margen deja de estar cubierto. Ha dejado que el apalancamiento decida su tamaño, cuando era su riesgo el que debería haberlo decidido.
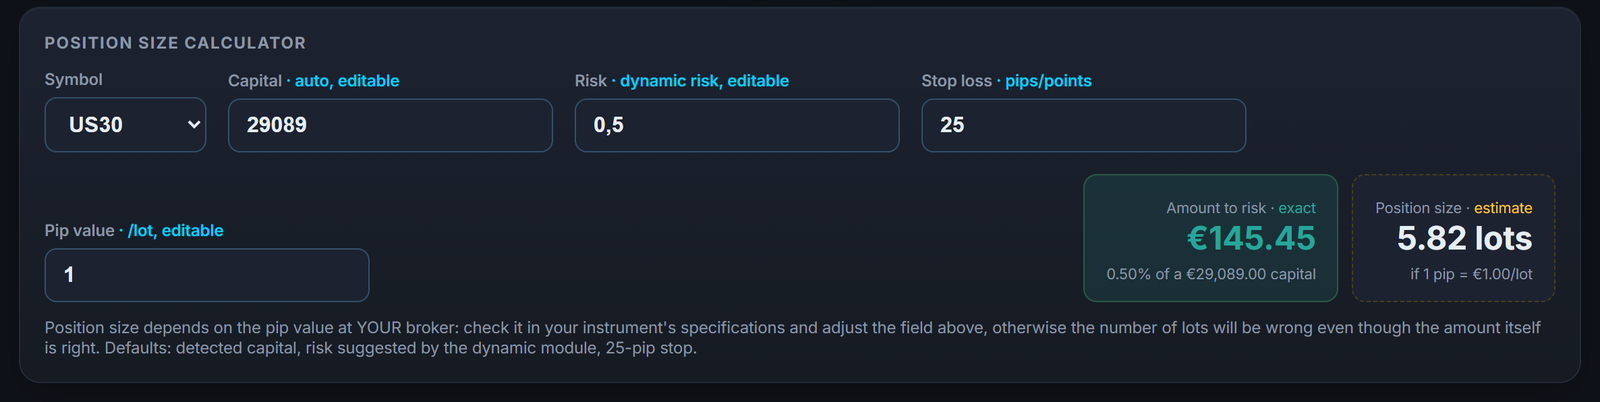
El procedimiento sano es exactamente el inverso: partes de tu riesgo aceptado (1 % de tu capital), miras la distancia a tu stop, y deduces de ahí el tamaño de posición. El apalancamiento no interviene nunca en ese cálculo, se limita a hacer la posición técnicamente posible. Si tu tamaño calculado supera lo que tu apalancamiento permite, ese es el único momento en el que el apalancamiento vuelve a ser una restricción real.
El apalancamiento no es más que una pieza del marco: porcentaje de riesgo, stop, límite diario y drawdown máximo están resumidos en la guía de la gestión del riesgo en el trading.
La trampa del ajuste de márgenes
Una palabra sobre el ajuste de márgenes, la sanción del exceso de apalancamiento. En sentido estricto, es la petición de tu bróker de aportar más fondos cuando tus pérdidas consumen el margen exigido. Pero nada le obliga a esperar tu respuesta: la definición de la llamada de margen que da la SEC precisa que el bróker puede vender tus títulos para cubrir el déficit sin avisarte, y que él elige cuáles. En los CFD vendidos a minoristas en la Unión Europea, el cierre es incluso una obligación: el proveedor debe cerrar una o varias posiciones cuando los fondos de la cuenta caen al 50 % del margen mínimo exigido. Sufres entonces tu pérdida sin elección, a un precio que no has decidido. Operar con un riesgo modesto te mantiene lejos de ese umbral; operar al máximo de tu apalancamiento te acerca a él con cada tick desfavorable.
El cierre automático no garantiza que la pérdida se detenga en tu margen. Si el precio salta de un nivel a otro, la posición se cierra más lejos de lo previsto y la cuenta puede quedar por debajo de cero: la decisión de la AMF del 1 de agosto de 2019 sobre los CFD (en francés) recoge que, tras huecos así, hubo clientes que debían mucho más de lo que habían invertido. Esa es la razón de la protección contra el saldo negativo impuesta para los CFD de minoristas, que limita la pérdida a los fondos de la cuenta. Solo vale en ese marco: en una cuenta de margen de acciones, el boletín de la SEC citado más arriba advierte de que puedes perder más de lo invertido. La primera protección sigue siendo un stop colocado antes de entrar, cuyos límites se detallan en la guía stop loss y take profit.
Por qué los brókeres ofrecen tanto apalancamiento
Merece la pena entender por qué se ponen por delante apalancamientos espectaculares (1:500, 1:1000). No es generosidad: los costes siguen el tamaño de la posición, no tu depósito. La decisión de la AMF sobre los CFD lo escribe así: las comisiones de transacción se aplican normalmente al valor nocional total, de modo que el inversor soporta costes más altos a medida que compromete sus fondos con niveles de apalancamiento superiores. El mismo texto añade que un apalancamiento alto hace la posición más sensible a pequeñas variaciones del precio, y por tanto más expuesta al cierre automático, y que los estudios existentes asocian un apalancamiento más bajo con mejores resultados para los clientes. Un apalancamiento alto promete grandes ganancias sobre un capital pequeño; lo que aumenta con seguridad son los costes y la velocidad a la que se paga un error.
Los reguladores también han medido el resultado de esas cuentas. Según el comunicado de la ESMA del 27 de marzo de 2018, los análisis de las autoridades nacionales de varios países de la Unión muestran que entre el 74 y el 89 % de las cuentas de minoristas pierden dinero con los CFD, con una pérdida media por cliente de 1 600 € a 29 000 €. En Francia, el estudio de la AMF publicado en 2014 (en francés) cuenta más de un 89 % de clientes perdedores entre 14 799 clientes activos en CFD y Forex, a lo largo de cuatro años tomados entre 2009 y 2013 según el bróker. Esas cifras se refieren a productos apalancados vendidos a minoristas, no a todos los traders. La AMF precisa que no pudo estudiar la relación entre el apalancamiento utilizado y el resultado; lo que observa es que la pérdida crece con el tamaño medio de las órdenes y con su número.
Esa lucidez cambia tu relación con el apalancamiento ofrecido: no es un regalo que explotar al máximo, es una herramienta de la que usas la fracción que te conviene. Un trader avisado ve un apalancamiento de 1:500 como una simple flexibilidad técnica (podrá tomar la posición que necesite), no como una invitación a cargar. La diferencia entre el trader que sobrevive y el que se quema está a menudo en esa sola interpretación: el primero ve un techo, el segundo ve un objetivo.
El apalancamiento efectivo: el verdadero indicador
Más allá del apalancamiento máximo autorizado por tu bróker, existe una cifra mucho más útil: tu apalancamiento efectivo, es decir la relación entre el valor total de tus posiciones abiertas y tu capital. Si tienes 10 000 € de capital y 30 000 € de posiciones abiertas, tu apalancamiento efectivo es de 3:1, sea cual sea el apalancamiento máximo que tu bróker autorice. Es esa cifra, y no el techo, la que refleja el riesgo real que soportas en un momento dado.
Vigilar tu apalancamiento efectivo te evita la trampa insidiosa de la acumulación. Puedes tomar varias posiciones modestas que, juntas, representen una exposición enorme sin que te des cuenta, porque cada una parece razonable por separado. El apalancamiento efectivo lo agrega todo y te dice la verdad sobre tu exposición global. Un apalancamiento efectivo bajo es un indicador de salud mucho mejor que el apalancamiento máximo de tu cuenta, que no dice nada de lo que haces realmente.
Apalancamiento y volatilidad del instrumento
El mismo apalancamiento no entraña el mismo peligro según el instrumento que operas. Un apalancamiento de 1:20 en un par de divisas tranquilo no tiene nada que ver con un 1:20 en un índice muy volátil o en una cripto que se mueve un 10 % en una jornada. Lo que cuenta es el movimiento posible del activo multiplicado por tu apalancamiento: es ese producto el que determina la magnitud de las variaciones de tu capital, no la cifra del apalancamiento por sí sola. Con un apalancamiento efectivo de 20, un movimiento del 0,5 % desplaza tu capital un 10 %, y un movimiento del 10 % un 200 %, es decir, el doble de lo que tienes en la cuenta.
Por eso deberías adaptar tu apalancamiento efectivo a la volatilidad de lo que operas: menos apalancamiento en los activos nerviosos, algo más en los tranquilos, siempre dentro del límite de tu riesgo por operación. Un trader que aplica el mismo apalancamiento a todos los instrumentos asume, sin saberlo, riesgos muy distintos de un mercado a otro. Razonar en riesgo real (cuánto pierdo si salta mi stop) en lugar de en apalancamiento resuelve automáticamente ese problema, porque ya integra la volatilidad a través de la distancia al stop. Eso significa también que tus ajustes de apalancamiento deben evolucionar con la volatilidad del instrumento en el tiempo, en lugar de quedar congelados para siempre: un par tranquilo durante meses puede volverse de repente errático en torno a un dato económico importante, y un nivel de apalancamiento razonable la semana pasada puede volverse imprudente de un día para otro sin que hayas tocado ningún ajuste.
Los errores clásicos más allá del sobredimensionamiento
El sobredimensionamiento no es la única forma de usar mal el apalancamiento. Otro error es promediar a la baja en una posición perdedora usando el apalancamiento disponible para abrir un tamaño adicional, con la esperanza de bajar tu precio medio. Esa práctica, ya arriesgada sin apalancamiento, se vuelve explosiva con él: cada añadido aumenta tu exposición total y te acerca al ajuste de márgenes justo en el momento en que el mercado te está dando la contraria.
Otro error clásico es cambiar de tamaño a mitad de racha, en reacción a tus resultados en lugar de a tu plan. Tras varias ganancias, la tentación de aumentar el apalancamiento efectivo para «acelerar» es fuerte; tras varias pérdidas, la de aumentarlo para «recuperar» lo es igual. En ambos casos dejas que tu estado emocional pilote tu exposición, que es exactamente lo contrario de una gestión del riesgo coherente.
Por último, el apalancamiento pesa sobre tu tolerancia a la volatilidad. Una posición con un apalancamiento efectivo alto hace moverse tu saldo de forma mucho más violenta en pantalla, lo que puede desgastar tu sangre fría y empujarte a salir demasiado pronto de una buena operación o a entrar en pánico ante un movimiento normal. El apalancamiento no afecta solo a tu cuenta, afecta directamente a tu capacidad de ejecutar tu plan con calma.
Ejemplo con cifras: dos traders, el mismo capital
Imagina dos traders que empiezan con 5 000 € cada uno en el mismo instrumento. El primero usa un apalancamiento efectivo de 2:1 y arriesga un 1 % de su capital por operación, es decir 50 €. Con un porcentaje de acierto del 45 % y una relación ganancia/pérdida de 1,8, su esperanza es de 0,45 × 1,8 − 0,55 = +0,26 veces el riesgo por operación. En cien operaciones, termina el año con un avance regular de su capital, variaciones de saldo modestas, y la capacidad mental de seguir ejecutando su plan sin verse perturbado por las fluctuaciones.
El segundo trader, con la misma estrategia, el mismo stop y el mismo porcentaje de acierto, usa un apalancamiento efectivo de 16:1 y arriesga por tanto un 8 % de su capital por operación. Sobre el papel, su esperanza por operación es ocho veces mayor. Pero una racha de cinco pérdidas consecutivas le cuesta 1 − 0,92 elevado a 5, es decir, cerca del 34 % de su capital, mientras que al primero le cuesta un 4,9 %. Esa racha no tiene nada de excepcional: con un 55 % de operaciones perdedoras independientes entre sí, la probabilidad de encontrar al menos una en cien operaciones es de alrededor del 92 %. Tras una caída del 34 %, hay que recuperar cerca de un 52 % para volver al punto de partida. Ante esa caída, el riesgo es abandonar el plan, reducir el tamaño con pánico y volver a aumentarlo tras una ganancia para compensar, y terminar el año con un resultado peor que si hubiera mantenido su riesgo inicial. Lo que el tamaño del riesgo hace con la probabilidad de perderlo todo es el tema de la guía sobre el riesgo de ruina.
Este ejemplo ilustra una realidad sencilla: la misma ventaja estadística produce trayectorias psicológicas y financieras radicalmente distintas según el nivel de riesgo real aplicado, con independencia de que la estrategia subyacente sea ganadora sobre el papel.
Apalancamiento y swing trading: el coste de mantener
El apalancamiento tiene un coste que el day trader no paga mientras cierre dentro del día: los gastos de financiación o swap sobre las posiciones mantenidas de un día para otro. La decisión de la AMF sobre los CFD señala que por lo general se aplican gastos de financiación, diarios o de un día para otro, para mantener abierto un CFD; en una cuenta de margen de acciones, son los intereses del préstamo. Cuanto mayor es tu posición gracias al apalancamiento, más pesa ese coste de mantenimiento, que sigue el tamaño de la posición y no tu margen, si aguantas varios días o semanas. Un swing trader que use el mismo apalancamiento efectivo que un day trader puede ver una parte significativa de su ganancia recortada por esos costes acumulados. En forex, ese swap se anota operación por operación: la guía del diario de trading de forex muestra dónde leerlo y cómo seguirlo.
Eso no significa que haya que evitar el apalancamiento en swing trading, sino que el cálculo del riesgo debe integrar ese coste de mantenimiento como una variable más, no como un detalle. Un trader que compara dos setups parecidos debería comparar también su coste de mantenimiento respectivo si las posiciones se mantienen varios días, porque ese coste puede convertir una operación ganadora sobre el papel en una operación apenas rentable una vez descontados los gastos. Reducir el apalancamiento efectivo en las posiciones mantenidas mucho tiempo es una forma sencilla de limitar ese efecto.
Mantenerlo bajo control con Tradoshi
El apalancamiento solo se convierte en un problema cuando pierdes de vista tu riesgo real. Tradoshi calcula, en cada operación, el porcentaje de capital que has comprometido realmente, para que razones siempre en riesgo y nunca en multiplicador.
- Riesgo real por operación: el porcentaje de capital comprometido se calcula desde tu stop, con independencia del apalancamiento.
- Detección del sobredimensionamiento: las operaciones en las que tu tamaño dispara tu riesgo habitual destacan.
- Coherencia de gestión: tu riesgo medio te dice si usas el apalancamiento con disciplina o a tirones.
- Cruzado con el drawdown: ves el impacto directo de las operaciones sobreapalancadas en tu curva de capital.
Preguntas frecuentes
¿Qué es el apalancamiento en trading?
Es la capacidad de controlar una posición cuyo valor supera tu capital. Un apalancamiento de 1:100 te permite abrir una posición de 100 000 € con 1 000 € de margen. Soportas el riesgo de la posición completa, no solo el de tu margen: el apalancamiento amplifica tanto tus ganancias como tus pérdidas, no crea ningún valor por sí mismo.
¿Qué apalancamiento usar sin quemarse?
La pregunta está mal planteada: no razones en apalancamiento sino en riesgo real. Da igual el apalancamiento que ofrezca tu bróker, dimensiona tu posición para arriesgar solo una pequeña fracción de tu capital por operación, por ejemplo del 0,5 al 1 %. Con esa disciplina puedes tener una cuenta a 1:500 y ser perfectamente prudente, porque solo usas una fracción.
¿Cuál es el apalancamiento máximo permitido para un minorista?
Depende del país y del producto. En los CFD vendidos a minoristas en la Unión Europea, los topes anunciados por la ESMA en 2018 van de 30:1 en los grandes pares de divisas a 2:1 en las criptomonedas, y fueron retomados en 2019 por la AMF en Francia y por la FCA en el Reino Unido. En Estados Unidos, el forex minorista está limitado a 50:1 en las principales divisas y a 20:1 en las demás, y la compra de acciones con margen a 2:1 en la apertura.
¿Es peligroso un apalancamiento alto?
El apalancamiento disponible es solo un techo, no una obligación. Un apalancamiento alto con un riesgo real pequeño es perfectamente sano; uno modesto con un riesgo enorme es mortal. El peligro nunca es la cifra del apalancamiento, es dimensionar la posición según ella en lugar de según tu riesgo aceptado.
¿El apalancamiento aumenta mis posibilidades de ganar?
No. El apalancamiento no añade nada a tu ventaja: multiplica lo que ya haces, para bien y para mal. Si tu estrategia tiene esperanza positiva, sigue siéndolo con o sin apalancamiento; si es perdedora, el apalancamiento solo acelera las pérdidas. Multiplicar un mal resultado por cien da un resultado muy malo, más rápido.
¿Cómo dimensiono mi posición con apalancamiento?
Parte siempre de tu riesgo, nunca del apalancamiento. Decide cuánto aceptas perder (1 % del capital), mira la distancia a tu stop, y deduce de ahí tu tamaño. El apalancamiento no interviene en ese cálculo: se limita a hacer la posición técnicamente posible. Solo vuelve a ser una restricción si tu tamaño calculado supera lo que permite.
¿Qué es un ajuste de márgenes?
Es la petición de tu bróker de aportar más fondos cuando tus pérdidas consumen el margen exigido. No está obligado a esperar: puede cerrar tus posiciones sin avisarte, y en los CFD vendidos a minoristas en la Unión Europea debe hacerlo cuando los fondos de la cuenta caen al 50 % del margen mínimo exigido. Sufres entonces tu pérdida sin elección. Operar con un riesgo modesto te mantiene lejos de ese umbral; operar al máximo de tu apalancamiento te acerca a él con cada tick desfavorable.
¿Qué otros errores de apalancamiento existen aparte del sobredimensionamiento?
Promediar a la baja con apalancamiento (añadir a una posición perdedora para bajar el precio medio, lo que aumenta la exposición en el peor momento), cambiar el tamaño en reacción a los resultados en lugar de al plan, y subestimar el efecto del apalancamiento sobre la sangre fría: una posición con apalancamiento efectivo alto hace moverse tu saldo con más violencia, lo que desgasta tu disciplina aunque el riesgo en porcentaje siga siendo teóricamente aceptable.
¿El apalancamiento tiene un coste si mantengo mis posiciones varios días?
Sí, los gastos de financiación o swap sobre las posiciones mantenidas de un día para otro siguen el tamaño de la posición, no tu margen. Cuanto más alto es tu apalancamiento efectivo, más pesa ese coste de mantenimiento si aguantas varios días o semanas. En swing trading, ese coste merece integrarse en el cálculo del riesgo, porque puede recortar de forma significativa una operación ganadora sobre el papel.