 Par Benjamin Roure L'Hermitte
Analyser sa performance de trading, c'est décomposer son résultat en ses causes : mesurer quelques indicateurs (win rate, profit factor, expectancy, drawdown, R moyen), puis les découper par moment, instrument et setup pour comprendre d'où viennent réellement tes gains et tes pertes. Regarder son P&L ne suffit pas : il donne le total, pas l'explication. Ce guide t'explique comment mener cette analyse de façon complète et utile, avec les définitions et les études sur lesquelles elle s'appuie.
- Analyser, ce n'est pas regarder son P&L : c'est comprendre d'où viennent tes résultats.
- Quelques indicateurs clés suffisent : win rate, profit factor, expectancy, drawdown, R moyen.
- Les découpes révèlent le pourquoi : par moment, instrument, setup et émotion.
- L'analyse débouche sur l'action : répéter ce qui marche, couper ce qui perd.
Regarder son solde et analyser sa performance sont deux choses différentes. Le solde te dit où tu en es, mais rien sur le pourquoi. Pour progresser, tu as besoin de comprendre les causes de tes résultats : quels indicateurs révèlent la santé de ton trading, d'où viennent tes gains, où sont tes fuites. Cette compréhension est ce qui sépare le trader qui s'améliore de celui qui répète les mêmes erreurs.
Analyser sa performance n'est pas réservé aux professionnels et ne demande pas des tableaux complexes. Avec une poignée d'indicateurs bien choisis et quelques découpes pertinentes, tu obtiens une image claire de ton trading. Ce guide te donne la méthode : quels indicateurs regarder, comment les interpréter, et comment transformer cette analyse en décisions concrètes. Tout part de la matière première : sans trades enregistrés proprement, il n'y a rien à analyser, et c'est le rôle d'un journal de trading gratuit qui se remplit depuis ton courtier au lieu d'être saisi à la main.
Le P&L ne suffit pas
Le premier réflexe de tout trader est de regarder son P&L, et c'est normal, mais c'est insuffisant. Le P&L est un résultat global qui cache tout ce qui compte : il ne te dit pas si tu gagnes grâce à ton edge ou par chance, si ta performance est régulière ou portée par quelques coups, ni où se trouvent tes fuites. Se contenter du P&L, c'est comme juger un moteur au seul bruit qu'il fait.
Analyser, c'est ouvrir le capot. C'est décomposer ce résultat global en ses causes, pour comprendre non pas seulement combien tu gagnes ou perds, mais pourquoi. Cette bascule du résultat vers les causes est le cœur de l'analyse de performance, et c'est elle qui rend l'amélioration possible. On ne peut agir que sur ce qu'on comprend, et le P&L seul ne se comprend pas. Deux traders peuvent afficher le même solde en fin de mois tout en ayant des trading radicalement différents, l'un solide et reproductible, l'autre fragile et chanceux, et seule l'analyse permet de savoir de quel côté tu te trouves réellement.
Les indicateurs qui comptent
Une bonne analyse repose sur quelques indicateurs bien choisis, pas sur une avalanche de chiffres. Les plus utiles se comptent sur une main, et leurs définitions ne varient guère d'un outil à l'autre. L'aide de MetaTrader 5 sur le rapport de test donne celles-ci : le profit factor est le rapport du profit brut sur la perte brute, le gain attendu (l'expectancy) est le résultat moyen d'un trade, et le drawdown maximal est l'écart entre un plus haut du solde et le plus bas qui le suit. S'y ajoutent le win rate, ta part de trades gagnants, et le R moyen : dans les concepts de trading du Van Tharp Institute, R est le risque initial d'un trade, et l'expectancy est la moyenne des résultats exprimés en multiples de ce risque. Ensemble, ils dressent un portrait complet de ton trading.
| Indicateur | Ce qu'il te dit |
|---|---|
| Win rate | À quelle fréquence tu gagnes |
| Profit factor | Si ton système est rentable et à quel point |
| Expectancy | Ce que rapporte en moyenne chaque trade |
| Drawdown max | Ta pire chute, ta résistance au risque |
| R moyen | Ta performance en unités de risque |
Ces indicateurs se lisent ensemble, jamais isolément. Un bon win rate ne veut rien dire si le profit factor est mauvais ; un profit factor élevé sur un petit échantillon n'est pas fiable ; un drawdown énorme peut menacer un système par ailleurs rentable. C'est la combinaison de ces chiffres qui donne le vrai portrait, et apprendre à les lire ensemble est la première compétence de l'analyse de performance. La formule de chacun et la façon de les lire côte à côte sont détaillées dans notre guide des statistiques de trading.
Les découpes révèlent le pourquoi
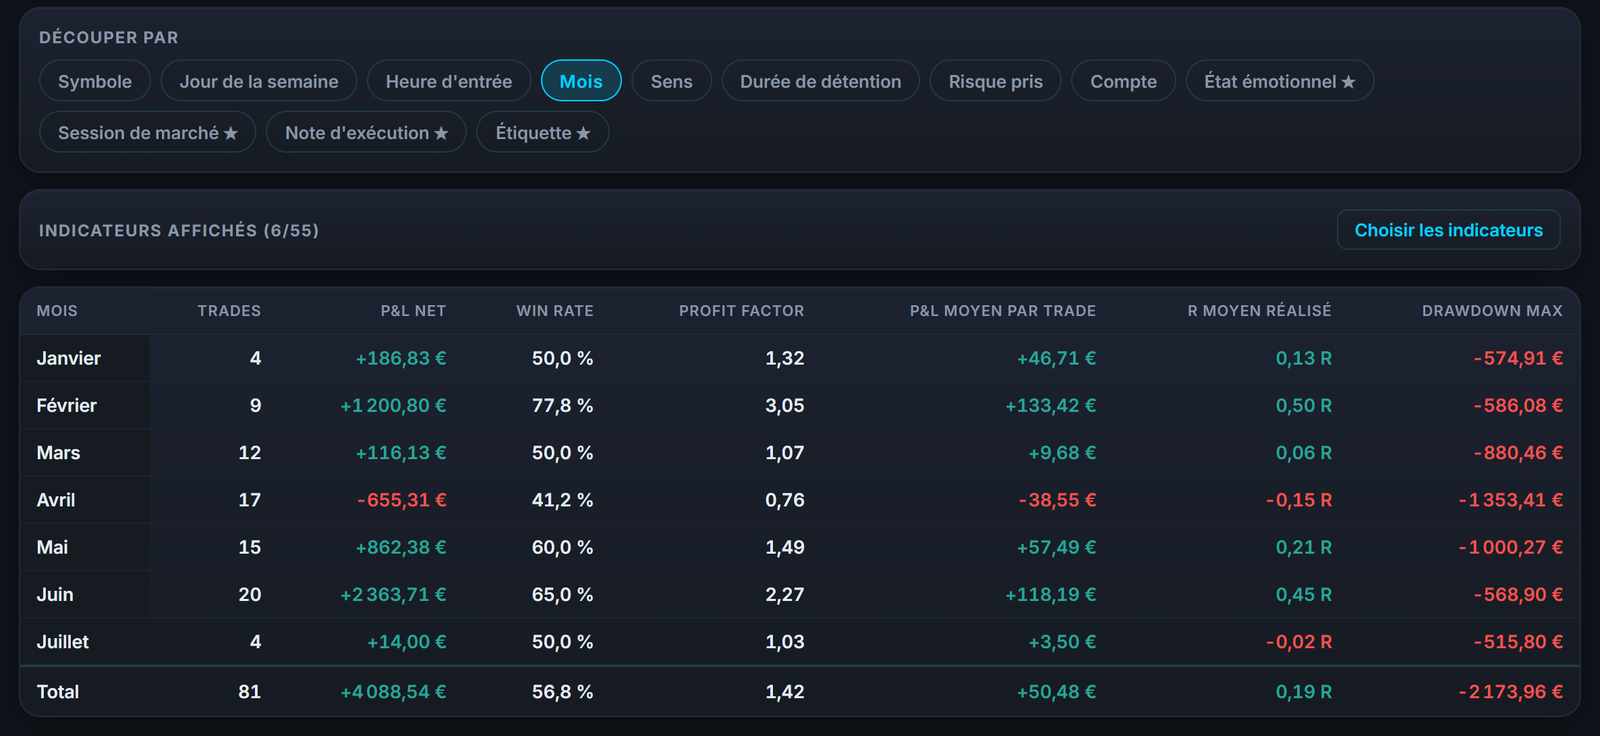
Les indicateurs globaux te disent la santé générale de ton trading, mais pas d'où viennent tes résultats. Pour ça, il faut découper : regarder tes statistiques par moment de la journée, par jour, par instrument, par setup et par état émotionnel. Ces découpes font apparaître les sources concrètes de tes gains et de tes pertes, invisibles dans les chiffres globaux.
C'est dans les découpes que se cachent les enseignements les plus actionnables. Découvrir qu'un instrument te fait perdre systématiquement, qu'une plage horaire concentre tes meilleurs trades, ou qu'un état émotionnel dégradé coïncide avec tes pires journées te donne des leviers d'action précis. L'analyse par indicateurs globaux te dit si tu vas bien ou mal ; l'analyse par découpes te dit pourquoi et où agir.
La fréquence de trading fait partie de ces découpes, et la recherche l'a mesurée sur les actions. Sur 66 465 foyers clients d'un courtier à escompte américain, de 1991 à 1996, l'étude de Barber et Odean « Trading Is Hazardous to Your Wealth » relève très peu d'écart de performance brute entre ceux qui tradent le plus et ceux qui tradent le moins, mais un rendement annuel net de 11,4 % pour les premiers contre 18,5 % pour les seconds : l'écart vient des coûts de transaction. Ces chiffres concernent des particuliers investis en actions américaines sur cette période, pas le day trading, le forex ou les futures. Ils rappellent seulement deux choses : un résultat se lit net de frais, et ton nombre de trades mérite sa propre ligne dans l'analyse.
Régularité et distribution
Au-delà des moyennes, une bonne analyse regarde la régularité et la distribution de tes résultats. Deux traders avec le même P&L peuvent avoir des profils opposés : l'un gagne régulièrement de petits montants, l'autre dépend de rares gros gains au milieu de nombreuses pertes. Aucun des deux profils n'est mauvais en soi, une méthode qui coupe vite ses pertes et laisse courir ses gains ressemble au second, mais ils ne se pilotent pas de la même façon, et cette différence n'apparaît que si on regarde au-delà de la moyenne. Le Van Tharp Institute décrit d'ailleurs tout système de trading comme une distribution de multiples de R, dont l'expectancy n'est que la moyenne.
Analyser la distribution de tes trades et de tes journées te dit d'où vient réellement ta performance. Un test simple : retire ton meilleur trade et recalcule. Si tout ton gain vient d'un ou deux trades exceptionnels, ton résultat repose sur très peu d'observations, et il te faut davantage de trades avant de le croire. Une mesure classique de cette régularité est le ratio de Sharpe, qui rapporte, selon l'article de William Sharpe paru en 1994 dans le Journal of Portfolio Management, l'écart de rendement moyen par rapport à une référence à la variabilité de cet écart : à gain moyen égal, le résultat le plus régulier obtient le meilleur ratio. Comprendre cette dimension change ta façon de gérer ton risque et de juger la solidité de ton edge.
De l'analyse à l'action
Une analyse qui ne débouche sur rien ne sert à rien. Le but n'est pas de contempler des chiffres, mais d'en tirer des décisions concrètes. Chaque analyse devrait se conclure par une ou deux actions claires : répéter davantage un pattern gagnant, couper un pattern perdant, ajuster une composante défaillante. C'est ce passage à l'action qui transforme l'analyse en progrès. C'est aussi le critère pour choisir ce qui reste affiché sur ton tableau de bord de trading.
L'analyse la plus fine ne vaut rien si elle ne change pas un seul de tes comportements. Le but n'est pas de comprendre pour comprendre, mais de comprendre pour agir.
Pour être efficace, cette action doit rester ciblée : mieux vaut un seul changement bien appliqué que dix résolutions vagues. L'analyse te donne la carte, mais c'est l'action, une à la fois, vérifiée à l'analyse suivante, qui te fait avancer. C'est cette boucle, analyser, agir, re-mesurer, qui constitue le vrai moteur de la progression, bien plus que l'accumulation passive de statistiques.
Analyser régulièrement, pas une fois
L'analyse de performance n'a de valeur que si elle est régulière. Une analyse ponctuelle donne une photo à un instant donné, mais c'est le suivi dans le temps qui révèle les tendances : ton edge se renforce-t-il ou se dégrade-t-il, tes corrections portent-elles leurs fruits, un nouveau problème apparaît-il ? Sans régularité, tu ne vois pas ces évolutions, et tu réagis toujours trop tard.
Intégrer l'analyse à une routine, une revue hebdomadaire par exemple, transforme un exercice ponctuel en un outil de pilotage continu. Tu vois tes chiffres évoluer, tu compares les périodes, tu mesures l'effet de tes ajustements. Cette régularité est ce qui distingue le trader qui pilote sa progression de celui qui subit ses résultats. L'analyse n'est pas un audit exceptionnel, c'est une habitude de fond.
Un exemple chiffré pour comprendre l'expectancy
Prends un exemple illustratif pour comprendre pourquoi l'expectancy compte plus que le win rate seul. Imagine un trader avec un win rate de 40 % : il perd six trades sur dix. S'il risque 1R par trade, gagne en moyenne 3R sur ses trades gagnants et perd 1R sur ses trades perdants, son expectancy se calcule ainsi : (0,4 × 3R) moins (0,6 × 1R), soit 1,2R moins 0,6R, soit une expectancy de +0,6R par trade. Sur dix trades, cela fait 12R gagnés pour 6R perdus, donc un profit factor de 2, et un seuil de rentabilité à 25 % de trades gagnants. Ce trader perd plus souvent qu'il ne gagne, et son système reste pourtant rentable tant que ces moyennes tiennent.
À l'inverse, imagine un second trader avec un win rate flatteur de 70 %, mais qui gagne en moyenne 0,5R sur ses gagnants et perd 1,5R sur ses perdants. Son expectancy devient : (0,7 × 0,5R) moins (0,3 × 1,5R), soit 0,35R moins 0,45R, une expectancy négative de -0,1R par trade. Sur dix trades, 3,5R gagnés pour 4,5R perdus : un profit factor de 0,78, alors qu'avec ces moyennes il lui faudrait 75 % de trades gagnants pour être à l'équilibre. Ce second trader se sent bien plus souvent gagnant, mais il perd de l'argent sur la durée. Cet exemple illustre pourquoi se focaliser sur le seul win rate, sans le croiser au ratio gain moyen sur perte moyenne, mène à des conclusions trompeuses sur la qualité réelle d'une stratégie.
Comparer ses périodes plutôt que se comparer aux autres
Une analyse utile se fait dans le temps, pas seulement à un instant donné. Compare ton mois en cours à ton mois précédent, ton trimestre à celui d'avant, plutôt que de te mesurer à un chiffre extérieur ou à la performance affichée par d'autres traders. C'est ta propre trajectoire qui te dit si tu progresses, stagnes ou régresses, et c'est la seule comparaison réellement actionnable, parce que tu contrôles les leviers de ta propre évolution, pas ceux d'un tiers.
Cette comparaison intertemporelle révèle des choses qu'une photo isolée ne montre jamais : un profit factor qui s'améliore lentement malgré un P&L en dents de scie, un drawdown maximal qui se réduit trade après trade, ou au contraire une dégradation progressive qui passerait inaperçue si tu ne regardais que le solde du compte. Mettre en place ce suivi périodique, même simple, transforme l'analyse d'un exercice ponctuel en un vrai outil de pilotage de ta progression.
Les pièges d'interprétation à éviter
Analyser sa performance comporte ses propres pièges. Le premier est de surinterpréter un petit échantillon. Le Van Tharp Institute demande au moins trente trades pour une première idée de son expectancy, et plutôt cent à deux cents pour une image nette. Le calcul d'un intervalle de confiance, tel que le présente le manuel de statistique du NIST, l'institut américain des normes, montre pourquoi : un win rate de 60 % mesuré sur 20 trades se situe, à 95 %, entre 39 % et 78 % environ, une fourchette trop large pour conclure ; sur 100 trades, entre 50 % et 69 %. Et chaque découpe réduit l'échantillon : 200 trades répartis sur cinq setups, ce sont 40 trades par setup en moyenne. Le second piège est de confondre corrélation et causalité dans tes découpes : parce qu'un setup a mieux performé un mois donné ne veut pas dire qu'il est structurellement supérieur, cela peut simplement refléter les conditions de marché de cette période précise.
Le troisième piège, plus subtil, est le biais de confirmation, que la revue de Raymond Nickerson parue en 1998 dans la Review of General Psychology définit comme le fait de chercher ou d'interpréter les éléments d'une façon favorable à ce qu'on croit déjà. Appliqué à tes chiffres, cela revient à retenir ce qui confirme ton opinion de ta stratégie et à minimiser ce qui la contredit. Un trader convaincu que son setup préféré est excellent risque de survoler les statistiques qui montrent le contraire. La parade consiste à te fixer, avant de regarder tes chiffres, les questions précises auxquelles tu veux répondre, plutôt que de chercher après coup une histoire qui te rassure.
Analyser l'exécution, pas seulement le résultat
Une dimension de l'analyse de performance que le P&L ne montre pas est l'écart entre ton plan et ton exécution réelle. Deux trades peuvent avoir exactement le même résultat en R et pourtant révéler des réalités opposées : l'un a été pris exactement selon ta règle, l'autre a été pris hors setup mais a gagné par chance. Si tu analyses uniquement les résultats, ces deux trades se ressemblent ; si tu analyses l'exécution, ils racontent des histoires complètement différentes. L'un de ces écarts d'exécution est documenté : sur 10 000 comptes d'un courtier américain, de 1987 à 1993, l'étude de Terrance Odean sur l'effet de disposition montre des investisseurs en actions qui réalisent leurs gains plus volontiers que leurs pertes.
C'est pourquoi une analyse complète croise toujours la performance financière avec la fidélité au plan : quelle proportion de tes trades respecte réellement tes critères d'entrée, ton placement de stop prévu, ta règle de sortie. Un trader peut avoir un P&L positif sur un mois tout en ayant une fidélité au plan très basse, ce qui laisse penser que sa réussite tient davantage à la chance qu'à son système. Or un bon résultat ne se répète pas tout seul : dans l'étude de Barber, Lee, Liu et Odean sur les day traders d'actions de Taïwan, de 1992 à 2006, environ 13 % des quelque 360 000 day traders d'une année type finissent bénéficiaires après frais, mais moins de 1 % continuent de battre le marché de façon prévisible l'année suivante. Ces chiffres valent pour ce marché et cette période, pas pour le forex ou les futures. Repérer cet écart tôt, avant qu'il ne se traduise en perte, est l'un des apports les plus précieux d'une analyse rigoureuse.
Documenter le contexte qualitatif, pas seulement les chiffres
Les indicateurs chiffrés racontent une partie de l'histoire, mais pas toute l'histoire. Deux trades identiques sur le papier (même setup, même résultat en R) peuvent avoir été vécus très différemment : l'un pris avec sérénité selon le plan, l'autre pris dans la tension après une nuit courte ou une dispute personnelle. Ces éléments qualitatifs n'apparaissent dans aucun indicateur chiffré classique, et pourtant ils peuvent expliquer pourquoi un trader exécute bien un jour et mal le lendemain, avec une stratégie strictement identique.
Noter ce contexte qualitatif à côté de chaque trade, même brièvement, enrichit ton analyse quand tu la relis plus tard. Tu peux alors croiser tes moments de sous-performance non seulement avec des variables objectives (heure, instrument, setup) mais aussi avec ton état de vie général au moment du trade. Cette couche supplémentaire d'analyse, plus qualitative que quantitative, complète utilement les indicateurs chiffrés sans jamais les remplacer, et peut faire apparaître des schémas invisibles dans les statistiques seules.
Comment Tradoshi analyse ta performance
Tradoshi calcule automatiquement tous tes indicateurs et toutes tes découpes sur tes vrais trades, sans le moindre tableur. Tu obtiens une analyse complète et à jour à chaque synchronisation, prête à déboucher sur l'action.
- Indicateurs clés (win rate, profit factor, expectancy, drawdown, R moyen) calculés automatiquement.
- Découpes par heure, jour, instrument et setup pour comprendre d'où viennent tes résultats.
- Oshi Score qui résume ta performance sur plusieurs axes en une note globale.
- Suivi dans le temps pour voir si ton edge se renforce et si tes corrections marchent.
Questions fréquentes
Comment analyser sa performance de trading ?
En allant au-delà du P&L pour comprendre d'où viennent tes résultats. Regarde quelques indicateurs clés (win rate, profit factor, expectancy, drawdown, R moyen) lus ensemble, puis découpe ta performance par moment, instrument, setup et émotion pour révéler le pourquoi. Conclus toujours par une ou deux actions concrètes.
Pourquoi le P&L ne suffit-il pas ?
Parce que le P&L est un résultat global qui cache tout ce qui compte : il ne te dit pas si tu gagnes grâce à ton edge ou par chance, si ta performance est régulière ou portée par quelques coups, ni où sont tes fuites. Analyser, c'est ouvrir le capot et décomposer ce résultat en ses causes, pour comprendre non pas seulement combien mais pourquoi.
Quels indicateurs regarder pour analyser son trading ?
Une poignée suffit : le win rate (fréquence de gain), le profit factor (rentabilité), l'expectancy (gain moyen par trade), le drawdown maximal (pire chute) et le R moyen (performance en unités de risque). Ils se lisent ensemble, jamais isolément : c'est leur combinaison qui donne le vrai portrait de ton trading.
Pourquoi regarder la régularité et pas seulement la moyenne ?
Parce que deux traders avec le même P&L peuvent avoir des profils opposés : l'un gagne régulièrement de petits montants, l'autre dépend de rares gros gains au milieu de nombreuses pertes. Analyser la distribution de tes résultats te dit d'où vient réellement ta performance, et sur combien de trades elle repose vraiment.
À quelle fréquence analyser sa performance ?
Régulièrement, idéalement dans une routine comme une revue hebdomadaire. Une analyse ponctuelle donne une photo, mais c'est le suivi dans le temps qui révèle les tendances : ton edge se renforce-t-il, tes corrections marchent-elles, un problème apparaît-il ? La régularité distingue le trader qui pilote sa progression de celui qui subit ses résultats.
Pourquoi un win rate élevé ne garantit-il pas la rentabilité ?
Parce que la rentabilité dépend de l'expectancy, qui croise le win rate avec le ratio gain moyen sur perte moyenne. Un trader avec 70 % de trades gagnants mais des gains moyens petits et des pertes moyennes plus grosses peut avoir une expectancy négative, alors qu'un trader qui perd 60 % du temps mais avec un ratio gain/perte favorable peut être largement rentable.
Comment éviter le biais de confirmation en analysant ses trades ?
En fixant, avant de regarder tes chiffres, les questions précises auxquelles tu veux répondre, plutôt que de chercher après coup une histoire qui confirme ce que tu penses déjà de ta stratégie. Un trader convaincu que son setup préféré est excellent aura sinon tendance à survoler les statistiques qui montrent le contraire.