 Par Benjamin Roure L'Hermitte
Tu veux tenir un journal de trading sans payer, dans Excel ou Google Sheets. Bonne idée : un journal, même basique, vaut mille fois mieux que pas de journal du tout. Voici exactement quelles colonnes suivre, les formules pour calculer tes vraies stats, et comment monter le tout pas à pas, gratuitement, sans te tromper.
- Le minimum vital : date, instrument, sens, entrée, sortie, stop, taille, P&L net, émotion. Sans ça, un journal ne sert à rien.
- Les formules qui comptent : win rate, R-multiple, profit factor, expectancy. On te les donne, prêtes à coller.
- Excel a des limites : saisie manuelle, erreurs, pas de synchro, pas de suivi psycho. On te dit où ça coince et comment aller plus loin.
Un journal de trading sert à transformer ton expérience en progrès : sans relevé écrit, les mêmes erreurs peuvent se répéter sans que tu les voies. Et pour commencer, un tableur gratuit fait parfaitement l'affaire : Microsoft donne accès gratuitement à Excel sur le web, comme l'indique la page de Microsoft 365 pour le web, et Google Sheets s'ouvre avec un simple compte Google. Le piège, c'est de suivre les mauvaises colonnes (ou trop peu), et de ne jamais calculer les stats qui comptent vraiment.
Cet article te donne un modèle complet : les colonnes exactes à mettre, les formules Excel/Google Sheets prêtes à coller pour tes statistiques, la comparaison Excel vs Google Sheets vs Notion, et les limites d'un journal manuel, pour que tu saches quand un outil dédié devient plus rentable que le tableur.
Tu peux d'ailleurs recevoir ce modèle de journal de trading Excel gratuitement par email, à titre d'exemple, pour démarrer tout de suite avec les bonnes colonnes et les formules déjà en place : clique sur le bouton ci-dessous, renseigne ton adresse et il arrive en pièce jointe.
Ce qu'un journal de trading doit contenir
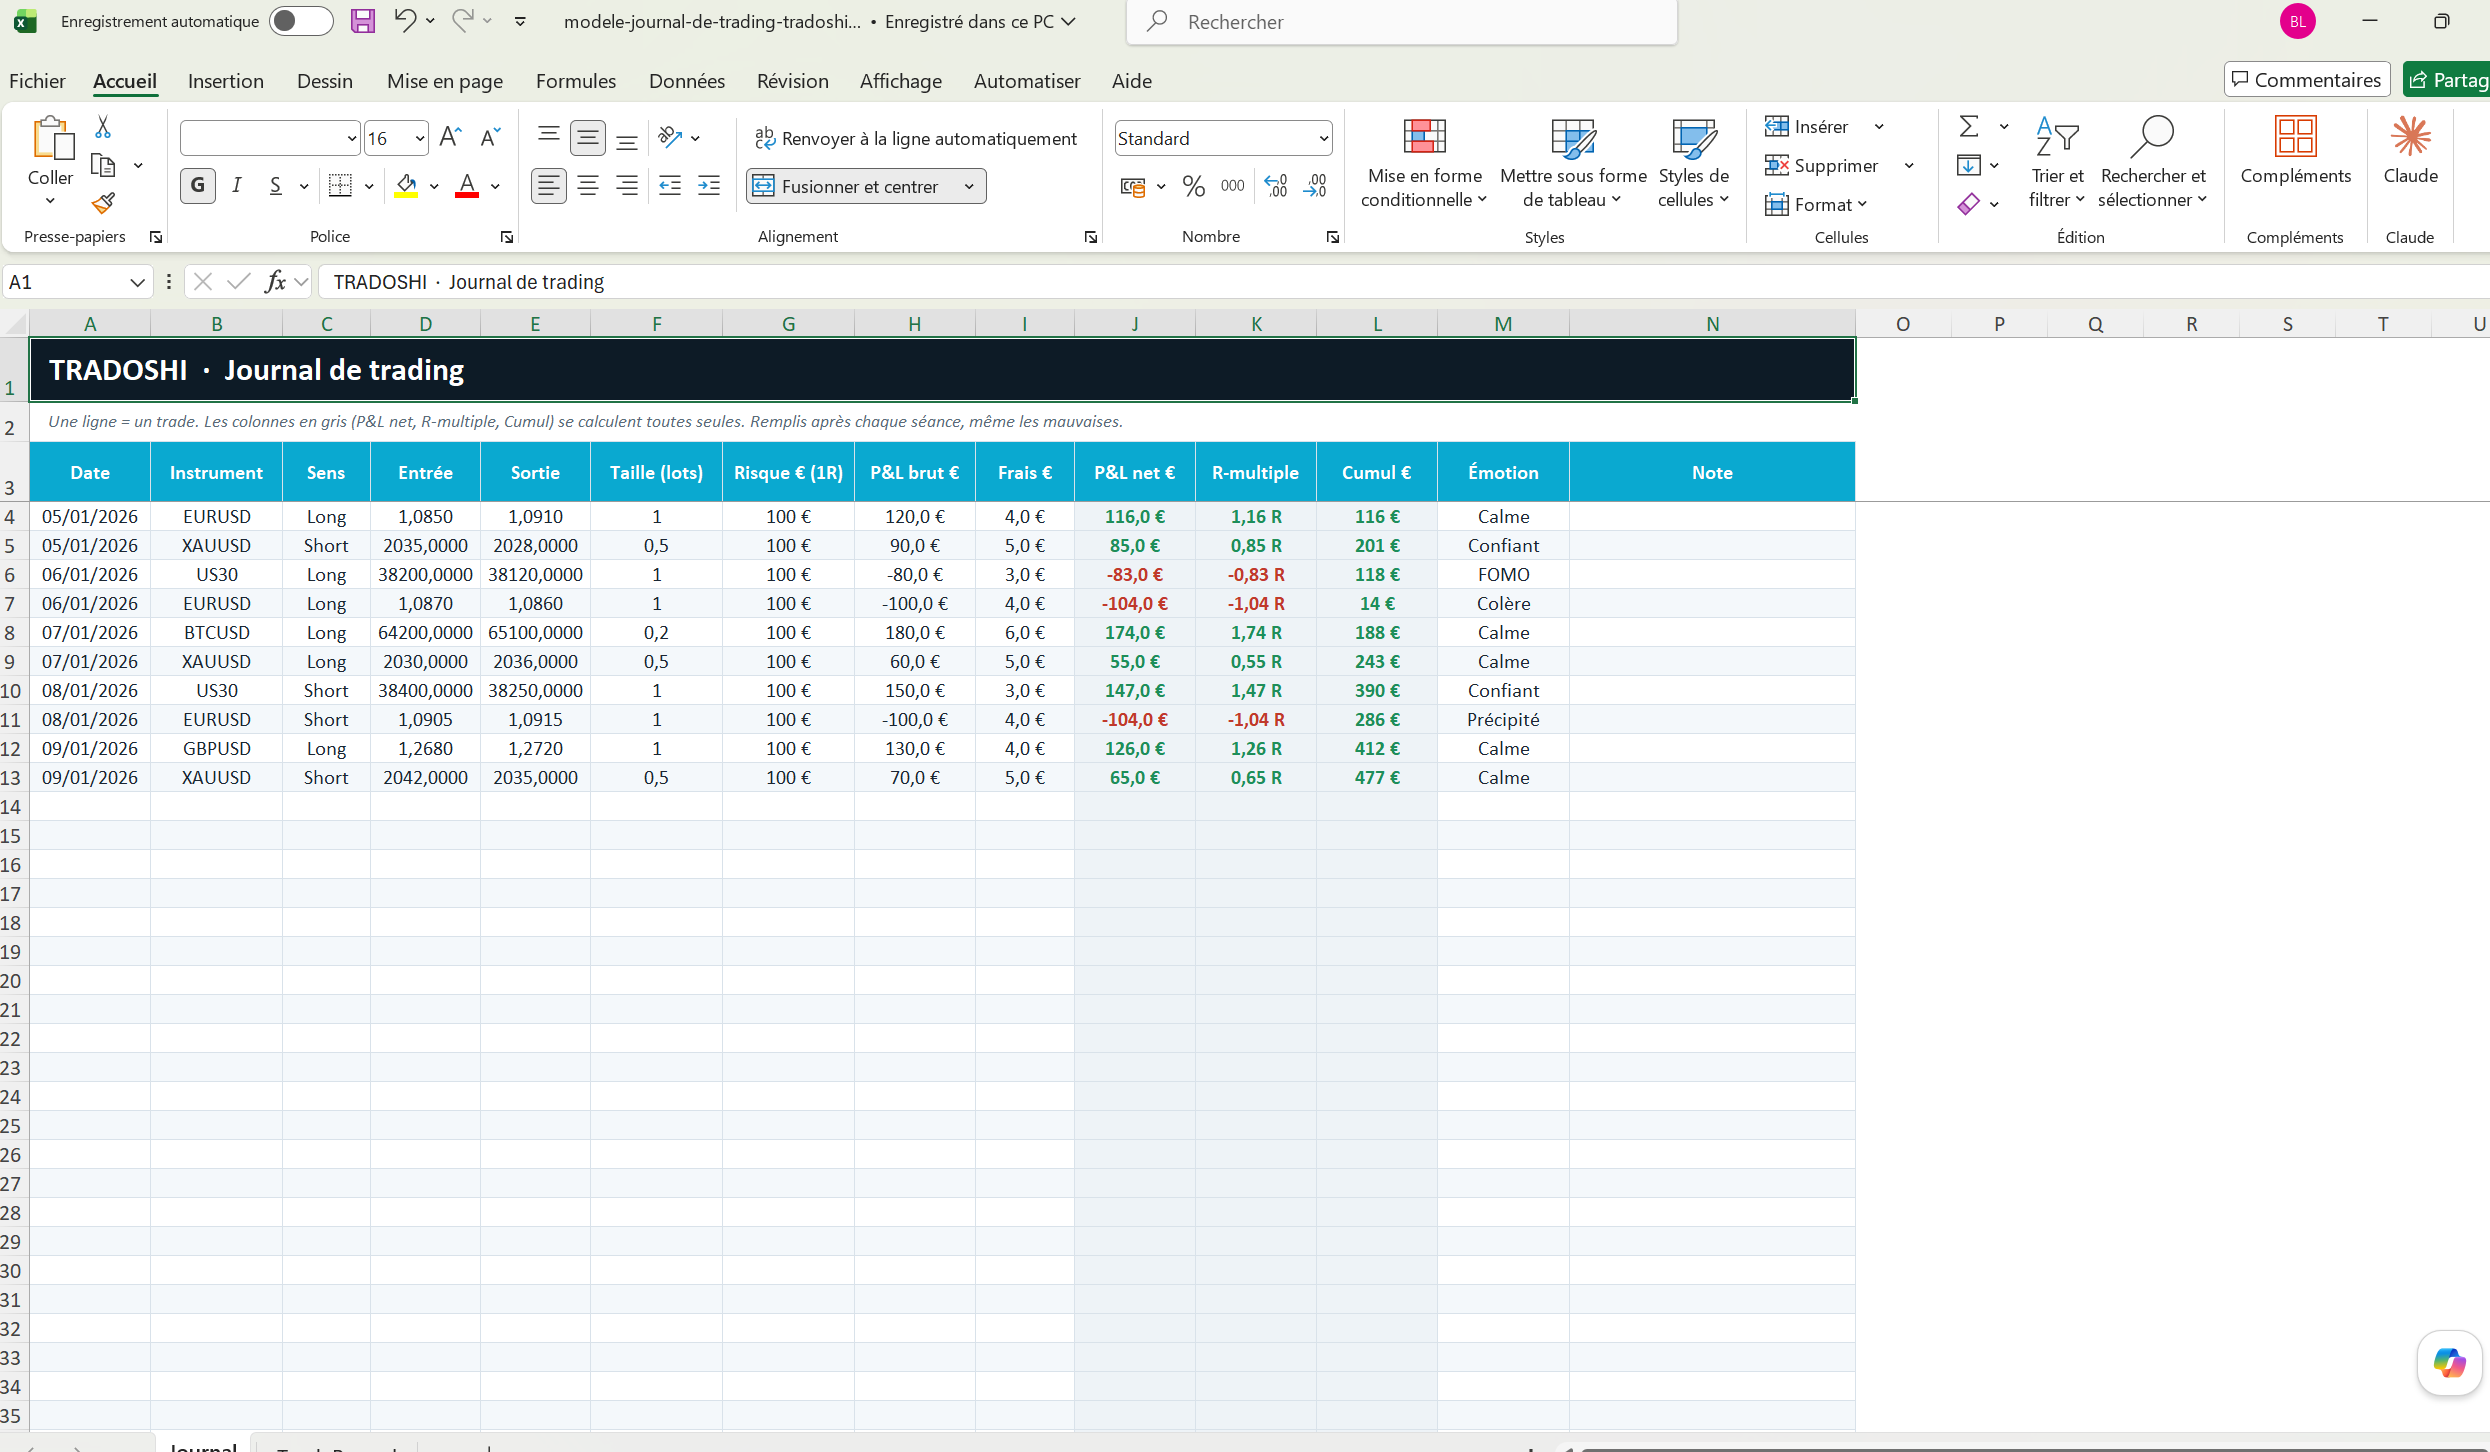
Un journal utile n'est pas une liste de gains et de pertes, c'est un enregistrement assez riche pour faire ressortir des schémas. Voici les colonnes du minimum vital, celles sans lesquelles tes stats ne veulent rien dire :
| Colonne | À quoi ça sert |
|---|---|
| Date / heure | Repérer les effets d'horaire et de fatigue |
| Instrument | Voir quels actifs te rapportent ou te coûtent |
| Sens (long/short) | Détecter un biais directionnel |
| Entrée / Sortie | Calculer le résultat réel |
| Stop loss | Calculer le risque et le R-multiple |
| Taille (lots) | Vérifier la cohérence de ton risque |
| P&L brut / Frais / P&L net | Le vrai résultat, frais compris |
| R-multiple | Juger la qualité, pas juste le montant |
| Émotion | Relier ton état à ta performance |
| Note | Le contexte que les chiffres ne captent pas |
La colonne que tes relevés de courtier ne contiennent pas, c'est l'émotion, et elle a sa raison d'être. Lo, Repin et Steenbarger ont demandé à 80 day traders de noter leur humeur chaque soir pendant cinq semaines : 69 ont rendu des relevés, 755 en tout sur 25 jours de bourse, et ceux dont l'humeur réagissait le plus à leurs gains et à leurs pertes avaient de moins bons résultats. Un tableur ne la remplira pas tout seul : c'est à toi d'y penser après chaque séance.
Construire ton journal dans Excel, étape par étape
1. Crée l'onglet des trades
Sur la première ligne, mets les en-têtes ci-dessus (une colonne chacun). Chaque ligne suivante = un trade. Formate la colonne Date en date, les colonnes de P&L en nombre à 2 décimales, et laisse aux prix les décimales de ton marché. Fige ensuite la première ligne pour garder les en-têtes visibles : dans Excel, sélectionne la cellule A2 puis Affichage, Figer les volets (la documentation de Microsoft sur les volets figés) ; dans Google Sheets, Affichage, Figer, puis le nombre de lignes (l'aide de Google Sheets sur les lignes figées).
2. Calcule le P&L net
Le P&L net, c'est le brut moins les frais (commission + swap). Ne travaille jamais sur le brut seul : à la Bourse de Taïwan, de 1995 à 1999, les day traders les plus actifs gagnaient de l'argent avant frais et en perdaient après, mesurent Barber, Lee, Liu et Odean. Une colonne P&L net = P&L brut − Frais, et c'est sur elle que tu calcules tout le reste.
3. Calcule le R-multiple
1 R, c'est ton risque initial (distance entre entrée et stop). La notion vient de Van Tharp, qui rapporte chaque gain et chaque perte à ce risque de départ (concepts de trading du Van Tharp Institute). Le R-multiple ramène tous tes trades à la même échelle, quelle que soit la taille. Un trade qui gagne deux fois ton risque fait +2 R ; un trade stoppé fait −1 R. C'est plus parlant que le montant en euros, parce que le résultat se lit par rapport au risque pris.
Les formules à coller (Excel et Google Sheets)
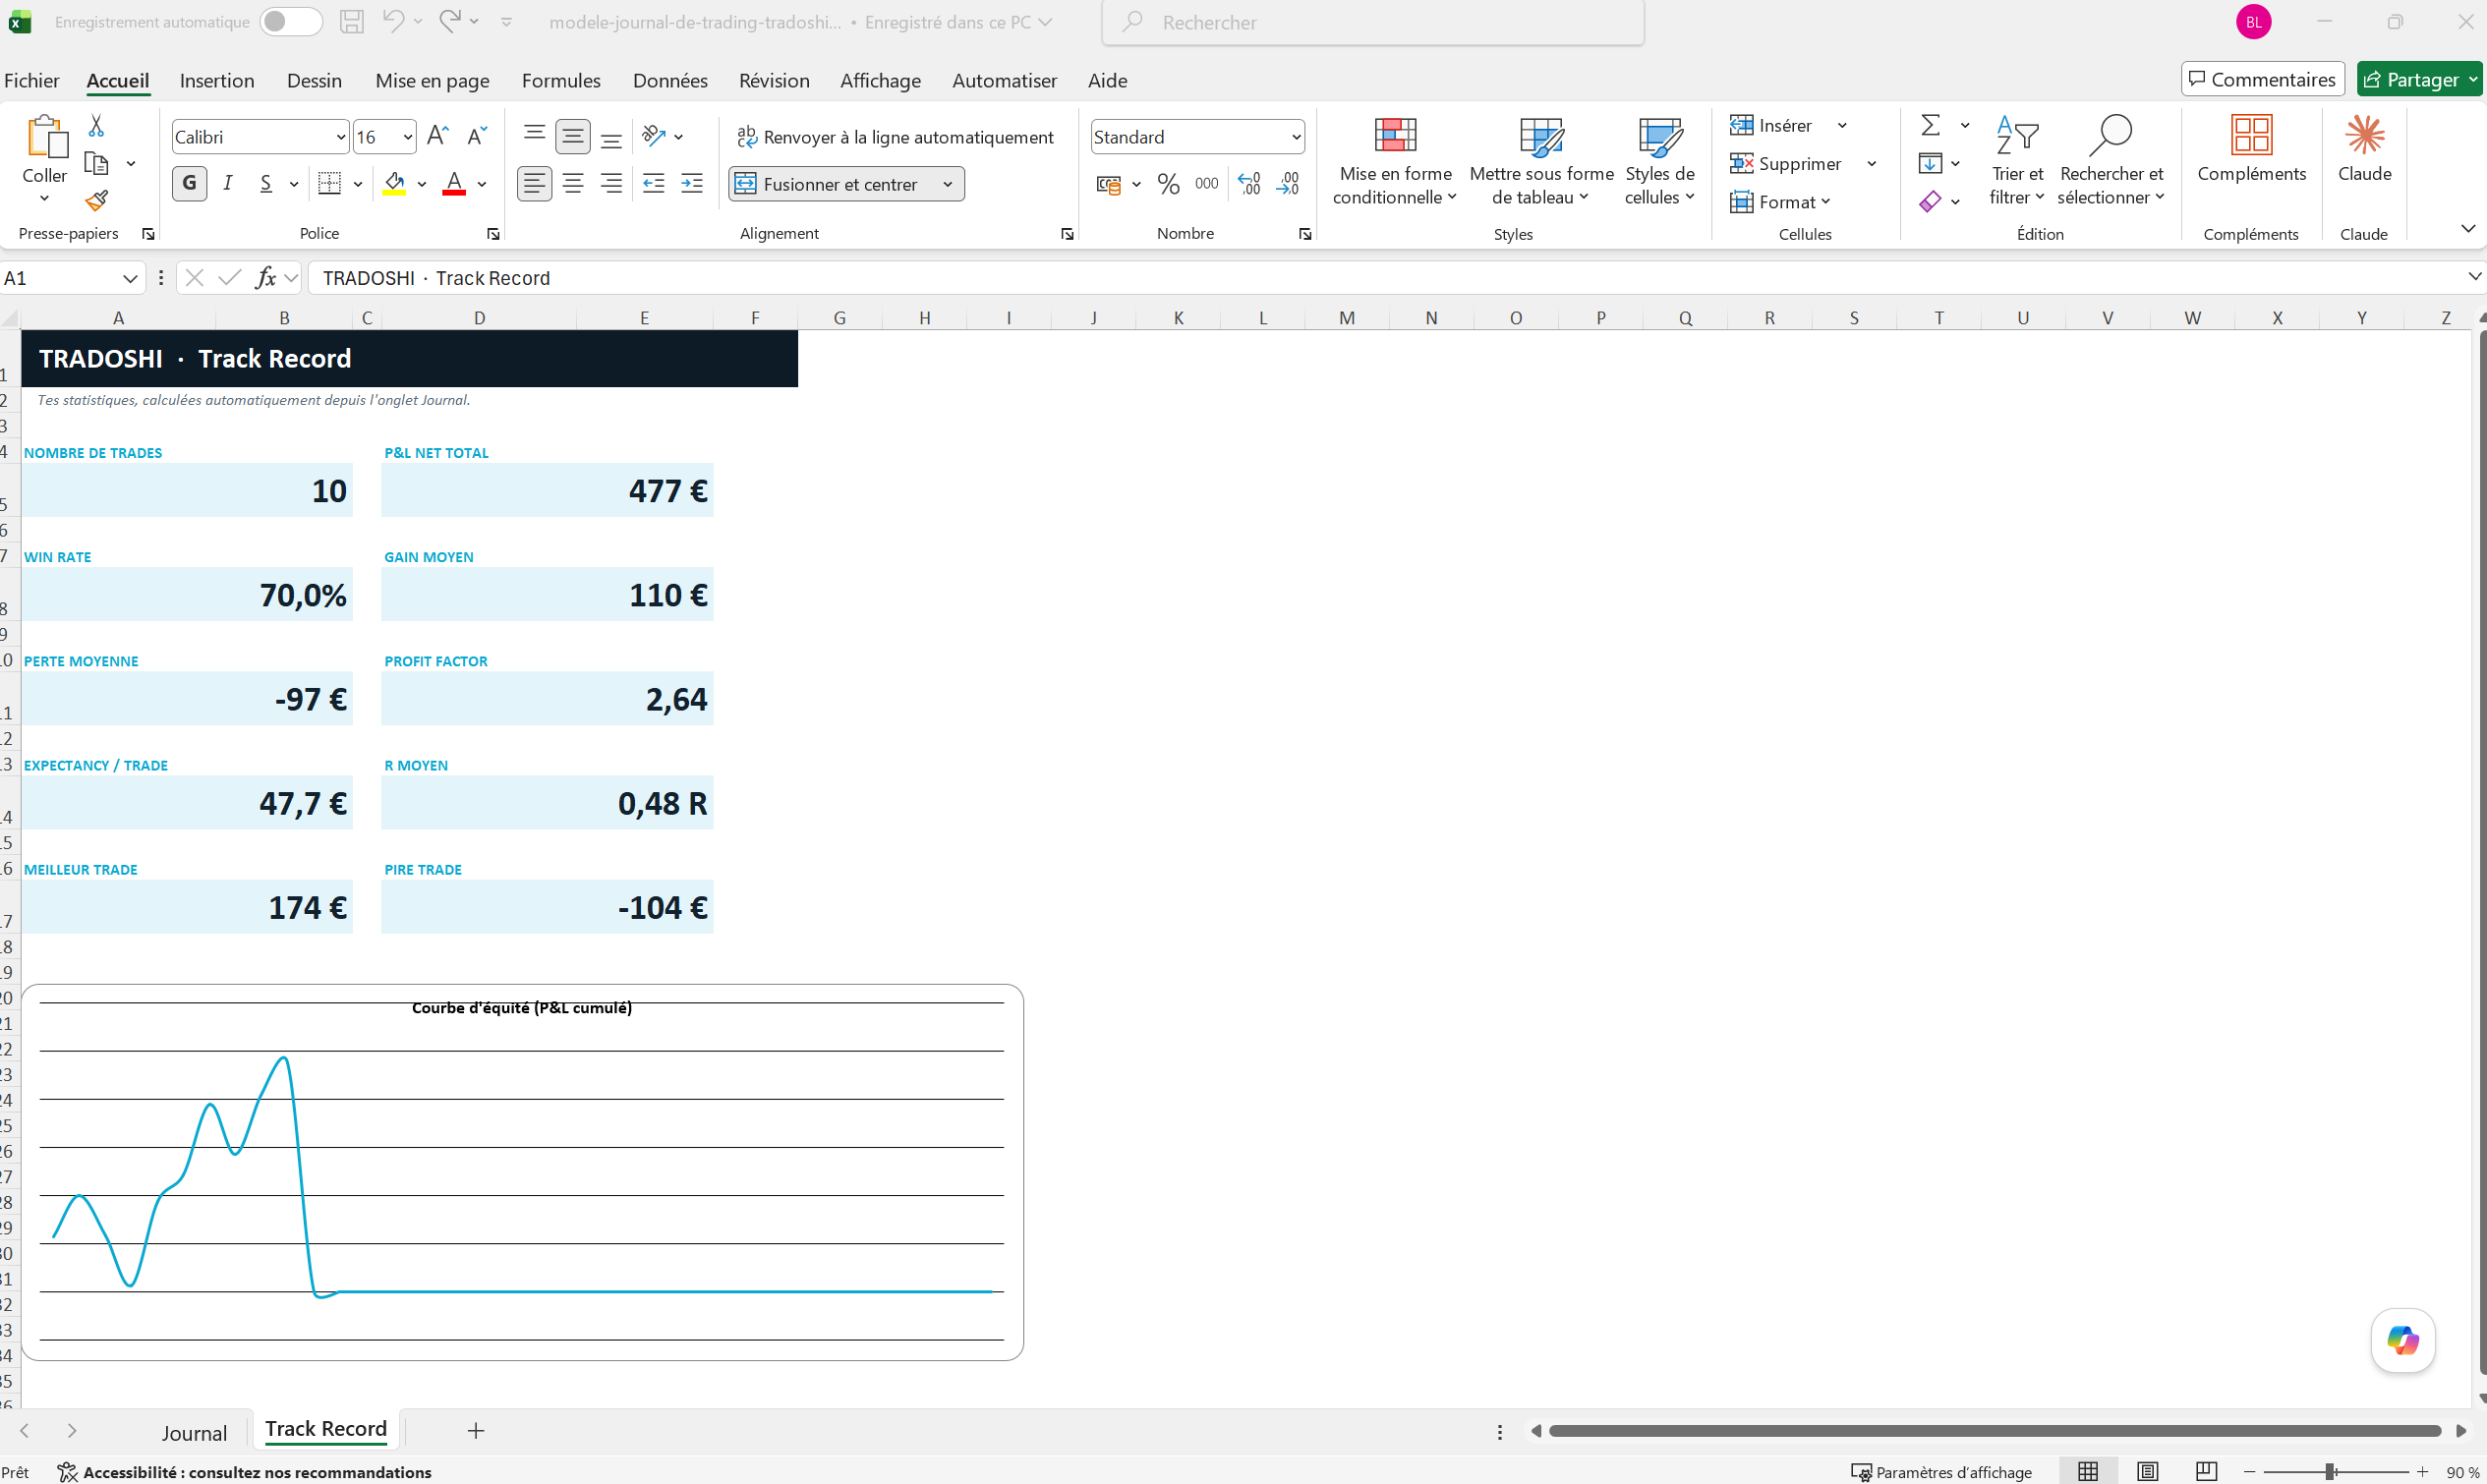
En supposant que tes P&L nets soient dans la colonne K (de K2 à K100), voici les formules de tes statistiques. Elles reposent sur quatre fonctions, à lire dans la documentation de Microsoft : fonction NB d'Excel (compte les cellules qui contiennent un nombre), fonction NB.SI d'Excel (compte celles qui remplissent un critère), fonction MOYENNE.SI d'Excel et fonction SOMME.SI d'Excel (moyenne et somme sous condition). Google Sheets les accepte sous les mêmes noms, comme le montre la liste des fonctions de Google Sheets :
| Statistique | Formule (à adapter à tes colonnes) |
|---|---|
| P&L net total | =SOMME(K2:K100) |
| Nombre de trades | =NB(K2:K100) |
| Win rate | =NB.SI(K2:K100;">0")/NB(K2:K100) |
| Gain moyen | =MOYENNE.SI(K2:K100;">0") |
| Perte moyenne | =MOYENNE.SI(K2:K100;"<0") |
| Profit factor | =SOMME.SI(K2:K100;">0")/ABS(SOMME.SI(K2:K100;"<0")) |
| Expectancy | =MOYENNE(K2:K100) |
Deux de ces chiffres disent si ton système gagne. Le profit factor est le rapport du profit brut à la perte brute, et l'expectancy le résultat moyen d'un trade : ce sont les définitions du « facteur de profit » et du « rendement attendu » dans la documentation de MetaTrader 5 sur le rapport de test. À 1, le profit factor signale des gains égaux aux pertes ; au-dessus, le système gagne. Ne te fie jamais au seul win rate : un taux de réussite élevé avec de grosses pertes peut te ruiner, un taux faible avec un bon ratio peut te rendre rentable.
Ce qui change pour un journal de trading forex sur Excel
Le forex ajoute trois colonnes que les modèles génériques oublient, et chacune fausse un chiffre différent. Si tu tiens un journal de trading forex sur Excel, ce sont elles qui décident si tes statistiques veulent dire quelque chose.
La valeur du pip n'est pas constante. Le résultat d'un trade est l'écart de prix multiplié par la taille de la transaction, exprimé dans la devise de cotation : c'est le calcul que donne le guide de la National Futures Association sur le forex de détail. Sur EURUSD avec un compte en dollars, un écart de 0,0001 vaut donc 10 $ pour 100 000 euros, toujours. Sur EURGBP avec le même compte, le résultat sort en livres et se convertit au cours du GBPUSD au moment du trade. Un tableur qui code la valeur du pip en dur donne donc un R-multiple juste sur les paires cotées en dollars et faux sur les autres. La parade tient en une colonne : la valeur du pip au moment du trade, saisie à la clôture, jamais recalculée après.
Le swap ne figure nulle part dans tes prix. Chez OANDA par exemple, une position encore ouverte à 17 h, heure de New York, est créditée ou débitée d'un intérêt de financement, en général triplé le mercredi pour couvrir le week-end (la page d'OANDA sur ses frais de financement). Il n'apparaît ni à l'entrée ni à la sortie : un tableur qui calcule le résultat comme sortie moins entrée l'ignore purement et simplement. Sur du swing, il peut retourner un trade gagnant en perdant sans que tu le voies.
Le lot n'est pas une quantité. Le nombre d'unités d'un lot se lit dans la spécification de chaque instrument : c'est la « taille de contrat » que définit la documentation de MetaTrader 5 sur les spécifications d'un symbole. Noter « 0,5 » sans elle rend la colonne de taille inutilisable dès que tu changes d'instrument ou de compte en cours de mois. Écris les unités, pas les lots. Pour le reste des spécificités du forex, au-delà du tableur, voir tenir un journal en forex.
Futures, options et compte financé : ce qui change
Les deux sections précédentes couvrent le forex et les actions. Trois autres profils demandent des colonnes que personne ne pense à ajouter au départ, et qui manquent cruellement au moment de la relecture.
En futures, la colonne qui change tout est le type de contrat, parce que la valeur du tick n'est pas la même d'un contrat à l'autre. Ajoute le nombre de contrats, la valeur du tick et la session, et calcule ton résultat en ticks autant qu'en argent. Sans ça, comparer un trade sur le micro et un trade sur le contrat plein n'a aucun sens, alors que c'est exactement ce que tu voudras faire au bout d'un mois.
En options, il faut quatre colonnes que rien d'autre ne réclame : le type de contrat, le strike, l'échéance et la prime. Ajoute aussi la volatilité implicite à l'entrée, et surtout l'issue réelle, fermée, assignée ou expirée. Un journal d'options qui ne note que l'entrée et la sortie en prix passe à côté d'une bonne part de ce qui explique le résultat.
Sur un compte financé, l'objet du journal change de nature. Tu ne mesures plus seulement ta performance, tu mesures ta conformité aux règles. Trois colonnes deviennent indispensables : le drawdown au moment du trade, la perte cumulée du jour, et la distance qui te sépare de la limite journalière. Chez FTMO par exemple, tous les objectifs doivent être respectés en même temps, et passer sous la limite de perte maximale journalière suffit à violer la règle, quel que soit ton résultat sur le mois (les objectifs de trading de FTMO).
C'est la différence qui compte sur un compte de prop firm : passer un challenge n'est pas gagner de l'argent, c'est rester dans les clous. Un journal qui ne suit pas les règles de la société ne te dit pas si tu es en train de la perdre. Les deux règles de perte ont chacune leur guide : la limite de perte journalière et le trailing drawdown.
Le rythme de relecture, sans lequel le fichier ne sert à rien
Remplir un journal ne suffit pas, et c'est souvent là qu'un tableur finit abandonné. Enregistrer sans relire produit un fichier de stockage, pas un outil de progression. Le rythme compte autant que les colonnes.
| Quand | Ce que tu regardes | Pourquoi à ce moment |
|---|---|---|
| Après chaque trade | Les faits et ton état, avant de connaître l'issue si possible | Le souvenir se déforme dès que le résultat tombe |
| Fin de journée | As-tu suivi ton plan, respecté tes stops, pris des trades non prévus | Le comportement se juge sur la journée, pas sur le trade |
| Fin de semaine | Ta performance par setup, par horaire, par instrument | Il faut assez de trades pour qu'un motif se voie |
| Fin de mois | Ce que tu gardes, ce que tu réduis, ce que tu supprimes, ce que tu testes | Une règle ne se change pas sur une mauvaise semaine |
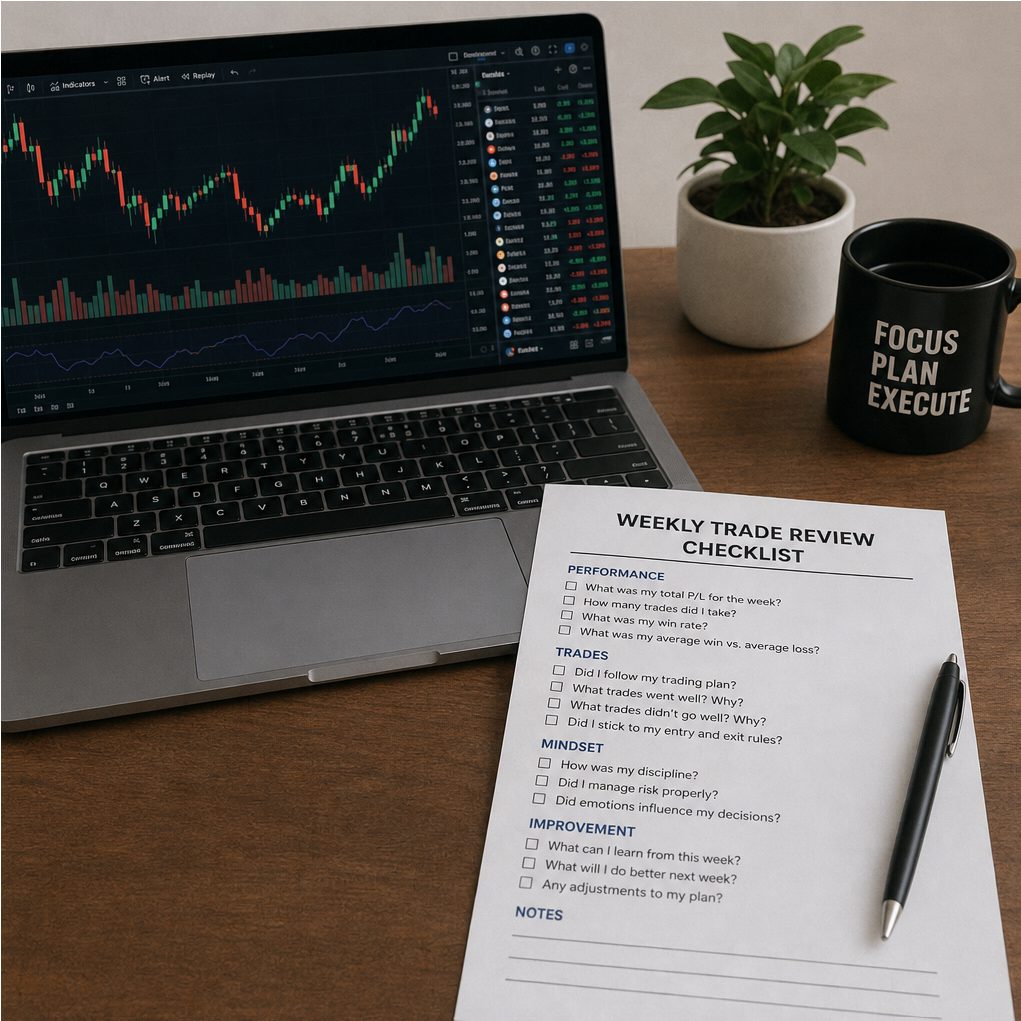
Pendant la relecture, cherche des motifs, pas des trades isolés. Un trade gagnant pris hors plan reste un mauvais trade, et un trade perdant pris dans les règles reste un bon trade. Cette séparation entre la qualité du processus et la qualité du résultat ne se fait pas toute seule : dans les expériences de Baron et Hershey, une même décision est jugée meilleure quand son issue est favorable, y compris par des sujets qui estiment que l'issue ne devrait pas compter. Et une fois l'issue connue, on surestime ce qu'on aurait su sans elle, a montré Fischhoff : d'où l'intérêt de noter les faits et ton état avant que le résultat tombe.
Le genre de chose que ça révèle, en pratique : que ton setup de cassure du matin a une espérance positive quand tes continuations de fin de journée te coûtent de l'argent, ou que les trades que tu as annotés « énervé » ou « pressé » concentrent tes plus gros reculs. Aucune de ces deux découvertes ne se fait sans relecture, et les deux changent ce que tu feras le lendemain. L'échéance hebdomadaire a son mode d'emploi détaillé : la revue hebdomadaire de trading.
Excel vs Google Sheets vs Notion
Les trois permettent de tenir un journal ; le meilleur dépend de ton usage.
| Outil | Force | Limite |
|---|---|---|
| Excel | Formules puissantes, hors ligne | Co-édition seulement si le fichier est sur OneDrive ou SharePoint |
| Google Sheets | Accessible partout, partage, gratuit | Taille de fichier plafonnée en nombre de cellules |
| Notion | Beau, notes riches par trade | Formules ligne par ligne, totaux de colonne prédéfinis |
Les limites se lisent dans les documentations. Une feuille Excel va jusqu'à 1 048 576 lignes (spécifications et limites d'Excel, par Microsoft) et un fichier Google Sheets accepte au moins 10 millions de cellules (limites de taille des fichiers dans Google Drive) : un journal de trading n'approche ni l'un ni l'autre. Un classeur Excel se co-édite une fois enregistré sur OneDrive ou SharePoint (documentation de Microsoft sur la co-édition dans Excel). Dans Notion, une formule est une propriété de la base de données, calculée pour chaque ligne (aide de Notion sur les formules), et les totaux de colonne se choisissent dans une liste fermée, somme, moyenne ou médiane par exemple (aide de Notion sur les tables) : pratique pour les notes de chaque trade, moins pour un profit factor.
Les limites d'un journal Excel
Un tableur est parfait pour commencer, mais il montre vite ses limites quand tu veux progresser sérieusement :
- Saisie manuelle : reporter chaque trade à la main est fastidieux, et on finit par lâcher, surtout après une mauvaise journée, précisément quand le journal serait le plus utile.
- Erreurs : une formule mal recopiée, une cellule décalée, et tes stats deviennent fausses sans que tu le voies. Les inspections de tableurs réellement utilisés que recense Raymond Panko trouvent des erreurs dans 94 % des 85 fichiers examinés.
- Pas de synchro broker : aucune connexion à ton compte, donc pas de calcul au centime (frais, swaps, positions partielles).
- Pas de suivi émotionnel structuré : tu peux noter une émotion, mais pas la croiser automatiquement avec ta performance.
- Pas de discipline mesurée : aucun score qui te dit si tu as respecté tes règles.
L'alternative : un journal qui se tient presque tout seul
Le jour où la saisie manuelle te fait abandonner ton tableur, un journal automatique prend le relais. C'est ce que fait Tradoshi : il synchronise tes trades depuis ton broker (calcul au centime, frais et R-multiple inclus), calcule toutes les stats de cet article sans une seule formule à écrire, et ajoute ce qu'Excel ne peut pas faire : un check-in émotionnel croisé avec ta performance et un score de discipline sur tes vraies règles.
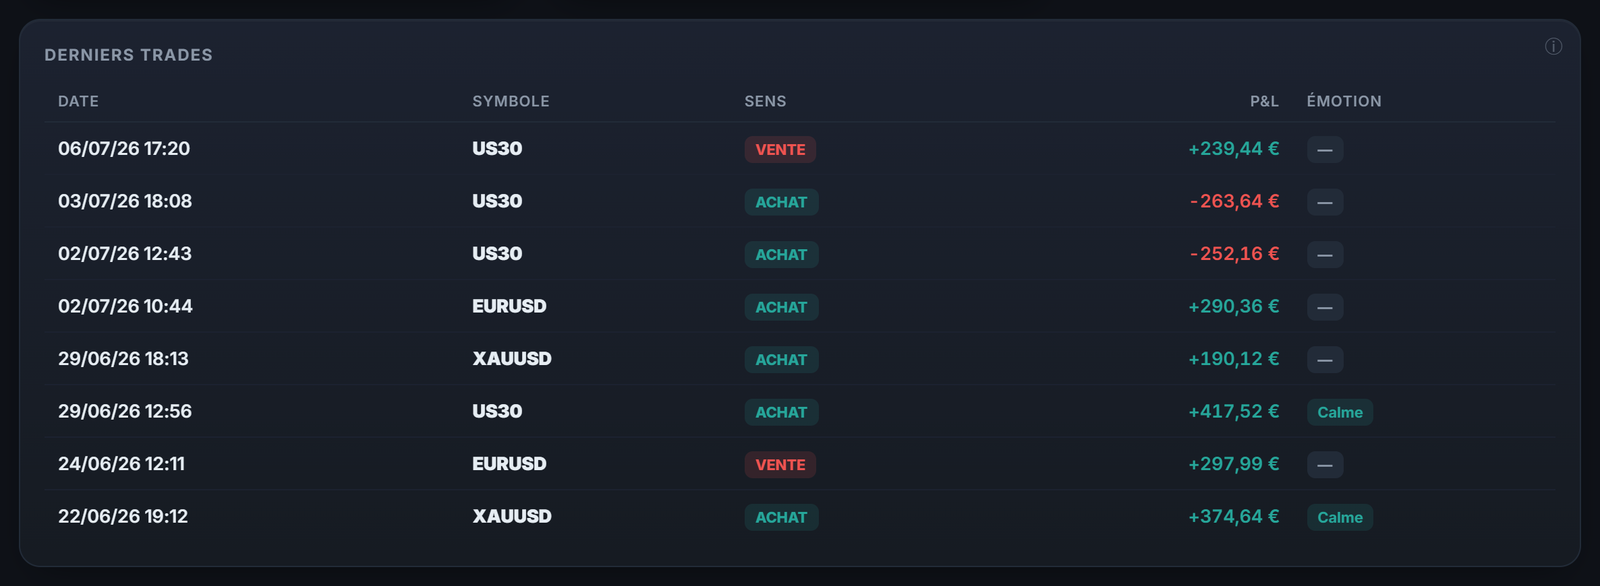
L'idée n'est pas que le tableur soit mauvais, c'est qu'il te fait porter le travail fastidieux (saisie, formules, vérifications) au lieu de te laisser l'analyse. Commence en Excel si tu veux, et bascule quand tu en as assez de recopier tes trades à la main.
Un exemple chiffré
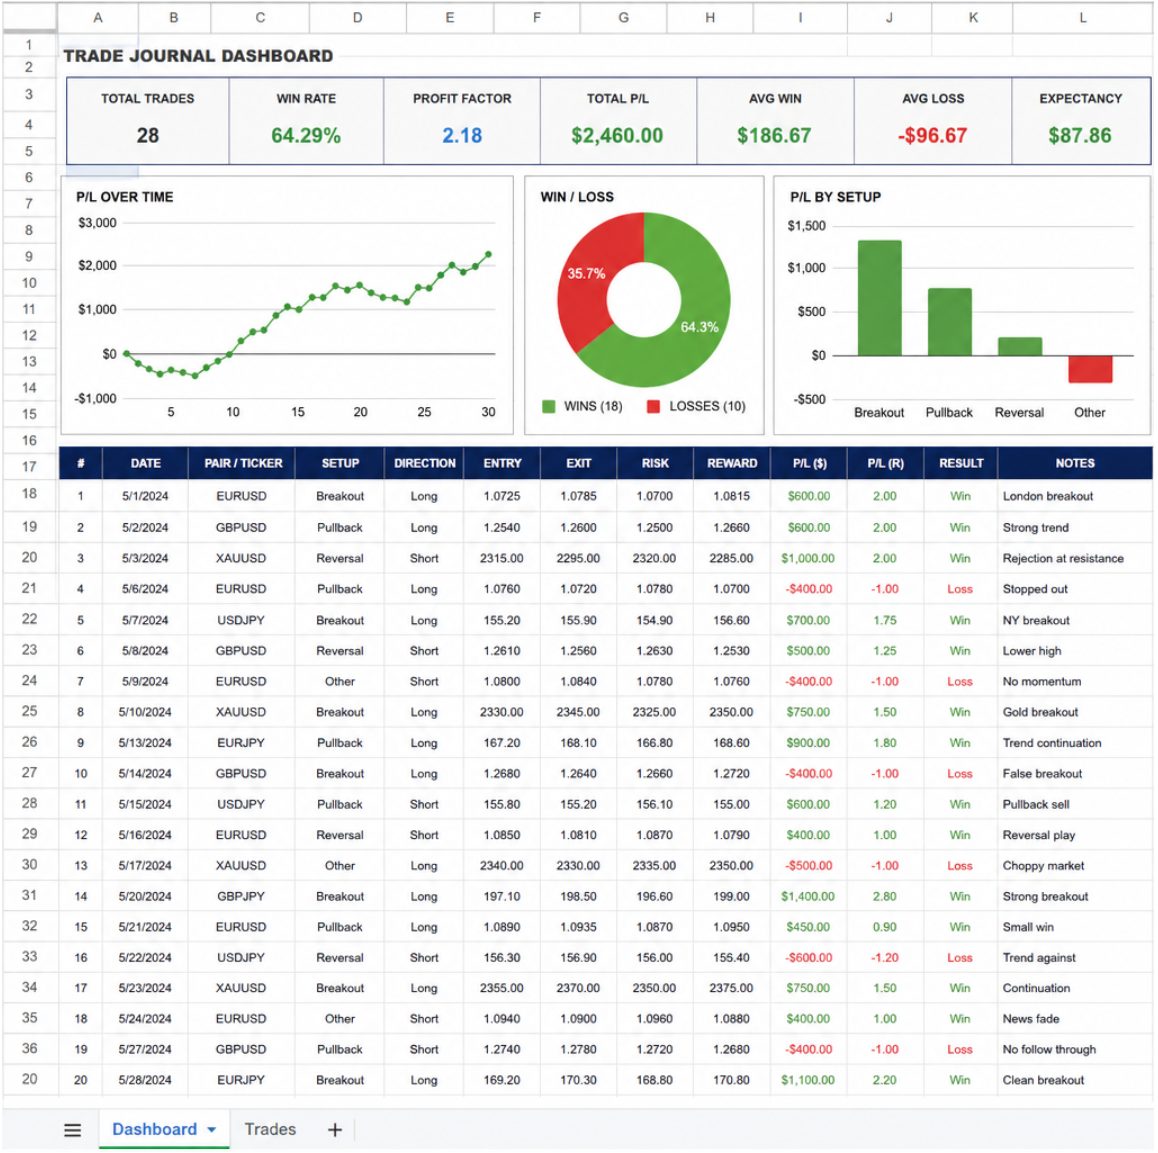
Prends dix trades notés dans ton tableur, avec leur P&L net. Voici comment lire tes stats à partir d'un petit échantillon, pour bien comprendre ce que les formules calculent.
| Indicateur | Exemple (10 trades) | Lecture |
|---|---|---|
| Trades gagnants | 6 sur 10 | Win rate 60 % |
| Gain moyen | +120 € | Sur les 6 gagnants |
| Perte moyenne | −90 € | Sur les 4 perdants |
| P&L net total | +360 € | 6×120 − 4×90 |
| Profit factor | 2,0 | 720 de gains / 360 de pertes |
| Expectancy | +36 € / trade | Ce que rapporte un trade moyen |
Ce petit exemple montre l'essentiel : un win rate de 60 % ne suffit pas à conclure, c'est le profit factor (2,0) et l'expectancy (+36 € par trade) qui disent que le système gagne. Attention : sur seulement dix trades, la chance pèse lourd. Un système qui ne gagne qu'une fois sur deux aligne quand même 6 gagnants ou plus sur 10 dans 38 % des cas, et sur 100 trades, 60 gagnants ou plus dans moins de 3 % des cas : tu peux le vérifier avec =1-LOI.BINOMIALE.N(5;10;0,5;VRAI), décrite dans la documentation de Microsoft sur la fonction LOI.BINOMIALE.N. Ces chiffres ne deviennent donc fiables que sur plusieurs dizaines, idéalement des centaines de trades. C'est aussi là qu'un tableur montre ses limites : recalculer et vérifier tout ça à la main, trade après trade, devient vite décourageant.
Les erreurs classiques d'un journal Excel
Les journaux Excel qui échouent tombent souvent dans les mêmes pièges. Évite ces cinq-là et ton tableur te servira vraiment :
- Calculer sur le P&L brut : oublier les frais fausse tout ; un système « gagnant » en brut peut être perdant en net.
- Ne remplir que les bons jours : un journal biaisé vers les gains ne sert à rien. Note aussi, et surtout, les mauvaises journées.
- Trop de colonnes : vingt colonnes qu'on ne remplit jamais valent moins que dix tenues à chaque trade.
- Oublier l'émotion : sans elle, tu ne verras jamais le lien entre ton état et tes pertes.
- Ne jamais relire : un journal qu'on remplit mais qu'on n'analyse pas est du travail perdu. Bloque un créneau de revue chaque semaine.
Comment démarrer maintenant
- Crée ton onglet avec les colonnes du minimum vital (ci-dessus).
- Colle les formules de win rate, profit factor et expectancy.
- Remplis-le après CHAQUE séance, y compris les mauvaises : la régularité fait tout.
- Au bout de quelques semaines, regarde les schémas : quels instruments, quels horaires, quelles émotions te coûtent.
- Quand la saisie te pèse, passe à un journal automatique pour garder l'analyse sans la corvée.
Questions fréquentes
Comment faire un journal de trading gratuitement ?
Dans Excel ou Google Sheets. Crée une ligne par trade avec les colonnes date, instrument, sens, entrée, sortie, stop, taille, P&L net, émotion, puis ajoute quelques formules (win rate, profit factor, expectancy) pour obtenir tes stats. Excel pour le web est gratuit, Google Sheets ne demande qu'un compte Google, et c'est suffisant pour commencer.
Quelles colonnes mettre dans un journal de trading Excel ?
Le minimum vital : date/heure, instrument, sens (long/short), prix d'entrée, prix de sortie, stop loss, taille, P&L brut, frais, P&L net, R-multiple, émotion et une note. Le P&L net et l'émotion sont les deux colonnes à ne pas sauter.
Comment calculer mon win rate dans Excel ?
Avec la formule =NB.SI(plage_pnl;">0")/NB(plage_pnl). Elle divise le nombre de trades gagnants par le nombre total de trades. Mais ne juge jamais ton trading sur le seul win rate : lis-le toujours avec ton ratio gain/perte.
Excel ou Google Sheets pour un journal de trading ?
Les deux conviennent. Google Sheets est plus pratique si tu veux y accéder de partout et le partager (avec un mentor par exemple) ; Excel accepte davantage de données (1 048 576 lignes par feuille) et fonctionne hors ligne, mais un journal de trading n'approche les limites ni de l'un ni de l'autre. Notion convient aux notes, moins aux statistiques.
Un journal Excel suffit-il, ou faut-il une app ?
Excel suffit pour débuter et comprendre les bases. Ses limites arrivent vite : saisie manuelle fastidieuse (qu'on finit par abandonner), erreurs de formules, aucune synchro broker, pas de suivi émotionnel automatique. Une app dédiée devient rentable dès que la saisie te fait lâcher le journal.
Comment calculer le R-multiple d'un trade ?
1 R est ta distance entre l'entrée et le stop (ton risque initial). Le R-multiple = gain (ou perte) du trade divisé par ce risque initial. Un gain de deux fois le risque = +2 R, un trade stoppé = −1 R. C'est ce qui permet de comparer des trades de tailles différentes sur la même échelle.
À quelle fréquence remplir son journal de trading ?
Après chaque séance de trading, tant que c'est frais, y compris (surtout) les mauvaises journées. La régularité compte plus que la perfection : un journal court tenu tous les jours bat un journal parfait rempli une fois par mois.