 Par Benjamin Roure L'Hermitte
Il existe deux grandes façons de backtester une stratégie : à la main, en rejouant le graphique bougie par bougie, ou automatiquement, en laissant un programme appliquer tes règles sur des années de données, bien plus vite qu'à la main. Chacune a ses forces et ses faiblesses, et le bon choix dépend de ta stratégie et de ton objectif. Ce guide compare le backtesting manuel et automatisé pour t'aider à choisir.
- Le backtest manuel forme l'intuition mais est lent et limité en volume.
- Le backtest automatisé est rapide et massif mais exige des règles codables et des données propres.
- Le manuel convient aux stratégies discrétionnaires, l'automatisé aux stratégies mécaniques.
- Beaucoup combinent les deux : manuel pour apprendre, automatisé pour valider à grande échelle.
Quand on parle de backtesting, on imagine souvent des logiciels sophistiqués qui testent des stratégies sur des décennies de données. Mais c'est une seule des deux approches. L'autre, manuelle, ne demande qu'un graphique et de la patience, et reste l'une des plus formatrices pour un trader. Les deux répondent à des besoins différents, et confondre les deux, ou choisir la mauvaise pour ta situation, est une erreur qui coûte du temps et parfois de l'argent.
Comprendre les forces et les limites de chaque approche t'évite de perdre du temps avec la mauvaise. Un trader discrétionnaire n'a pas les mêmes besoins qu'un trader systématique, et vouloir automatiser une stratégie qui repose sur du jugement est aussi vain que de tester à la main une stratégie qui exige des milliers de trades. Ce guide t'aide à choisir l'approche adaptée à ton cas, et à éviter les pièges spécifiques à chacune, qui peuvent transformer un backtest prometteur en fausse promesse.
Le backtesting manuel
Le backtesting manuel consiste à faire défiler un graphique historique bougie après bougie et à appliquer tes règles bougie par bougie, en notant chaque trade que tu aurais pris. Les plateformes ont un outil pour ça : l'aide de TradingView sur le Bar Replay le présente comme un moyen de simuler les mouvements de prix passés pour tester une stratégie, depuis un point de départ choisi sur le graphique, en lecture continue ou une bougie à la fois, et l'aide de NinjaTrader sur sa connexion Playback compare ses commandes à celles d'un lecteur DVD. C'est lent et fastidieux, mais ça a une vertu que rien d'autre ne remplace : ça te fait vivre ta stratégie de l'intérieur. En rejouant des centaines de situations, tu développes une reconnaissance intuitive de tes setups et une compréhension fine de leur comportement.
Cette approche est idéale pour apprendre et pour les stratégies discrétionnaires, celles qui reposent en partie sur le jugement du trader et ne se réduisent pas à des règles purement mécaniques. Elle est aussi accessible à tous, sans code ni logiciel coûteux, ce qui en fait le point d'entrée naturel pour qui débute et veut comprendre le trading de l'intérieur avant d'investir dans des outils plus sophistiqués. Son défaut est évident : elle est lente, ce qui limite le nombre de trades qu'on peut raisonnablement tester, et elle est sujette au biais du recul si on manque de rigueur. Ce qu'un après-midi de backtest manuel te donne reste précieux pour comprendre une stratégie, mais c'est un échantillon trop court pour la valider statistiquement.
Le backtesting automatisé
Le backtesting automatisé confie l'application de tes règles à un programme, qui les exécute sur des années de données sans que tu aies à suivre chaque bougie. Son avantage est spectaculaire : il permet de tester des milliers de trades sur de multiples instruments et périodes, ce qui donne des statistiques bien plus robustes qu'un backtest manuel forcément limité. Pour une stratégie mécanique, c'est incomparablement plus rapide et plus complet. Là où le manuel demande des heures pour tester une poignée de mois, l'automatisé parcourt des années de données sans toi. La vitesse dépend de la finesse demandée : dans la documentation du testeur de stratégies de MetaTrader 5, le mode qui simule chaque tick est décrit comme le plus précis et le plus lent.
Mais l'automatisation a un prix. Elle exige d'abord que ta stratégie soit entièrement codable en règles objectives, sans zone de jugement, ce qui exclut les approches discrétionnaires. Elle demande aussi des données de qualité et des compétences techniques pour coder et vérifier le test, ou à défaut un budget pour faire appel à quelqu'un qui les a. Et elle masque un piège majeur : la facilité d'optimiser des dizaines de paramètres jusqu'à un backtest magnifique mais surajusté. D'après l'article de Bailey, Borwein, López de Prado et Zhu paru en 2014 dans les Notices of the American Mathematical Society, quand l'idée de départ n'a aucun avantage, on a de grandes chances de trouver malgré tout un réglage brillant sur l'historique, et sa performance hors échantillon sera presque certainement inférieure à celle du backtest : autour de zéro, parfois nettement négative. Compter les variantes essayées et garder des données de côté sont les deux parades décrites dans backtester une stratégie sans se mentir.
Le tableau comparatif
Résumons les différences essentielles entre les deux approches, pour clarifier le choix selon ton profil et ta stratégie.
| Critère | Manuel | Automatisé |
|---|---|---|
| Vitesse | Lent | Très rapide |
| Volume de trades | Limité | Massif |
| Formation de l'intuition | Excellente | Faible |
| Stratégies discrétionnaires | Adapté | Impossible |
| Compétences requises | Aucune | Code, données |
| Risque de surajustement | Faible | Élevé |
Ce tableau montre qu'aucune approche n'est supérieure dans l'absolu : elles répondent à des besoins différents. Le manuel gagne sur la formation et l'accessibilité, l'automatisé sur la vitesse et le volume. Le bon choix ne dépend pas de laquelle est la meilleure, mais de laquelle correspond à ta stratégie et à ton objectif du moment. Garde ce tableau sous les yeux la prochaine fois que tu hésites entre les deux : il tranche la plupart des cas en quelques secondes.
Lequel choisir selon ta stratégie
Le critère décisif est la nature de ta stratégie. Si elle est discrétionnaire, reposant en partie sur ton jugement, ta lecture du contexte, ton ressenti du marché, alors le backtest manuel est le seul possible, car ces éléments ne se codent pas. Vouloir automatiser une stratégie au jugement revient à en trahir l'essence, et donnera un test qui ne teste pas vraiment ce que tu fais.
Si ta stratégie est purement mécanique, définie par des règles objectives sans zone de jugement, alors l'automatisation devient possible et souvent souhaitable, car elle te donne la robustesse statistique du grand nombre. Beaucoup de traders systématiques commencent d'ailleurs par un backtest manuel pour comprendre leur stratégie, puis passent à l'automatisé pour la valider à grande échelle une fois les règles bien fixées. Entre les deux, il existe aussi des stratégies hybrides, semi-discrétionnaires, où seule une partie des règles est codable : dans ce cas, un backtest manuel sur la partie discrétionnaire complète utilement un backtest automatisé sur la partie mécanique.
Combiner les deux approches
Pour beaucoup de traders, en particulier ceux qui passent d'un style purement discrétionnaire vers quelque chose de plus systématique, la meilleure solution n'est pas de choisir mais de combiner. Le backtest manuel sert d'abord à apprendre : rejouer des centaines de bougies pour comprendre sa stratégie, affiner ses règles, et développer une intuition de ses setups. C'est une phase d'apprentissage irremplaçable, que l'automatisation ne peut pas offrir.
Une fois les règles clarifiées et stabilisées par le travail manuel, l'automatisation prend le relais pour la validation à grande échelle, sur beaucoup de trades et de périodes. Cette séquence, manuel pour comprendre puis automatisé pour valider, tire le meilleur de chaque approche. Elle évite le double écueil du trader qui automatise trop tôt une stratégie mal comprise, et de celui qui reste bloqué en manuel sans jamais valider son edge sur un échantillon suffisant. En pratique, quelques semaines de backtest manuel peuvent suffire à savoir si une idée mérite d'être codée, avant d'investir le temps nécessaire à son automatisation.
Les pièges du backtest manuel
Le backtest manuel a un piège spécifique qu'il faut connaître : le biais du recul. Quand tu fais défiler un graphique historique, tu sais déjà ce qui va suivre, même sans le vouloir consciemment, et cette connaissance colore ta lecture du contexte au moment T. Tu vois un setup et tu te dis « c'était évident », alors qu'en temps réel, sans connaître la suite, ce setup était probablement beaucoup plus ambigu. Le biais est mesuré depuis longtemps : dans l'étude de Baruch Fischhoff parue en 1975, des personnes à qui l'on avait indiqué l'issue d'un événement la jugeaient plus probable qu'elle ne l'était, et elles n'avaient pour l'essentiel pas conscience de ce que cette information avait changé. L'étude porte sur des récits d'événements, pas sur des graphiques, mais le mécanisme est celui d'un backtest manuel mal mené, dont il peut gonfler les résultats.
L'autre piège classique est la notation insuffisante. Beaucoup de traders font défiler des dizaines de bougies dans leur tête sans noter chaque trade avec la même rigueur qu'en réel : entrée exacte, stop, cible, raison de la prise. Sans cette discipline de notation, impossible de savoir a posteriori si le backtest reflète vraiment ta stratégie ou une version idéalisée de celle-ci. La parade est simple : traite chaque trade backtesté avec la même rigueur qu'un trade réel, jusqu'à la capture d'écran.
Les pièges du backtest automatisé
Le backtest automatisé a ses propres pièges, plus techniques mais tout aussi destructeurs. Le plus sournois est le biais d'anticipation, ou look-ahead bias : ton code utilise, sans que tu t'en rendes compte, une information qui n'aurait pas été disponible au moment du trade, par exemple le prix de clôture d'une bougie pas encore terminée. Ce biais donne des résultats impossibles à reproduire en réel, et il est particulièrement difficile à détecter sans relire son code ligne par ligne. La documentation de Pine Script sur le repainting cite les scripts qui font fuiter une information future dans le passé parmi ceux qui produisent des résultats fortement trompeurs, et rappelle que sur une bougie en cours, le plus haut, le plus bas et la clôture changent jusqu'à ce qu'elle se ferme.
L'autre piège est la qualité des données. Un flux de prix avec des trous, des erreurs ou une granularité insuffisante fausse silencieusement tous les résultats en aval, sans que rien ne semble anormal. La granularité se voit dans la façon dont le testeur comble ce qu'il n'a pas : d'après la documentation de Pine Script sur les stratégies, quand il ne dispose que des bougies du graphique, il suppose l'ordre dans lequel le prix a parcouru chacune, par exemple ouverture, plus haut, plus bas puis clôture quand l'ouverture est plus proche du haut que du bas. Il faut aussi intégrer des coûts réalistes (spread, commission, slippage), sans quoi le backtest surestime systématiquement la performance réelle. Un backtest automatisé n'est fiable que si les données qui l'alimentent le sont aussi. Vérifie toujours ta source de données sur un échantillon connu avant de lancer un backtest complet, en comparant quelques bougies à un autre fournisseur : un écart de quelques points sur un prix suffit à changer un résultat marginal en résultat perdant.
Combien de trades faut-il pour te faire confiance ?
La question du volume revient souvent, et la réponse dépend de la méthode. En backtest manuel, imagine un trader qui fait défiler trois mois de graphique horaire sur un instrument : il obtient peut-être 40 à 60 trades, ce qui commence à donner une tendance mais reste un échantillon fragile pour des statistiques solides. En backtest automatisé, la même stratégie testée sur cinq ans de données peut générer plusieurs centaines, voire des milliers de trades en un seul passage, ce qui donne une robustesse statistique que le manuel ne peut pas atteindre. L'écart se chiffre : avec le calcul d'intervalle de confiance que présente le manuel de statistique du NIST, l'institut américain des normes, un win rate de 50 % mesuré sur 50 trades se situe, à 95 %, entre 37 % et 63 % environ, et entre 46,5 % et 53,5 % sur 800 trades.
Ce n'est pas pour autant une raison de mépriser le manuel : un échantillon de 50 trades soigneusement documentés, avec un contexte compris en profondeur, vaut souvent mieux qu'un échantillon de 5000 trades générés par une stratégie mal comprise et jamais vécue. La question n'est pas seulement combien de trades, mais aussi ce que tu comprends de chacun. Le nombre rassure statistiquement, la compréhension protège en conditions réelles quand les données divergent du passé.
Documenter ton backtest, quelle que soit la méthode
Que tu backtestes à la main ou avec un programme, la documentation fait toute la différence entre un exercice utile et une perte de temps. Pour le manuel, ça veut dire noter systématiquement chaque trade simulé avec une capture d'écran, comme si c'était un vrai journal. Pour l'automatisé, ça veut dire conserver le code, les paramètres exacts et la période testée, pour pouvoir reproduire et vérifier les résultats plus tard.
Cette documentation a une deuxième vie une fois que tu passes en réel : elle devient ton point de comparaison. Tu sais à quoi t'attendre (win rate, drawdown typique, série de pertes) et tu peux vérifier, trade après trade, que ton système réel se comporte comme prévu. Sans cette trace, chaque backtest reste un exercice isolé sans suite ; avec elle, il devient le premier chapitre d'un suivi continu.
Un exemple concret de backtest manuel puis automatisé
Prenons un exemple concret pour illustrer la démarche. Imagine un trader qui veut valider un setup de retournement sur repli vers une moyenne mobile en fin de tendance haussière. En backtest manuel, il fait défiler six mois de graphique 15 minutes sur un indice, note chaque occurrence du setup, son résultat théorique en respectant un ratio risque/rendement de 1 pour 2, et obtient par exemple 45 trades avec un win rate de 55 %. C'est un point de départ encourageant, mais l'échantillon reste trop petit pour en tirer une conclusion définitive.
Pour aller plus loin, ce même trader code ensuite les règles précises de ce setup (position par rapport à la moyenne, distance du repli, filtre de tendance) et lance un backtest automatisé sur cinq ans de données et plusieurs indices comparables. S'il obtient, disons, 800 trades avec un win rate proche de 52 % et un profit factor supérieur à 1,3 sur la majorité des instruments testés, la robustesse statistique confirme ce que le manuel avait seulement suggéré. Si au contraire les résultats automatisés s'effondrent hors de la période initiale, c'est un signal clair que le setup ne généralise pas, malgré sa belle allure sur l'échantillon manuel.
Comment Tradoshi complète tes backtests
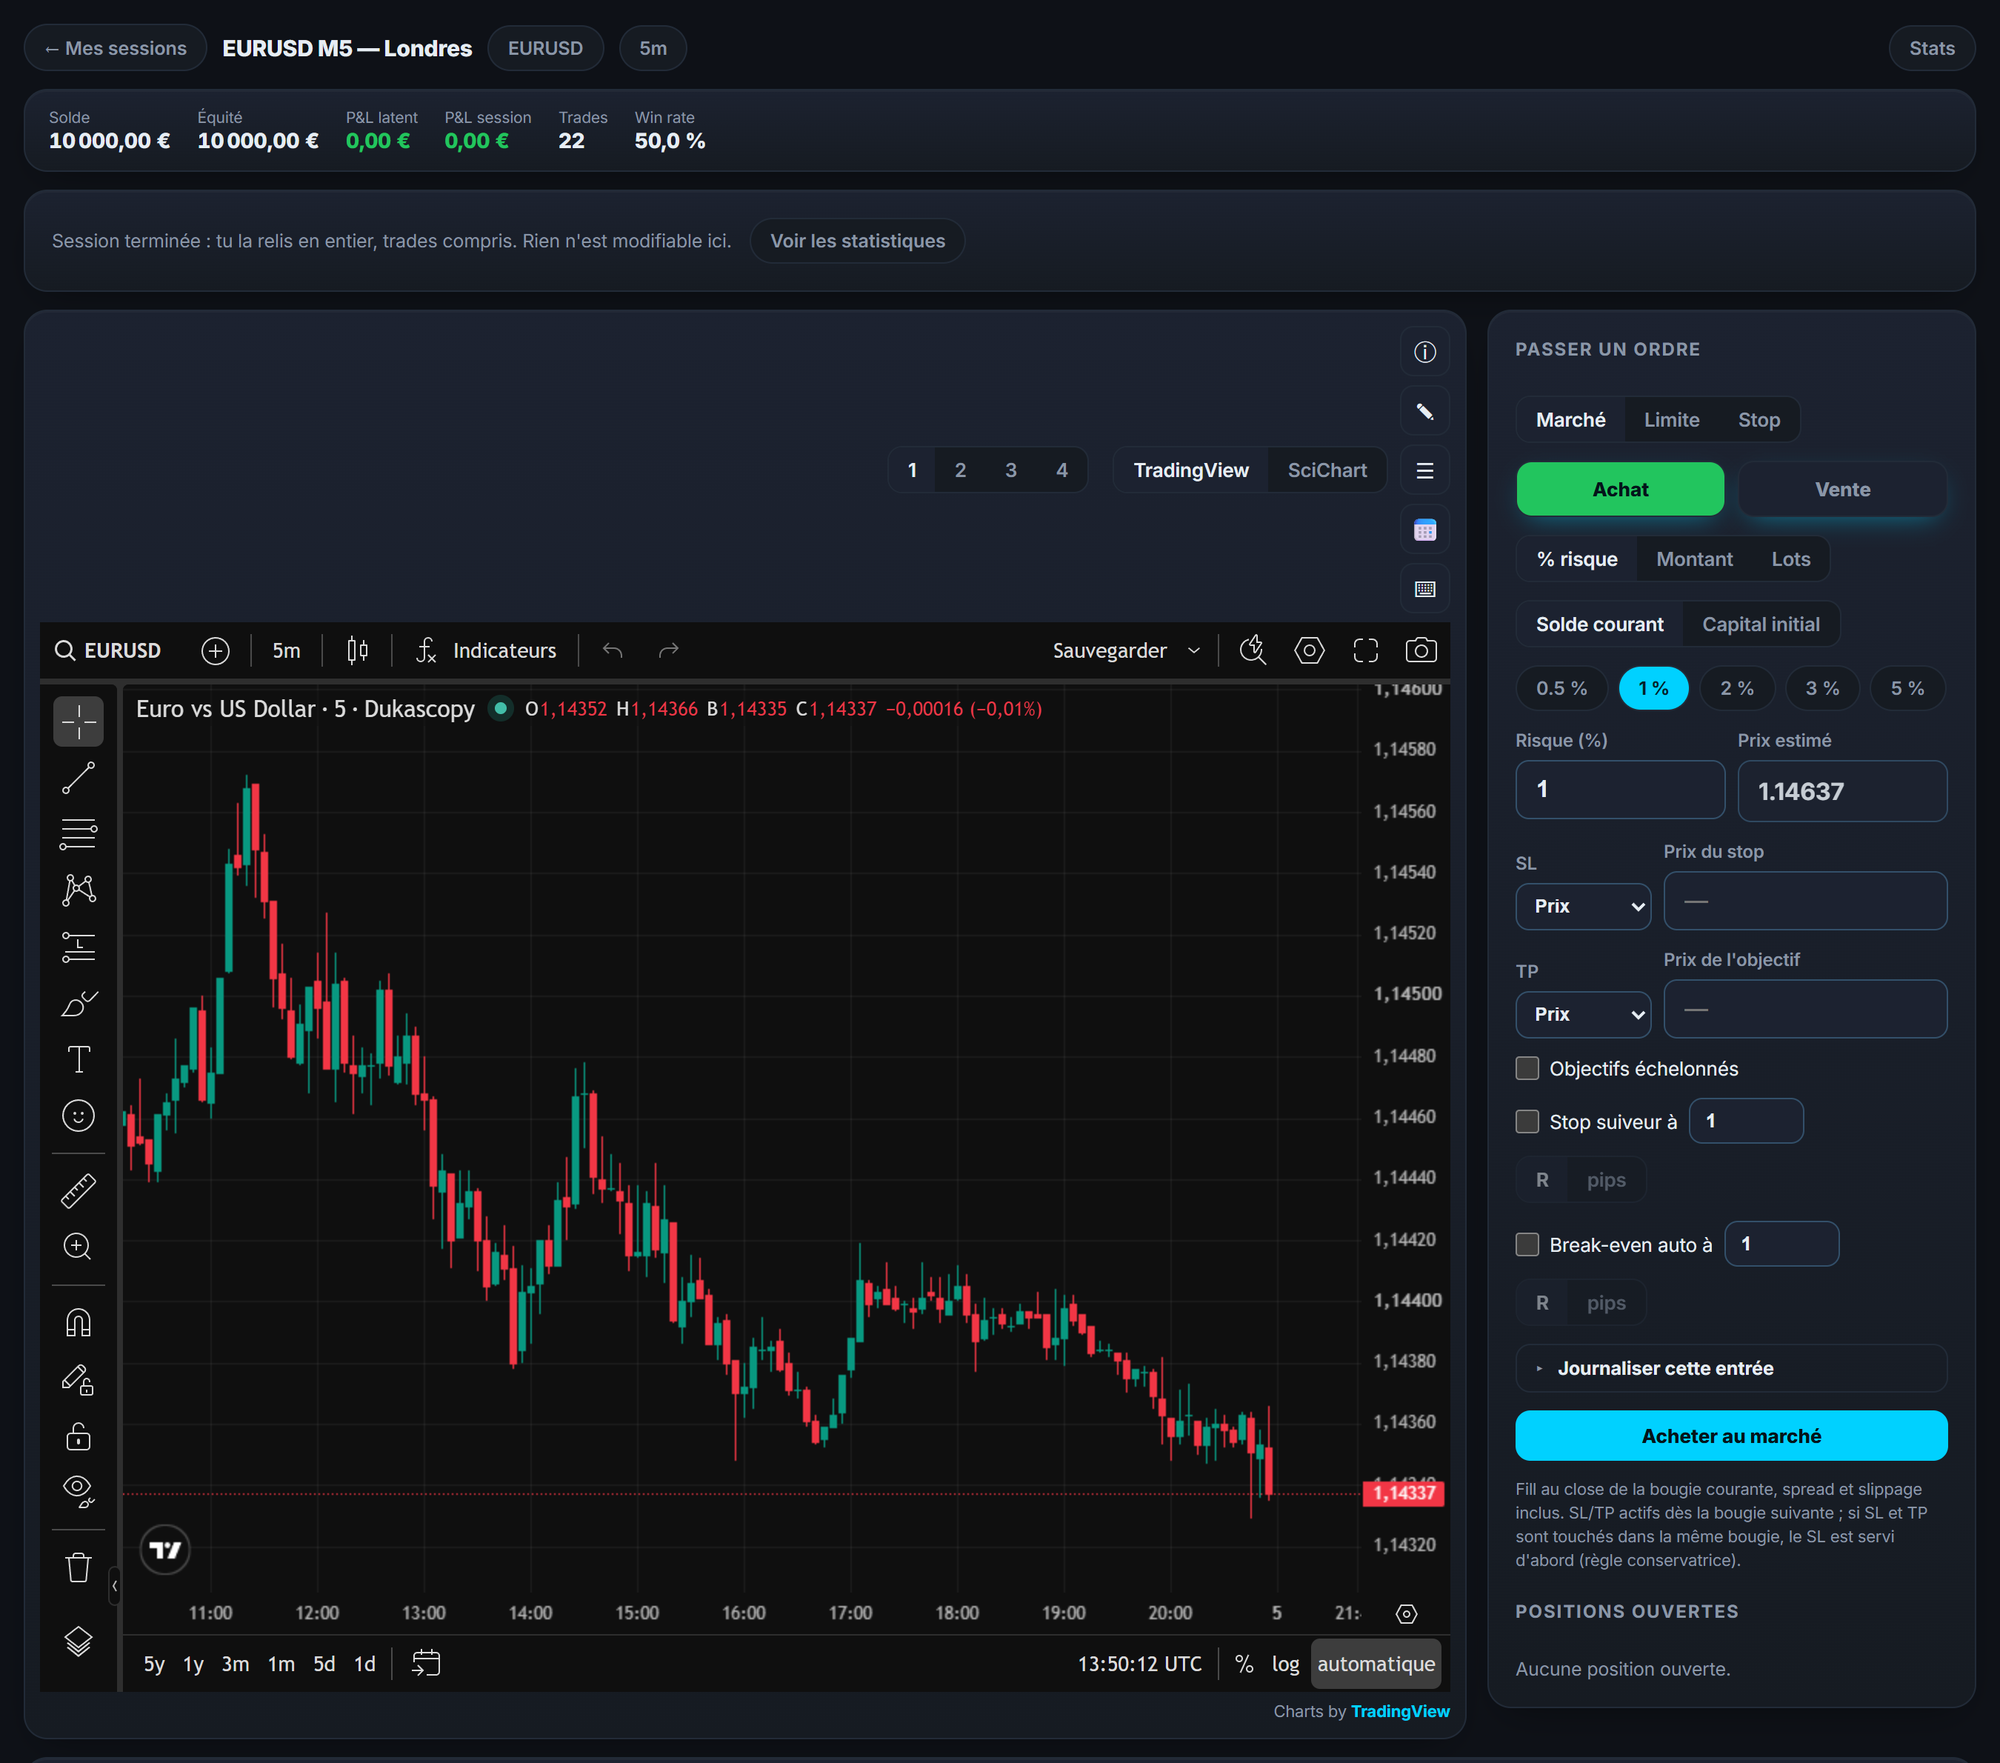
Pour le backtest manuel, Tradoshi a son propre module, en beta : tu rejoues le marché bougie par bougie sans voir la suite, tu places tes ordres comme en réel avec spread, slippage et commissions, et chaque session reste rattachée à une stratégie. Il est inclus dès le plan Pro.
Quel que soit ton style de backtest, Tradoshi prend le relais sur tes trades réels : il suit tes statistiques en conditions réelles pour vérifier que ta stratégie, testée manuellement ou automatiquement, tient bien ses promesses.
- Statistiques réelles à comparer aux repères issus de ton backtest, manuel ou automatisé.
- Import CSV pour intégrer les résultats d'un backtest ou d'un compte démo à ton suivi.
- Découpes par instrument et période pour voir où ta stratégie tient en réel.
- Suivi dans le temps pour détecter le surajustement, quand un edge de backtest ne tient pas en réel.
- Historique consultable à tout moment pour comparer une nouvelle idée aux backtests précédents.
Les outils de backtesting gratuits, et où le gratuit s'arrête
La première question de tout débutant est celle du prix, et la bonne nouvelle est qu'un logiciel de backtesting gratuit existe vraiment. Le Strategy Tester est intégré à MetaTrader 5, que le site de MetaTrader 5 propose en téléchargement gratuit, et MetaTrader 4 a le sien, intégré au terminal : il suffit à tester une stratégie mécanique sur l'historique que fournit ton courtier. Un backtest manuel, lui, est gratuit par nature : un graphique et de la patience suffisent. Entre les deux, les outils de rejeu fixent leurs limites selon la formule : d'après la page d'aide de TradingView sur les données du Bar Replay, toutes les données journalières sont rejouables, alors que la profondeur en intraday dépend de l'abonnement, six mois de bougies d'une minute avec la formule Essential et un an avec la formule Plus.
Là où le gratuit s'arrête, c'est sur la qualité des données et sur la profondeur d'historique. Le mode de test compte autant que le prix : dans la documentation de MetaTrader 5 citée plus haut, un mode ne teste que sur le prix d'ouverture de chaque bougie, le mode OHLC 1 minute n'émule que quatre prix par bougie d'une minute, et seul le mode fondé sur les ticks réels utilise ceux que le courtier a accumulés, sans simulation. Un test trop grossier pour ta stratégie se paie en résultats trop beaux. Avant de choisir, regarde trois choses : la profondeur de l'historique fourni, la finesse des données, et la possibilité d'exporter tes résultats. Un backtesteur qui ne laisse rien sortir t'enferme dans ses propres chiffres.
Le meilleur outil n'est pas le plus complet, c'est celui que tu utiliseras vraiment. Un site de backtesting en ligne suffit pour vérifier une intuition en dix minutes ; un logiciel installé devient utile quand tu testes des dizaines de variantes. Commence par le gratuit, mesure ce qu'il te manque, et ne paie que pour ce manque précis.
Le testeur n'est qu'une des fonctions de la plateforme. Ce qu'elle est, ce qui la distingue de MT4 et ce qui dépend du courtier est expliqué dans le guide sur MT5 (MetaTrader 5).
Backtester selon le marché : futures, forex, actions et options
Chaque marché impose ses contraintes au backtest. Sur les futures, tout se joue sur la valeur du tick et sur le roulement des contrats : un test qui ignore les échéances additionne des prix qui ne se suivent pas. Sur le forex, le spread varie selon l'heure et le courtier, et un backtest à spread fixe risque de surestimer la performance. Sur les actions, ce sont les splits, les dividendes et le survivorship bias qui faussent les tests longs, quand les sociétés disparues ont été retirées de l'échantillon. L'effet a été mesuré sur une autre population, les fonds communs de placement américains : dans l'étude de Carhart, Carpenter, Lynch et Musto parue en 2002 dans la Review of Financial Studies, ne garder que les survivants gonfle la performance moyenne de 0,07 % par an sur des échantillons d'un an, et de 1 % par an au-delà de quinze ans.
Les options forment un cas à part, et le plus exigeant. Tester une stratégie d'options demande l'historique de la volatilité implicite et de la chaîne complète, pas seulement le cours du sous-jacent : d'après la page de l'Options Industry Council sur le prix des options, la prime dépend du cours du sous-jacent, du prix d'exercice, du temps restant avant l'échéance et de la volatilité implicite, et dans une moindre mesure des dividendes et des taux. C'est pour cette raison qu'un outil dédié aux options a plus de choses à modéliser que les autres, et qu'un test approximatif y est plus trompeur qu'ailleurs.
Retiens la règle commune : le marché décide des données dont tu as besoin, et les données décident de ce que ton test vaut. Un même logiciel peut être excellent sur un marché et inutilisable sur un autre.
Comment backtester une stratégie, étape par étape
La méthode tient en cinq étapes, et elle est la même quelle que soit l'approche. Écris tes règles d'entrée, de sortie et de gestion du risque jusqu'à ce qu'une autre personne puisse les appliquer sans te demander. Choisis une période et un instrument, en gardant une portion de l'historique de côté pour la vérification finale. Rejoue la période sans jamais regarder la suite. Note chaque trade, gagnant comme perdant. Et calcule enfin tes statistiques, en premier lieu ton profit factor et ton espérance.
L'étape la plus facile à sauter est la quatrième. Un backtest qui ne note que les bons trades n'est pas un test, c'est un souvenir arrangé. Un tableau de bord de backtest, même construit dans un tableur, vaut mieux qu'une impression : il rend visibles la série de pertes maximale et la période creuse, les deux choses qui font abandonner une stratégie pourtant valable.
Un système de trading se juge sur la durée, pas sur un test. Quand tu es passé au réel, la vraie question devient de savoir si les chiffres du backtest se retrouvent dans ton journal : c'est le rôle du forward test, qui se prolonge dans le suivi de tes trades réels. C'est là que la boucle se referme, et c'est le seul juge qui compte.
Questions fréquentes
Backtest manuel ou automatisé, lequel choisir ?
Cela dépend de ta stratégie. Le manuel (rejouer le graphique bougie par bougie) forme l'intuition, ne demande aucun code, et convient aux stratégies discrétionnaires reposant sur le jugement, mais il est lent et limité en volume. L'automatisé est rapide et massif, mais exige des règles codables et des données propres, et convient aux stratégies purement mécaniques.
Le backtest manuel a-t-il des avantages ?
Oui. Il te fait vivre ta stratégie de l'intérieur : en rejouant des centaines de situations, tu développes une reconnaissance intuitive de tes setups impossible à obtenir autrement. Il est accessible à tous, sans code ni logiciel, et c'est la seule option pour une stratégie discrétionnaire. Son défaut est la lenteur, qui limite le nombre de trades testés.
Peut-on automatiser une stratégie discrétionnaire ?
Non, pas vraiment. Une stratégie discrétionnaire repose en partie sur le jugement du trader, sa lecture du contexte, son ressenti, et ces éléments ne se codent pas en règles objectives. Vouloir l'automatiser en trahit l'essence et donne un test qui ne mesure pas ce que tu fais réellement. Pour ces stratégies, seul le backtest manuel est possible.
Quel est le principal risque du backtest automatisé ?
Le surajustement : la facilité d'optimiser des dizaines de paramètres jusqu'à obtenir un backtest magnifique mais qui ne fait que modéliser le hasard de la période testée. Une stratégie surajustée fait presque à coup sûr moins bien en réel que sur son backtest. La parade est la simplicité (peu de règles) et la robustesse (marcher sur plusieurs périodes et instruments), et un backtest trop parfait doit éveiller la méfiance.
Faut-il combiner backtest manuel et automatisé ?
Souvent, c'est la meilleure solution. Le manuel sert d'abord à apprendre et à clarifier tes règles en rejouant des situations ; l'automatisé prend ensuite le relais pour valider à grande échelle une fois les règles stabilisées. Cette séquence évite d'automatiser trop tôt une stratégie mal comprise, comme de rester bloqué en manuel sans valider son edge sur un échantillon suffisant. Elle tend aussi à produire un code plus propre, puisque tu sais déjà exactement quel comportement tu cherches à reproduire.
Le biais du recul fausse-t-il vraiment le backtest manuel ?
Oui, et c'est l'un de ses pièges les plus sournois. En faisant défiler un graphique historique, tu sais déjà ce qui va suivre, ce qui colore ta lecture du contexte au moment T et rend les setups plus évidents rétrospectivement qu'ils ne l'étaient en réel. La parade est de noter chaque trade avec la même rigueur qu'un trade réel, sans se laisser influencer par la connaissance de la suite.
Combien de trades faut-il pour valider une stratégie ?
Il n'y a pas de seuil magique, mais plus l'échantillon est grand, plus les statistiques sont fiables. En backtest manuel, quelques dizaines de trades bien documentés commencent à donner une tendance. En backtest automatisé, plusieurs centaines de trades sur différentes périodes et instruments donnent une robustesse statistique bien supérieure. Le nombre seul ne suffit pas : la compréhension de chaque trade compte aussi.
Comment backtester une stratégie de trading quand on débute ?
Écris tes règles noir sur blanc, choisis un instrument et une période, puis rejoue le graphique sans regarder la suite en notant chaque trade. Le backtesting de stratégie ne demande ni code ni abonnement pour commencer : un graphique et un tableur suffisent à produire un premier échantillon exploitable.
Peut-on backtester gratuitement ?
Oui. Le backtest manuel est gratuit par nature, et le Strategy Tester de MetaTrader 4 et 5 est intégré à la plateforme. Plusieurs sites proposent aussi de tester une stratégie en ligne sans payer. La limite du gratuit n'est pas l'accès, c'est la finesse des données.
Comment backtester sur les actions ?
Le backtesting sur actions demande un historique corrigé des splits et des dividendes, et un échantillon qui contient aussi les sociétés disparues. Sans cette correction, un test long surestime la performance parce qu'il ne garde que les survivantes.
Comment backtester une stratégie d'options ?
Il faut l'historique de la volatilité implicite et de la chaîne complète, pas seulement le cours du sous-jacent. Un backtest d'options qui ignore la volatilité ne teste pas ce que tu trades. C'est le marché où les outils dédiés se justifient le plus.
Comment backtester sur les futures ?
Attention au roulement des contrats et à la valeur du tick. Un test qui enchaîne les échéances sans les raccorder additionne des prix qui ne se suivent pas, et produit des résultats sans rapport avec ce qu'un compte réel aurait vécu.
Et sur le forex ?
Le point critique est le spread, qui varie selon l'heure et le courtier. Un backtest forex à spread fixe risque de surestimer la performance d'une stratégie à horizon court. Vérifie toujours ce que l'outil applique par défaut.
Qu'est-ce que le backtesting en trading ?
C'est le fait d'appliquer les règles d'une stratégie à des données passées pour estimer ce qu'elle aurait produit. Ce n'est pas une prédiction : c'est une mesure de cohérence, qui dit si tes règles avaient un sens sur la période testée.
Qu'est-ce que le forward testing ?
C'est le test de la même stratégie sur des données qu'elle n'a jamais vues, en avançant dans le temps. C'est le vrai juge, parce qu'il déjoue le surajustement : une stratégie optimisée sur le passé y fait presque toujours moins bien que sur son backtest.
Un système de trading se valide-t-il sur un seul test ?
Non. Un système se juge sur plusieurs périodes, plusieurs instruments, et surtout sur la durée en réel. Un backtest est une hypothèse ; ton journal est la vérification.
Quels outils choisir pour tester une stratégie ?
Le bon outil est celui qui correspond à ton marché et que tu ouvriras vraiment. Commence par ce qui est déjà installé chez ton courtier, mesure ce qui te manque, et ne paie que pour ce manque précis.
Le profit factor suffit-il à valider un backtest ?
Non, mais c'est le premier chiffre à regarder. Un profit factor supérieur à 1 dit que la stratégie gagne plus qu'elle ne perd sur l'échantillon ; il ne dit rien de la série de pertes qu'il faudra traverser pour y arriver.
Que faire une fois le backtest terminé ?
Passe en petit, et compare. Les chiffres du test ne valent que s'ils se retrouvent dans ton journal une fois en réel. C'est cette comparaison, et elle seule, qui transforme une hypothèse en edge.
Un débutant peut-il commencer directement par l'automatisé ?
Techniquement oui, mais ce n'est rarement le meilleur chemin. Sans avoir d'abord compris une stratégie en la vivant via un backtest manuel, un débutant risque de coder des règles qu'il ne maîtrise pas vraiment, et de confondre un coup de chance statistique avec un vrai edge. Commencer en manuel, même brièvement, construit l'intuition qui donne du sens aux résultats automatisés, plutôt que des chiffres abstraits sur un écran, et ça facilite grandement le débogage d'un test automatisé qui se comporte bizarrement plus tard.