 Par Benjamin Roure L'Hermitte
Le backtesting teste ta stratégie sur le passé, le forward testing la teste sur l'avenir. Cette différence, en apparence subtile, est en réalité fondamentale : elle sépare une stratégie qui a l'air de marcher d'une stratégie qui marche vraiment. Ce guide t'explique la différence entre backtesting et forward testing, pourquoi les deux sont indispensables, et dans quel ordre les utiliser pour valider une stratégie sans te tromper.
- Le backtesting teste sur des données passées, le forward testing sur des données nouvelles.
- Le forward test est le vrai juge : il vérifie l'edge sur des données jamais utilisées pour construire la stratégie.
- Le backtest filtre, le forward test confirme : ils sont complémentaires, pas interchangeables.
- L'ordre compte : backtest d'abord, forward test ensuite, capital sérieux en dernier.
Une stratégie peut afficher un backtest superbe et échouer en réel, et l'écart entre les deux n'est pas une impression : il a été mesuré, sur d'autres populations que les traders particuliers, par les études citées plus bas. Ce n'est pas un paradoxe, c'est la conséquence directe d'un piège que le forward testing permet précisément d'éviter, et que l'on rencontre dès qu'on découvre le backtesting. Comprendre la différence entre ces deux formes de test est essentiel pour ne pas engager ton capital sur une illusion.
Le backtesting et le forward testing ne s'opposent pas, ils se complètent dans une séquence de validation. Chacun joue un rôle distinct, et sauter l'un des deux revient à valider sa stratégie à moitié. Ce guide clarifie ce que chacun teste vraiment, pourquoi les deux sont nécessaires, et comment les enchaîner pour n'engager de l'argent sérieux que sur une stratégie réellement éprouvée, avec des repères concrets sur la durée à prévoir et les pièges psychologiques propres à chaque étape.
Deux tests, deux questions
Avant d'aller plus loin, il faut bien distinguer les deux étapes. Le backtesting et le forward testing répondent à deux questions différentes. Le backtesting demande : cette stratégie aurait-elle gagné dans le passé ? Il applique tes règles à des données historiques pour simuler tes trades. Le forward testing demande : cette stratégie gagne-t-elle sur des données qu'elle n'a jamais vues ? Il applique tes règles en avant, sur des données postérieures à celles qui ont servi à construire la stratégie.
Cette distinction est cruciale, plus qu'il n'y paraît au premier abord, parce que les deux questions n'ont pas la même valeur. Répondre oui à la première est nécessaire mais facile à truquer, volontairement ou non. Répondre oui à la seconde est bien plus difficile et bien plus significatif, car cela prouve que ton edge existe indépendamment des données qui ont servi à le calibrer. Garder une tranche d'historique de côté ne suffit pas à poser cette seconde question : dans le document de travail de Harvey, Liu et Zhu publié par le NBER, qui porte sur les facteurs censés expliquer le rendement des actions, les auteurs notent que mettre des données de côté n'est pas un vrai test hors échantillon, puisque toutes ces données restent observables par le chercheur, et qu'un vrai test hors échantillon exige des données futures. C'est exactement ce que fait le forward test, et c'est ce qui en fait un juge bien plus sévère et bien plus fiable que le backtesting : il ne peut pas être retouché après coup comme un backtest trop optimisé peut l'être.
Le problème que le forward test résout
Le forward testing existe pour résoudre un problème fondamental du backtesting : le surajustement. Quand tu construis et optimises une stratégie sur des données passées, tu risques de l'ajuster tellement à ces données précises qu'elle en devient inutile pour d'autres. Le backtest, calculé sur les mêmes données qui ont servi à calibrer la stratégie, ne peut pas détecter ce surajustement, car il joue à domicile. L'ampleur du piège a été chiffrée : d'après l'article de Bailey, Borwein, López de Prado et Zhu paru en 2014 dans les Notices of the American Mathematical Society, il suffit d'essayer sept configurations indépendantes d'une stratégie sans aucun avantage, sur un backtest de deux ans, pour que la meilleure affiche en moyenne un ratio de Sharpe de 1 sur l'échantillon, alors que son ratio attendu hors échantillon est de 0. Ce travers porte un nom, le data snooping, que l'article de Halbert White paru en 2000 dans Econometrica juge endémique : dès qu'un même jeu de données sert plusieurs fois à choisir un modèle, un bon résultat peut n'être dû qu'au hasard. Les biais qui se glissent dans le test lui-même, avant toute donnée nouvelle, sont l'objet de backtester une stratégie sans se mentir.
Optimiser une stratégie puis la juger sur les mêmes données, c'est comme passer un examen dont on a écrit les questions. Le forward test est l'examen surprise qui révèle ce qu'on sait vraiment.
Le forward test résout ce problème de la façon la plus simple qui soit : en changeant complètement de terrain. En testant la stratégie sur des données qu'elle n'a jamais vues, il vérifie qu'elle a un vrai edge et pas seulement une capacité à coller au passé. Une stratégie surajustée, brillante et convaincante en backtest, se retrouve en forward test sans avantage attendu, ce qui révèle sa vraie nature avant qu'elle ne coûte de l'argent réel. À une condition : qu'il porte sur une seule configuration, choisie avant de commencer. L'article cité plus haut note que la mise de côté d'une partie des données ne tient pas compte du nombre d'essais effectués avant de retenir un réglage, et ne peut donc pas juger de la représentativité d'un backtest ; les mêmes auteurs, dans « The Probability of Backtest Overfitting », paru en 2017 dans le Journal of Computational Finance, jugent ces techniques classiques peu fiables et imprécises dans le cadre des backtests d'investissement. Forward tester dix variantes et garder la meilleure, c'est refaire un backtest sur des données neuves, avec le même piège. C'est cette capacité à démasquer le surajustement, quand on l'applique à une seule stratégie, qui rend le forward testing indispensable, quel que soit le soin apporté à la construction du backtest initial.
Les formes du forward testing
Le forward testing peut prendre plusieurs formes, du plus prudent au plus engagé. La forme la plus sûre est le paper trading, ou trading simulé : tu appliques ta stratégie en temps réel mais sans argent, en notant tes trades comme s'ils étaient réels. Le compte démo d'un courtier en est la forme la plus courante, et la documentation de TradingView sur son Paper Trading présente d'ailleurs les deux comme un seul et même outil, qui fait passer des ordres en argent simulé avec, selon elle, la même expérience d'exécution qu'en réel, le risque financier en moins. Cela te permet de tester sur des données nouvelles sans aucun risque, au prix d'un réalisme incomplet, sur l'exécution comme sur l'émotion.
La forme la plus révélatrice est le forward test sur petite taille réelle : tu trades ta stratégie avec du vrai argent, mais en risquant très peu. Cela ajoute la dimension psychologique et les frictions réelles que la simulation ne reproduit pas entièrement, et les plateformes le disent elles-mêmes. D'après la documentation d'Interactive Brokers sur ses comptes de paper trading, les ordres d'un compte simulé ne sont jamais exécutés sur une bourse, les exécutions sont simulées à partir du meilleur prix affiché, sans accès à la profondeur du carnet, et les ordres stop y sont toujours simulés, ce qui peut donner un comportement un peu différent d'un compte réel. Chez TradingView, l'annonce de l'ajout des commissions au Paper Trading précise qu'elles sont désactivées par défaut. Tu peux combiner les deux : paper trading d'abord pour vérifier la mécanique, puis petite taille réelle pour valider en conditions authentiques avant de monter en taille. Cette progression graduelle limite l'exposition financière pendant la phase la plus incertaine du processus, celle où la stratégie n'a pas encore prouvé qu'elle tient sur des données inconnues.
L'ordre de validation
L'efficacité de ces tests tient à leur enchaînement dans le bon ordre. On commence toujours par le backtest, parce qu'il est rapide et qu'il élimine à peu de frais les mauvaises idées : inutile de forward tester pendant des semaines une stratégie qui perd déjà sur le passé. Le backtest est le premier filtre, celui qui trie vite le prometteur du sans-espoir.
| Étape | Rôle | Ce qu'elle valide |
|---|---|---|
| 1. Backtest | Filtre rapide | L'idée a-t-elle un semblant d'edge ? |
| 2. Forward test | Juge sévère | L'edge tient-il sur des données nouvelles ? |
| 3. Petite taille | Épreuve réelle | L'edge tient-il avec frais et émotions ? |
| 4. Montée en taille | Déploiement | Progressivement, une fois l'edge confirmé |
Cette séquence protège ton capital à chacune des étapes du chemin. Une stratégie ne mérite jamais de passer à l'étape suivante que si elle a clairement réussi la précédente, et le capital sérieux n'arrive jamais qu'en dernier, une fois l'edge confirmé de bout en bout et pas avant. Sauter une étape, notamment le forward test, c'est engager de l'argent réel sur une stratégie qui n'a jamais prouvé qu'une seule chose : qu'elle collait bien à un passé qu'on a soi-même choisi.
Le suivi réel prolonge le forward test
Le forward testing ne s'arrête pas quand tu passes en réel, il se prolonge naturellement dans le suivi de tes vrais trades. Chaque trade réel est un point de données supplémentaire qui confirme ou infirme que ton edge tient dans le temps. En comparant en continu tes statistiques réelles à celles de ton backtest, tu vérifies que ta stratégie continue de fonctionner et tu détectes tôt une éventuelle dégradation.
Cette continuité est essentielle car un edge n'est jamais acquis définitivement, et traiter une stratégie validée comme définitivement sûre est l'une des façons les plus discrètes de relâcher sa vigilance avec le temps. La dégradation a été mesurée sur de longues séries. Dans l'étude de Sullivan, Timmermann et White parue en 1999 dans le Journal of Finance, 7 846 règles de trading technique sont appliquées à cent ans de cours quotidiens du Dow Jones : sur la période 1897-1986, la meilleure règle bat la référence même après correction de la fouille de données, mais sur les dix années suivantes, de 1987 à 1996, les auteurs ne trouvent guère de preuve qu'une règle technique ait eu une valeur économique. Sur une autre population, 97 variables réputées prédire le rendement des actions, l'étude de McLean et Pontiff parue en 2016 dans le Journal of Finance mesure des rendements de portefeuille inférieurs de 26 % hors échantillon et de 58 % après publication. Aucune des deux ne porte sur les traders particuliers, mais le mécanisme vaut pour tout système : les conditions de marché évoluent, et une stratégie validée peut se dégrader avec le temps. Le suivi de tes trades réels est donc un forward test permanent, qui te dit à tout moment si ton edge tient toujours. C'est le dernier maillon d'une chaîne de validation qui va du backtest initial jusqu'au suivi continu de ta performance réelle.
Combien de temps doit durer un forward test ?
La question de la durée revient souvent, et la réponse dépend moins du calendrier que du nombre de trades. Le repère qu'on lit partout, 30 à 50 trades, est un usage, pas un seuil statistique. Le calcul le montre : avec l'intervalle de confiance que présente le manuel de statistique du NIST, l'institut américain des normes, un taux de réussite de 50 % mesuré sur 30 trades se situe, à 95 %, entre 33 % et 67 % environ, entre 37 % et 63 % sur 50 trades, entre 40 % et 60 % sur 100 trades, et il faut 400 trades pour le resserrer entre 45 % et 55 %. À 30 trades, un forward test ne distingue donc pas une stratégie à 45 % d'une stratégie à 60 %. Pour une stratégie qui prend un trade par jour, 100 trades représentent vingt semaines ; pour une stratégie qui en prend un par semaine, près de deux ans.
Cette contrainte change ce qu'on peut attendre d'un forward test. À lui seul, il prouvera rarement que ton edge existe : son rôle est de repérer un écart grossier avec le backtest, une erreur dans l'application des règles ou un comportement que tu n'avais pas prévu, puis de se prolonger dans le suivi de tes trades réels, où l'échantillon finit par grossir. Un forward test coupé après cinq ou dix trades, sur une impression, ne dit rien : à dix trades, le même taux de réussite de 50 % se situe entre 24 % et 76 % environ. Un forward test raccourci n'apporte presque aucune garantie supplémentaire par rapport au backtest seul.
Les pièges du forward test
Le forward test a ses propres pièges, distincts de ceux du backtest. Le premier concerne le paper trading : sans argent réel en jeu, la pression psychologique est différente, et il est possible de prendre en simulation des trades qu'on n'aurait pas pris avec du vrai capital, ou inversement de couper une position avec moins d'hésitation. Les régulateurs américains des marchés à terme l'ont inscrit dans une mention obligatoire : la règle 4.41 de la CFTC impose aux opérateurs de fonds et aux conseillers en trading qui relèvent d'elle, quand ils présentent des résultats simulés, d'écrire qu'ils ne représentent pas un trading réel et que des trades jamais exécutés peuvent avoir mal compensé l'effet de facteurs comme le manque de liquidité, et la règle 2-29 de la NFA, l'organisme d'autorégulation de ces marchés, ajoute dans sa mention prescrite que le trading hypothétique ne comporte aucun risque financier, et que la capacité à supporter des pertes ou à s'en tenir à un programme de trading malgré les pertes sont des points matériels qui peuvent dégrader les résultats réels. Le paper trading teste la mécanique de la stratégie, mais teste mal ta capacité à l'exécuter sous pression réelle.
L'autre piège classique est l'abandon prématuré : après une série de pertes en début de forward test, la tentation est de conclure que la stratégie ne marche pas, alors que cette série peut très bien faire partie du comportement normal prévu par le backtest. Avant de juger un forward test décevant, il faut comparer ses résultats aux repères du backtest (drawdown maximal, série de pertes typique) pour savoir si l'écart est vraiment significatif ou simplement une variance normale, celle que les intervalles donnés plus haut rendent visible.
Un exemple chiffré : du backtest au forward test
Prenons un exemple concret. Un trader backteste une stratégie sur trois ans de données et obtient un profit factor de 1,6 avec un drawdown maximal de 12 %. Il lance ensuite un forward test sur petite taille réelle et, après 40 trades, observe un profit factor de 1,3 avec un drawdown de 9 %. Ces chiffres sont différents du backtest, ce qui est normal : à 40 trades, un taux de réussite de 50 % se connaît à quinze points près environ, et l'écart entre 1,3 et 1,6 ne se distingue pas du hasard. Ce qui se juge, c'est que les repères sont respectés : la stratégie reste rentable, et son drawdown tient dans la limite du backtest.
Un scénario différent : ce même trader pourrait observer, après 40 trades de forward test, un profit factor de 0,7 avec un drawdown de 22 %, soit près du double du drawdown maximal du backtest, et au-delà du seuil d'une fois et demie, 18 %, fixé avant de commencer. Dans ce cas, le signal est clair : la stratégie ne se comporte pas comme prévu sur des données nouvelles, ce qui est le signe classique d'un surajustement du backtest initial, ou d'une erreur dans l'application des règles. La différence entre ces deux scénarios illustre exactement pourquoi le forward test existe : il révèle ce que le backtest seul ne peut jamais prouver.
Quand arrêter un forward test qui échoue
Savoir quand arrêter un forward test décevant est aussi important que savoir le commencer. La règle la plus simple est de fixer, avant de lancer le forward test, un seuil d'échec clair : par exemple, un drawdown qui dépasse d'une fois et demie le drawdown maximal du backtest, ou une série de pertes consécutives nettement supérieure à celle observée en backtest. Ce coefficient d'une fois et demie est une convention, pas un seuil statistique : sa valeur tient à ce qu'il est fixé à froid, avant de voir les premiers résultats, ce qui évite de le déplacer après coup pour se convaincre que la stratégie fonctionne encore.
Si ce seuil est franchi, la décision la plus saine est d'arrêter le forward test, de revenir au backtest, et de chercher ce qui a changé : conditions de marché différentes, erreur dans l'implémentation réelle des règles, ou simplement surajustement du backtest initial. Continuer à trader une stratégie qui a clairement échoué son forward test, en espérant qu'elle se rattrape, est l'une des façons les plus sûres de transformer une perte contrôlée en dégât sérieux.
Ajuster la taille de position pendant le forward test
Une question pratique revient souvent : quelle taille de position utiliser pendant un forward test réel ? La réponse la plus prudente est de risquer une fraction, par exemple un quart ou un cinquième, de ta taille de position habituelle, le temps que la stratégie fasse ses preuves sur des données nouvelles. Il n'y a pas de fraction statistiquement juste : elle doit être assez petite pour limiter les dégâts si la stratégie échoue, et assez grande pour qu'il reste de l'argent réel en jeu et que la pression psychologique reste authentique.
Une fois le forward test réussi, la montée en taille doit rester progressive plutôt que brutale : doubler sa taille d'un coup après un bon forward test expose à un changement de comportement que rien n'a testé. Monter par paliers, en revalidant à chaque étape que la stratégie continue de se comporter comme attendu, vaut mieux que de sauter directement à la taille cible.
Comment Tradoshi assure ton forward test permanent
Le backtest lui-même, tu peux le mener dans Tradoshi : le module Backtesting, en beta, rejoue l'historique bougie par bougie, simule tes ordres avec des coûts réalistes et note chaque session avec les mêmes statistiques que ton journal. Il est inclus dès le plan Pro.
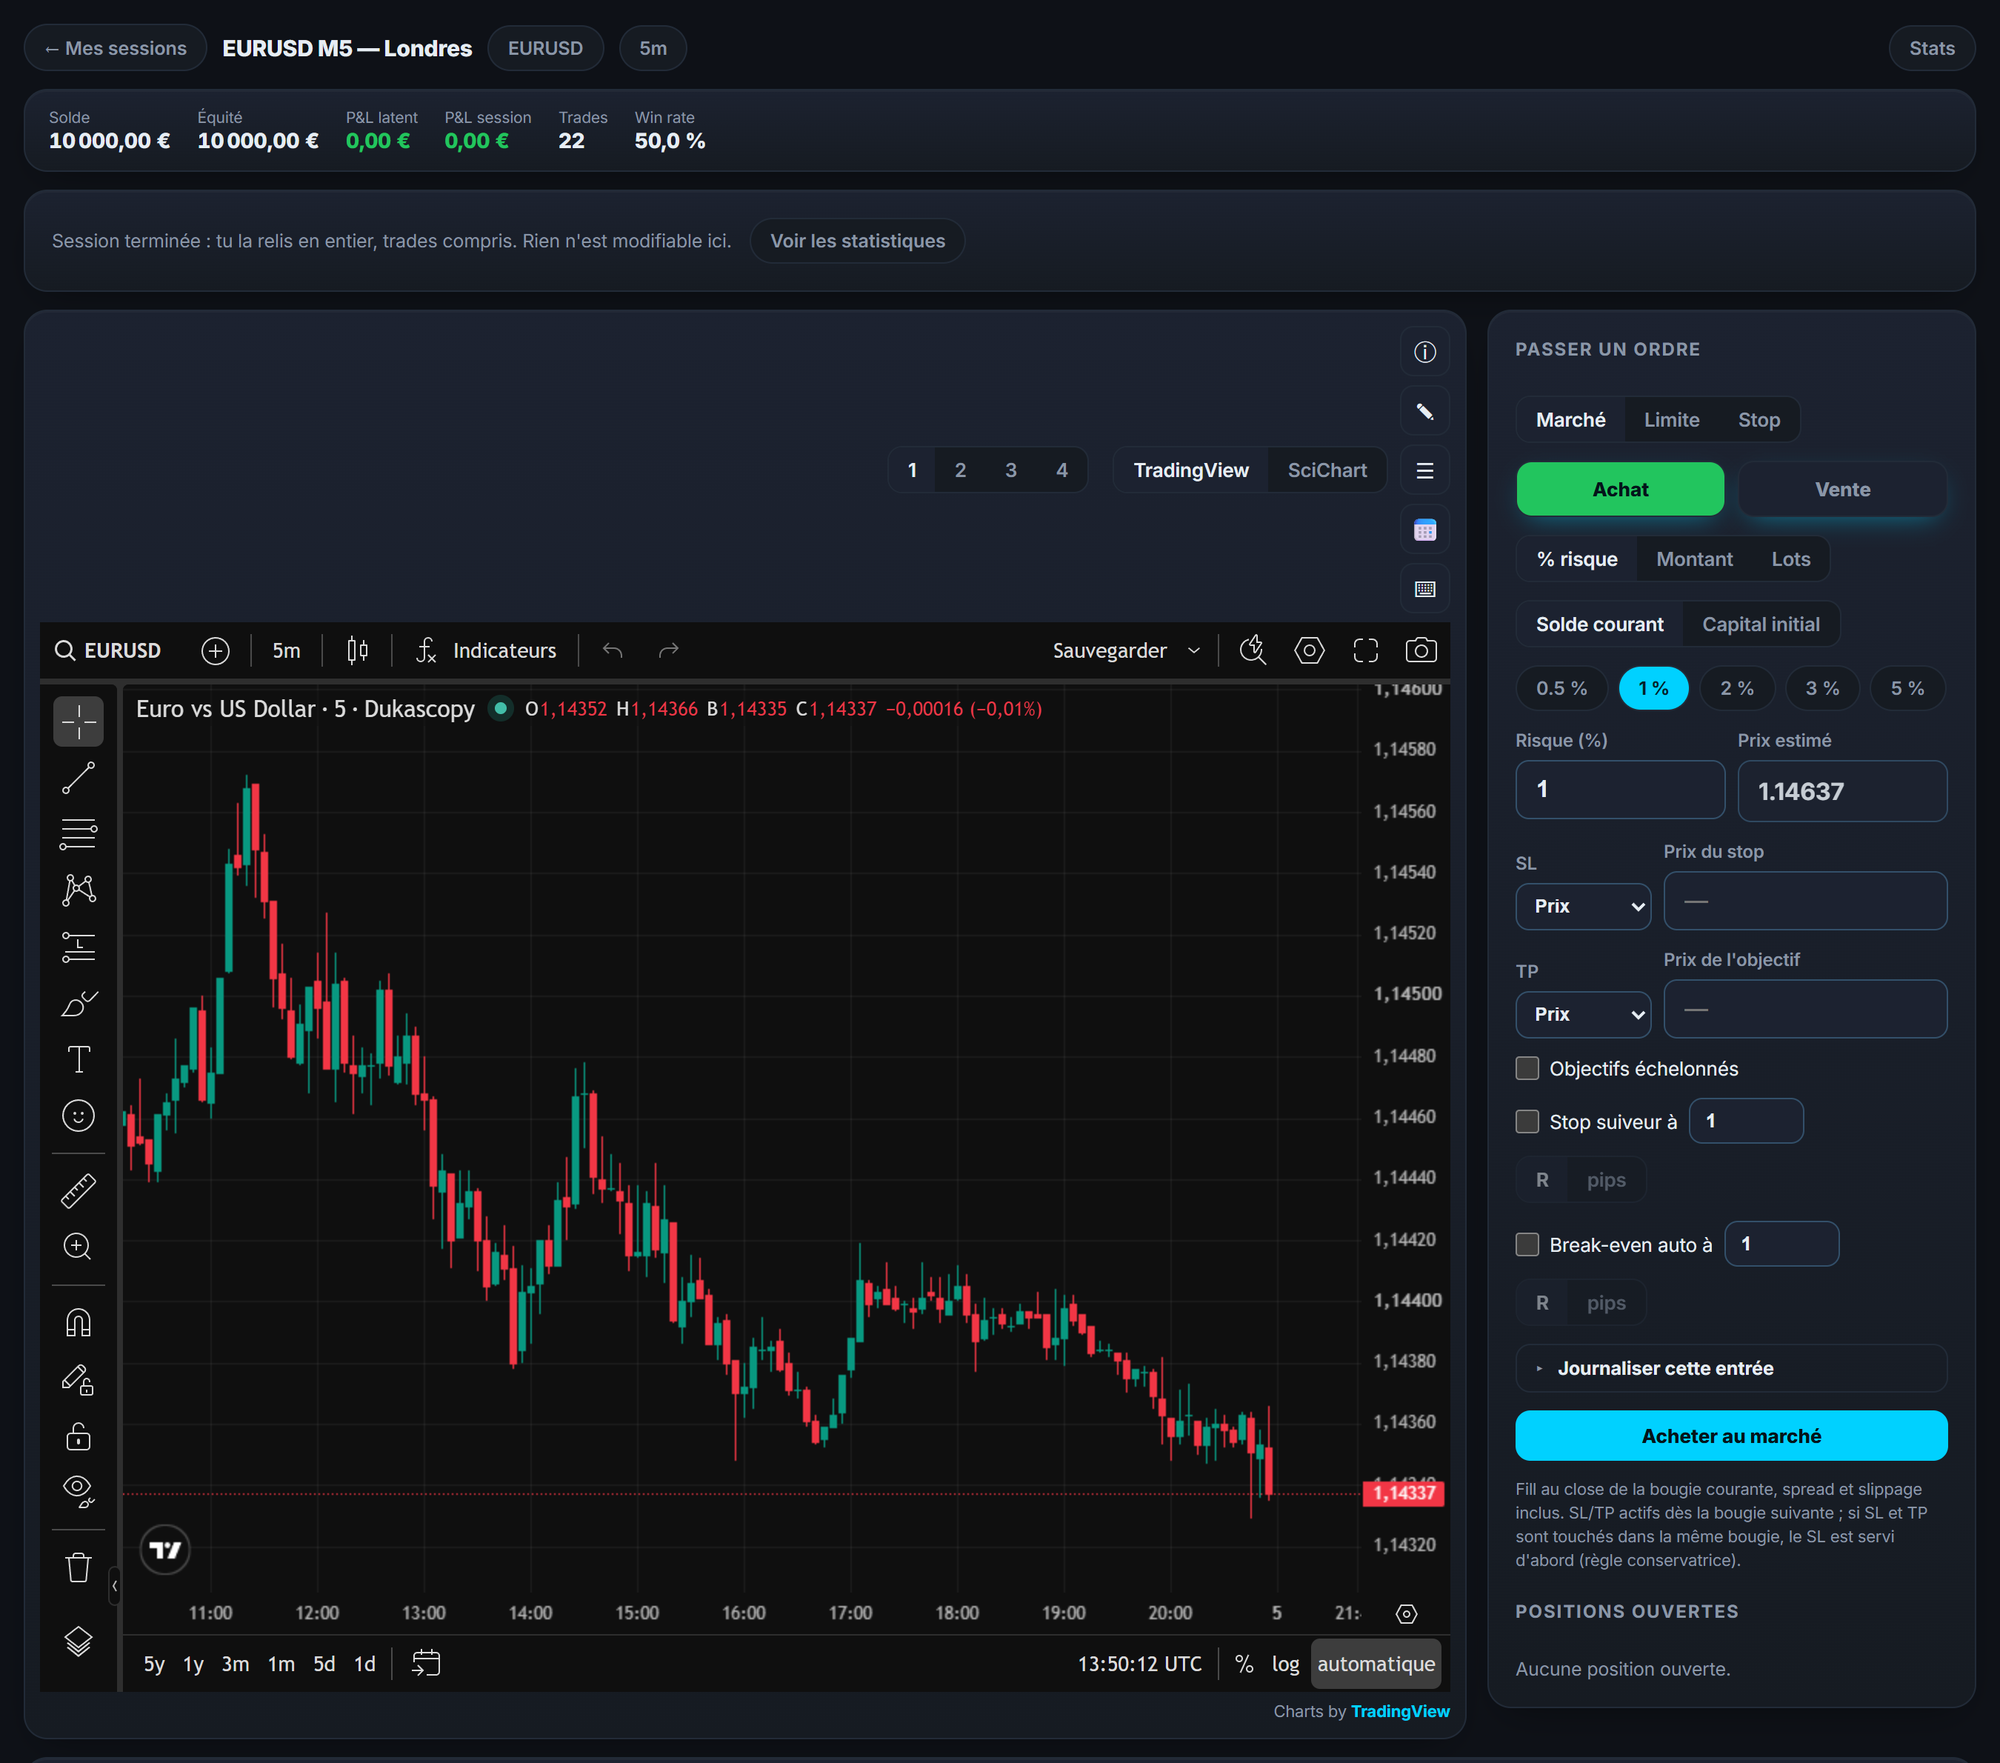
Tradoshi est ton forward test permanent : il suit tes statistiques réelles et les compare à tes repères de backtest, pour vérifier en continu que ton edge tient sur les données nouvelles de ton trading réel.
- Statistiques réelles mises à jour à chaque sync, à comparer à ton backtest.
- Import CSV pour intégrer tes résultats de paper trading ou de compte démo à ton suivi.
- Drawdown et série de pertes réels pour vérifier qu'ils restent dans tes repères.
- Suivi dans le temps pour détecter tôt un edge qui se dégrade, le vrai risque d'une stratégie validée.
Tester sans payer : ce que couvre réellement le gratuit
Tester une stratégie sans rien dépenser est possible sur tous les marchés courants. Le test manuel, bougie par bougie, ne coûte rien, les plateformes de courtier incluent un moteur de test (le site de MetaTrader 5 propose le terminal en téléchargement gratuit, Strategy Tester compris), et les données d'un an suffisent souvent à écarter une idée qui ne tient pas. Le gratuit ne devient limitant que le jour où tu veux des milliers de trades sur des données propres.
Tester un système revient toujours à la même discipline. Ce qui change d'un marché à l'autre n'est pas la méthode mais la donnée nécessaire : les actions demandent des historiques corrigés, les futures des contrats raccordés, les options la volatilité implicite, ce qui fait du backtest d'options un cas à part.
Le vrai coût d'un test n'est pas le logiciel, c'est le temps. Une stratégie mal définie fait perdre plus d'heures qu'aucun abonnement ne fait perdre d'euros.
Questions fréquentes
Quelle différence entre backtesting et forward testing ?
Le backtesting teste ta stratégie sur des données passées (aurait-elle gagné hier ?), le forward testing la teste sur des données nouvelles qu'elle n'a pas utilisées pour être construite (gagne-t-elle sur des données inconnues ?). Le forward test est un juge bien plus sévère et fiable, car il prouve que l'edge existe indépendamment des données qui ont servi à le calibrer.
Pourquoi le forward testing est-il si important ?
Parce qu'il résout le problème du surajustement, que le backtest ne peut pas détecter. Une stratégie trop optimisée sur des données passées peut afficher un backtest superbe puis s'effondrer en réel. Le forward test, en la testant sur des données jamais vues, démasque ce surajustement avant qu'il ne coûte de l'argent réel.
C'est quoi le paper trading ?
C'est une forme de forward testing où tu appliques ta stratégie en temps réel mais sans argent réel, en notant tes trades comme s'ils étaient réels. Cela te permet de tester ta stratégie sur des données nouvelles sans aucun risque financier, au prix d'un léger manque de réalisme émotionnel et de frictions (frais, exécution) qu'un test sur petite taille réelle reproduit mieux.
Dans quel ordre valider une stratégie ?
Backtest d'abord (filtre rapide qui élimine les mauvaises idées et donne les repères), puis forward test (juge sévère sur données nouvelles, en paper trading puis petite taille réelle), et enfin montée en taille progressive une fois l'edge confirmé. Le capital sérieux n'arrive qu'en dernier. Chaque étape ne se franchit que si la précédente est réussie.
Le forward testing s'arrête-t-il quand on passe en réel ?
Non, il se prolonge dans le suivi de tes vrais trades. Chaque trade réel confirme ou infirme que ton edge tient dans le temps. En comparant en continu tes statistiques réelles à ton backtest, tu détectes tôt une éventuelle dégradation, car un edge n'est jamais acquis définitivement : les conditions de marché évoluent et une stratégie validée peut se dégrader.
Combien de trades faut-il pour un forward test fiable ?
Il n'y a pas de seuil statistique à 30 ou 50 trades, c'est un usage. À 30 trades, un taux de réussite de 50 % se situe, à 95 %, entre 33 % et 67 % environ ; à 100 trades, entre 40 % et 60 % ; il faut 400 trades pour le resserrer entre 45 % et 55 %. Un forward test sert donc d'abord à repérer un écart grossier avec le backtest, puis il se prolonge dans le suivi de tes trades réels. Coupé après cinq ou dix trades, il n'apporte presque aucune garantie supplémentaire par rapport au backtest seul.
Quand faut-il arrêter un forward test qui échoue ?
Fixe un seuil d'échec avant de lancer le test, par exemple un drawdown dépassant une fois et demie celui du backtest. Ce coefficient est une convention, pas un seuil statistique : sa valeur tient à ce qu'il est fixé avant de voir les résultats. Si ce seuil est franchi, la décision la plus saine est d'arrêter, de revenir au backtest, et de chercher ce qui a changé, plutôt que de continuer à trader en espérant que la stratégie se rattrape.
Un compte démo suffit-il pour un forward test ?
Pour la mécanique, oui : un compte démo applique tes règles en temps réel, sur des données que ton backtest n'a jamais vues, et c'est bien un forward test. Ce qu'il ne reproduit pas, les plateformes le documentent elles-mêmes : chez Interactive Brokers, les ordres d'un compte simulé ne passent par aucune bourse, les exécutions sont simulées à partir du meilleur prix affiché et les ordres stop y sont toujours simulés ; chez TradingView, les commissions du Paper Trading sont désactivées par défaut. Active les frais, note tes trades comme en réel, puis passe en petite taille réelle pour tester ce qu'aucune simulation ne contient : ton comportement quand la perte est réelle.