 Par Benjamin Roure L'Hermitte
Le drawdown maximum est la plus forte baisse de ton capital entre un sommet et le creux qui le suit, exprimée en pourcentage de ce sommet. Si tu ne devais suivre qu'un seul chiffre de risque, ce guide défend que ce soit celui-là : il mesure le pire que ta stratégie t'a déjà fait subir, et il te donne un ordre de grandeur de ce que tu dois être prêt à encaisser. C'est un parti pris, pas une loi : il ne dit pas si ta méthode gagne, il dit ce qu'elle coûte à tenir.
- Le drawdown maximum est la plus grosse baisse de ton capital depuis un sommet, en pourcentage.
- Il dit ce que le rendement cache : deux stratégies au même gain peuvent t'avoir fait traverser des creux opposés.
- Ce n'est pas un plafond : c'est le pire creux observé jusqu'ici, et plus tu trades longtemps, plus un creux plus profond devient probable.
- Il sert à comparer, à dimensionner ton risque, et à savoir quand t'arrêter pour vérifier ton système.
Juger une stratégie sur une seule question, combien elle rapporte, c'est n'en regarder que la moitié. Deux systèmes qui affichent le même rendement annuel peuvent avoir des profils de risque radicalement différents : l'un t'a fait vivre une baisse tranquille de 8 %, l'autre un gouffre de 45 % qui t'a donné envie de tout arrêter. Le rendement est identique, l'expérience est incomparable.
Le drawdown maximum est le chiffre qui révèle cette différence. Il te dit ce que ta stratégie t'a fait subir de pire, et donc ce qu'elle peut te refaire subir, voire dépasser. Ce guide t'explique ce qu'il mesure exactement, comment les plateformes le calculent, et comment t'en servir pour comparer des systèmes, dimensionner ton risque et repérer une dérive. Son titre est un jugement : parmi les statistiques de trading qui comptent, l'espérance dit si ta méthode gagne, le drawdown maximum dit si tu tiendras assez longtemps pour le voir. Si la notion même de drawdown est encore floue, pose d'abord les bases : notre guide t'apprend à le comprendre et à survivre à tes creux.
Ce que mesure le drawdown maximum
Le drawdown maximum, c'est la plus grande chute que ton capital a subie entre un sommet et le creux qui a suivi, avant de faire un nouveau sommet. Si ton compte est monté à 12 000 €, est descendu à 9 000 € puis est reparti, ton drawdown maximum sur cette période est de 25 %. Ce n'est pas la perte d'un trade isolé, c'est la profondeur du pire trou traversé par ta courbe de capital, mesurée de pic à creux.
Les plateformes le calculent ainsi. Dans l'aide de MetaTrader 5 sur le rapport de test, le drawdown maximal du solde est l'écart entre un plus haut local du solde et le plus bas qui le suit, le plus grand de ces écarts étant retenu. La même page distingue deux mesures à ne pas mélanger : celle du solde, qui ne bouge qu'à la clôture des trades, et celle de l'équité, qui compte aussi les positions ouvertes. Le drawdown de l'équité est souvent le plus profond des deux, parce qu'il voit les pertes latentes que le solde ignore. Quand tu compares deux chiffres, vérifie qu'ils sont mesurés de la même façon.
Ce chiffre est précieux parce qu'il capture quelque chose que ni le gain total ni le win rate ne montrent : la profondeur du creux. Deux courbes qui finissent au même endroit peuvent avoir un vécu totalement différent, et c'est le drawdown maximum qui met ce vécu en chiffre. Il répond à la question qui revient dans les moments durs : jusqu'où c'est déjà descendu ? Il te donne aussi, avant de commencer, un ordre de grandeur de ce que tu dois être prêt à encaisser pour espérer le rendement affiché. Un ordre de grandeur seulement : c'est un relevé du passé, pas une borne pour l'avenir.
Pourquoi il est plus honnête que le rendement
Le rendement est le chiffre qu'on met en avant, parce qu'il flatte. Mais un rendement sans son drawdown est une demi-information. Un système qui gagne 40 % par an en subissant 50 % de drawdown est plus dangereux qu'un système qui gagne 20 % avec 10 % de drawdown, même si le premier « rapporte plus » : après une baisse de 50 %, il faut un gain de 100 % pour revenir au sommet, contre 11 % environ après une baisse de 10 %.
| Système | Rendement annuel | Drawdown max | Ratio rendement/risque |
|---|---|---|---|
| A | 40 % | 50 % | 0,8 : médiocre |
| B | 20 % | 10 % | 2,0 : excellent |
| C | 30 % | 15 % | 2,0 : excellent |
| D | 60 % | 70 % | 0,86 : piège |
Regarde la dernière colonne : elle rapporte le rendement au drawdown, et elle bouleverse le classement. Le système D, le plus rentable en apparence, est le plus fragile : après un creux de 70 %, il faut un gain de 233 % pour retrouver le sommet. Ces quatre systèmes sont des exemples inventés pour le calcul, et les mentions de la dernière colonne sont un jugement, pas un barème reconnu. Le rendement seul ne dit pas ce qu'il a coûté ; rapporté au drawdown, il le dit.
Il prédit ta survie psychologique
Le drawdown maximum n'est pas qu'une statistique, c'est aussi une question posée à ta tolérance. Un système avec un drawdown de 40 % existe peut-être sur le papier, mais peux-tu réellement le vivre ? Peux-tu regarder ton capital fondre de près de moitié sans dévier de ton plan, sans couper au pire moment, sans doubler pour te refaire ? Répondre oui en théorie est facile ; la réponse qui compte est celle que tu donnes quand le creux est là. Aucune étude citée ici ne fixe ce seuil : c'est à toi de le situer, honnêtement.
Un drawdown que tu ne peux pas supporter émotionnellement est un drawdown qui te fera abandonner au plus mauvais moment. Le meilleur système est celui que tu peux réellement tenir.
C'est pour ça qu'il faut choisir un système dont le drawdown maximum reste dans ta zone de confort réelle, pas théorique. Un système un peu moins rentable mais que tu tiens vaut infiniment mieux qu'un système brillant que tu abandonneras dans la douleur. La performance qui compte est celle que tu captures vraiment, pas celle qui existe sur un backtest que tu n'auras pas eu le cran de suivre. Un système que tu abandonnes à mi-chemin ne vaut rien, aussi brillant soit-il sur le papier.
Trois usages concrets
Le drawdown maximum n'est pas qu'un indicateur à contempler, c'est un outil de décision. Voici comment t'en servir :
- Comparer : mets toujours le rendement en face du drawdown pour juger un système, jamais le rendement seul.
- Dimensionner : si le drawdown historique te paraît trop douloureux, réduis ta taille de position pour le ramener dans ta zone de confort.
- Repérer une dérive : quand ton drawdown dépasse nettement son maximum historique, arrête-toi et vérifie : ton exécution a peut-être changé, le marché aussi, ou c'est un creux plus profond que les précédents.
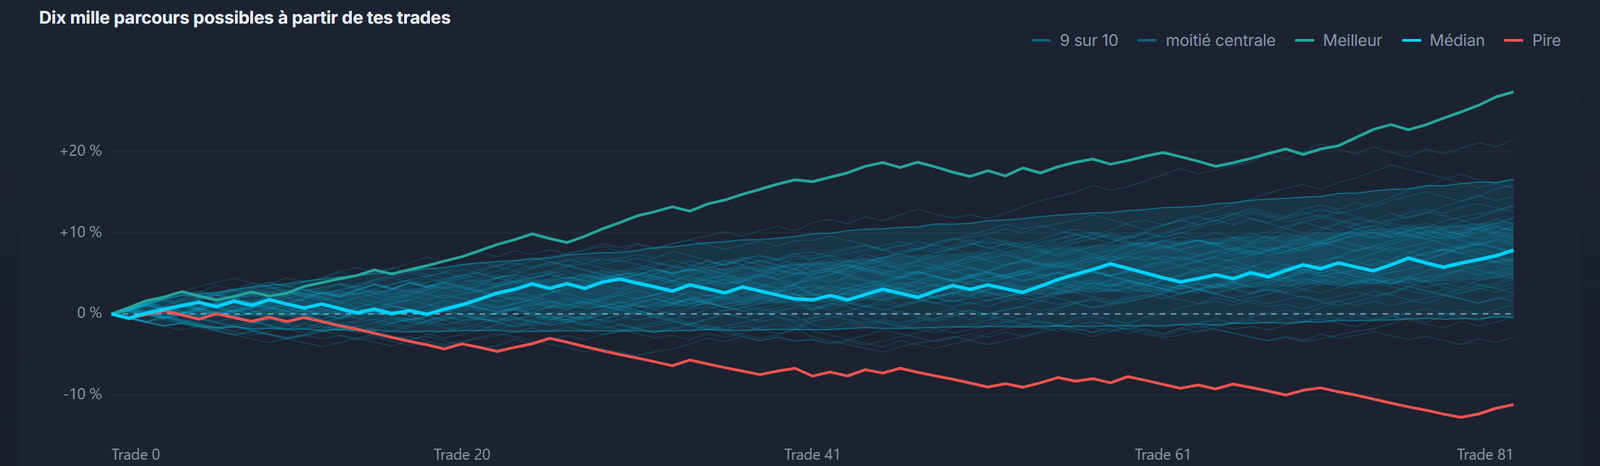
Ce dernier usage demande une précaution. Ton drawdown maximum historique n'est pas une frontière fixe : c'est le pire creux d'un échantillon, et plus l'échantillon s'allonge, plus le pire creux attendu grandit. Deux chercheurs, Magdon-Ismail et Atiya, dans leur analyse du drawdown maximum, le montrent pour un modèle théorique où la valeur du portefeuille suit un mouvement brownien : même quand le rendement moyen est positif, le drawdown maximum attendu continue de croître avec la durée, lentement, comme son logarithme. Battre son record de drawdown n'est donc pas la preuve qu'un système est cassé. C'est une raison suffisante pour t'arrêter et comparer ton exécution récente à ton plan.
Tu peux te faire une idée de ce qui est normal par un calcul. Avec un taux de réussite de 50 % et des trades indépendants les uns des autres, une série d'au moins sept pertes consécutives a environ 54 % de chances de se produire sur 200 trades, et environ 86 % sur 500. Sept pertes de suite coûtent 6,8 % du capital si tu risques 1 % par trade, et 19,2 % si tu risques 3 %. C'est un calcul sur une hypothèse, pas une mesure de ton trading : tes trades ne sont pas forcément indépendants, et ton taux de réussite n'est pas forcément de 50 %. Il montre pourtant qu'une série qui paraît anormale sur le moment est attendue sur la durée, et que c'est la taille de position qui décide de ce qu'elle coûte.
Drawdown maximum et prop firm
Si tu trades un compte de prop firm, le drawdown maximum n'est plus seulement un indicateur, c'est une règle qui peut coûter le compte. Deux exemples lus sur les pages officielles. Chez FTMO, selon la page de FTMO sur ses objectifs de trading, la perte maximale est de 10 % du capital initial simulé, et c'est l'équité, positions ouvertes comprises, qui ne doit pas passer sous la limite. Chez Topstep, selon la page d'aide de Topstep sur sa limite de perte maximale, la limite monte avec le solde de fin de journée, ne redescend jamais, et le compte est liquidé dès que le solde la touche, pertes latentes comprises. Ces limites ne se calculent donc pas comme ton drawdown maximum : elles partent du capital initial ou du meilleur solde de fin de journée, pas forcément de ton dernier sommet, et chaque société a sa formule, qui change. Relis celle de ton compte à la source, et vois le détail dans nos guides sur le trailing drawdown et sur la limite de perte journalière. Un système dont le drawdown historique frôle la limite de la société a de bonnes chances de la toucher un jour, puisque le pire creux attendu grandit avec le temps.
Le calmar ratio : relier rendement et drawdown
Puisque le drawdown maximum ne se lit jamais seul, il existe un indicateur simple qui le relie à ta performance : le calmar ratio, soit le rendement d'une période divisé par le drawdown maximum de la même période. C'est la définition que reprennent Magdon-Ismail et Atiya dans l'article cité plus haut. Ils notent que l'usage est de comparer des ratios calculés sur des durées égales, trois ans le plus souvent, faute de règle connue pour ramener à la même échelle des ratios mesurés sur des durées différentes. Le rapport de MetaTrader 5 en donne un cousin, le facteur de récupération : le profit obtenu divisé par le drawdown maximal. Tous deux répondent à la question que le rendement seul ne pose pas : combien de baisse ai-je dû endurer pour obtenir ce gain ? Un système qui gagne 30 % avec 15 % de drawdown (rapport 2,0) fait mieux, sur ce critère, qu'un système qui gagne 30 % avec 40 % de drawdown (rapport 0,75), même si leur rendement affiché est identique.
Cet indicateur est précieux parce qu'il récompense l'efficacité, pas la prise de risque. Deux traders au même rendement ne se valent pas si l'un l'a obtenu sereinement et l'autre au bord de la ruine. En rapportant systématiquement ton rendement à ton drawdown maximum, tu juges tes systèmes et tes périodes sur la bonne dimension, et tu cesses de te laisser séduire par des performances flatteuses qui cachent un risque insoutenable. C'est le chiffre qui transforme « combien j'ai gagné » en « à quel prix ».
Fixe ton drawdown maximum acceptable à l'avance
Le drawdown maximum n'est pas qu'un constat a posteriori, il peut et doit devenir une décision prise à l'avance. Avant même de commencer une période de trading, fixe le drawdown que tu refuses de dépasser, celui au-delà duquel tu t'arrêtes pour tout réévaluer. Ce seuil, décidé à froid, devient un garde-fou qui t'empêche de laisser une mauvaise passe se transformer en catastrophe, parce qu'il retire la décision d'arrêt à ton toi émotionnel du moment.
Sans ce seuil décidé à l'avance, tu laisses l'émotion décider quand t'arrêter, souvent trop tard, quand le trou est déjà profond et que la panique commande. Avec lui, tu as une ligne claire : tant que tu es au-dessus, tu continues normalement ; si tu l'atteins, tu t'arrêtes, tu réduis ta taille ou tu fais une pause, sans négociation. Ce simple chiffre, choisi dans le calme, est un garde-fou contre le scénario où un drawdown normal dérape vers le risque de ruine.
Ce seuil n'est qu'une des règles à écrire avant de trader : les autres, du pourcentage de risque à la limite journalière, sont résumées dans le guide de la gestion du risque en trading.
Drawdown maximum et confiance dans son système
Connaître le drawdown maximum historique de ton système a un bénéfice psychologique majeur : il te dit à quoi t'attendre, et donc t'évite de paniquer quand ça arrive. Si tu sais que ton système a déjà connu des drawdowns de 12 %, alors une baisse de 8 % ne te surprend pas et ne remet pas ton système en cause : tu es encore dans son comportement normal. C'est cette connaissance qui te permet de tenir ton plan là où un trader ignorant de son drawdown paniquerait.
À l'inverse, un drawdown qui dépasse nettement ton pire creux historique est une information : soit quelque chose a changé, dans le marché ou dans ton exécution, soit ton historique était trop court pour avoir déjà montré un creux de cette taille. Ton drawdown maximum sert ainsi de repère entre l'attendu et l'inattendu. Tant que tu restes dedans, tu n'as pas de raison nouvelle de douter de ton système ; quand tu le franchis clairement, tu t'arrêtes pour comprendre. Ce repère transforme une émotion diffuse (« ça va mal ») en un signal précis, sur lequel tu peux agir.
Le cas limite porte un nom : le cygne noir, l'événement qu'aucun historique ne contenait avant qu'il se produise. Ton drawdown maximum ne le mesure pas, il mesure seulement ce qui est déjà arrivé.
Le mur mathématique de la récupération
Le drawdown a une propriété arithmétique brutale : plus il est profond, plus le gain nécessaire pour revenir au sommet précédent croît de façon disproportionnée. Ce n'est pas une opinion, c'est un calcul que tu peux refaire : le gain nécessaire vaut la perte divisée par ce qu'il reste. Après une baisse de 20 %, il reste 80, et 20 divisé par 80 font 25 %.
| Drawdown subi | Gain nécessaire pour revenir au sommet |
|---|---|
| 10 % | 11 % |
| 20 % | 25 % |
| 30 % | 43 % |
| 50 % | 100 % |
| 80 % | 400 % |
Cette réalité change la façon dont tu dois voir le risque : chaque point de drawdown supplémentaire coûte plus cher à récupérer que le précédent. C'est la raison arithmétique, au-delà de la psychologie, pour laquelle limiter la profondeur de tes creux pèse plus lourd que maximiser tes gains des bonnes périodes. Le même calcul porte l'exemple de notre guide sur l'edge de trading : dix pertes de suite à 5 % de risque par trade coûtent 40 % du capital, qu'il faut un gain de 67 % pour effacer, alors qu'à 1 % de risque elles en coûtent 9,6 %.
Exemple chiffré : calculer ton propre drawdown
Prenons un exemple purement illustratif. Ton compte, parti de 10 000 €, monte progressivement à 14 000 € sur plusieurs semaines : c'est ton nouveau sommet. Ensuite, une série de pertes le ramène à 11 200 €, avant qu'il ne reparte à la hausse. Ton drawdown sur cet épisode se calcule simplement : (14 000 - 11 200) / 14 000, soit 20 %. Peu importe que ton compte soit toujours au-dessus de ton capital de départ (10 000 €) : ce qui compte pour le drawdown, c'est la baisse depuis le sommet, pas depuis le point de départ.
Cette distinction surprend souvent au début : on confond « je suis encore en gain par rapport à mon dépôt initial » avec « je n'ai pas de drawdown ». Ce sont deux mesures distinctes. Tu peux afficher un gain net sur l'année tout en ayant traversé un drawdown sévère au milieu, et c'est ce drawdown intermédiaire, pas le résultat final, qui mesure ce que tu as dû encaisser pour y arriver. L'aide de MetaTrader 5 donne d'ailleurs un nom à part, le drawdown absolu, à l'écart entre le dépôt initial et le point le plus bas atteint sous ce dépôt : ce n'est pas le drawdown maximal.
Drawdown en cours et drawdown maximum : la différence qui compte
Le drawdown en cours, celui que tu vis en ce moment, et le drawdown maximum historique de ton système sont deux chiffres différents qu'il ne faut jamais confondre. Le premier évolue en permanence, minute par minute si tu regardes ton équité flottante ; le second est un record : il ne bouge que le jour où un creux plus profond le bat, et il ne redescend jamais. Suivre uniquement le second sans surveiller le premier en temps réel revient à conduire en ne regardant que le compteur kilométrique total, jamais la route devant toi.
Le bon réflexe est de suivre les deux en parallèle : ton drawdown en cours te dit où tu es maintenant, ton drawdown maximum historique te dit ce qui est normal pour ton système et où se situe la limite au-delà de laquelle il faut s'inquiéter. Un drawdown en cours de 15 % n'a pas la même signification selon que ton maximum historique est de 12 % (tu es déjà en territoire inconnu) ou de 25 % (tu es encore dans une variance ordinaire). C'est la comparaison entre les deux, pas l'un ou l'autre isolément, qui te donne l'information utile.
Le suivre avec Tradoshi
Tradoshi calcule ton drawdown courant et ton drawdown maximum en continu, et transforme ta capacité à ne pas creuser de gros trous en un axe noté de ton Oshi Score. Tu vois en un coup d'œil où tu en es par rapport à ton pire creux historique et aux limites de tes comptes.
- Drawdown courant et maximum : affichés en permanence, sur chaque compte connecté.
- Maîtrise du drawdown : un axe de l'Oshi Score note ta capacité à limiter la profondeur de tes creux.
- Alerte prop firm : ton drawdown est suivi face aux règles de tes comptes financés.
- Détection de dérive : un drawdown qui dépasse ton maximum habituel ressort comme un signal fort.
Questions fréquentes
C'est quoi le drawdown maximum ?
C'est la plus grosse baisse de ton capital entre un sommet et le creux qui a suivi, exprimée en pourcentage. Si ton compte monte à 12 000 €, descend à 9 000 € puis repart, ton drawdown maximum est de 25 %. Ce n'est pas la perte d'un trade, c'est la profondeur du pire trou traversé par ta courbe de capital.
Pourquoi le drawdown maximum est-il si important ?
Parce qu'il montre ce que le rendement cache. Deux systèmes au même gain annuel peuvent avoir des drawdowns opposés, donc des vécus incomparables. Le drawdown maximum te dit le pire creux déjà subi, et révèle si un rendement flatteur a été payé par un risque que tu ne tiendrais pas. En faire ton chiffre le plus important reste un jugement : il ne dit pas si ta méthode gagne, c'est le rôle de l'espérance.
Comment comparer deux stratégies avec le drawdown ?
Ne regarde jamais le rendement seul : rapporte-le au drawdown maximum. Un système à 20 % de gain pour 10 % de drawdown (ratio 2,0) est bien meilleur qu'un système à 40 % de gain pour 50 % de drawdown (ratio 0,8), même si le second « rapporte plus ». Le rendement rapporté au risque dit la vérité que le rendement seul cache.
Quel drawdown maximum est acceptable ?
Il n'existe pas de seuil universel : cela dépend de ta tolérance réelle, pas théorique. Deux repères se calculent. Le gain nécessaire pour revenir au sommet : 25 % après un drawdown de 20 %, 100 % après un drawdown de 50 %. Et, sur un compte de prop firm, la limite de la société, qui s'impose à toi. L'essentiel est de choisir un système dont tu peux réellement supporter le drawdown : un creux que tu ne tiens pas te fera abandonner au pire moment.
Comment utiliser le drawdown pour dimensionner mon risque ?
Si le drawdown historique de ton système te paraît trop douloureux, réduis ta taille de position. Diviser ton risque par trade par deux divise à peu près ton drawdown par deux : dix pertes de suite coûtent 18,3 % du capital à 2 % de risque par trade, et 9,6 % à 1 %. Tu échanges un peu de rendement contre une courbe que tu peux réellement suivre sans craquer.
Un drawdown qui dépasse mon record est-il grave ?
C'est un signal à prendre au sérieux, pas une preuve. Ton drawdown maximum historique est le pire creux d'un échantillon : plus tu trades longtemps, plus un creux plus profond devient probable, même avec un système qui gagne. Quand tu le dépasses nettement, arrête-toi et compare ton exécution récente à ton plan : soit tu ne suis plus ton système, soit le marché a changé, soit c'est un creux plus profond que les précédents. Seul l'examen de tes trades le dit.
Pourquoi un drawdown de 50 % est-il si dangereux ?
À cause de l'asymétrie mathématique de la récupération : une perte de 50 % nécessite un gain de 100 % rien que pour revenir au niveau précédent, un doublement complet du capital restant. Plus le drawdown est profond, plus le gain nécessaire pour l'effacer croît de façon disproportionnée, pas linéairement. C'est la raison arithmétique, au-delà de la psychologie, pour laquelle limiter la profondeur de tes creux prime sur maximiser tes gains.
Le drawdown se calcule-t-il depuis mon dépôt initial ?
Non, c'est une confusion fréquente. Le drawdown se calcule depuis le dernier sommet atteint par ton capital, pas depuis ton dépôt de départ. Tu peux afficher un gain net positif sur l'année tout en ayant traversé un drawdown sévère au milieu : ce sont deux mesures distinctes, et c'est le drawdown intermédiaire qui mesure ce que tu as traversé.