 Par Benjamin Roure L'Hermitte
L'effet de levier en trading consiste à contrôler une position plus grosse que la somme que tu déposes : avec un levier de 30:1, 1 000 € de marge portent une position de 30 000 €. Les débutants le voient comme un accélérateur de gains, alors que c'est un amplificateur de conséquences, dans les deux sens. Bien utilisé, c'est un simple paramètre technique. Mal utilisé, il transforme une petite erreur en perte qui emporte le compte. La vérité, c'est que le levier n'est presque jamais ton vrai problème : ta taille de position l'est.
- Le levier n'augmente pas ton edge, il amplifie ce que tu fais déjà, en bien comme en mal.
- Ce qui compte, ce n'est pas le levier offert, mais le risque réel de ta position.
- Un levier élevé disponible ne t'oblige à rien : tu peux en utiliser une fraction infime.
- Le vrai danger, c'est de dimensionner ta position d'après le levier au lieu de ton risque.
Un levier de 1:500 affiché par un courtier n'est pas un cadeau : c'est la possibilité d'ouvrir une position cinq cents fois plus grosse que ta marge, donc de perdre cette marge sur un mouvement de 0,2 %. Le levier permet de contrôler une position bien plus grosse que ton capital. Sur le résultat brut, il est neutre : il multiplie autant tes gains que tes pertes. Sur le résultat net, il ne l'est pas tout à fait, parce que les frais se calculent sur la position entière. Le problème vient surtout de ce que les traders en font.
La bonne nouvelle, c'est qu'une fois que tu comprends le lien entre levier, taille de position et risque, le levier cesse d'être un danger et redevient ce qu'il est : un simple paramètre. Ce guide t'explique ce qu'est réellement le levier, pourquoi il n'est qu'un amplificateur, et comment le neutraliser en raisonnant toujours en risque plutôt qu'en multiplicateur.
Ce qu'est vraiment le levier
Le levier, c'est la capacité de contrôler une position dont la valeur dépasse ton capital. Un levier de 1:100 signifie qu'avec 1 000 € tu peux ouvrir une position de 100 000 €. Le courtier te prête, en quelque sorte, la différence, et te demande seulement de déposer une marge pour couvrir les pertes potentielles. Ça paraît magique, mais il n'y a aucune magie : tu portes tout le risque de la position complète, pas seulement de ta marge.
C'est là que naît la confusion. Le débutant regarde son levier et pense « je peux gagner cent fois plus ». Il oublie la deuxième moitié de la phrase : « ... et perdre cent fois plus ». Le levier ne crée pas de valeur, il ne fait qu'agrandir l'échelle. Sur une position sans avantage statistique, un gros levier ne fait qu'accélérer la ruine.
Levier et marge sont deux écritures du même chiffre : la marge exigée vaut 1 divisé par le levier. Un levier de 1:100 correspond à une marge de 1 % de la position, un levier de 30:1 à 3,33 %, un levier de 2:1 à 50 %. Dans l'autre sens, le mouvement contraire qui efface toute la marge d'une position ouverte au plafond vaut lui aussi 1 divisé par le levier : 1 % à 1:100, 3,33 % à 30:1, 50 % à 2:1, avant frais.
Les plafonds de levier selon le pays et le produit
Le levier maximal ne se choisit pas librement : pour un client particulier, c'est le régulateur qui le borne, produit par produit. Dans l'Union européenne, le communiqué de l'ESMA du 27 mars 2018 a annoncé des plafonds de levier à l'ouverture pour les CFD vendus aux particuliers, de 30:1 à 2:1 selon la volatilité du sous-jacent, et le communiqué de l'ESMA sur l'adoption de ces mesures en fixe l'application au 1er août 2018. Ces mesures européennes étaient temporaires. En France, le communiqué de l'AMF sur ses mesures nationales d'intervention indique qu'elle les reprend à partir du 1er août 2019, avec le même périmètre. Au Royaume-Uni, la décision PS19/18 de la FCA impose les mêmes bornes, de 30:1 à 2:1, depuis le 1er août 2019.
| Sous-jacent du CFD (particulier, UE) | Levier maximal | Marge initiale | Mouvement contraire qui déclenche la clôture à 50 % |
|---|---|---|---|
| Grandes paires de devises | 30:1 | 3,33 % | 1,67 % |
| Autres paires de devises, or, grands indices | 20:1 | 5 % | 2,5 % |
| Autres matières premières et autres indices d'actions | 10:1 | 10 % | 5 % |
| Actions individuelles | 5:1 | 20 % | 10 % |
| Cryptomonnaies | 2:1 | 50 % | 25 % |
La dernière colonne est un calcul, pas un chiffre du régulateur : elle suppose un compte qui ne contient que la marge d'une seule position ouverte au plafond, et ignore l'écart et les frais. Elle applique la règle de clôture décrite plus bas, qui impose au fournisseur de clôturer quand les fonds du compte tombent à 50 % de la marge exigée. Les pourcentages de marge sont ceux de l'annexe de la décision de l'AMF du 1er août 2019 sur les CFD, qui range parmi les grandes paires celles composées de deux devises parmi le dollar américain, l'euro, le yen, la livre sterling, le dollar canadien et le franc suisse.
Aux États-Unis, les règles portent sur d'autres produits. Sur le forex de détail, le communiqué de la CFTC sur ses règles du forex de détail, entrées en vigueur le 18 octobre 2010, confie à la National Futures Association le soin de fixer le dépôt de garantie dans les limites posées par la Commission. La section 12 des exigences financières de la NFA le fixe à 2 % du notionnel pour dix devises listées, dont l'euro, le yen, la livre sterling et le franc suisse, soit un levier de 50:1, et à 5 % pour les autres, soit 20:1. Sur les actions achetées sur marge, le bulletin de la SEC sur les comptes sur marge rappelle que le règlement T de la Réserve fédérale permet d'emprunter jusqu'à 50 % du prix d'achat, soit un levier de 2:1 à l'ouverture, et que les règles de la FINRA imposent ensuite de conserver en fonds propres au moins 25 % de la valeur des titres.
Ces plafonds valent pour les clients particuliers des courtiers soumis à ces régulateurs. Un levier de 1:500 proposé aujourd'hui à un particulier relève donc d'un autre cadre, que ce soit un autre statut de client ou un courtier établi ailleurs. Avant les mesures européennes, la décision de l'AMF relève que les leviers appliqués aux CFD dans l'Union allaient de 3:1 à 500:1.
Le levier n'est qu'un amplificateur
Voici le point fondamental : le levier n'ajoute rien à ton edge. Si ta stratégie a une espérance positive, elle reste positive avec ou sans levier ; si elle a une espérance négative, le levier ne fait qu'accélérer les pertes. Le levier est un multiplicateur, et multiplier un mauvais résultat par cent donne un très mauvais résultat, plus vite.
Le levier ne rend pas un mauvais trader bon. Il rend un mauvais trader fauché plus rapidement, et un bon trader imprudent tout aussi vulnérable.
Cette idée est libératrice, parce qu'elle déplace ton attention du levier (dont le plafond ne dépend pas de toi : le régulateur le borne, ton courtier le fixe) vers la seule chose qui compte : le risque réel que tu prends sur chaque position. Une fois que tu penses en risque, le chiffre du levier devient presque anecdotique.
Le vrai chiffre à surveiller : ton risque réel
Le levier disponible ne te dit rien de ce que tu risques réellement. Ce qui compte, c'est le pourcentage de ton capital que tu perds si ton stop est touché, et ça dépend de ta taille de position et de la distance à ton stop, pas du levier maximal autorisé. Tu peux avoir un compte à 1:500 et ne risquer que 0,5 % par trade, ou un compte à 1:10 et te ruiner en risquant 30 %. Le levier n'est qu'un plafond, pas une obligation.
| Situation | Levier offert | Risque réel du trade | Verdict |
|---|---|---|---|
| Prudent | 1:500 | 0,5 % | Sain |
| Raisonnable | 1:100 | 1 % | Sain |
| Imprudent | 1:30 | 10 % | Dangereux |
| Suicidaire | 1:100 | 40 % | Ruine imminente |
Le tableau montre que le même levier peut recouvrir des comportements totalement opposés. Un levier élevé avec un petit risque réel est parfaitement sain ; un levier modeste avec un risque énorme est mortel. Arrête de juger un trade sur son levier, juge-le sur son risque réel en pourcentage de ton capital.
L'erreur qui brûle les comptes
L'erreur fatale, c'est de dimensionner sa position à partir du levier disponible plutôt qu'à partir de son risque. Le débutant se dit : « j'ai 1 000 € et un levier de 1:100, donc je peux ouvrir 100 000 €, allons-y ». Il ouvre la position maximale que sa marge permet, et un mouvement de 1 % contre lui représente 1 000 €, soit tout son capital. Il n'attendra même pas ce 1 % : le courtier clôture la position avant, dès que la marge n'est plus couverte. Il a laissé le levier décider de sa taille, alors que c'est son risque qui aurait dû la décider.
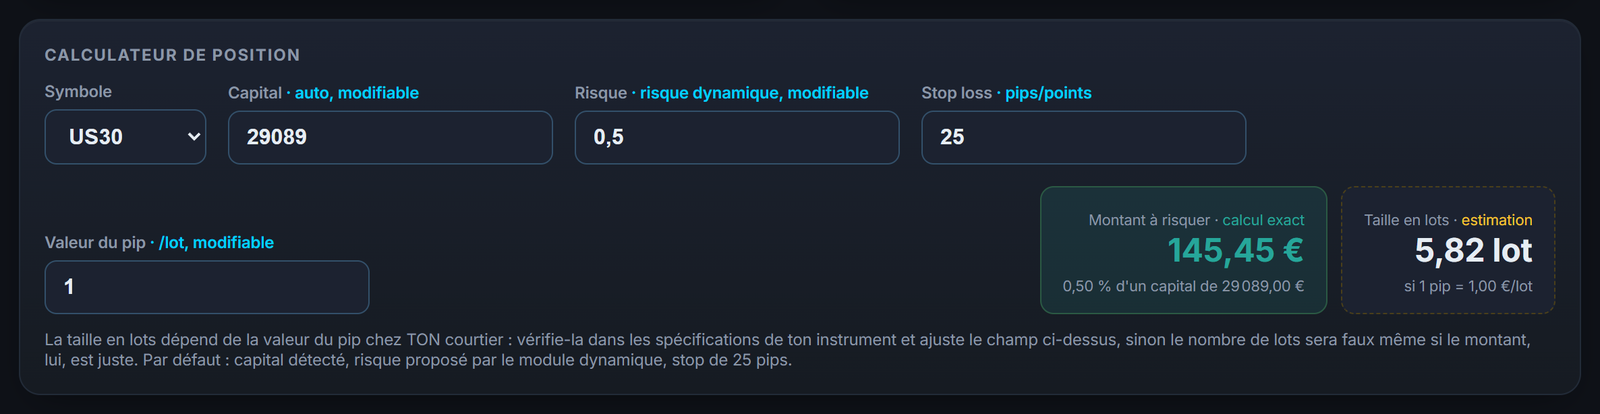
La démarche saine est exactement inverse : tu pars de ton risque accepté (1 % de ton capital), tu regardes la distance à ton stop, et tu en déduis la taille de position. Le levier n'intervient jamais dans ce calcul, il se contente de rendre la position possible techniquement. Si ta taille calculée dépasse ce que ton levier permet, c'est le seul moment où le levier redevient une contrainte réelle.
Le levier n'est qu'une pièce du cadre : pourcentage de risque, stop, limite journalière et drawdown maximum sont résumés dans le guide de la gestion du risque en trading.
Le piège de l'appel de marge
Un mot sur l'appel de marge, la sanction du sur-levier. Au sens strict, c'est la demande de ton courtier de reverser des fonds quand tes pertes entament la marge exigée. Mais rien ne l'oblige à attendre ta réponse : la définition de l'appel de marge donnée par la SEC précise que le courtier peut vendre tes titres pour couvrir le manque sans te prévenir, et qu'il choisit lesquels. Sur les CFD vendus aux particuliers dans l'Union européenne, la clôture est même une obligation : le fournisseur doit clôturer une ou plusieurs positions quand les fonds du compte tombent à 50 % de la marge minimale exigée. Tu subis alors ta perte sans choix, à un prix que tu n'as pas décidé. Trader avec un risque modeste te tient loin de ce seuil ; trader au maximum de ton levier t'en rapproche à chaque tick défavorable.
La clôture automatique ne garantit pas que la perte s'arrête à ta marge. Si le prix saute d'un niveau à l'autre, la position est clôturée plus loin que prévu et le compte peut passer sous zéro : la décision de l'AMF du 1er août 2019 sur les CFD rapporte qu'après de tels écarts, des clients ont dû bien plus que ce qu'ils avaient investi. C'est la raison de la protection contre le solde négatif imposée pour les CFD des particuliers, qui limite la perte aux fonds du compte. Elle ne vaut que dans ce cadre : sur un compte sur marge en actions, le bulletin de la SEC cité plus haut prévient que tu peux perdre plus que la somme investie. Le premier garde-fou reste un stop posé avant d'entrer, dont les limites sont détaillées dans le guide take profit et stop loss.
Pourquoi les courtiers offrent autant de levier
Il vaut la peine de comprendre pourquoi des leviers spectaculaires (1:500, 1:1000) sont mis en avant. Ce n'est pas une générosité : les frais suivent la taille de la position, pas ton dépôt. La décision de l'AMF sur les CFD l'écrit ainsi : les frais de transaction s'appliquent normalement à la valeur notionnelle totale, si bien que l'investisseur supporte des frais plus élevés à mesure que ses fonds sont engagés à des niveaux de levier supérieurs. Le même texte ajoute qu'un levier important rend la position plus sensible à de faibles variations du prix, donc plus exposée à la clôture automatique, et que les études existantes associent un levier plus faible à de meilleurs résultats pour les clients. Un levier élevé promet de gros gains sur un petit capital ; ce qu'il augmente à coup sûr, ce sont les frais et la vitesse à laquelle une erreur se paie.
Les régulateurs ont aussi mesuré le résultat de ces comptes. Selon le communiqué de l'ESMA du 27 mars 2018, les analyses des autorités nationales de plusieurs pays de l'Union montrent que 74 à 89 % des comptes de particuliers perdent de l'argent sur les CFD, avec une perte moyenne par client de 1 600 € à 29 000 €. En France, l'étude de l'AMF publiée en 2014 compte plus de 89 % de clients perdants parmi 14 799 clients actifs sur les CFD et le Forex, sur quatre années prises entre 2009 et 2013 selon le courtier. Ces chiffres portent sur des produits à effet de levier vendus à des particuliers, pas sur tous les traders. L'AMF précise qu'elle n'a pas pu étudier le lien entre le levier utilisé et le résultat ; ce qu'elle observe, c'est que la perte grandit avec la taille moyenne des ordres et avec leur nombre.
Cette lucidité change ton rapport au levier proposé : ce n'est pas un cadeau à exploiter au maximum, c'est un outil dont tu utilises la fraction qui te convient. Un trader averti voit un levier de 1:500 comme une simple flexibilité technique (il pourra prendre la position dont il a besoin), pas comme une invitation à charger. La différence entre le trader qui survit et celui qui se crame tient souvent à cette seule interprétation : le premier voit un plafond, le second voit un objectif.
Le levier effectif : le vrai indicateur
Au-delà du levier maximal autorisé par ton courtier, il existe un chiffre bien plus utile : ton levier effectif, c'est-à-dire le rapport entre la valeur totale de tes positions ouvertes et ton capital. Si tu as 10 000 € de capital et 30 000 € de positions ouvertes, ton levier effectif est de 3:1, quel que soit le levier maximal que ton courtier autorise. C'est ce chiffre-là, et non le plafond, qui reflète le risque réel que tu portes à un instant donné.
Surveiller ton levier effectif t'évite le piège insidieux de l'accumulation. Tu peux prendre plusieurs positions modestes qui, ensemble, représentent une exposition énorme sans que tu t'en rendes compte, parce que chacune paraît raisonnable isolément. Le levier effectif agrège tout et te dit la vérité sur ton exposition globale. Un levier effectif faible est un bien meilleur indicateur de santé que le levier maximal de ton compte, qui ne dit rien de ce que tu fais réellement.
Levier et volatilité de l'instrument
Le même levier n'a pas le même danger selon l'instrument que tu trades. Un levier de 1:20 sur une paire de devises calme n'a rien à voir avec un levier de 1:20 sur un indice très volatil ou une crypto qui bouge de 10 % en une journée. Ce qui compte, c'est le mouvement possible de l'actif multiplié par ton levier : c'est ce produit qui détermine l'ampleur des variations de ton capital, pas le chiffre du levier pris isolément. Avec un levier effectif de 20, un mouvement de 0,5 % déplace ton capital de 10 %, et un mouvement de 10 % de 200 %, soit deux fois ce que tu as sur le compte.
C'est pourquoi tu devrais adapter ton levier effectif à la volatilité de ce que tu trades : moins de levier sur les actifs nerveux, un peu plus sur les actifs calmes, toujours dans la limite de ton risque par trade. Un trader qui applique le même levier à tous les instruments prend, sans le savoir, des risques très différents d'un marché à l'autre. Raisonner en risque réel (combien je perds si mon stop saute) plutôt qu'en levier résout automatiquement ce problème, car il intègre déjà la volatilité via la distance au stop. Ça veut aussi dire que tes réglages de levier doivent évoluer avec la volatilité de l'instrument dans le temps, plutôt que de rester figés pour toujours : une paire calme pendant des mois peut soudain devenir erratique autour d'une annonce économique majeure, et un niveau de levier raisonnable la semaine dernière peut devenir imprudent du jour au lendemain sans que tu aies touché à aucun réglage.
Les erreurs classiques au-delà du sur-dimensionnement
Le sur-dimensionnement n'est pas la seule façon de mal utiliser le levier. Une autre erreur est de moyenner à la baisse sur une position perdante en utilisant le levier disponible pour ouvrir une taille supplémentaire, dans l'espoir de faire baisser ton prix de revient. Cette pratique, déjà risquée sans levier, devient explosive avec : chaque ajout augmente ton exposition totale et te rapproche de l'appel de marge au moment précis où le marché te donne tort.
Une autre erreur classique est de changer de taille en cours de série, en réaction à tes résultats plutôt qu'à ton plan. Après plusieurs gains, la tentation d'augmenter le levier effectif pour « accélérer » est forte ; après plusieurs pertes, celle de l'augmenter pour « se refaire » l'est tout autant. Dans les deux cas, tu laisses ton état émotionnel piloter ton exposition, ce qui est exactement l'inverse d'une gestion du risque cohérente.
Enfin, le levier pèse sur ta tolérance à la volatilité. Une position à fort levier effectif fait bouger ton solde de façon beaucoup plus violente à l'écran, ce qui peut user ton sang-froid et te pousser à sortir trop tôt d'un bon trade ou à paniquer sur un mouvement normal. Le levier n'affecte pas que ton compte, il affecte directement ta capacité à exécuter ton plan calmement.
Exemple chiffré : deux traders, même capital
Imagine deux traders qui démarrent avec 5 000 € chacun sur le même instrument. Le premier utilise un levier effectif de 2:1 et risque 1 % de son capital par trade, soit 50 €. Avec un taux de réussite de 45 % et un ratio gain/perte de 1,8, son espérance est de 0,45 × 1,8 − 0,55 = +0,26 fois le risque par trade. Sur cent trades, il termine l'année avec une progression régulière de son capital, des variations de solde modestes, et la capacité mentale de continuer à exécuter son plan sans être perturbé par les fluctuations.
Le second trader, avec la même stratégie, le même stop et le même taux de réussite, utilise un levier effectif de 16:1 et risque donc 8 % de son capital par trade. Sur le papier, son espérance par trade est huit fois plus grande. Mais une série de cinq pertes consécutives lui coûte 1 − 0,92 puissance 5, soit environ 34 % de son capital, là où elle coûte 4,9 % au premier. Cette série n'a rien d'exceptionnel : avec 55 % de trades perdants tirés indépendamment, la probabilité d'en croiser au moins une sur cent trades est d'environ 92 %. Après une chute de 34 %, il faut regagner près de 52 % pour revenir au point de départ. Face à cette chute, le risque est d'abandonner son plan, de réduire sa taille dans la panique puis de la remonter après un gain pour compenser, et de finir l'année avec un résultat pire que s'il avait tenu son risque initial. Ce que la taille du risque fait à la probabilité de tout perdre est le sujet du guide sur le risque de ruine.
Cet exemple illustre une réalité simple : le même edge statistique produit des trajectoires psychologiques et financières radicalement différentes selon le niveau de risque réel appliqué, indépendamment du fait que la stratégie sous-jacente soit gagnante sur le papier.
Levier et trading swing : le coût du portage
Le levier a un coût que le day trader ne paie pas tant qu'il clôture dans la journée : les frais de financement ou de swap sur les positions gardées la nuit. La décision de l'AMF sur les CFD note que des frais de financement, quotidiens ou au jour le jour, sont généralement appliqués pour maintenir un CFD ouvert ; sur un compte sur marge en actions, ce sont les intérêts de l'emprunt. Plus ta position est grande grâce au levier, plus ce coût de portage, qui suit la taille de la position et non ta marge, pèse lourd si tu tiens plusieurs jours ou semaines. Un swing trader qui utilise le même levier effectif qu'un day trader peut voir une part significative de son gain rognée par ces frais cumulés. En forex, ce swap se note trade par trade : le guide du journal de trading forex montre où le lire et comment le suivre.
Ça ne veut pas dire qu'il faut éviter le levier en swing trading, mais que le calcul du risque doit intégrer ce coût de portage comme une variable à part entière, pas comme un détail. Un trader qui compare deux setups similaires devrait aussi comparer leur coût de portage respectif si les positions sont tenues plusieurs jours, car ce coût peut transformer un trade gagnant sur le papier en trade à peine rentable une fois les frais déduits. Réduire son levier effectif sur les positions tenues longtemps est une façon simple de limiter cet effet.
Le garder sous contrôle avec Tradoshi
Le levier ne devient un problème que lorsque tu perds de vue ton risque réel. Tradoshi calcule, sur chaque trade, le pourcentage de capital que tu as réellement engagé, pour que tu raisonnes toujours en risque et jamais en multiplicateur.
- Risque réel par trade : le pourcentage de capital engagé est calculé depuis ton stop, indépendamment du levier.
- Détection du sur-dimensionnement : les trades où ta taille explose ton risque habituel ressortent.
- Cohérence de gestion : ton risque moyen te dit si tu utilises le levier avec discipline ou par à-coups.
- Croisé au drawdown : tu vois l'impact direct des trades sur-leveragés sur ta courbe de capital.
Questions fréquentes
C'est quoi le levier en trading ?
C'est la capacité de contrôler une position dont la valeur dépasse ton capital. Un levier de 1:100 te permet d'ouvrir une position de 100 000 € avec 1 000 € de marge. Tu portes le risque de la position complète, pas seulement de ta marge : le levier amplifie autant tes gains que tes pertes, il ne crée aucune valeur par lui-même.
Quel levier utiliser sans se brûler ?
La question est mal posée : ne raisonne pas en levier mais en risque réel. Peu importe le levier offert par ton courtier, dimensionne ta position pour ne risquer qu'une petite fraction de ton capital par trade, par exemple 0,5 à 1 %. Avec cette discipline, tu peux avoir un compte à 1:500 et rester parfaitement prudent, car tu n'en utilises qu'une fraction.
Quel est le levier maximal autorisé pour un particulier ?
Ça dépend du pays et du produit. Sur les CFD vendus aux particuliers dans l'Union européenne, les plafonds annoncés par l'ESMA en 2018 vont de 30:1 sur les grandes paires de devises à 2:1 sur les cryptomonnaies, et ils ont été repris en 2019 par l'AMF en France et par la FCA au Royaume-Uni. Aux États-Unis, le forex de détail est limité à 50:1 sur les principales devises et à 20:1 sur les autres, et l'achat d'actions sur marge à 2:1 à l'ouverture.
Un levier élevé est-il dangereux ?
Le levier disponible n'est qu'un plafond, pas une obligation. Un levier élevé avec un petit risque réel est parfaitement sain ; un levier modeste avec un risque énorme est mortel. Le danger n'est jamais le chiffre du levier, c'est de dimensionner sa position d'après lui plutôt que d'après son risque accepté.
Le levier augmente-t-il mes chances de gagner ?
Non. Le levier n'ajoute rien à ton edge : il multiplie ce que tu fais déjà, en bien comme en mal. Si ta stratégie a une espérance positive, elle le reste avec ou sans levier ; si elle est perdante, le levier ne fait qu'accélérer les pertes. Multiplier un mauvais résultat par cent donne un très mauvais résultat, plus vite.
Comment dimensionner ma position avec du levier ?
Pars toujours de ton risque, jamais du levier. Décide combien tu acceptes de perdre (1 % du capital), regarde la distance à ton stop, et déduis-en ta taille. Le levier n'intervient pas dans ce calcul : il se contente de rendre la position techniquement possible. Il ne redevient une contrainte que si ta taille calculée dépasse ce qu'il autorise.
C'est quoi un appel de marge ?
C'est la demande de ton courtier de reverser des fonds quand tes pertes entament la marge exigée. Il n'est pas tenu d'attendre : il peut clôturer tes positions sans te prévenir, et sur les CFD vendus aux particuliers dans l'Union européenne il doit le faire quand les fonds du compte tombent à 50 % de la marge minimale exigée. Tu subis alors ta perte sans choix. Trader avec un risque modeste te tient loin de ce seuil ; trader au maximum de ton levier t'en rapproche à chaque tick défavorable.
Quelles autres erreurs de levier existent en dehors du sur-dimensionnement ?
Moyenner à la baisse avec du levier (ajouter à une position perdante pour faire baisser son prix de revient, ce qui augmente l'exposition au pire moment), changer sa taille en réaction à ses résultats plutôt qu'à son plan, et sous-estimer l'effet du levier sur son sang-froid : une position à fort levier effectif fait bouger ton solde plus violemment, ce qui use ta discipline même si le risque en pourcentage reste théoriquement acceptable.
Le levier a-t-il un coût si je garde mes positions plusieurs jours ?
Oui, les frais de financement ou de swap sur les positions gardées la nuit suivent la taille de la position, pas ta marge. Plus ton levier effectif est élevé, plus ce coût de portage pèse lourd si tu tiens plusieurs jours ou semaines. En swing trading, ce coût mérite d'être intégré au calcul du risque, car il peut rogner significativement un trade gagnant sur le papier.