 Par Benjamin Roure L'Hermitte
Un journal de trading actions est le registre de tes trades sur actions, complété de ce qui n'existe que sur ce marché : l'entreprise et son secteur, le calendrier des résultats trimestriels, les dates de dividende et, aux États-Unis, les règles de marge qui encadrent le day trading. Une action n'est pas juste un ticker qui monte ou qui descend, et ces couches supplémentaires demandent une grille de lecture que le journal générique ne fournit pas par défaut.
- Les résultats trimestriels et les gaps d'ouverture forment une catégorie de risque à part, à tagger explicitement.
- Le tag secteur révèle si ton edge est vraiment généraliste ou concentré sur une seule industrie.
- La règle pattern day trader est remplacée depuis le 4 juin 2026 par une norme de marge intrajournalière, que ton courtier a jusqu'au 20 octobre 2027 pour appliquer.
- Les dates de dividende sont un facteur mineur mais réel à garder en tête, notamment sur les options.
Le trading d'actions se distingue des autres instruments par le fait que chaque titre est rattaché à une entreprise réelle, avec ses propres événements calendaires, sa dynamique sectorielle et, pour les comptes sur marge aux États-Unis, des règles de marge propres au day trading. Un journal qui traite toutes les actions comme des tickers interchangeables rate ces couches d'information.
Ce guide détaille ce qu'un journal de trading tenu sur les actions doit suivre en plus d'un journal générique : les résultats trimestriels et les gaps, le secteur, la règle de marge américaine sur le day trading, et les dates de dividende. Pour les bases communes à tous les marchés, vois notre guide du journal de trading.
Les résultats trimestriels et les gaps, une catégorie de risque à part
Une action peut ouvrir avec un écart de plusieurs pourcents par rapport à sa clôture de la veille, un gap, généralement provoqué par une annonce de résultats trimestriels, une nouvelle sectorielle ou macroéconomique survenue en dehors des heures de cotation : le premier prix du jour sort d'une enchère d'ouverture, qui démarre à 9 h 30, heure de New York, d'après la page du NYSE sur ses enchères, et tout ce qui s'est passé depuis la clôture s'y retrouve d'un coup. Ce type de mouvement n'a rien à voir avec un mouvement intraday classique : il saute par-dessus ton stop, et le bulletin de la SEC sur les ordres stop le rappelle, le prix stop n'est pas un prix d'exécution garanti mais un seuil qui transforme l'ordre en ordre au marché. Ta gestion du risque habituelle devient caduque pour ce trade précis.
Un journal actions rigoureux doit tagger explicitement les trades pris à l'approche ou pendant une période de résultats, parce que le profil de risque n'est simplement pas le même. Un trader qui mélange dans les mêmes statistiques ses trades techniques habituels et ses trades pris intentionnellement ou accidentellement autour d'une annonce de résultats obtient une image faussée de son edge réel sur chacune de ces deux catégories, qui ne devraient pas être jugées avec la même grille.
Le tag secteur, pour savoir où ton edge vit vraiment
Un trader actions peut croire à un edge généraliste, applicable à n'importe quel titre, alors que sa performance est en réalité concentrée sur un ou deux secteurs qu'il connaît mieux ou qui correspondent mieux à son style. Sans un tag secteur (technologie, énergie, santé, finance, consommation, et ainsi de suite) dans le journal, cette concentration reste invisible.
| Ce que révèle le tag secteur | Pourquoi c'est utile |
|---|---|
| Edge concentré sur un secteur | Tu peux te spécialiser consciemment plutôt que disperser ton attention |
| Sous-performance sur un secteur précis | Tu peux l'exclure ou ajuster ta taille dessus |
| Dépendance à un cycle sectoriel | Comprendre pourquoi la performance varie dans le temps |
| Corrélation cachée entre positions | Plusieurs titres du même secteur bougent souvent ensemble |
Ce dernier point rejoint une préoccupation qu'on retrouve dans d'autres marchés sous une autre forme : des positions ouvertes sur plusieurs titres du même secteur peuvent bouger ensemble lors d'une nouvelle sectorielle, transformant ce qui ressemblait à trois paris diversifiés en un seul pari concentré. Le tag secteur permet de repérer cette concentration avant qu'elle ne se traduise en perte groupée.
La règle pattern day trader et ce qui la remplace
Aux États-Unis, la règle dite du pattern day trader a longtemps encadré le day trading sur les comptes sur marge : d'après la fiche de la SEC sur le pattern day trader, le client qui exécutait quatre allers-retours ou plus (achat et vente du même titre le même jour) sur cinq jours ouvrés était classé comme tel et devait garder au moins 25 000 $ sur son compte, faute de quoi le courtier restreignait son day trading. Cette règle est remplacée : l'avis réglementaire 26-10 de la FINRA fixe au 4 juin 2026 l'entrée en vigueur d'une norme de marge intrajournalière qui supprime le comptage des day trades et le minimum de 25 000 $, et laisse aux courtiers jusqu'au 20 octobre 2027 pour basculer. Le courtier calcule désormais un déficit de marge intrajournalier, à couvrir aussi vite que possible ; un client qui ne le couvre pas à répétition dans les cinq jours ouvrés se voit interdire d'ouvrir ou d'augmenter une position vendeuse ou un solde débiteur pendant 90 jours. La page d'explication de la FINRA le résume en une phrase, il n'y a plus de minimum de 25 000 $ pour day trader, et prévient que ton courtier peut continuer d'appliquer l'ancienne règle pendant la transition. Qui était concerné et comment chaque courtier bascule, c'est le sujet de l'article sur la règle du pattern day trader et de celui sur la légalité du day trading.
Pour ton journal, la conséquence dépend du compte. Sur un compte sur marge chez un courtier qui a basculé, ce n'est plus le nombre d'allers-retours qu'il faut suivre, mais la marge consommée en séance et la vitesse à laquelle un déficit est couvert ; chez un courtier qui applique encore l'ancienne règle, le compteur de day trades sur cinq jours glissants reste la ligne à tenir, pour ne pas découvrir la limite en pleine séance et devoir modifier son plan dans l'urgence. Sur un compte au comptant, la contrainte est le règlement-livraison : l'argent d'une vente n'est disponible qu'à la date de règlement, le jour où fonds et titres doivent être livrés, et la page de la FINRA sur les cycles de règlement indique qu'elle tombe le lendemain ouvré de la transaction, T+1, depuis mai 2024, date fixée au 28 mai 2024 par la SEC. Dans l'Union européenne, le règlement n'est pas encore à T+1 : l'ESMA recommande le 11 octobre 2027 pour y passer. Noter la date de règlement à côté de celle du trade évite de compter deux fois le même capital.
Les dates de dividende, un facteur mineur mais réel
Le versement d'un dividende s'accompagne d'un ajustement du cours de l'action le jour où le titre cote sans le droit au dividende, l'ex-date : la fiche de la SEC sur les dates de détachement précise que celui qui achète ce jour-là ou après ne touche pas le dividende, et que pour un dividende important, le cours peut baisser de son montant ce jour-là. Ce mouvement n'a rien à voir avec l'analyse technique ou fondamentale du trade et peut fausser la lecture d'un graphique si tu ne sais pas qu'il a eu lieu, en particulier sur des actions à rendement élevé où l'ajustement est visible. Une division d'actions produit le même genre de saut, en plus grand : le glossaire de la SEC la définit comme une augmentation du nombre d'actions sans changement des capitaux propres, 100 actions à 100 $ devenant 200 actions à 50 $ après une division par deux. Dans un journal, une position ouverte avant la division et fermée après doit être corrigée en quantité et en prix, sinon elle affiche une perte qui n'existe pas.
Ce facteur est particulièrement important pour les traders qui utilisent des options sur actions, où les dates de dividende peuvent influencer la valorisation des contrats et parfois déclencher un exercice anticipé sur les positions courtes : d'après une note du Cboe sur le dividende et les positions vendeuses, quand un call est dans la monnaie à l'approche de l'ex-date et que le dividende dépasse la valeur temps restante, son détenteur a intérêt à l'exercer, et le vendeur doit alors livrer les titres et le dividende. Même pour un trader purement actions sans options, garder ces dates en tête évite de mal interpréter un mouvement mécanique comme un signal de marché.
La liquidité, très inégale d'un titre à l'autre
Contrairement au forex majeur ou aux futures les plus tradés, la liquidité varie énormément d'une action à l'autre. Un titre à forte capitalisation se trade avec un spread serré et une profondeur de marché confortable, tandis qu'un titre à faible capitalisation peut avoir un spread large et un carnet d'ordres mince, rendant l'exécution bien plus coûteuse en pratique que ce que suggère le graphique de prix seul. Le guide de la SEC sur les microcaps, les sociétés dont la capitalisation est inférieure à 250 ou 300 millions de dollars dans sa définition usuelle, note que ces titres tendent à être peu chers et à s'échanger sur de faibles volumes.
Un journal actions gagne à noter la capitalisation ou la catégorie de liquidité du titre tradé, pour vérifier si une part de la sous-performance vient d'un coût d'exécution mal anticipé sur des titres moins liquides, plutôt que d'une erreur d'analyse. C'est un facteur facile à négliger, qui peut expliquer un écart entre la performance théorique d'un setup sur le papier et son résultat réel une fois exécuté. Les frais et taxes entrent dans le même calcul : en France, l'achat d'actions d'une société française dont la capitalisation dépasse un milliard d'euros supporte la taxe sur les transactions financières, condition posée au champ d'application de la taxe dans le Bulletin officiel des finances publiques, et l'actualité du même bulletin du 28 mai 2025 porte son taux à 0,4 % pour les acquisitions réalisées à compter du 1er avril 2025. Elle ne se voit pas sur le graphique, elle se voit sur le relevé.
Le nombre de titres suivis, un facteur de dispersion
Le marché actions offre un choix quasi illimité de titres, ce qui pousse à élargir sans cesse sa watchlist, avec l'idée que plus d'opportunités surveillées veut dire plus de trades pris et donc plus de gains. Multiplier les trades a pourtant un coût mesuré : sur 66 465 foyers clients d'un courtier américain à escompte, de 1991 à 1996, l'étude de Barber et Odean « Trading Is Hazardous to Your Wealth » mesure un rendement annuel de 11,4 % pour ceux qui tradaient le plus, contre 17,9 % pour le marché, le foyer moyen faisant tourner 75 % de son portefeuille chaque année. Ce sont des particuliers investis en actions américaines, pas des day traders, et l'étude ne mesure pas la taille des watchlists ; elle rappelle seulement que chaque ordre a un coût. Un titre ajouté à la liste, c'est aussi une connaissance moins fine de son comportement habituel, de ses niveaux clés et de sa réaction aux nouvelles.
Suivre dans ton journal le nombre de titres différents tradés sur une période donnée, et croiser ce chiffre avec ta performance, peut révéler un point de bascule : au-delà d'un certain nombre de titres suivis activement, le taux de réussite se dégrade, signe que la watchlist s'est élargie plus vite que la capacité réelle à bien connaître chaque titre. Resserrer volontairement sa liste après l'avoir constaté sur ses propres chiffres est une décision simple, qui ne change rien à la méthode d'analyse elle-même.
Day trading, swing et position : des horizons à ne pas mélanger
Le marché actions se prête à des horizons de détention très différents, du day trading qui clôture tout avant la fin de séance, au swing trading qui garde une position plusieurs jours, jusqu'au trading de position qui peut s'étendre sur plusieurs semaines ou mois. Chacun de ces horizons répond à une logique de risque différente : le day trading évite le risque de gap du jour au lendemain, alors que le swing et le trading de position l'acceptent en échange d'un mouvement potentiellement plus ample.
Mélanger ces horizons dans les mêmes statistiques, sans les distinguer par un tag explicite, empêche de savoir lequel constitue vraiment ton edge. Un trader peut par exemple avoir un excellent taux de réussite en swing mais un résultat neutre voire négatif en day trading sur les mêmes titres, une information capitale pour orienter son temps et son énergie, mais qui reste invisible tant que le journal ne sépare pas les deux approches. Le tag protège aussi d'une dérive connue : le day trade perdant qu'on garde « en swing », puis « en position », faute d'accepter la perte. Sur 10 000 comptes d'un courtier américain à escompte, de 1987 à 1993, l'étude de Terrance Odean sur l'effet de disposition montre que ces investisseurs réalisaient leurs gains bien plus volontiers que leurs pertes. Un horizon noté à l'entrée, et jamais modifié après, rend cette dérive visible dans tes propres chiffres.
Comment Tradoshi t'aide sur ton journal actions
Tradoshi centralise tes trades actions avec un journal qui te permet de tagger le contexte propre à chaque trade, secteur, période de résultats, horizon, ou toute autre catégorie utile à ton analyse, pour révéler où ton edge vit vraiment plutôt que de le noyer dans une moyenne générale. Le noter par écrit compte : dans la méta-analyse de Harkin et ses collègues parue en 2016 dans le Psychological Bulletin, sur 138 études et 19 951 participants, suivre sa progression a aidé à atteindre l'objectif (d+ = 0,40), davantage quand l'information était consignée physiquement ; ce sont des objectifs de santé et d'habitudes, pas de trading.
- Import CSV universel compatible avec la plupart des courtiers actions.
- Tags personnalisables pour catégoriser secteur, période de résultats, ou tout autre contexte.
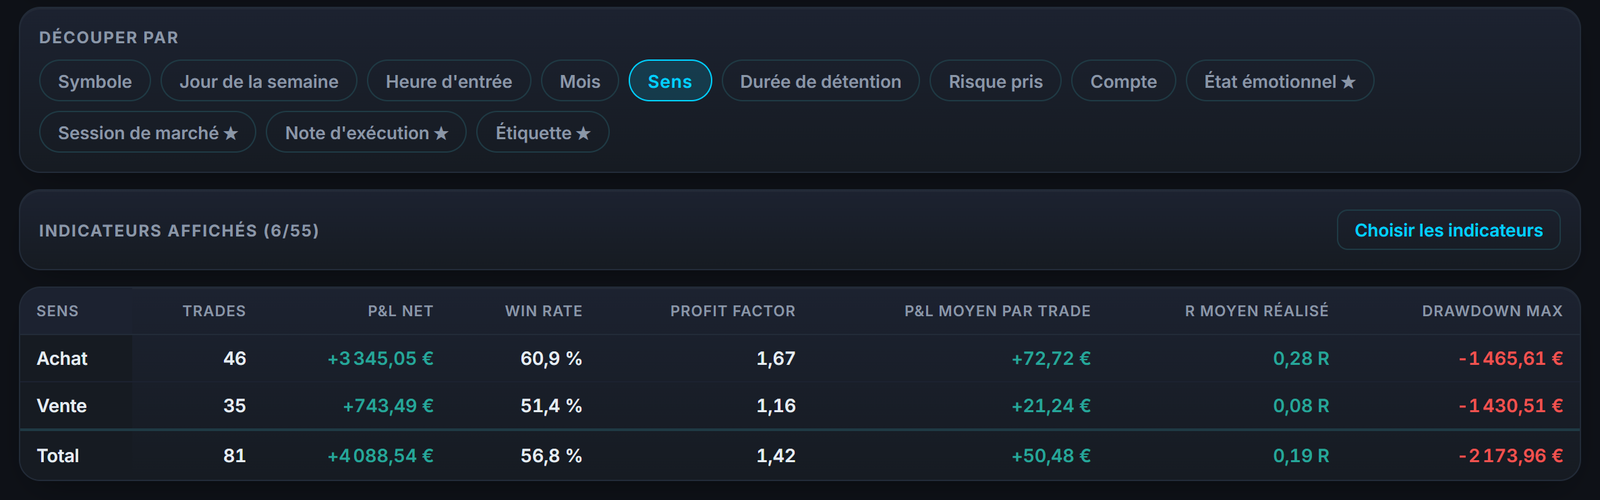
- Statistiques par tag pour comparer ta performance entre catégories.
- R-multiple et expectancy pour juger ton edge indépendamment de la taille de position.
Questions fréquentes
Pourquoi tagger les trades pris autour des résultats trimestriels ?
Parce qu'une annonce de résultats peut provoquer un gap d'ouverture qui saute par-dessus ton stop, un profil de risque complètement différent d'un trade technique classique. Mélanger ces deux catégories dans les mêmes statistiques fausse la lecture de ton edge réel sur chacune.
À quoi sert le tag secteur dans un journal actions ?
Il révèle si ton edge est vraiment généraliste ou concentré sur un ou deux secteurs. Il permet aussi de repérer une corrélation cachée entre plusieurs positions du même secteur, qui peuvent bouger ensemble lors d'une nouvelle sectorielle et transformer un pari apparemment diversifié en un seul pari concentré.
Qu'est-ce que la règle pattern day trader ?
Aux États-Unis, elle classait pattern day trader le client d'un compte sur marge qui exécutait quatre allers-retours ou plus sur cinq jours ouvrés, et lui imposait de garder au moins 25 000 $, faute de quoi le courtier restreignait son day trading. La FINRA l'a remplacée le 4 juin 2026 par une norme de marge intrajournalière sans minimum de 25 000 $ ; les courtiers ont jusqu'au 20 octobre 2027 pour basculer, et tant que le tien ne l'a pas fait, il peut encore l'appliquer.
Les dates de dividende comptent-elles vraiment ?
C'est un facteur mineur mais réel : le jour de l'ex-date, celui qui achète ne touche plus le dividende et le cours peut baisser de son montant, un mouvement sans rapport avec l'analyse technique. C'est particulièrement pertinent pour les traders d'options sur actions, où ces dates peuvent influencer la valorisation des contrats.
Pourquoi suivre la liquidité d'un titre dans mon journal ?
Parce qu'elle varie énormément d'une action à l'autre. Un titre peu liquide a un spread plus large et un carnet d'ordres plus mince, rendant l'exécution plus coûteuse que ce que suggère le graphique seul. Noter la catégorie de liquidité aide à distinguer une sous-performance due à l'exécution d'une sous-performance due à l'analyse.
Comment Tradoshi aide-t-il à analyser mes trades actions par contexte ?
Via des tags personnalisables (secteur, période de résultats, ou toute autre catégorie utile) et des statistiques calculées par tag, pour comparer ta performance entre catégories et révéler où ton edge vit vraiment plutôt que de le noyer dans une moyenne générale.
Faut-il limiter le nombre de titres suivis dans sa watchlist ?
C'est une piste sérieuse. Un trader qui suit une dizaine de titres peut développer une lecture fine de leur comportement habituel, alors qu'une watchlist très large dilue cette connaissance. Croiser dans ton journal le nombre de titres tradés avec ta performance peut révéler un point de bascule au-delà duquel le taux de réussite se dégrade.
Dois-je séparer day trading, swing et trading de position dans mon journal ?
Oui. Ces horizons répondent à des logiques de risque différentes, notamment face au risque de gap du jour au lendemain. Les mélanger sans tag explicite empêche de savoir lequel constitue vraiment ton edge, un trader pouvant par exemple bien performer en swing mais pas en day trading sur les mêmes titres.
Que faire si mes trades autour des résultats trimestriels sont systématiquement perdants ?
C'est une information précieuse, pas un échec à ignorer. Si le tag révèle une sous-performance nette sur cette catégorie précise, la décision la plus rentable est souvent simplement d'exclure les positions ouvertes à l'approche d'une annonce de résultats, plutôt que de continuer à chercher un ajustement technique qui ne corrigera pas un problème de nature différente.
Le trading d'options sur actions demande-t-il un journal encore différent ?
Oui, dans une certaine mesure. Au-delà du prix du sous-jacent, une position d'options ajoute des variables propres comme la date d'expiration, la volatilité implicite au moment de l'ouverture, et le grec de sensibilité au temps qui érode la valeur d'une option à l'approche de son échéance. Un trader qui combine actions et options gagne à séparer ces deux catégories dans son journal, tant leurs mécaniques de risque diffèrent.
Faut-il tenir compte de la capitalisation boursière dans l'analyse de mes trades ?
Oui, en complément du tag secteur. Une petite capitalisation peut réagir de façon disproportionnée à une nouvelle mineure, alors qu'une grande capitalisation absorbe généralement mieux ce type d'information. Croiser capitalisation et résultat de trade aide à comprendre si ton edge dépend d'une taille d'entreprise précise plutôt que d'un secteur entier.