 Par Benjamin Roure L'Hermitte
Un journal de trading crypto est le registre de tes trades sur cryptomonnaies, tenu avec les champs que ce marché impose en plus des autres : la plateforme, le type de position, le levier, les frais et le funding. Car le crypto ne ferme jamais. Pas de cloche d'ouverture, pas de cloche de clôture, pas de week-end pour souffler. Cette continuité change tout dans la façon dont tu dois tenir ton journal, parce que des notions qui semblent universelles en trading, comme « la séance du jour » ou « le coût de la position », prennent un sens complètement différent sur un marché qui tourne 24 heures sur 24, 7 jours sur 7. Un journal pensé pour les actions ou le forex passe à côté de l'essentiel en crypto.
- Le 24/7 dissout la notion de « journée » : il te faut ta propre définition de session pour comparer des trades entre eux.
- Le funding rate sur les perpétuels est un coût ou un gain caché qui ne figure pas dans le prix d'entrée et de sortie.
- Le risque d'exchange (retraits bloqués, plateforme en difficulté) est un facteur à part entière, pas un détail technique.
- La volatilité extrême déforme le P&L brut : le R-multiple révèle ton edge, le montant en euros le cache.
Le réflexe, en arrivant sur le crypto, est de reprendre le format de journal des actions ou du forex : date, instrument, entrée, sortie, résultat. Ce format fonctionne, mais il rate plusieurs mécaniques propres au crypto qui, si elles ne sont pas suivies, faussent la lecture de ta performance. Le funding, l'exchange, le levier et la notion même de « jour » de trading méritent un traitement spécifique. Si ces mécaniques ne te sont pas encore familières, les bases du trading de crypto les présentent une par une.
Ce guide détaille ce qu'un journal de trading crypto doit suivre en plus (ou différemment) d'un journal classique, pourquoi ces éléments comptent concrètement pour ton edge, et comment Tradoshi capture automatiquement une bonne partie de ces spécificités via la synchronisation exchange.
Le 24/7 dissout la notion de « journée »
Sur les actions, une journée de trading a des bornes claires : la séance principale de Wall Street va de 9 h 30 à 16 h, heure de New York (horaires de négociation du NYSE). Le crypto n'a rien de tout ça : ces marchés restent ouverts 24 heures sur 24, sept jours sur sept, comme le rappellent Hansen, Kim et Kimbrough. Un trade peut s'ouvrir un lundi à 23h et se clôturer un mardi à 4h du matin, sans qu'aucune notion naturelle de « journée » ne vienne segmenter cette activité. Tu te retrouves alors avec un journal où le concept même de « performance du jour » n'a plus de sens clair.
La solution n'est pas de renoncer à segmenter, mais de définir toi-même tes propres fenêtres, par exemple un cycle de 24h calé sur ton fuseau horaire ou sur tes propres heures de trading actif, plutôt que d'essayer de plaquer artificiellement un rythme boursier sur un marché qui n'en a pas. Cette définition doit rester fixe dans le temps pour que tes statistiques restent comparables d'une semaine à l'autre, sans quoi tu compares des fenêtres différentes sans t'en rendre compte.
Le funding rate, un coût ou un gain qui ne se voit pas dans le prix
Si tu trades des perpétuels (futures crypto sans échéance), le funding rate est un paiement entre traders qui maintient le prix du contrat aligné sur le prix spot du sous-jacent : quand le taux est positif, les positions longues paient les positions courtes, et l'inverse quand il est négatif (spécifications des contrats perpétuels de Kraken). Le rythme dépend de la plateforme : Kraken le règle chaque heure, et Hansen, Kim et Kimbrough relevaient en 2021 des échéances à 0 h, 8 h et 16 h UTC sur Binance. Concrètement, tenir une position longue ou courte sur plusieurs heures ou plusieurs jours te fait payer ou toucher du funding, indépendamment du mouvement de prix lui-même.
Ce montant se règle à chaque échéance et s'accumule sur les positions tenues longtemps : sur une stratégie qui garde ses positions plusieurs jours, il peut peser dans le résultat net d'un trade. Un journal qui ne sépare pas le P&L de prix du funding cumulé te donne une image faussée : un trade qui semble gagnant sur le prix peut être neutre ou perdant une fois le funding payé retranché, et inversement, une position qui semble médiocre sur le prix peut avoir été rentabilisée par du funding favorable.
Le risque d'exchange, un facteur de risque à part entière
Dans l'Union européenne, les règles des services d'investissement classiques obligent les entreprises d'investissement à adhérer à un système d'indemnisation des investisseurs, qui joue par exemple si l'une d'elles fait faillite sans pouvoir restituer les titres de ses clients. Le règlement MiCA, qui encadre les crypto-actifs, ne prévoit rien de comparable : si ta plateforme ne peut pas te rendre tes crypto-actifs, il n'y a pas de filet de sécurité, prévient l'ESMA dans sa mise en garde sur les crypto-actifs, publiée fin 2024. Le cas s'est déjà produit : en novembre 2022, la plateforme FTX s'est effondrée après une vague de retraits déclenchée par des inquiétudes sur sa liquidité et sa solvabilité, puis s'est placée en faillite, rapporte la Banque des règlements internationaux. Ce risque ne se lit nulle part dans un graphique de prix, mais il fait partie intégrante de ta gestion du risque globale.
| Facteur | Pourquoi le suivre |
|---|---|
| Répartition entre exchanges | Ne pas concentrer tout ton capital sur une seule plateforme |
| Fonds en spot vs en position | Le capital inactif reste exposé au risque de la plateforme |
| Historique de fiabilité de l'exchange | Ancienneté, incidents connus, réputation |
| Fréquence des retraits vers un wallet propre | Réduire l'exposition prolongée sur l'exchange |
Suivre où se trouve ton capital, pas seulement combien tu en as, fait partie d'un journal crypto sérieux. Un trader qui ne note que ses trades sans jamais regarder sa répartition entre plateformes risque de découvrir, le jour où ça compte, qu'il avait bien plus de capital exposé sur un seul exchange qu'il ne le pensait.
Spot, futures et levier : des lignes distinctes
Le crypto permet de trader la même paire en spot (tu possèdes réellement l'actif) ou en futures avec levier (tu contrôles une exposition plus grande que ton dépôt de marge). Ces deux façons de trader n'ont ni le même profil de risque ni la même mécanique : en futures, la position est liquidée dès que la valeur du compte passe sous la marge de maintenance (FAQ de Kraken sur les liquidations), ce qui n'arrive pas à un actif acheté au comptant sans emprunt. Les mélanger dans un même journal sans distinction rend l'analyse illisible.
Un journal crypto utile sépare clairement le type de position (spot ou futures), le levier employé s'il y en a un, et l'exchange utilisé. Cette granularité te permet de répondre à des questions concrètes : est-ce que ton edge est meilleur en spot qu'en futures ? Est-ce que ton taux de réussite chute au-delà d'un certain niveau de levier ? Sans ces champs distincts, ces questions restent sans réponse, noyées dans un P&L global qui mélange des mécaniques différentes.
La volatilité extrême déforme le P&L brut
Les prix des crypto-actifs connaissent des fluctuations soudaines et extrêmes, y compris pendant la nuit, écrit l'ESMA, et la Banque centrale européenne notait en mai 2022 que leur volatilité historique dépasse de très loin celle des marchés européens d'actions et d'obligations. Cette volatilité rend le P&L brut en euros ou en dollars particulièrement trompeur pour juger de la qualité de ta prise de décision, parce qu'un même montant gagné ou perdu peut correspondre à des niveaux de risque pris très différents d'un trade à l'autre.
Le R-multiple, notion que le Van Tharp Institute définit en rapportant chaque gain et chaque perte au risque initial accepté, corrige ce biais. Un trade qui rapporte 200 euros en ayant risqué 50 euros (un R-multiple de +4) rémunère mieux le risque pris qu'un trade qui rapporte 500 euros en ayant risqué 400 euros (un R-multiple de +1,25), même si le second semble plus impressionnant en valeur absolue. En crypto, où les montants peuvent varier violemment d'un trade à l'autre à cause du levier et de la volatilité, cette normalisation par le R-multiple n'est pas un raffinement optionnel : c'est elle qui permet de voir si ton edge existe réellement.
Les frais, plus lourds qu'il n'y paraît
Les frais de transaction crypto dépendent de ton rôle dans l'échange : tu es maker quand ton ordre attend d'abord dans le carnet avant d'être exécuté, taker quand il croise le carnet et s'exécute aussitôt (barème des frais des dérivés de Kraken). Ils dépendent aussi de la plateforme et de ton activité : sur le comptant de Kraken, lu en octobre 2026, ils vont de -0,02 % (maker) à 0,80 % (taker) de la valeur de l'ordre, selon ton volume sur 30 jours et la paire traitée (aide de Kraken sur les frais de trading). Sur une stratégie qui multiplie les allers-retours, ces frais s'accumulent et peuvent transformer un edge positif sur le papier en résultat neutre ou négatif une fois les coûts réels intégrés.
Un journal qui capture les frais réels payés à chaque trade, plutôt que de les ignorer ou de les estimer approximativement, permet de vérifier si ta fréquence de trading reste compatible avec ton edge. C'est un point particulièrement critique pour les stratégies à haute fréquence ou de scalping en crypto, où les frais peuvent représenter une part significative du résultat brut.
La liquidité, très inégale entre les grandes capitalisations et les altcoins
Le marché crypto comprend quelques actifs très liquides, avec un carnet d'ordres profond et un spread serré, et une foule d'altcoins bien plus fins, où une position même modeste peut faire bouger le prix ou subir un glissement d'exécution important entre le prix visé et le prix réellement obtenu. Sur Binance, de mai à décembre 2023, l'ESMA mesure des écarts acheteur-vendeur extrêmement bas sur le bitcoin et l'ether, et sur tous les autres actifs comparés des volumes nettement plus faibles et des écarts plus larges, donc des coûts de transaction implicites nettement plus élevés. Cette différence de liquidité n'apparaît jamais dans un graphique de prix seul, mais elle change concrètement le coût réel de chaque trade.
Un journal crypto gagne à noter la catégorie de liquidité de l'actif tradé, pour vérifier si une part de la sous-performance sur les altcoins vient d'un coût d'exécution mal anticipé plutôt que d'une erreur d'analyse. Les autorités européennes de surveillance nomment ce risque : les marchés de crypto-actifs peuvent connaître des contraintes de liquidité qui limitent ta capacité à vendre au prix ou au moment voulu (mise en garde commune des autorités européennes de surveillance, version de 2025).
Comment Tradoshi t'aide sur ton journal crypto
Tradoshi se connecte directement à 9 exchanges crypto majeurs (Kraken, Bitget, Binance, Coinbase, Bybit, OKX, KuCoin, MEXC, Gate.io) et applique automatiquement la bonne logique de calcul selon le type de position : méthode FIFO pour le spot, netting pour les futures. Chaque trade synchronisé arrive déjà correctement calculé, sans que tu aies à reconstituer manuellement le P&L d'un enchaînement d'ordres partiels.
- Synchronisation automatique de 9 exchanges crypto, spot et futures, en lecture seule.
- Logique FIFO spot et netting futures appliquée automatiquement, sans calcul manuel.
- R-multiple et expectancy calculés pour lire ton edge indépendamment de la volatilité du marché.
- Import CSV universel pour les exchanges non connectés nativement.
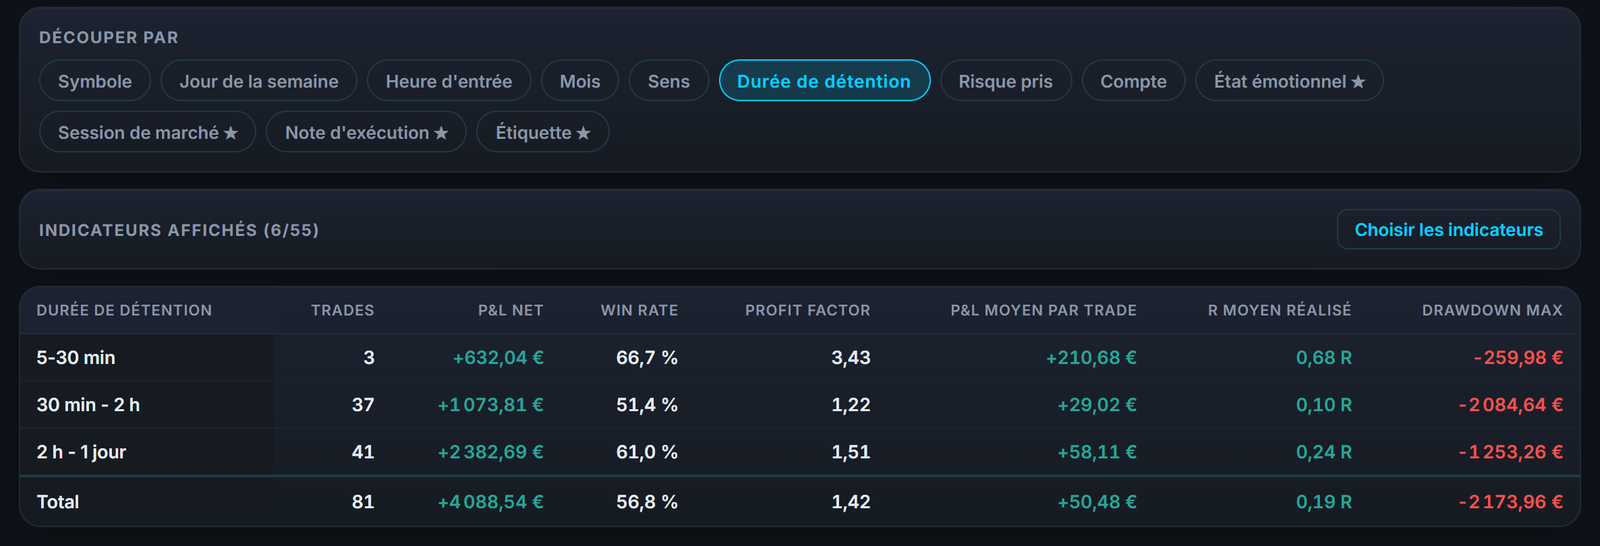
Un dernier point, et il vaut d'être distingué nettement : un journal de trading suit ce que tu as fait, jamais ce que tu détiens. Les cryptos qui dorment en cold storage ou sur un exchange sans que tu les trades ne relèvent pas du journal, elles relèvent d'un suivi de portefeuille, qui répond à une autre question : combien vaut ta poche, combien elle t'a coûté, et qu'est-ce qui porte le résultat. C'est le rôle du suivi de portefeuille crypto de Tradoshi, gratuit sur tous les plans et qui ne demande aucun relevé importé. Le calcul du prix de revient, lui, a ses propres pièges, détaillés dans notre article sur le PRU crypto.
Questions fréquentes
Pourquoi un journal crypto doit-il être différent d'un journal actions ou forex ?
Parce que le crypto tourne 24/7 (pas de notion naturelle de journée), inclut des mécaniques spécifiques comme le funding rate sur les perpétuels, comporte un risque d'exchange réel, et présente une volatilité extrême qui déforme le P&L brut. Un journal classique passe à côté de ces éléments.
Qu'est-ce que le funding rate et pourquoi le suivre ?
C'est un mécanisme qui, sur les perpétuels, fait payer ou rémunère périodiquement les positions selon leur écart avec le prix spot. Tenir une position longtemps te fait payer ou toucher du funding indépendamment du mouvement de prix. Sans le suivre séparément, un trade peut sembler gagnant ou perdant à tort une fois ce montant retranché ou ajouté.
Comment segmenter mes journées de trading en crypto ?
Définis toi-même une fenêtre fixe (par exemple 24h calées sur ton fuseau horaire) plutôt que de plaquer un rythme boursier sur un marché qui n'en a pas. L'important est que cette définition reste constante dans le temps pour que tes statistiques restent comparables.
Pourquoi le R-multiple compte-t-il plus que le P&L en euros en crypto ?
Parce que la volatilité extrême du crypto fait qu'un même montant gagné ou perdu peut correspondre à des niveaux de risque très différents d'un trade à l'autre, surtout avec du levier. Le R-multiple rapporte le résultat au risque initial pris, ce qui révèle ton edge réel là où le montant absolu peut tromper.
Faut-il séparer le spot et les futures dans son journal ?
Oui. Ils n'ont ni le même profil de risque ni la même mécanique (liquidation en futures). Les mélanger rend impossible de répondre à des questions simples comme savoir si ton edge est meilleur en spot ou en futures, ou si ta réussite chute au-delà d'un certain niveau de levier.
Comment Tradoshi gère le spot et les futures crypto ?
Tradoshi se connecte à 9 exchanges crypto majeurs en lecture seule et applique automatiquement la logique FIFO pour le spot et le netting pour les futures, sans que tu aies à recalculer manuellement le résultat d'un enchaînement d'ordres partiels.
Pourquoi suivre la liquidité des actifs crypto tradés ?
Parce qu'elle varie énormément entre les grandes capitalisations, très liquides, et les altcoins plus fins, où une position modeste peut subir un glissement d'exécution important. Noter la catégorie de liquidité aide à distinguer une sous-performance due à l'exécution d'une sous-performance due à l'analyse.
Le stablecoin utilisé pour trader a-t-il une importance à suivre ?
Oui, dans une certaine mesure. Détenir du capital en stablecoin entre deux trades n'est pas totalement neutre : cela reste exposé au risque de l'exchange qui le détient, et à un risque propre au stablecoin lui-même. Après le krach de TerraUSD et le décrochage de Tether, la Banque centrale européenne écrivait en mai 2022 que les stablecoins ne sont pas aussi stables que leur nom le suggère. Suivre où et sous quelle forme ton capital inactif est détenu complète ta vision du risque global, au-delà du seul résultat de tes trades.
Faut-il suivre les frais de retrait vers un wallet personnel ?
C'est utile, même si ce sont rarement des montants qui changent une stratégie. Un trader qui retire régulièrement vers un wallet personnel pour réduire son exposition à un exchange paie ce choix en frais réguliers. Suivre ce coût dans le temps permet de vérifier qu'il reste proportionné à la réduction de risque qu'il apporte, plutôt que de l'ignorer par habitude.
Est-ce important de trader différemment selon un cycle haussier ou baissier ?
Ça peut l'être. Le crypto a déjà traversé de longues phases haussières et baissières, et une stratégie performante sur l'une ne l'est pas forcément sur l'autre. Tagger le contexte général de cycle de marché, même de façon approximative, permet de vérifier si ton edge est vraiment robuste ou surtout lié à un seul type d'environnement.