 Par Benjamin Roure L'Hermitte
Le profit factor est le total de tes gains divisé par le total de tes pertes : au-dessus de 1, ta stratégie a gagné de l'argent sur la période mesurée, en dessous elle en a perdu. C'est la définition qu'appliquent les rapports de test de MetaTrader 5, de TradingView et d'AmiBroker, et elle tient dans une division. Ce qui se lit mal, ce n'est pas la formule, c'est ce qu'elle suppose : assez de trades, des frais déduits, et aucun trade qui pèse à lui seul la moitié du résultat. Ce guide t'explique ce qu'est le profit factor, comment le lire, ses pièges, et comment l'améliorer.
- Profit factor = gains totaux ÷ pertes totales. Au-dessus de 1, tu gagnes ; en dessous, tu perds.
- Il résume ton système en un chiffre plus honnête que le win rate seul.
- Le seul seuil documenté est 1 : 1,5 et 2 sont des repères d'usage, pas des seuils statistiques.
- Il peut mentir sur petit échantillon ou quand un seul trade domine tes gains.
Juger ta performance à ton win rate, le pourcentage de trades gagnants, est une erreur : un win rate élevé peut cacher un système perdant, et un win rate faible peut cacher un excellent système. Le profit factor corrige ce biais en pesant tes gains contre tes pertes, ce qui en fait l'un des indicateurs les plus fiables pour juger un edge.
Ce guide décortique le profit factor : sa formule, ce qu'il révèle, ce que valent les seuils qu'on lit partout, les pièges qui le rendent trompeur, et surtout comment l'utiliser pour améliorer concrètement ta façon de trader.
La formule du profit factor
Le profit factor se calcule en divisant la somme de tous tes trades gagnants par la valeur absolue de la somme de tous tes trades perdants. Les trois rapports de test que tu croiseras le plus souvent le définissent ainsi : l'aide de MetaTrader 5 sur le rapport de test parle du rapport du profit brut à la perte brute, le profit brut étant la somme de tous les trades profitables en argent ; la page de TradingView sur le profit factor, de la valeur absolue des trades gagnants divisée par celle des trades perdants, sur les positions fermées seulement ; le guide d'AmiBroker sur le rapport de backtest, du profit des gagnants divisé par la perte des perdants. Si tu as gagné 3 000 € au total et perdu 2 000 €, ton profit factor est de 1,5. C'est un ratio sans unité, ce qui le rend comparable d'un compte à l'autre, quelle que soit la taille des positions ou le capital de départ.
L'interprétation est immédiate : un profit factor supérieur à 1 signifie que tu gagnes plus que tu ne perds, donc que ton système est rentable sur la période mesurée, et la page de TradingView le dit en ces termes, au-dessus de 1 la stratégie est rentable, en dessous elle perd de l'argent. Exactement à 1, tu es à l'équilibre : tes gains et tes pertes s'annulent, ce que l'aide de MetaTrader 5 décrit comme deux paramètres égaux. Cette simplicité est ce qui fait sa force.
Les seuils qui comptent
Il n'y en a qu'un de documenté, et c'est 1. Ni l'aide de MetaTrader 5, ni la page de TradingView, ni le guide d'AmiBroker ne fixent de niveau au-dessus duquel un système serait « bon » ou « excellent ». Les repères qu'on lit partout, 1,5 pour un système solide et 2 pour un excellent, sont des usages, et un usage n'a pas de valeur statistique : ce qu'un profit factor vaut dépend d'abord du nombre de trades sur lequel il a été mesuré. Un profit factor de 1,05 reste techniquement gagnant mais fragile, une série de pertes ou une hausse des frais suffit à le faire passer sous 1. Le tableau ci-dessous montre ce qu'un même système, dont le vrai profit factor est de 1,5, peut afficher selon la taille de l'échantillon.
| Nombre de trades | Taux de réussite compatible à 95 % | Profit factor affiché |
|---|---|---|
| 15 | 27 % à 73 % | 0,6 à 4 |
| 30 | 33 % à 67 % | 0,7 à 3 |
| 100 | 40 % à 60 % | 1 à 2,2 |
| 400 | 45 % à 55 % | 1,2 à 1,8 |
Hypothèses : un vrai taux de réussite de 50 %, un gain moyen de 1,5 fois la perte moyenne, des trades indépendants, pas de frais. Les intervalles sont ceux de Wilson, la méthode pour une proportion que présente le manuel de statistique du NIST, l'institut américain des normes, reportés dans la relation entre taux de réussite, ratio gain/perte et profit factor donnée plus bas. Sur 30 trades, un système dont le vrai profit factor est de 1,5 peut afficher 0,7 aussi bien que 3 ; il faut 400 trades pour resserrer la lecture entre 1,2 et 1,8. Et comme les trades réels ne sont ni tout à fait indépendants ni à ratio constant, ces fourchettes sont plutôt optimistes.
Attention à l'excès inverse : un profit factor très élevé doit éveiller ta méfiance plutôt que ton enthousiasme, surtout s'il sort d'un backtest. Sur un petit échantillon, le tableau montre qu'il ne prouve rien. Sur un backtest, il peut venir du nombre d'essais : dans l'article de Bailey, Borwein, López de Prado et Zhu paru en 2014 dans les Notices of the AMS, il suffit d'essayer sept configurations indépendantes d'une stratégie sans aucun edge pour en trouver une au ratio de Sharpe annualisé de 1 sur deux ans d'historique, alors que son ratio de Sharpe attendu hors échantillon est nul. La démonstration porte sur le ratio de Sharpe, et les auteurs précisent que leur méthode s'applique à toute autre mesure de performance : un backtest qui ne dit pas combien de variantes ont été essayées avant de retenir celle-là ne permet pas d'évaluer son risque de surapprentissage. Un edge durable ressemble plus à 1,5 stable sur des centaines de trades qu'à 4 sur vingt.
Profit factor contre win rate
La grande force du profit factor, c'est qu'il capture ce que le win rate ignore : la taille de tes gains et de tes pertes. Deux traders peuvent avoir exactement le même win rate de 50 % et des résultats opposés, l'un rentable, l'autre ruiné, selon que leurs gains sont plus gros ou plus petits que leurs pertes. Le win rate compte les trades, le profit factor pèse l'argent.
C'est pour ça que le profit factor est un juge plus fiable de ton edge. Un système à faible win rate peut afficher un excellent profit factor si ses rares gagnants rapportent gros, et un système à win rate élevé peut avoir un profit factor médiocre si ses rares pertes sont énormes. Regarder les deux ensemble te donne le portrait complet, mais si tu ne devais en garder qu'un, ce serait le profit factor.
Le gain moyen rapporté à la perte moyenne a son propre guide, qui calcule le taux de réussite que chaque ratio impose : le ratio risque/récompense.
Les pièges du profit factor
Le profit factor n'est fiable que sur un échantillon suffisant, et cette insuffisance se chiffre. Prends quinze trades, dix gagnants et cinq perdants, avec des gains et des pertes de même taille : le profit factor affiché est de 2. L'intervalle de Wilson à 95 % de ce taux de réussite de dix sur quinze va de 42 % à 85 %, soit, avec le même ratio, un vrai profit factor compris entre 0,7 et 5,7 : un 2 sur quinze trades est compatible avec un système perdant. Le Van Tharp Institute, dans ses concepts de trading, demande au moins trente trades pour se faire une idée de l'espérance d'un système, et de cent à deux cents pour la voir clairement : c'est un ordre de grandeur d'usage, que le calcul ci-dessus rend plutôt indulgent.
Le second piège est la concentration. Si un seul trade exceptionnel représente une grande part de tes gains, ton profit factor est gonflé et ne reflète pas ton edge habituel. Un bon réflexe est de le recalculer en retirant ton plus gros gain : s'il s'effondre, c'est que ta rentabilité tient à un coup de chance, pas à un processus répétable. L'exemple chiffré plus bas donne l'ampleur de l'effet : sur dix trades, retirer le plus gros gain fait passer le profit factor de 1,75 à 1,25, et retirer la plus grosse perte le monte à 2,8.
Comment améliorer ton profit factor
Il n'y a que deux leviers pour augmenter ton profit factor : gagner plus sur tes trades gagnants, ou perdre moins sur tes trades perdants. Tant que ton profit factor est au-dessus de 1, un euro de perte évité pèse plus qu'un euro de gain ajouté, parce qu'il agit sur le dénominateur : dans l'exemple plus bas, ramener une perte de 150 € à 100 €, le stop prévu, fait passer le profit factor de 1,75 à 2, et il faut laisser courir le meilleur gain de 200 € à 300 € pour obtenir le même effet. Ce levier dépend surtout de ta discipline : couper tes pertes vite, respecter tes stops et éviter de laisser filer un trade perdant réduit ton dénominateur sans rien changer à ta stratégie.
Le premier levier, laisser courir tes gagnants, est plus difficile psychologiquement mais tout aussi réel. Couper un trade gagnant trop tôt par peur de rendre le gain plombe ton numérateur. Ce penchant à encaisser vite et à laisser traîner les pertes a un nom, l'effet de disposition, et une mesure : sur 10 000 comptes d'un grand courtier américain à escompte suivis de 1987 à 1993, l'étude d'Odean parue en 1998 dans le Journal of Finance trouve que les investisseurs réalisent 14,8 % des gains qu'ils pouvaient réaliser contre 9,8 % des pertes. L'échantillon est fait de particuliers investis en actions américaines, pas de traders intraday : la question à poser à ton journal est si tes gagnants durent moins longtemps que tes perdants.
Le profit factor par setup
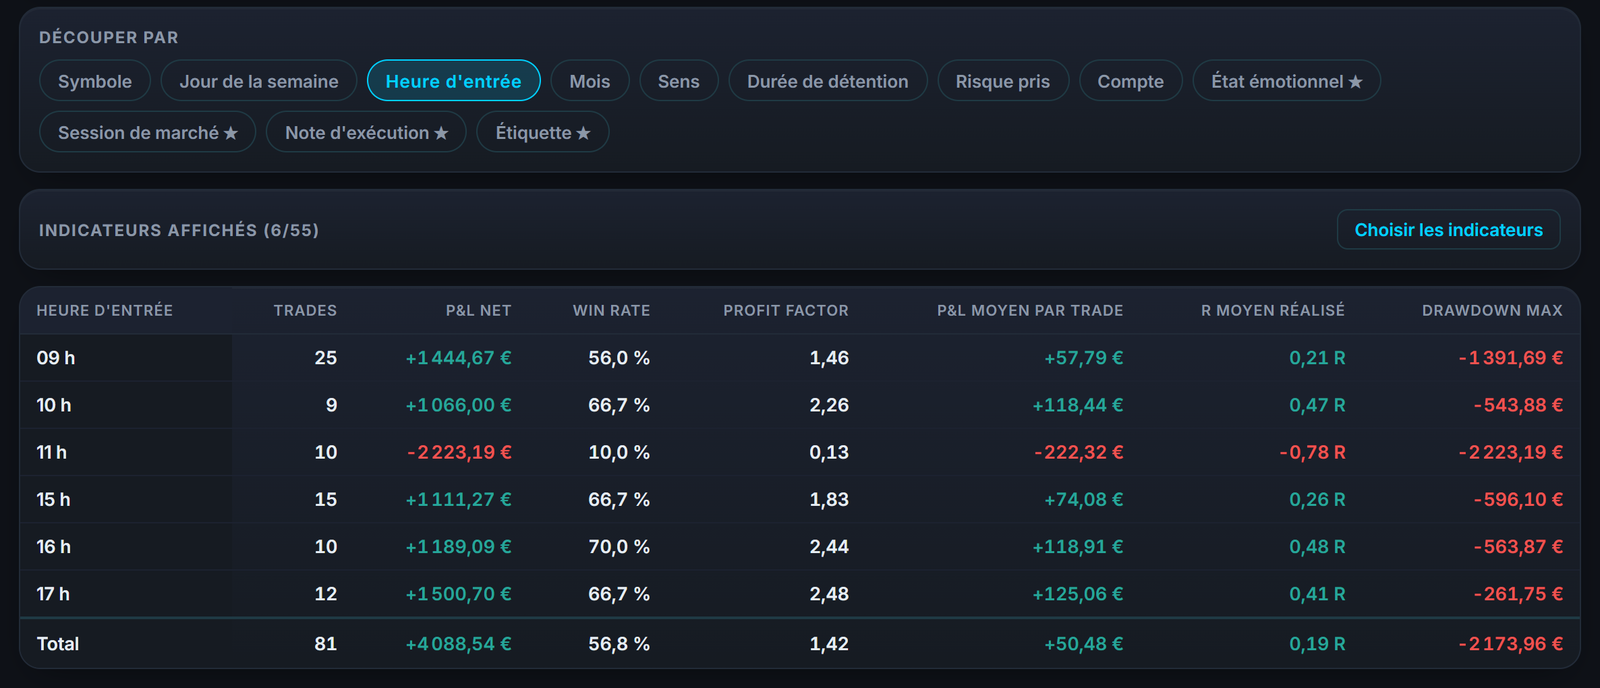
Ton profit factor global est une moyenne qui peut cacher de grosses disparités. En le décomposant par configuration, par instrument ou par moment de la journée, tu découvres souvent que ton edge vient de quelques situations précises, tandis que d'autres te font perdre de l'argent sans que tu le saches. Cette segmentation est l'une des utilisations les plus rentables du profit factor.
Imagine que ton profit factor global soit de 1,3, correct mais pas spectaculaire. En segmentant, tu pourrais découvrir qu'un de tes setups affiche 2,2 tandis qu'un autre est sous 1. La conclusion est évidente : concentre-toi sur le premier, abandonne ou corrige le second, et ton profit factor global grimpe mécaniquement. Sans cette décomposition, tu resterais aveugle à cet arbitrage pourtant simple.
Profit factor et expectancy, la relation cachée
Le profit factor et l'expectancy racontent la même histoire sous deux angles, et la relation n'est pas cachée, elle est exacte. L'expectancy, ou espérance de gain, est le résultat moyen par trade : l'aide de MetaTrader 5 l'affiche en devise sous le nom d'expected payoff, le gain moyen d'une opération, et le Van Tharp Institute la définit comme la moyenne de tes résultats exprimés en multiples du risque initial, le R. Comme elle vaut (gains bruts − pertes brutes) ÷ nombre de trades, elle est positive exactement quand les gains dépassent les pertes, c'est-à-dire quand le profit factor dépasse 1 : ce n'est pas « presque toujours », c'est la même inégalité écrite deux fois. Avec une perte moyenne de 1 R et un gain moyen de R, profit factor = (taux de réussite × R) ÷ (1 − taux de réussite), et espérance = (profit factor − 1) × (1 − taux de réussite), en R par trade.
La différence pratique est dans la lecture. L'expectancy te dit combien tu peux espérer gagner en moyenne sur ton prochain trade, ce qui est utile pour dimensionner ta position. Le profit factor te dit la solidité globale de ton edge sur une période, ce qui est utile pour juger ton système dans son ensemble. Utiliser les deux ensemble, plutôt qu'un seul, te donne une vision complète : l'un pour la décision immédiate, l'autre pour le diagnostic de fond. Pour replacer ces deux chiffres parmi les autres, vois les statistiques de trading qui comptent vraiment.
Un exemple chiffré complet
Prenons dix trades pour illustrer le calcul. Six sont gagnants, à respectivement 80 €, 120 €, 60 €, 200 €, 90 € et 150 €, soit un total de gains de 700 €. Quatre sont perdants, à -100 €, -80 €, -150 € et -70 €, soit un total de pertes de 400 €. Le profit factor de cette série est donc de 700 divisé par 400, soit 1,75, avec un win rate de 60 %.
Cet exemple illustre pourquoi le profit factor et le win rate racontent des histoires différentes : ce trader gagne six fois sur dix, et ses gagnants (117 € en moyenne) sont plus gros que ses perdants (100 € en moyenne). Avec le même win rate mais des gains moyens de 75 €, soit 450 € de gains au total, le profit factor tombe à 1,1 ; avec des gains et des pertes de même taille, 600 € contre 400 €, il est à 1,5. L'espérance se lit sur la même série : 700 − 400 = 300 € sur dix trades, soit 30 € par trade, ou 0,3 R avec une perte moyenne de 100 €.
La même série dit aussi combien un seul trade pèse. Sans le gain de 200 €, les gains tombent à 500 € et le profit factor à 1,25 ; sans la perte de 150 €, les pertes tombent à 250 € et il monte à 2,8. Un seul trade sur dix fait donc bouger le chiffre de 1,25 à 2,8 : c'est pour ça qu'un profit factor sur si peu de trades ne décrit pas un edge, il décrit une série.
Profit factor glissant : suivre son évolution dans le temps
Le profit factor calculé sur toute la durée de vie d'un compte cache une information essentielle : est-ce que ton edge se renforce ou se dégrade récemment ? Un profit factor global de 1,4 peut masquer un début d'année à 1,8 suivi d'une dégradation continue vers 1,0, ou l'inverse, une progression régulière depuis un départ difficile. Sans le regarder dans le temps, tu ne vois que la moyenne, pas la tendance.
Calculer ton profit factor en glissant, par exemple sur les cinquante derniers trades à chaque nouveau trade, permet de repérer une dégradation avant qu'elle ne devienne critique. Si ton profit factor glissant descend régulièrement depuis plusieurs semaines, c'est un signal d'alerte bien plus précoce que d'attendre la fin du mois pour t'en rendre compte. C'est l'équivalent, pour ta rentabilité, de ce qu'une courbe de tendance fait pour un indicateur technique.
Profit factor et frais de trading
Le profit factor calculé sur le P&L brut peut donner une image trompeuse si tu ignores les frais de transaction, spreads et commissions. Chaque trade, gagnant comme perdant, en supporte sa part, et l'effet se calcule sur la série de dix trades ci-dessus : avec 10 € de frais par trade, soit un dixième de la perte moyenne, les gains nets tombent à 640 € et les pertes nettes montent à 440 €, et le profit factor passe de 1,75 à 1,45 ; avec 20 € par trade, il tombe à 1,21. Les frais rognent le numérateur et gonflent le dénominateur en même temps, ce qui explique une chute plus forte que leur poids apparent.
Le piège est d'autant plus grand que tes trades sont petits et nombreux, comme en scalping, où les frais représentent une part plus grosse de chaque résultat. Toujours calculer ton profit factor sur ton P&L net, après tous les frais, est la seule façon d'avoir une image honnête. Un système qui semble rentable en brut mais s'effondre en net n'est pas un edge, c'est une illusion comptable.
Profit factor sur un compte prop firm
Sur un compte financé par une prop firm, ce que le contrat encadre, ce sont la perte maximale, l'objectif de gain et, selon la firme, la régularité. La page d'aide de Topstep sur la cible de régularité plafonne par exemple le meilleur jour du Trading Combine à 55 % de l'objectif de gain, sans arrondi ni marge, et le plus gros jour net à 40 % du gain net total sur la voie « consistency » de son compte financé. Le profit factor n'apparaît pas dans cette règle, mais elle vise exactement ce qu'il révèle : un objectif atteint grâce à un ou deux trades chanceux, avec un profit factor sous-jacent fragile.
Suivre ton profit factor en continu sur ce type de compte te protège donc avant la règle : un profit factor stable sur plusieurs centaines de trades, sans jour ni trade qui domine le total, passe une cible de régularité sans y penser, alors qu'un objectif atteint en deux trades exceptionnels la heurte de front.
Profit factor et sorties partielles
Beaucoup de traders scindent leurs sorties : une partie de la position est fermée sur un premier objectif, le reste est laissé courir avec un stop remonté à l'entrée. Cette pratique, saine pour la gestion du risque, complique légèrement le calcul du profit factor si tu ne comptes pas correctement chaque sortie partielle comme un résultat distinct rattaché au même trade global.
L'erreur classique est de ne comptabiliser que le résultat de la dernière sortie, en oubliant le gain déjà encaissé sur la première partie. Un trade qui prend un léger profit sur cinquante pour cent de la position puis se fait stopper à l'entrée sur le reste ressort, à tort, comme neutre ou même légèrement perdant si tu ne suis pas les deux jambes séparément, alors qu'il a réellement généré un gain net. Un journal qui traite chaque exécution correctement évite cette distorsion silencieuse du profit factor.
Profit factor visé selon ton style de trading
Le profit factor que tu peux attendre dépend de ton style, et c'est l'arithmétique qui le dit, pas une norme. Avec un gain moyen égal à la perte moyenne, le cas d'un scalpeur qui vise un objectif aussi proche que son stop, le profit factor vaut taux de réussite ÷ (1 − taux de réussite) : 1 tout juste à 50 % de réussite, 1,22 à 55 %, 1,5 à 60 %. Avec un gain moyen de trois fois la perte moyenne, le cas d'un trader de swing qui laisse courir, il vaut 1 à 25 % de réussite, 1,3 à 30 %, 1,6 à 35 % et 2 à 40 %. Un même profit factor de 1,5 demande donc 60 % de réussite au premier et 33 % au second, hors frais.
Comparer ton profit factor à un chiffre absolu, sans tenir compte de ton style, n'a donc pas beaucoup de sens. La bonne question n'est pas « est-ce que mon profit factor est bon dans l'absolu », mais « est-ce que mon profit factor est cohérent avec la structure de mon système et stable dans le temps ». C'est cette cohérence interne, plus qu'un seuil universel, qui indique un edge sain.
Comment Tradoshi calcule ton profit factor
Tradoshi calcule ton profit factor automatiquement sur l'ensemble de tes trades, et le décompose par instrument, par setup et dans le temps. Tu vois d'un coup d'œil si ton système est rentable, à quel point, et où se cache réellement ton edge.
- Profit factor global calculé sur tous tes trades, mis à jour à chaque synchronisation.
- Décomposition par instrument et par heure pour repérer tes situations les plus rentables.
- Suivi dans le temps pour voir si ton edge se renforce ou se dégrade.
- Croisé avec ton expectancy dans l'Oshi Score, ta note globale de trader.
Questions fréquentes
C'est quoi le profit factor en trading ?
C'est le ratio entre la somme de tous tes gains et la somme de toutes tes pertes, la définition commune aux rapports de test de MetaTrader 5, de TradingView et d'AmiBroker. Au-dessus de 1, tu gagnes plus que tu ne perds ; en dessous, l'inverse. Un profit factor de 1,5 signifie que pour chaque euro perdu, tu en gagnes un et demi. C'est un des indicateurs les plus fiables pour juger si une stratégie est rentable.
Quel est un bon profit factor ?
Un profit factor supérieur à 1, mesuré net de frais, sur assez de trades, et qui ne tient pas à un seul gain. C'est tout ce que les définitions des plateformes permettent de dire : aucune ne fixe de seuil au-delà de 1, et les repères 1,5 et 2 sont des usages sans valeur statistique, puisqu'un système dont le vrai profit factor est de 1,5 peut afficher entre 0,7 et 3 sur 30 trades. Au-dessus de 3 ou 4 sur un petit échantillon ou sur un backtest, méfie-toi : échantillon trop petit, trade exceptionnel, ou nombre de variantes essayées.
Profit factor ou win rate, lequel regarder ?
Le profit factor est plus fiable, car il pèse les montants de tes gains et de tes pertes, alors que le win rate ne compte que le nombre de trades gagnants. Deux systèmes avec le même win rate peuvent être l'un rentable et l'autre ruiné selon la taille de leurs gains et pertes. Regarde les deux, mais si tu ne devais en garder qu'un, garde le profit factor.
Combien de trades pour un profit factor fiable ?
Il n'y a pas de seuil, mais un intervalle qui se resserre avec le nombre de trades. Dix gagnants sur quinze avec des gains et des pertes de même taille donnent un profit factor de 2, mais l'intervalle de Wilson à 95 % de ce taux de réussite va de 42 % à 85 %, soit un vrai profit factor entre 0,7 et 5,7. Pour un vrai profit factor de 1,5 avec un ratio gain/perte de 1,5, l'affichage peut aller de 0,7 à 3 sur 30 trades, de 1 à 2,2 sur 100, et de 1,2 à 1,8 sur 400. Le Van Tharp Institute demande au moins trente trades, et plutôt cent à deux cents, pour juger l'espérance d'un système.
Comment améliorer mon profit factor ?
Deux leviers : perdre moins sur tes perdants (couper vite, respecter tes stops) ou gagner plus sur tes gagnants (les laisser courir). Tant que le profit factor dépasse 1, un euro de perte évité pèse plus qu'un euro de gain ajouté : sur l'exemple de l'article, ramener une perte de 150 € à 100 € a le même effet que porter un gain de 200 € à 300 €. L'effet de disposition mesuré par Odean chez les investisseurs en actions, gains réalisés plus volontiers que les pertes, joue exactement contre ces deux leviers.
Pourquoi un profit factor très élevé est-il suspect ?
Parce que sur un petit échantillon il ne prouve rien, et que sur un backtest il peut venir du nombre d'essais : Bailey, Borwein, López de Prado et Zhu montrent qu'il suffit de sept configurations indépendantes d'une stratégie sans edge pour en trouver une au ratio de Sharpe de 1 sur deux ans, et leur méthode s'applique à toute mesure de performance. Recalcule ton profit factor en retirant ton plus gros gain : sur l'exemple de l'article, il passe de 1,75 à 1,25.
Quelle différence entre profit factor et expectancy ?
Les deux sont liés exactement : l'expectancy est (gains bruts − pertes brutes) ÷ nombre de trades, donc elle est positive si et seulement si le profit factor dépasse 1. L'expectancy te dit combien tu peux espérer gagner en moyenne sur ton prochain trade, 30 € par trade sur l'exemple de l'article ; le profit factor pèse l'ensemble de tes gains contre l'ensemble de tes pertes sur une période, pour juger la solidité globale de ton edge.
Faut-il calculer son profit factor sur le P&L brut ou net ?
Toujours sur le net, après frais, spreads et commissions. Sur la série de dix trades de l'article, 10 € de frais par trade font passer le profit factor de 1,75 à 1,45, et 20 € le ramènent à 1,21, parce que les frais réduisent les gains et augmentent les pertes en même temps. Un système rentable en brut mais qui s'effondre en net n'est pas un edge réel.