 Par Benjamin Roure L'Hermitte
Les statistiques de trading sont les mesures tirées de ton historique de trades (taux de réussite, profit factor, espérance, drawdown) qui disent si ta méthode gagne, de combien et à quel risque. Il en existe des dizaines, et s'y noyer est aussi dangereux que de les ignorer. Une poignée suffit à comprendre si tu es rentable et pourquoi. Voici lesquelles comptent vraiment, comment elles se calculent, comment les lire ensemble, et lesquelles laisser de côté.
- Peu de statistiques comptent vraiment : expectancy, profit factor, R moyen, drawdown.
- Le win rate seul est trompeur : ne le lis jamais isolé.
- Les stats se lisent ensemble, jamais une par une : elles se complètent.
- Trop de statistiques noie l'essentiel : vise la clarté, pas l'exhaustivité.
Face à un tableau de bord de trading, deux réactions opposées sont possibles, et aucune n'aide. Certains ignorent les chiffres et tradent au feeling, se privant de toute mesure objective. D'autres se noient dans des dizaines d'indicateurs, incapables de distinguer ce qui compte de ce qui est du bruit. La bonne approche est au milieu : connaître les quelques statistiques qui décident vraiment, et savoir les lire ensemble.
Toutes les statistiques ne se valent pas. Certaines, comme l'expectancy ou le profit factor, te disent directement si ton système gagne. D'autres, comme le win rate isolé, flattent ton ego sans rien t'apprendre d'utile. Ce guide te donne la courte liste des statistiques qui comptent, t'explique ce que chacune mesure, et surtout comment les combiner pour comprendre ton trading au lieu de te perdre dans les chiffres.
Les statistiques qui comptent vraiment
Sur les dizaines de chiffres possibles, seule une poignée mérite ton attention quotidienne. Ce sont ceux qui répondent aux vraies questions : est-ce que je gagne de l'argent, de combien, avec quelle qualité, et à quel risque ? Voici la courte liste essentielle :
| Statistique | Ce qu'elle répond |
|---|---|
| Expectancy | Est-ce que je gagne, et combien par trade ? |
| Profit factor | Mes gains dépassent-ils mes pertes, et de combien ? |
| R moyen | Quelle qualité par unité de risque ? |
| Drawdown max | Quel est mon risque réel, ma pire douleur ? |
| Win rate + ratio | Comment je gagne (souvent/petit ou rare/gros) ? |
Chacune de ces statistiques éclaire une facette différente de ton trading, et ensemble elles en donnent une image complète. L'expectancy et le profit factor te disent si tu gagnes. Le R moyen te dit la qualité de tes trades. Le drawdown te dit ton risque. Le win rate, lu avec le ratio, te dit ton style. Aucune autre statistique n'est indispensable au quotidien : le reste est du confort ou du bruit.
L'expectancy et le profit factor : gagnes-tu ?
Ce sont les deux statistiques qui répondent à la question de fond : est-ce que mon système gagne de l'argent ? Le profit factor est, selon l'aide de MetaTrader 5 sur le rapport de test, le rapport du profit brut sur la perte brute : à 1, les deux sont égaux, au-dessus de 1 tu es rentable. L'expectancy, que le même rapport appelle le gain attendu, est le résultat moyen d'un trade : ton résultat net divisé par ton nombre de trades. Elle te permet de projeter ta performance. Si tu ne devais suivre que deux chiffres, ce seraient ceux-là.
Un exemple sur 100 trades. Quarante gagnants à 300 € en moyenne font 12 000 € de profit brut, soixante perdants à 100 € en moyenne font 6 000 € de perte brute. Le profit factor vaut 12 000 ÷ 6 000 = 2, et l'expectancy (12 000 − 6 000) ÷ 100 = 60 € par trade, avec un win rate de 40 % seulement. Prends maintenant l'inverse : quatre-vingts gagnants à 50 € (4 000 €) et vingt perdants à 250 € (5 000 €). Le win rate affiche 80 %, le profit factor tombe à 0,8 et l'expectancy à −10 € par trade.
Ces deux statistiques ont un avantage décisif sur le win rate : elles intègrent à la fois la fréquence et la taille de tes gains et de tes pertes. Un système peut avoir un win rate flatteur et une expectancy négative, comme dans le second exemple : c'est alors l'expectancy qui décrit ton résultat. Elles ont pourtant leurs limites : calculées sur peu de trades, ou portées par un seul très gros gain, elles ne disent rien de solide. Pour juger si tu gagnes, pars de l'expectancy et du profit factor, sur un échantillon suffisant.
Le R moyen : la qualité par unité de risque
Le R moyen est ton expectancy exprimée en unités de risque, donc débarrassée de l'effet de taille. Dans les concepts de trading du Van Tharp Institute, R est le risque initial d'un trade, chaque résultat s'écrit en multiple de ce risque, et l'expectancy est la moyenne de ces multiples. Un R moyen de +0,4 signifie que chaque trade te rapporte, en moyenne, 40 % de ton risque. Dans le premier exemple plus haut, avec 100 € risqués par trade, le R moyen vaut 0,4 × 3 − 0,6 × 1 = +0,6 R. C'est un chiffre comparable dans le temps, quelle que soit l'évolution de ton capital ou de tes tailles de position.
L'avantage du R moyen sur l'expectancy en euros, c'est qu'il te permet de comparer des périodes où tes tailles étaient différentes, et de raisonner sur ton edge indépendamment de ta gestion du risque. Il sépare proprement la question « mon système est-il bon ? » (le R) de la question « combien je mise ? » (la taille). C'est l'unité de compte idéale pour juger la qualité de ton trading sur la durée.
Le drawdown : le risque et la survie
Aucune statistique de gain ne suffit sans une statistique de risque, et le drawdown maximum est la première à regarder. L'aide de MetaTrader 5 le définit comme l'écart entre un plus haut du solde et le plus bas qui le suit, en retenant le plus grand de ces écarts : c'est la pire baisse que ton capital a subie, celle qui peut te faire abandonner ou te ruiner. Un système peut avoir une belle expectancy et un drawdown insoutenable : dans ce cas, il n'est pas réellement exploitable, parce que tu ne le tiendras pas.
Les statistiques de gain te disent si le système vaut la peine. La statistique de drawdown te dit si tu pourras le tenir. Les deux sont nécessaires.
C'est pourquoi tu dois toujours lire tes statistiques de gain à côté de ton drawdown. Un système à belle expectancy mais fort drawdown est plus dangereux qu'un système à expectancy plus modeste mais drawdown maîtrisé. Le rapport entre le profit obtenu et le drawdown maximum porte un nom dans le rapport de MetaTrader 5, le facteur de récupération, et il juge mieux un système que la performance seule, qui flatte toujours.
Et le ratio de Sharpe ?
Le ratio de Sharpe rapporte un rendement à sa variabilité. William Sharpe l'a proposé en 1966 pour comparer des fonds, sous le nom de ratio de récompense à la variabilité, et sa version historique se calcule, selon son article de 1994 dans le Journal of Portfolio Management, en divisant l'écart de rendement moyen par rapport à une référence par l'écart-type de cet écart. Le rapport de MetaTrader 5 retient la forme courante : rendement moins taux sans risque, divisé par l'écart-type du rendement. Deux méthodes qui rapportent en moyenne 2 % par mois n'ont pas le même ratio si l'une varie de 2 % d'un mois à l'autre et l'autre de 6 % : avec un taux sans risque nul, 1 pour la première, 0,33 pour la seconde.
Ce ratio a deux limites pour qui suit son propre trading. L'écart-type compte de la même façon un mois très au-dessus de la moyenne et un mois très en dessous, et il ne dit rien de la profondeur d'un creux : il complète le drawdown, il ne le remplace pas. Et Sharpe précise lui-même que son ratio dépend de la période sur laquelle on le mesure : un ratio calculé sur des résultats journaliers ne se compare pas tel quel à un ratio mensuel ou annualisé. L'annualisation repose d'ailleurs sur une convention, celle des 252 jours de bourse par an. Compare donc des ratios calculés de la même façon, et garde-le derrière l'expectancy et le drawdown.
Les statistiques à ignorer
Autant que savoir quelles statistiques regarder, il faut savoir lesquelles ignorer. Le win rate lu seul est la première : il flatte sans rien apprendre. Méfie-toi aussi des statistiques trop sensibles à un seul trade (comme le plus gros gain), des ratios exotiques que tu ne sais pas interpréter, et de toute statistique calculée sur trop peu de trades pour être fiable. Une belle statistique sur dix trades ne vaut rien.
Combien de trades faut-il ? Le Van Tharp Institute donne un repère : au moins trente trades pour avoir une première idée de son expectancy, et plutôt cent à deux cents pour une image nette. Le calcul d'un intervalle de confiance, tel que le présente le manuel de statistique du NIST, l'institut américain des normes, dit pourquoi : la marge d'erreur d'un win rate diminue avec la racine carrée du nombre de trades. Un win rate de 50 % mesuré sur 100 trades se situe, à 95 %, entre 40 % et 60 % environ ; sur 400 trades, entre 45 % et 55 %. Sur dix trades, le manuel prévient que ce calcul approché peut lui-même ne plus être assez précis.
La règle d'or est la clarté avant l'exhaustivité. Un tableau de bord surchargé de dizaines d'indicateurs ne te rend pas meilleur, il noie l'essentiel dans le bruit et t'empêche de voir ce qui compte. Mieux vaut suivre cinq statistiques que tu comprends et que tu utilises pour décider, que cinquante que tu regardes sans jamais agir dessus. En trading comme ailleurs, l'information utile est celle qui change une décision.
Les statistiques de comportement, souvent oubliées
Un journal s'arrête volontiers aux statistiques de performance (win rate, profit factor, R moyen), en oubliant une catégorie tout aussi utile : les statistiques de comportement. Combien de fois as-tu respecté ton stop ? Combien de trades étaient hors de ton plan ? Quelle est ta fréquence de revenge trading ? Ces chiffres, qui mesurent ta discipline plutôt que tes résultats, sont souvent plus révélateurs que les statistiques de performance, car ils pointent la cause plutôt que la conséquence.
Suivre tes statistiques de comportement transforme ta façon de progresser. Alors que les statistiques de performance te disent si tu gagnes, les statistiques de comportement te disent pourquoi, et surtout sur quoi agir. Un trader qui découvre qu'il enfreint son stop dans 30 % de ses trades sait exactement quelle habitude corriger pour améliorer ses résultats. Ces statistiques comportementales sont le chaînon manquant entre tes chiffres de performance et les actions concrètes qui les amélioreront.
Croiser les statistiques avec les émotions
Une dimension puissante et rarement exploitée consiste à croiser tes statistiques avec ton état émotionnel. En reliant tes résultats à ce que tu ressentais (stressé, confiant, fatigué, euphorique), tu fais émerger des motifs invisibles autrement : peut-être que tes journées stressées ont une expectancy nettement plus faible, ou que ton win rate s'effondre quand tu es fatigué. Ces corrélations entre émotion et performance sont parmi les découvertes les plus précieuses qu'un trader puisse faire.
Cette analyse croisée transforme une intuition vague (« je crois que je trade mal quand je suis stressé ») en une donnée exploitable (« mon expectancy est deux fois plus faible les jours où je me déclare stressé »). Une fois cette corrélation établie, l'action est évidente : ne pas trader, ou trader petit, dans ces états. Croiser statistiques et émotions est exactement ce qui différencie une simple comptabilité des trades d'une véritable compréhension de ton fonctionnement, et c'est souvent là que se cachent tes plus gros gains de performance.
Éviter la paralysie par l'analyse
Le revers du suivi statistique est réel : à trop mesurer, on peut se paralyser. Certains traders passent plus de temps à analyser leurs chiffres qu'à trader, ou se laissent tellement influencer par la moindre variation de leurs statistiques qu'ils remettent constamment leur système en cause. Trop de données mal utilisées produit du bruit et de l'anxiété, pas de la clarté. Les statistiques doivent servir la décision, pas la remplacer ni la noyer.
La bonne pratique est de suivre peu de statistiques, mais de les suivre régulièrement et d'agir dessus. Fixe-toi un rythme de revue (hebdomadaire ou mensuel) plutôt que de scruter tes chiffres après chaque trade, ce qui te rend esclave de la variance de court terme. Une statistique n'est utile que si elle change une décision ; si tu la regardes sans jamais rien en faire, elle ne t'apporte rien. L'objectif n'est pas de tout mesurer, mais de mesurer le peu qui compte et d'en tirer des actions concrètes.
Comparer ses statistiques dans le temps, pas seulement dans l'absolu
Une statistique isolée, prise à un instant donné, ne dit pas grand-chose. Ce qui compte réellement, c'est son évolution : ton expectancy progresse-t-elle, stagne-t-elle, ou se dégrade-t-elle sur les trois derniers mois comparés aux trois précédents ? Un trader dont le profit factor passe de 1,3 à 1,6 en six mois progresse, même si 1,6 reste modeste dans l'absolu. À l'inverse, un trader dont le win rate reste stable à 55 % pendant que son expectancy chute silencieusement traverse une dégradation qu'un simple coup d'œil au chiffre du jour ne révèle jamais.
Comparer tes statistiques dans le temps demande de les suivre sur des fenêtres cohérentes, par exemple mois par mois ou trimestre par trimestre, plutôt que de les regarder en glissant constamment sur l'ensemble de ton historique, ce qui dilue les évolutions récentes. Cette lecture temporelle transforme tes statistiques d'un bilan figé en un outil de pilotage, capable de te signaler un problème naissant avant qu'il ne devienne un vrai trou dans ton compte.
Statistiques par session, par instrument, par setup
Au-delà de tes statistiques globales, les décomposer par sous-catégorie révèle souvent des écarts de performance considérables que la moyenne générale masque complètement. Tu peux être rentable sur les indices et perdant sur le forex, performant en session de Londres et médiocre en session asiatique, excellent sur tes setups de continuation et à peine à l'équilibre sur tes setups de retournement. La moyenne globale gomme ces écarts et te donne une fausse impression d'homogénéité.
Cette décomposition est l'un des exercices les plus rentables qu'un trader puisse faire, car elle transforme une amélioration globale floue (« je dois mieux trader ») en une action précise et immédiate (« j'arrête de trader la session asiatique » ou « je réduis ma taille sur mes setups de retournement »). Chercher à s'améliorer partout à la fois est tentant, alors que couper les catégories qui font perdre est souvent l'action la plus directe.
Le biais de sélection dans tes propres statistiques
Un piège fréquent consiste à juger la qualité de son système à partir des seuls trades qu'on a effectivement pris, en oubliant tous les setups valables qu'on a laissés passer par prudence excessive, ou au contraire tous les trades qu'on a évités de justesse après une mauvaise expérience récente. Cette sélection invisible fausse tes statistiques sans que tu t'en rendes compte : ton win rate affiché peut être bien meilleur, ou bien pire, que celui de ton système réel, simplement parce que tu ne prends pas tous les signaux qu'il génère.
Pour limiter ce biais, note aussi les setups valables que tu n'as pas pris et pourquoi, au moins pendant une période d'observation. Si tu découvres que tu évites systématiquement un certain type de configuration alors qu'elle est statistiquement gagnante, ou à l'inverse que tu prends par habitude des signaux que ton système ne recommande pas vraiment, tes statistiques officielles ne reflètent plus ton edge réel mais une version filtrée par tes propres biais. Corriger cet écart entre le système théorique et le système que tu exécutes réellement est une étape à part entière de l'analyse.
Comment Tradoshi te donne l'essentiel
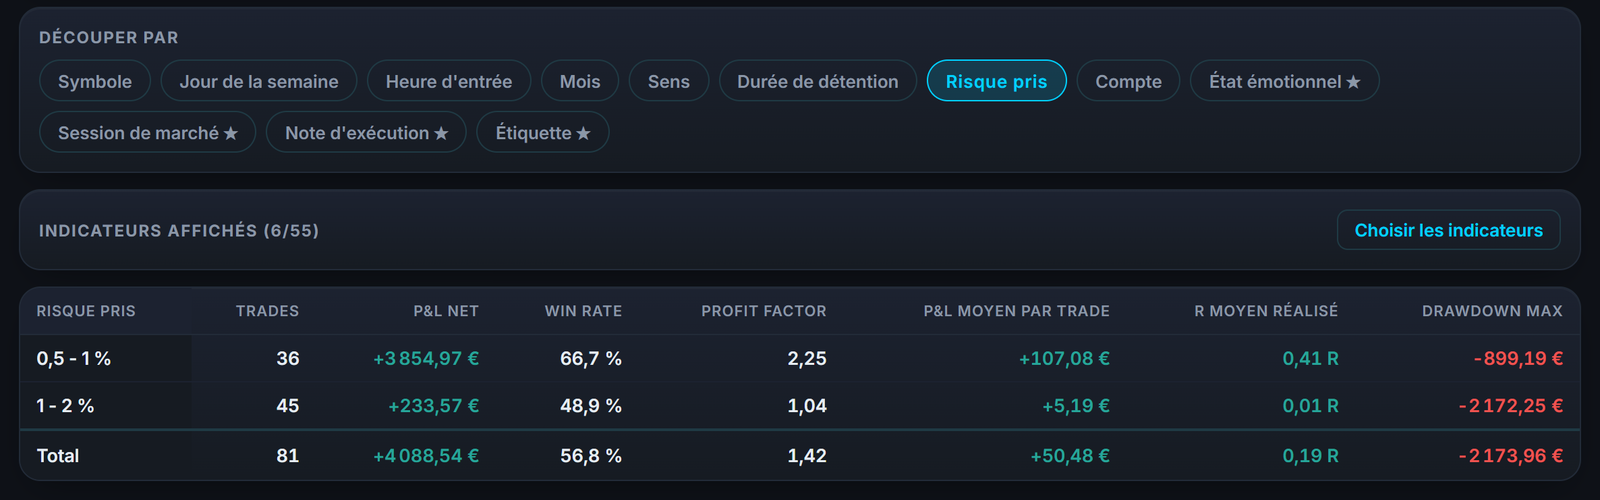
Tradoshi calcule automatiquement les statistiques qui comptent sur tes vrais trades et les présente ensemble, pour que tu comprennes ton trading au lieu de te noyer dans les chiffres.
- Expectancy et profit factor : les deux juges de ta rentabilité, calculés sur tes vrais trades.
- R moyen : la qualité de tes trades par unité de risque, comparable dans le temps.
- Drawdown courant et max : ta statistique de risque et de survie, affichée avec tes gains.
- Oshi Score : une synthèse des axes qui comptent, pour lire l'essentiel d'un coup d'œil.
Questions fréquentes
Quelles statistiques de trading comptent vraiment ?
Une poignée suffit : l'expectancy (gagnes-tu de l'argent, et combien par trade ?), le profit factor (tes gains dépassent-ils tes pertes ?), le R moyen (quelle qualité par unité de risque ?), le drawdown maximum (quel risque, quelle pire douleur ?) et le win rate lu avec le ratio (comment tu gagnes). Le reste est du confort ou du bruit.
Pourquoi ne pas se fier au win rate seul ?
Parce qu'il mesure la fréquence de tes gains, pas leur taille. Avec 80 % de trades gagnants à 50 € et 20 % de perdants à 250 €, tu perds 10 € par trade en moyenne. Le win rate ne se lit jamais isolé, toujours avec le ratio gain/perte ou, mieux, à côté de l'expectancy et du profit factor, qui intègrent la taille des gains et des pertes.
Quelle est la statistique la plus importante ?
L'expectancy, car elle répond directement à la question fondamentale : mon système gagne-t-il de l'argent, et combien par trade ? Mais elle doit toujours être lue à côté du drawdown maximum, qui mesure ton risque et ta capacité à tenir. Les statistiques de gain te disent si le système vaut la peine, le drawdown te dit si tu pourras le tenir.
Faut-il suivre beaucoup de statistiques ?
Non, au contraire. Trop de statistiques noie l'essentiel dans le bruit et t'empêche de voir ce qui compte. La règle d'or est la clarté avant l'exhaustivité : mieux vaut suivre cinq statistiques que tu comprends et utilises pour décider, que cinquante que tu regardes sans jamais agir dessus. L'information utile est celle qui change une décision.
C'est quoi le R moyen et pourquoi le suivre ?
Le R moyen est ton expectancy exprimée en unités de risque : un R moyen de +0,4 signifie que chaque trade te rapporte en moyenne 40 % de ton risque. Il mesure la qualité pure de tes trades, débarrassée de l'effet de taille, ce qui le rend comparable dans le temps quelle que soit l'évolution de ton capital. Le Van Tharp Institute définit l'expectancy comme la moyenne de ces multiples de R.
Sur combien de trades une statistique est-elle fiable ?
Il faut un échantillon suffisant pour qu'une statistique soit crédible : une belle expectancy sur dix trades ne vaut rien, car la variance domine. Le Van Tharp Institute donne comme repère un minimum de trente trades, et plutôt cent à deux cents pour une image nette. Un win rate de 50 % mesuré sur 100 trades peut encore se situer entre 40 % et 60 % environ. Méfie-toi de tout chiffre calculé sur trop peu de trades.
Faut-il regarder ses statistiques dans l'absolu ou dans le temps ?
Les deux, mais l'évolution dans le temps est souvent plus révélatrice. Un profit factor qui passe de 1,3 à 1,6 en six mois montre une vraie progression, même si le chiffre reste modeste. Un win rate stable qui masque une expectancy en baisse silencieuse est un piège que seule une lecture temporelle, par mois ou par trimestre, permet de détecter à temps.
Pourquoi décomposer ses statistiques par instrument ou par session ?
Parce que la moyenne globale masque souvent des écarts énormes : tu peux être rentable sur un instrument et perdant sur un autre, performant à une session et médiocre à une autre. Cette décomposition transforme une amélioration floue en action précise, comme arrêter de trader une session ou un setup qui te fait perdre systématiquement.