 Par Benjamin Roure L'Hermitte
Le win rate est la part de tes trades gagnants ; le profit factor est le total de tes gains divisé par le total de tes pertes. Le premier dit à quelle fréquence tu gagnes, le second si tu gagnes de l'argent, et ils peuvent se contredire : un trader peut gagner 80 % de ses trades et perdre de l'argent dès que sa perte moyenne dépasse quatre fois son gain moyen, un autre peut n'en gagner que 35 % et être rentable si ses gains moyens font plus de deux fois ses pertes. Le taux de réussite ne veut donc presque rien dire tout seul, et le profit factor te dit ce qui compte vraiment.
- Le win rate seul ne dit rien : on peut gagner souvent et perdre de l'argent.
- Le profit factor mesure la rentabilité réelle : total des gains ÷ total des pertes.
- Un profit factor > 1 = système gagnant, quel que soit le win rate.
- Le win rate flatte l'ego, le profit factor dit la vérité du compte.
Demande à un trader comment il va, et il te parlera souvent de son win rate : « je gagne 70 % de mes trades ». Ça sonne bien, ça flatte, et c'est presque sans valeur. Parce que le win rate ne dit rien de la taille de tes gains ni de celle de tes pertes. Or c'est exactement là que se joue ta rentabilité. Un trader qui gagne souvent mais petit et perd rarement mais gros est un trader perdant, malgré un beau win rate.
Le profit factor corrige cet angle mort. Il rapporte le total de ce que tu as gagné au total de ce que tu as perdu, et te dit d'un seul chiffre si ton trading est rentable. Ce guide t'explique pourquoi le win rate est trompeur, comment le profit factor mesure la vraie rentabilité, comment les deux se combinent, ce que vaut un profit factor mesuré sur peu de trades, et pourquoi il faut toujours les lire ensemble.
Pourquoi le win rate est trompeur
Le win rate ne mesure qu'une chose : la fréquence à laquelle tu as raison. Mais en trading, avoir souvent raison ne veut pas dire gagner de l'argent, parce que ce qui compte n'est pas la fréquence de tes gains, c'est leur taille relative à celle de tes pertes. Un win rate de 90 % perd de l'argent dès que la perte moyenne dépasse neuf fois le gain moyen, et un win rate de 30 % en gagne dès que le gain moyen dépasse 2,4 fois la perte moyenne.
C'est le piège classique du trader qui « coupe ses gains et laisse courir ses pertes » : il gagne souvent de petites sommes et perd rarement de grosses sommes. Son win rate est superbe, son compte est dans le rouge. Ce penchant a été mesuré, au moins chez les investisseurs en actions : sur 10 000 comptes d'un courtier américain à escompte suivis de 1987 à 1993, l'étude d'Odean parue en 1998 dans le Journal of Finance montre que les investisseurs réalisent leurs gains plus volontiers que leurs pertes, 14,8 % des gains possibles réalisés contre 9,8 % des pertes. Ce sont des particuliers investis en actions, pas des traders intraday sur devises ou sur contrats à terme : à toi de vérifier dans ton journal si tu fais pareil. Le win rate, en isolant la fréquence de la taille, cache exactement l'information qui décide de ta rentabilité. C'est pour ça qu'il flatte tant : il te donne l'illusion de bien faire alors que le compte dit l'inverse.
Ce que mesure le profit factor
Le profit factor est bien plus honnête, parce qu'il intègre à la fois la fréquence et la taille. Sa formule est simple : c'est le total de tous tes gains divisé par le total de toutes tes pertes. C'est la définition de l'aide de MetaTrader 5 sur le rapport de test, le rapport du profit brut sur la perte brute, et celle de la page de TradingView sur le profit factor, la valeur absolue des trades gagnants divisée par celle des trades perdants, sur les positions fermées seulement. Si tu as gagné 3 000 € au total et perdu 2 000 € au total, ton profit factor est de 1,5. Ce seul chiffre te dit l'essentiel : au-dessus de 1, tu gagnes de l'argent ; en dessous de 1, tu en perds ; à 1, tu es à l'équilibre.
| Profit factor | Signification |
|---|---|
| Inférieur à 1 | Système perdant : tu perds de l'argent |
| Égal à 1 | Équilibre : tu ne gagnes ni ne perds |
| Supérieur à 1 | Système gagnant : tes gains bruts dépassent tes pertes brutes |
Les repères qu'on lit partout, 1,5 pour un bon système et 2 pour un excellent, sont un usage, pas un seuil statistique : ni l'aide de MetaTrader 5 ni celle de TradingView n'en fixe, et le calcul plus bas montre qu'un système dont le vrai profit factor est de 1,5 peut en afficher n'importe lequel entre 1 et 2,2 sur 100 trades.
Contrairement au win rate, le profit factor ne peut pas te cacher une rentabilité négative. Il capture d'un seul nombre le rapport entre ce que tu gagnes et ce que tu perds, en tenant compte de tout. C'est pour ça que c'est l'un des meilleurs indicateurs uniques de la santé d'un système : si tu ne devais retenir qu'un seul chiffre, ce serait celui-là plutôt que le win rate.
Comment win rate et profit factor se combinent
Win rate et profit factor ne s'opposent pas, ils se complètent : le second dépend du premier et du ratio gain/perte, et la relation est exacte. Si ta perte moyenne vaut 1 et ton gain moyen vaut R fois cette perte, profit factor = (win rate × R) ÷ (1 − win rate), hors frais. Un système peut atteindre un bon profit factor par deux chemins opposés. Le premier chemin : un win rate élevé avec un ratio modeste (tu gagnes souvent, mais un peu). Le second : un win rate faible avec un gros ratio (tu gagnes rarement, mais beaucoup). Les deux peuvent produire le même profit factor.
| Profil | Win rate | Ratio gain/perte | Profit factor | Espérance par trade |
|---|---|---|---|---|
| Scalpeur | 70 % | 0,7 | ≈ 1,6 | +0,19 R |
| Swing | 40 % | 2,5 | ≈ 1,7 | +0,40 R |
| Suiveur de tendance | 30 % | 4,0 | ≈ 1,7 | +0,50 R |
| Perdant typique | 75 % | 0,3 | ≈ 0,9 | −0,025 R |
Le tableau illustre une vérité libératrice : il n'y a pas un bon win rate universel. Un scalpeur à 70 % et un suiveur de tendance à 30 % peuvent être aussi rentables l'un que l'autre. Ce qui compte, c'est la cohérence entre ton win rate et ton ratio, mesurée par le profit factor. La dernière colonne est l'espérance par trade en unités de risque, win rate × R − (1 − win rate), et elle découle du profit factor : espérance = (profit factor − 1) × (1 − win rate). Remarque la dernière ligne : un win rate superbe de 75 % avec un ratio catastrophique donne un système perdant.
Le seuil d'équilibre se calcule aussi d'une ligne : win rate minimal = 1 ÷ (1 + R). À un ratio de 1:2, il est à 33,3 % ; à 1:1, à 50 % ; à 1:0,5, à 66,7 %, hors frais. En dessous de ce seuil, le profit factor passe sous 1 quel que soit le soin apporté aux entrées, et au-dessus il monte d'autant plus vite que le ratio est grand.
Pourquoi il faut toujours les lire ensemble
Aucun de ces deux chiffres ne suffit seul, et c'est le message central. Le win rate seul cache la taille de tes gains et pertes. Le profit factor seul ne te dit pas comment tu gagnes (souvent et petit, ou rarement et gros), une information utile pour comprendre ton style et ton confort psychologique. Un win rate faible, même rentable, demande une solidité mentale que tout le monde n'a pas : encaisser beaucoup de petites pertes pour de rares gros gains est éprouvant.
Le win rate te dit à quelle fréquence tu as raison. Le profit factor te dit si avoir raison te rapporte. Seul le second paie tes factures.
La bonne pratique est donc de toujours regarder les deux ensemble, en gardant à l'esprit que le profit factor est le juge de la rentabilité et le win rate un simple descripteur de ton style. Ne juge jamais ton trading sur ton seul win rate : c'est le meilleur moyen de te croire bon en perdant de l'argent, ou de te croire mauvais en étant rentable.
Le win rate et la psychologie du trader
Au-delà des maths, le profil de gains et de pertes d'un système pèse sur ta capacité à le suivre, et ce profil se calcule aussi. Un système à win rate faible mais bon ratio est mathématiquement excellent, mais il t'impose d'encaisser de longues séries de pertes ponctuées de rares gros gains : à 30 % de réussite, cinq trades consécutifs ont environ une chance sur six d'être tous perdants (0,7 puissance 5), en supposant les trades indépendants. Si tu ne supportes pas ces séries, tu finiras par dévier du plan, et le système ne vaudra plus rien.
À l'inverse, un système à win rate élevé rassure, mais il cache un danger : les pertes, plus rares, pèsent d'autant plus lourd dans le total, et retarder la sortie d'un trade perdant pour préserver un beau taux de réussite est exactement le comportement que l'étude d'Odean citée plus haut mesure chez les investisseurs en actions. Le choix d'un style ne se fait donc pas que sur les maths, mais aussi sur ta capacité à suivre le profil de gains et de pertes qu'il implique. Le meilleur système sur le papier ne vaut rien si tu ne le tiens pas.
Le profit factor et la taille de l'échantillon
Un profit factor n'a de valeur que s'il est calculé sur un échantillon suffisant, et cette incertitude se calcule. Avec l'intervalle de confiance de Wilson que présente le manuel de statistique du NIST, l'institut américain des normes, un taux de réussite de 50 % mesuré sur 30 trades se situe, à 95 %, entre 33 % et 67 % environ ; sur 100 trades, entre 40 % et 60 % ; il faut 400 trades pour le resserrer entre 45 % et 55 %. Reporté dans la formule du profit factor avec un ratio gain/perte de 1,5 supposé stable, cela donne un profit factor compris entre 0,7 et 3 sur 30 trades, entre 1 et 2,2 sur 100 trades, et entre 1,2 et 1,8 sur 400 trades, pour un système dont le vrai profit factor est de 1,5.
Un débutant qui affiche un profit factor de 3 sur ses quinze premiers trades n'a donc rien prouvé : avec ce même ratio de 1,5, ce chiffre correspond à dix trades gagnants sur quinze, et l'intervalle à 95 % de ce taux va de 42 % à 85 %, soit un profit factor entre 1,1 et 8. Le repère des concepts de trading du Van Tharp Institute, trente trades au minimum pour une première idée et plutôt cent à deux cents pour une image nette, est un usage cohérent avec ce calcul, pas un seuil statistique. Méfie-toi aussi des profit factors extrêmement élevés, même sur un bon échantillon : ils peuvent venir de quelques trades exceptionnels dont la répétition n'est pas garantie. La stabilité de l'indicateur compte autant que sa valeur. C'est exactement ce qui sépare un trader d'un joueur, et la question du hasard en day trading se tranche sur ce point.
Au-delà du duo : l'espérance de gain
Le win rate et le profit factor sont utiles, mais il existe un indicateur qui les synthétise et va plus loin : l'espérance de gain, ou expectancy. Dans les concepts de trading du Van Tharp Institute, c'est la moyenne des résultats de tes trades exprimés en multiples du risque initial ; l'aide de MetaTrader 5 l'affiche en devise sous le nom d'expected payoff, le gain moyen d'une opération. Là où le profit factor te donne un ratio, l'expectancy te donne un montant : sur les 3 000 € gagnés et 2 000 € perdus de l'exemple, réalisés en 20 trades, elle vaut 50 € par trade, et elle te permet de projeter ta performance et de raisonner en unités de risque.
L'idéal est de regarder ces trois indicateurs ensemble : le win rate décrit ton style, le profit factor confirme ta rentabilité, et l'expectancy quantifie ton edge par trade. Aucun ne suffit seul, mais ensemble ils te donnent une image complète et honnête de ton trading. Le piège à éviter est de se fixer sur un seul chiffre, en particulier le win rate isolé, qui est le plus flatteur et le plus trompeur. Un trader qui lit ces indicateurs comme un système cohérent comprend son trading bien mieux que celui qui se rassure avec un beau taux de réussite. La liste complète, drawdown et R moyen compris, est dans les statistiques de trading qui comptent.
Le win rate selon le style de trading
Le win rate « normal » varie selon le style, et c'est l'arithmétique qui l'impose, pas une norme observée. Une stratégie de scalping qui vise de petits mouvements avec un stop serré et un objectif proche travaille avec un ratio gain/perte proche de 1 : pour être rentable, elle doit gagner plus d'un trade sur deux, et un scalpeur rentable a donc, par construction, un win rate supérieur à 50 %. Un swing trader qui laisse courir ses gains sur plusieurs jours en coupant vite ses pertes peut viser un ratio de 2 ou 3 : son seuil tombe à 33,3 % ou 25 %, et il peut perdre deux trades sur trois en restant rentable. Un suiveur de tendance qui vise un ratio de 4 n'a besoin que de 20 % de réussite pour s'équilibrer, hors frais, et c'est une poignée de trades exceptionnels qui paie toute une série de petites pertes.
Ces seuils sont des planchers hors frais, pas des objectifs : ton propre win rate dépend de tes règles de sortie, de ton marché et de ta gestion du risque, et il n'y a aucune honte à avoir un win rate à 35 % si ton profit factor est solide. Ce qui doit t'alerter, ce n'est pas un win rate « bas » dans l'absolu, c'est un win rate qui ne correspond pas à ton ratio réel. Si tu te décris comme suiveur de tendance mais que ton win rate ressemble à celui d'un scalpeur, il y a de fortes chances que tu coupes tes gagnants trop tôt, ce qui trahit ton propre plan sans que tu t'en rendes compte. Le calculateur de win rate donne ton seuil d'équilibre à partir de ton gain moyen et de ta perte moyenne.
Comment améliorer concrètement ton profit factor
Le profit factor s'améliore de deux façons complémentaires : augmenter le total de tes gains, ou réduire le total de tes pertes. Sur le volet des pertes, le levier le plus direct est de couper plus vite les trades qui partent mal, avant qu'une petite perte prévue ne devienne une grosse perte non planifiée. Un profit factor médiocre vient parfois moins de l'analyse que de quelques pertes laissées déraper largement au-delà du stop initial : elles pèsent lourd dans le total des pertes sans rapport avec leur fréquence, et c'est le mécanisme même de l'effet de disposition mesuré par Odean.
Sur le volet des gains, le levier le plus efficace est souvent de laisser courir davantage tes trades gagnants plutôt que de chercher plus de trades. Sortir un peu plus tard sur tes meilleures configurations, quand le contexte le permet, augmente le total de tes gains sans changer ton win rate ni ta fréquence de trading. Combiner les deux leviers, pertes coupées plus court et gagnants un peu plus longs, a un effet multiplicateur sur le profit factor, bien plus puissant que d'essayer d'ajouter des trades pour compenser un mauvais ratio.
Comment Tradoshi calcule les deux
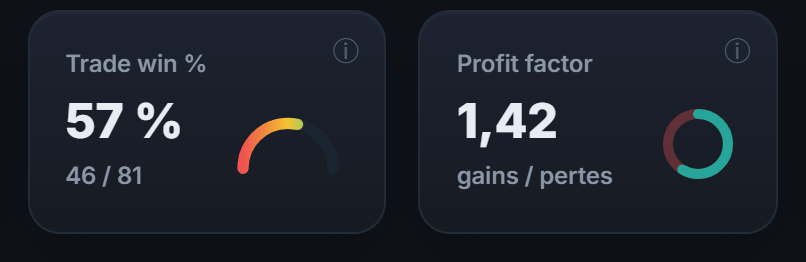
Tradoshi calcule automatiquement ton win rate et ton profit factor sur tes vrais trades, et les affiche côte à côte pour que tu juges ta rentabilité sur ce qui compte, pas sur le chiffre qui flatte.
- Win rate réel : ton pourcentage de trades gagnants calculé sur tes vrais trades.
- Profit factor : le total de tes gains rapporté au total de tes pertes, ton juge de rentabilité.
- Ratio gain/perte : la taille moyenne de tes gains face à celle de tes pertes, pour compléter le tableau.
- Lecture croisée : tes chiffres sont affichés ensemble pour ne jamais juger sur le win rate seul.
Profit factor, R/R, taux de réussite : trois chiffres, une seule question
Le profit factor est la somme des gains divisée par la somme des pertes. Au-dessus de 1, la stratégie gagne ; en dessous, elle perd. C'est la définition complète, et elle tient en une ligne. Un calculateur ne fait que cette division, et la connaître à la main évite de dépendre d'un outil pour lire son propre relevé.
Le rapport gain/risque et le taux de réussite forment le couple qui explique le profit factor. Un taux de réussite bas se compense par un rapport élevé, et l'inverse est vrai. Aucun des deux ne se juge seul, et c'est l'erreur la plus courante des débutants.
Le rapport inverse, rendement rapporté à la volatilité, mesure autre chose : la régularité plutôt que la rentabilité. Il complète utilement les trois premiers quand on compare deux stratégies qui gagnent autant.
Questions fréquentes
C'est quoi le win rate en trading ?
C'est le pourcentage de tes trades qui sont gagnants, ce que l'aide de MetaTrader 5 appelle les profit trades en pourcentage du total. Il ne dit presque rien tout seul : il mesure la fréquence à laquelle tu as raison, pas si tu gagnes de l'argent. On peut gagner 80 % de ses trades et perdre de l'argent dès que la perte moyenne dépasse quatre fois le gain moyen.
C'est quoi le profit factor ?
C'est le total de tous tes gains divisé par le total de toutes tes pertes. Si tu as gagné 3 000 € et perdu 2 000 €, ton profit factor est de 1,5. Au-dessus de 1, ton système est gagnant ; en dessous, perdant ; à 1, à l'équilibre. Contrairement au win rate, il intègre la fréquence ET la taille, donc il ne peut pas te cacher une rentabilité négative.
Quel est le meilleur indicateur, win rate ou profit factor ?
Le profit factor pour juger la rentabilité, sans hésiter : c'est lui qui te dit si tu gagnes de l'argent. Le win rate est un simple descripteur de ton style (gagnes-tu souvent et petit, ou rarement et gros ?). Si tu ne devais retenir qu'un chiffre, ce serait le profit factor. Mais l'idéal est de toujours lire les deux ensemble.
Un bon win rate garantit-il d'être rentable ?
Non, absolument pas. Un win rate de 75 % avec un mauvais ratio gain/perte (rares pertes énormes) donne un système perdant. C'est le piège classique du trader qui coupe ses gains et laisse courir ses pertes : il gagne souvent de petites sommes et perd rarement de grosses sommes. Son win rate flatte, son compte est dans le rouge.
Quel win rate faut-il viser ?
Il n'y a pas de bon win rate universel, seulement un seuil d'équilibre, 1 ÷ (1 + ratio gain/perte) : 50 % à ratio 1, 33,3 % à ratio 2, 20 % à ratio 4, hors frais. Un scalpeur peut être rentable à 70 %, un suiveur de tendance à 30 %, s'ils ont le ratio correspondant. Ce qui compte, c'est que ton win rate dépasse ton seuil avec de la marge, et c'est ce que le profit factor mesure d'un seul chiffre.
Quel est un bon profit factor ?
Au-dessus de 1, ton système est rentable : c'est le seul seuil que fixent l'aide de MetaTrader 5 et la page de TradingView. Les repères d'usage, 1,5 pour un bon système et 2 pour un excellent, n'ont pas de valeur statistique : un système dont le vrai profit factor est de 1,5 peut afficher entre 0,7 et 3 sur 30 trades et entre 1 et 2,2 sur 100 trades. Un bon profit factor est d'abord un profit factor mesuré sur assez de trades pour être crédible.
Un scalpeur doit-il viser le même win rate qu'un swing trader ?
Non. Chaque style a son seuil d'équilibre, fixé par son ratio gain/perte : un scalpeur qui travaille à ratio 1 doit dépasser 50 % de réussite, un swing trader à ratio 2 s'équilibre à 33,3 %, un suiveur de tendance à ratio 4 dès 20 %, hors frais. Ce sont des planchers, pas des normes : ce qui compte, c'est la cohérence entre ton win rate et ton ratio réel.
Combien de trades faut-il pour qu'un profit factor soit fiable ?
Il n'y a pas de seuil statistique, mais un calcul. Avec l'intervalle de Wilson du manuel du NIST, un taux de réussite de 50 % mesuré sur 30 trades se situe, à 95 %, entre 33 % et 67 % ; sur 100 trades, entre 40 % et 60 % ; sur 400 trades, entre 45 % et 55 %. Avec un ratio gain/perte de 1,5, cela fait un profit factor entre 0,7 et 3 sur 30 trades, entre 1 et 2,2 sur 100 et entre 1,2 et 1,8 sur 400. Le repère du Van Tharp Institute, trente trades au minimum et plutôt cent à deux cents, est un usage cohérent avec ce calcul.
Comment améliorer mon profit factor concrètement ?
En combinant deux leviers : couper plus vite les pertes qui dérapent au-delà de ton stop initial, et laisser courir un peu plus longtemps tes meilleurs trades gagnants quand le contexte le permet. Ces deux ajustements, pertes plus courtes et gagnants un peu plus longs, ont un effet multiplicateur sur le profit factor, plus puissant que d'ajouter des trades pour compenser un mauvais ratio.