 Por Benjamin Roure L'Hermitte
Analizar tu rendimiento de trading es descomponer tu resultado en sus causas: medir unos pocos indicadores (win rate, profit factor, esperanza, drawdown, R media) y después desglosarlos por momento, instrumento y setup para entender de dónde vienen realmente tus ganancias y tus pérdidas. Mirar tu P&L no basta: da el total, no la explicación. Esta guía te explica cómo hacer ese análisis de forma completa y útil, con las definiciones y los estudios en los que se apoya.
- Analizar no es mirar tu P&L: es entender de dónde vienen tus resultados.
- Bastan unos pocos indicadores clave: win rate, profit factor, esperanza, drawdown, R media.
- Los desgloses revelan el porqué: por momento, instrumento, setup y emoción.
- El análisis desemboca en la acción: repetir lo que funciona, cortar lo que pierde.
Mirar tu saldo y analizar tu rendimiento son dos cosas distintas. El saldo te dice dónde estás, pero nada sobre el porqué. Para progresar necesitas entender las causas de tus resultados: qué indicadores revelan la salud de tu trading, de dónde vienen tus ganancias, dónde están tus fugas. Esa comprensión es lo que separa al trader que mejora del que repite los mismos errores.
Analizar tu rendimiento no está reservado a los profesionales y no exige tablas complejas. Con un puñado de indicadores bien elegidos y unos cuantos desgloses pertinentes obtienes una imagen clara de tu trading. Esta guía te da el método: qué indicadores mirar, cómo interpretarlos, y cómo convertir ese análisis en decisiones concretas. Todo parte de la materia prima: sin operaciones registradas con limpieza no hay nada que analizar, y ese es el papel de un diario de trading gratuito que se rellena desde tu bróker en lugar de introducirse a mano.
El P&L no basta
El primer reflejo de todo trader es mirar su P&L, y es normal, pero es insuficiente. El P&L es un resultado global que oculta todo lo que cuenta: no te dice si ganas gracias a tu ventaja o por suerte, si tu rendimiento es regular o lo sostienen unas pocas jugadas, ni dónde están tus fugas. Conformarse con el P&L es como juzgar un motor solo por el ruido que hace.
Analizar es abrir el capó. Es descomponer ese resultado global en sus causas, para entender no solo cuánto ganas o pierdes, sino por qué. Ese paso del resultado a las causas es el núcleo del análisis de rendimiento, y es lo que hace posible la mejora. Solo se puede actuar sobre lo que se entiende, y el P&L solo no se entiende. Dos traders pueden mostrar el mismo saldo a fin de mes teniendo trading radicalmente distintos, uno sólido y reproducible, el otro frágil y afortunado, y solo el análisis permite saber en qué lado estás realmente.
Los indicadores que cuentan
Un buen análisis se apoya en unos pocos indicadores bien elegidos, no en una avalancha de cifras. Los más útiles se cuentan con una mano, y sus definiciones apenas cambian de una herramienta a otra. La ayuda de MetaTrader 5 sobre el informe de prueba da estas: el profit factor es la relación entre el beneficio bruto y la pérdida bruta, el beneficio esperado (la esperanza) es el resultado medio de una operación, y el drawdown máximo es la distancia entre un máximo del saldo y el mínimo que le sigue. Se añaden el win rate, tu proporción de operaciones ganadoras, y la R media: en los conceptos de trading del Van Tharp Institute, R es el riesgo inicial de una operación, y la esperanza es la media de los resultados expresados en múltiplos de ese riesgo. Juntos dibujan un retrato completo de tu trading.
| Indicador | Lo que te dice |
|---|---|
| Win rate | Con qué frecuencia ganas |
| Profit factor | Si tu sistema es rentable y hasta qué punto |
| Expectancy | Lo que aporta de media cada operación |
| Drawdown máximo | Tu peor caída, tu resistencia al riesgo |
| R media | Tu rendimiento en unidades de riesgo |
Esos indicadores se leen juntos, nunca por separado. Un buen win rate no significa nada si el profit factor es malo; un profit factor alto sobre una muestra pequeña no es fiable; un drawdown enorme puede amenazar un sistema por lo demás rentable. Es la combinación de esas cifras la que da el verdadero retrato, y aprender a leerlas juntas es la primera competencia del análisis de rendimiento. La fórmula de cada una y la manera de leerlas una junto a otra se detallan en nuestra guía de estadísticas de trading.
Los desgloses revelan el porqué
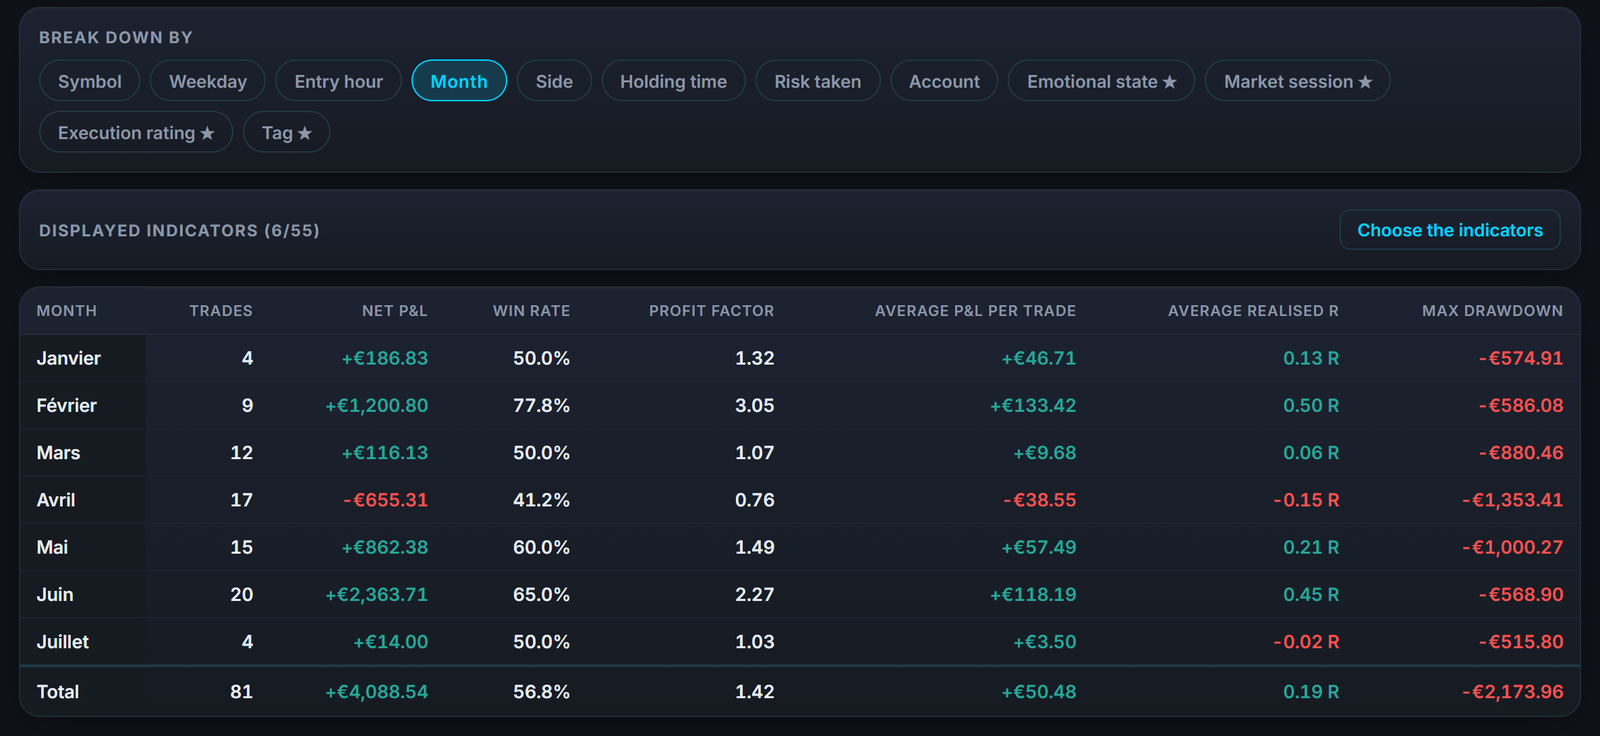
Los indicadores globales te dicen la salud general de tu trading, pero no de dónde vienen tus resultados. Para eso hay que desglosar: mirar tus estadísticas por momento del día, por día, por instrumento, por setup y por estado emocional. Esos desgloses hacen aparecer las fuentes concretas de tus ganancias y tus pérdidas, invisibles en las cifras globales.
Es en los desgloses donde se esconden las enseñanzas más accionables. Descubrir que un instrumento te hace perder de forma sistemática, que una franja horaria concentra tus mejores operaciones, o que un estado emocional degradado coincide con tus peores jornadas te da palancas de acción precisas. El análisis por indicadores globales te dice si vas bien o mal; el análisis por desgloses te dice por qué y dónde actuar.
La frecuencia de trading forma parte de esos desgloses, y la investigación la ha medido en las acciones. Sobre 66 465 hogares clientes de un bróker de descuento estadounidense, de 1991 a 1996, el estudio de Barber y Odean «Trading Is Hazardous to Your Wealth» observa muy poca diferencia de rendimiento bruto entre quienes más operan y quienes menos operan, pero una rentabilidad anual neta del 11,4 % para los primeros frente al 18,5 % para los segundos: la diferencia viene de los costes de transacción. Esas cifras describen a particulares que invertían en acciones estadounidenses en ese periodo, no el day trading, el forex ni los futuros. Solo recuerdan dos cosas: un resultado se lee neto de costes, y tu número de operaciones merece su propia línea en el análisis.
Regularidad y distribución
Más allá de las medias, un buen análisis mira la regularidad y la distribución de tus resultados. Dos traders con el mismo P&L pueden tener perfiles opuestos: uno gana con regularidad pequeñas cantidades, el otro depende de unas pocas ganancias grandes en medio de muchas pérdidas. Ninguno de los dos perfiles es malo en sí mismo, un método que corta rápido las pérdidas y deja correr las ganancias se parece al segundo, pero no se gestionan igual, y esa diferencia solo aparece si miras más allá de la media. El Van Tharp Institute describe, de hecho, cualquier sistema de trading como una distribución de múltiplos de R, de la que la esperanza no es más que la media.
Analizar la distribución de tus operaciones y de tus jornadas te dice de dónde viene realmente tu rendimiento. Una prueba sencilla: quita tu mejor operación y vuelve a calcular. Si toda tu ganancia viene de una o dos operaciones excepcionales, tu resultado descansa en muy pocas observaciones, y necesitas más operaciones antes de creértelo. Una medida clásica de esa regularidad es el ratio de Sharpe, que relaciona, según el artículo de William Sharpe publicado en 1994 en el Journal of Portfolio Management, la diferencia media de rentabilidad respecto a una referencia con la variabilidad de esa diferencia: a igual ganancia media, el resultado más regular obtiene el mejor ratio. Entender esta dimensión cambia tu forma de gestionar el riesgo y de juzgar la solidez de tu edge.
Del análisis a la acción
Un análisis que no desemboca en nada no sirve de nada. El objetivo no es contemplar cifras, sino sacar de ellas decisiones concretas. Cada análisis debería concluir con una o dos acciones claras: repetir más un patrón ganador, cortar un patrón perdedor, ajustar un componente deficiente. Es ese paso a la acción el que convierte el análisis en progreso. Es también el criterio para elegir lo que se queda en tu panel de control de trading.
El análisis más fino no vale nada si no cambia ni uno solo de tus comportamientos. El objetivo no es entender por entender, sino entender para actuar.
Para ser eficaz, esa acción debe seguir siendo concreta: vale más un solo cambio bien aplicado que diez propósitos vagos. El análisis te da el mapa, pero es la acción, una cada vez, comprobada en el análisis siguiente, la que te hace avanzar. Es ese bucle, analizar, actuar, volver a medir, el que constituye el verdadero motor del progreso, mucho más que la acumulación pasiva de estadísticas.
Analizar con regularidad, no una vez
El análisis de rendimiento solo tiene valor si es regular. Un análisis puntual da una foto en un instante dado, pero es el seguimiento en el tiempo el que revela las tendencias: ¿se refuerza o se degrada tu ventaja?, ¿dan fruto tus correcciones?, ¿aparece un problema nuevo? Sin regularidad no ves esas evoluciones, y reaccionas siempre demasiado tarde.
Integrar el análisis en una rutina, una revisión semanal por ejemplo, convierte un ejercicio puntual en una herramienta de pilotaje continuo. Ves evolucionar tus cifras, comparas los periodos, mides el efecto de tus ajustes. Esa regularidad es lo que distingue al trader que pilota su progreso del que padece sus resultados. El análisis no es una auditoría excepcional, es un hábito de fondo.
Un ejemplo con cifras para entender la esperanza
Toma un ejemplo ilustrativo para entender por qué la esperanza cuenta más que el win rate por sí solo. Imagina un trader con un win rate del 40 %: pierde seis operaciones de cada diez. Si arriesga 1R por operación, gana de media 3R en sus ganadoras y pierde 1R en sus perdedoras, su esperanza se calcula así: (0,4 × 3R) menos (0,6 × 1R), es decir 1,2R menos 0,6R, una esperanza de +0,6R por operación. En diez operaciones son 12R ganadas por 6R perdidas, es decir un profit factor de 2, y un umbral de rentabilidad en el 25 % de operaciones ganadoras. Ese trader pierde más a menudo de lo que gana, y sin embargo su sistema sigue siendo rentable mientras esas medias se mantengan.
A la inversa, imagina un segundo trader con un win rate halagador del 70 %, pero que gana de media 0,5R en sus ganadoras y pierde 1,5R en sus perdedoras. Su esperanza queda así: (0,7 × 0,5R) menos (0,3 × 1,5R), es decir 0,35R menos 0,45R, una esperanza negativa de −0,1R por operación. En diez operaciones, 3,5R ganadas por 4,5R perdidas: un profit factor de 0,78, cuando con esas medias necesitaría un 75 % de operaciones ganadoras para estar en equilibrio. Ese segundo trader se siente ganador mucho más a menudo, pero pierde dinero a lo largo del tiempo. Este ejemplo ilustra por qué centrarse solo en el win rate, sin cruzarlo con la relación entre ganancia media y pérdida media, lleva a conclusiones engañosas sobre la calidad real de una estrategia.
Comparar tus periodos en lugar de compararte con los demás
Un análisis útil se hace en el tiempo, no solo en un instante dado. Compara tu mes en curso con el anterior, tu trimestre con el precedente, en lugar de medirte con una cifra externa o con el rendimiento que exhiben otros traders. Es tu propia trayectoria la que te dice si progresas, te estancas o retrocedes, y es la única comparación realmente accionable, porque controlas las palancas de tu propia evolución, no las de un tercero.
Esa comparación en el tiempo revela cosas que una foto aislada no muestra nunca: un profit factor que mejora despacio pese a un P&L en dientes de sierra, un drawdown máximo que se reduce operación tras operación, o al contrario una degradación progresiva que pasaría inadvertida si solo miraras el saldo de la cuenta. Poner en marcha ese seguimiento periódico, aunque sea sencillo, convierte el análisis de un ejercicio puntual en una verdadera herramienta de pilotaje de tu progreso.
Las trampas de interpretación que evitar
Analizar tu rendimiento tiene sus propias trampas. La primera es sobreinterpretar una muestra pequeña. El Van Tharp Institute pide al menos treinta operaciones para tener una primera idea de tu esperanza, y más bien entre cien y doscientas para una imagen nítida. El cálculo de un intervalo de confianza, tal como lo presenta el manual de estadística del NIST, el instituto estadounidense de normas, muestra por qué: un win rate del 60 % medido sobre 20 operaciones se sitúa, al 95 %, entre el 39 % y el 78 % aproximadamente, una horquilla demasiado ancha para concluir nada; sobre 100 operaciones, entre el 50 % y el 69 %. Y cada desglose reduce la muestra: 200 operaciones repartidas entre cinco setups son 40 operaciones por setup de media. La segunda trampa es confundir correlación y causalidad en tus desgloses: que un setup haya rendido mejor en un mes concreto no significa que sea estructuralmente superior, puede reflejar simplemente las condiciones de mercado de ese periodo.
La tercera trampa, más sutil, es el sesgo de confirmación, que la revisión de Raymond Nickerson publicada en 1998 en la Review of General Psychology define como el hecho de buscar o interpretar los indicios de una manera favorable a lo que ya se cree. Aplicado a tus cifras, equivale a quedarte con lo que confirma tu opinión sobre tu estrategia y a minimizar lo que la contradice. Un trader convencido de que su setup favorito es excelente corre el riesgo de pasar por encima de las estadísticas que muestran lo contrario. El remedio consiste en fijarte, antes de mirar tus cifras, las preguntas precisas a las que quieres responder, en lugar de buscar después una historia que te tranquilice.
Analizar la ejecución, no solo el resultado
Una dimensión del análisis de rendimiento que el P&L no muestra es la distancia entre tu plan y tu ejecución real. Dos operaciones pueden tener exactamente el mismo resultado en R y revelar sin embargo realidades opuestas: una se tomó exactamente según tu regla, la otra se tomó fuera de setup pero ganó por suerte. Si analizas únicamente los resultados, esas dos operaciones se parecen; si analizas la ejecución, cuentan historias completamente distintas. Una de esas distancias de ejecución está documentada: sobre 10 000 cuentas de un bróker estadounidense, de 1987 a 1993, el estudio de Terrance Odean sobre el efecto de disposición muestra a inversores en acciones que realizan sus ganancias con más facilidad que sus pérdidas.
Por eso un análisis completo cruza siempre el rendimiento financiero con la fidelidad al plan: qué proporción de tus operaciones respeta realmente tus criterios de entrada, la colocación de stop prevista, tu regla de salida. Un trader puede tener un P&L positivo en un mes con una fidelidad al plan muy baja, lo que hace pensar que su acierto se debe más a la suerte que a su sistema. Y un buen resultado no se repite solo: en el estudio de Barber, Lee, Liu y Odean sobre los day traders de acciones de Taiwán, de 1992 a 2006, alrededor del 13 % de los cerca de 360 000 day traders de un año tipo terminan con beneficios después de comisiones, pero menos del 1 % siguen batiendo al mercado de forma previsible al año siguiente. Esas cifras valen para ese mercado y ese periodo, no para el forex ni los futuros. Detectar pronto esa distancia, antes de que se traduzca en pérdidas, es una de las aportaciones más valiosas de un análisis riguroso.
Documentar el contexto cualitativo, no solo las cifras
Los indicadores numéricos cuentan una parte de la historia, pero no toda. Dos operaciones idénticas sobre el papel (mismo setup, mismo resultado en R) pueden haberse vivido de forma muy distinta: una tomada con serenidad según el plan, la otra tomada con tensión tras una noche corta o una discusión personal. Esos elementos cualitativos no aparecen en ningún indicador numérico clásico, y sin embargo pueden explicar por qué un trader ejecuta bien un día y mal al siguiente, con una estrategia estrictamente idéntica.
Anotar ese contexto cualitativo junto a cada operación, aunque sea brevemente, enriquece tu análisis cuando lo relees más tarde. Puedes entonces cruzar tus momentos de bajo rendimiento no solo con variables objetivas (hora, instrumento, setup) sino también con tu estado vital general en el momento de la operación. Esa capa adicional de análisis, más cualitativa que cuantitativa, completa con utilidad los indicadores numéricos sin sustituirlos nunca, y puede hacer aparecer patrones invisibles en las estadísticas por sí solas.
Cómo analiza Tradoshi tu rendimiento
Tradoshi calcula automáticamente todos tus indicadores y todos tus desgloses sobre tus operaciones reales, sin ninguna hoja de cálculo. Obtienes un análisis completo y actualizado en cada sincronización, listo para desembocar en la acción.
- Indicadores clave (win rate, profit factor, esperanza, drawdown, R media) calculados automáticamente.
- Desgloses por hora, día, instrumento y setup para entender de dónde vienen tus resultados.
- Oshi Score que resume tu rendimiento en varios ejes en una nota global.
- Seguimiento en el tiempo para ver si tu ventaja se refuerza y si tus correcciones funcionan.
Preguntas frecuentes
¿Cómo analizar tu rendimiento de trading?
Yendo más allá del P&L para entender de dónde vienen tus resultados. Mira unos pocos indicadores clave (win rate, profit factor, esperanza, drawdown, R media) leídos juntos, y desglosa después tu rendimiento por momento, instrumento, setup y emoción para revelar el porqué. Concluye siempre con una o dos acciones concretas.
¿Por qué no basta el P&L?
Porque el P&L es un resultado global que oculta todo lo que cuenta: no te dice si ganas gracias a tu ventaja o por suerte, si tu rendimiento es regular o lo sostienen unas pocas jugadas, ni dónde están tus fugas. Analizar es abrir el capó y descomponer ese resultado en sus causas, para entender no solo cuánto sino por qué.
¿Qué indicadores mirar para analizar tu trading?
Basta con un puñado: el win rate (frecuencia de acierto), el profit factor (rentabilidad), la esperanza (ganancia media por operación), el drawdown máximo (peor caída) y la R media (rendimiento en unidades de riesgo). Se leen juntos, nunca por separado: es su combinación la que da el verdadero retrato de tu trading.
¿Por qué mirar la regularidad y no solo la media?
Porque dos traders con el mismo P&L pueden tener perfiles opuestos: uno gana con regularidad pequeñas cantidades, el otro depende de unas pocas ganancias grandes en medio de muchas pérdidas. Analizar la distribución de tus resultados te dice de dónde viene realmente tu rendimiento, y en cuántas operaciones se apoya de verdad.
¿Con qué frecuencia analizar tu rendimiento?
Con regularidad, idealmente dentro de una rutina como una revisión semanal. Un análisis puntual da una foto, pero es el seguimiento en el tiempo el que revela las tendencias: ¿se refuerza tu ventaja?, ¿funcionan tus correcciones?, ¿aparece un problema? La regularidad distingue al trader que pilota su progreso del que padece sus resultados.
¿Por qué un win rate alto no garantiza la rentabilidad?
Porque la rentabilidad depende de la esperanza, que cruza el win rate con la relación entre ganancia media y pérdida media. Un trader con un 70 % de operaciones ganadoras pero con ganancias medias pequeñas y pérdidas medias mayores puede tener una esperanza negativa, mientras que uno que pierde el 60 % de las veces pero con una relación ganancia/pérdida favorable puede ser ampliamente rentable.
¿Cómo evitar el sesgo de confirmación al analizar tus operaciones?
Fijando, antes de mirar tus cifras, las preguntas precisas a las que quieres responder, en lugar de buscar a posteriori una historia que confirme lo que ya piensas de tu estrategia. Si no, un trader convencido de que su setup preferido es excelente tenderá a pasar por encima de las estadísticas que muestran lo contrario.