 Por Benjamin Roure L'Hermitte
Un diario de trading de cripto es el registro de tus operaciones con criptomonedas, llevado con los campos que este mercado impone además de los habituales: la plataforma, el tipo de posición, el apalancamiento, las comisiones y el funding. Porque la cripto no cierra nunca. Ni campana de apertura, ni campana de cierre, ni fin de semana para respirar. Esa continuidad lo cambia todo en la forma de llevar tu diario, porque nociones que parecen universales en trading, como «la sesión del día» o «el coste de la posición», adquieren un sentido completamente distinto en un mercado que funciona 24 horas al día, 7 días a la semana. Un diario pensado para las acciones o el forex pasa por alto lo esencial en cripto.
- El 24/7 disuelve la noción de «jornada»: necesitas tu propia definición de sesión para comparar operaciones entre sí.
- El funding rate en los perpetuos es un coste o una ganancia oculta que no figura en el precio de entrada y de salida.
- El riesgo de exchange (retiradas bloqueadas, plataforma en apuros) es un factor por derecho propio, no un detalle técnico.
- La volatilidad extrema deforma el P&L bruto: el R múltiplo revela tu ventaja, el importe en euros la esconde.
El reflejo, al llegar a la cripto, es retomar el formato de diario de las acciones o del forex: fecha, instrumento, entrada, salida, resultado. Ese formato funciona, pero se le escapan varias mecánicas propias de la cripto que, si no se siguen, falsean la lectura de tu rendimiento. El funding, el exchange, el apalancamiento y la propia noción de «día» de trading merecen un tratamiento específico. Si esas mecánicas todavía no te resultan familiares, las bases del trading de cripto las presentan una por una.
Esta guía detalla lo que un diario de trading de cripto debe seguir además (o de forma distinta) de un diario clásico, por qué esos elementos cuentan en concreto para tu ventaja, y cómo Tradoshi captura automáticamente buena parte de esas particularidades mediante la sincronización con el exchange.
El 24/7 disuelve la noción de «jornada»
En las acciones, una jornada de trading tiene límites claros: la sesión principal de Wall Street va de 9:30 a 16:00, hora de Nueva York (horarios de negociación del NYSE). La cripto no tiene nada de eso: estos mercados siguen abiertos 24 horas al día, siete días a la semana, como recuerdan Hansen, Kim y Kimbrough. Una operación puede abrirse un lunes a las 23h y cerrarse un martes a las 4 de la mañana, sin que ninguna noción natural de «jornada» venga a segmentar esa actividad. Te encuentras entonces con un diario donde el propio concepto de «rendimiento del día» deja de tener un sentido claro.
La solución no es renunciar a segmentar, sino definir tú mismo tus propias ventanas, por ejemplo un ciclo de 24h ajustado a tu huso horario o a tus propias horas de trading activo, en lugar de intentar calcar de forma artificial un ritmo bursátil sobre un mercado que no lo tiene. Esa definición debe mantenerse fija en el tiempo para que tus estadísticas sigan siendo comparables de una semana a otra, si no compararás ventanas distintas sin darte cuenta.
El funding rate, un coste o una ganancia que no se ve en el precio
Si operas perpetuos (futuros de cripto sin vencimiento), el funding rate es un pago entre traders que mantiene el precio del contrato alineado con el precio spot del subyacente: cuando la tasa es positiva, las posiciones largas pagan a las cortas, y al revés cuando es negativa (especificaciones de los contratos perpetuos de Kraken). El ritmo depende de la plataforma: Kraken lo liquida cada hora, y Hansen, Kim y Kimbrough señalaban en 2021 vencimientos a las 0 h, 8 h y 16 h UTC en Binance. En concreto, mantener una posición larga o corta durante varias horas o varios días te hace pagar o cobrar funding, con independencia del propio movimiento de precio.
Ese importe se liquida en cada vencimiento y se acumula en las posiciones mantenidas mucho tiempo: en una estrategia que conserva sus posiciones varios días, puede pesar en el resultado neto de una operación. Un diario que no separa el P&L de precio del funding acumulado te da una imagen falseada: una operación que parece ganadora por precio puede ser neutra o perdedora una vez restado el funding pagado y, a la inversa, una posición que parece mediocre por precio puede haberse rentabilizado gracias a un funding favorable.
El riesgo de exchange, un factor de riesgo por derecho propio
En la Unión Europea, las normas de los servicios de inversión tradicionales obligan a las empresas de inversión a adherirse a un sistema de indemnización de los inversores, que actúa por ejemplo si una de ellas quiebra sin poder devolver los valores de sus clientes. El reglamento MiCA, que regula los criptoactivos, no prevé nada comparable: si tu plataforma no puede devolverte tus criptoactivos, no hay red de seguridad, advierte la ESMA en su advertencia sobre los criptoactivos, publicada a finales de 2024. El caso ya se ha dado: en noviembre de 2022, la plataforma FTX se derrumbó tras una oleada de retiradas desencadenada por las dudas sobre su liquidez y su solvencia, y después se declaró en quiebra, según recoge el Banco de Pagos Internacionales. Ese riesgo no se lee en ningún gráfico de precios, pero forma parte de tu gestión del riesgo global.
| Factor | Por qué seguirlo |
|---|---|
| Reparto entre exchanges | No concentrar todo tu capital en una sola plataforma |
| Fondos en spot frente a en posición | El capital inactivo sigue expuesto al riesgo de la plataforma |
| Historial de fiabilidad del exchange | Antigüedad, incidentes conocidos, reputación |
| Frecuencia de las retiradas hacia un monedero propio | Reducir la exposición prolongada en el exchange |
Seguir dónde está tu capital, y no solo cuánto tienes, forma parte de un diario de cripto serio. Un trader que solo anota sus operaciones sin mirar nunca su reparto entre plataformas corre el riesgo de descubrir, el día que importa, que tenía mucho más capital expuesto en un solo exchange de lo que creía.
Spot, futuros y apalancamiento: líneas distintas
La cripto permite operar el mismo par en spot (posees realmente el activo) o en futuros con apalancamiento (controlas una exposición mayor que tu depósito de margen). Estas dos formas de operar no tienen ni el mismo perfil de riesgo ni la misma mecánica: en futuros, la posición se liquida en cuanto el valor de la cuenta cae por debajo del margen de mantenimiento (preguntas frecuentes de Kraken sobre las liquidaciones), algo que no le ocurre a un activo comprado al contado sin préstamo. Mezclarlas en un mismo diario sin distinción vuelve el análisis ilegible.
Un diario de cripto útil separa con claridad el tipo de posición (spot o futuros), el apalancamiento empleado si lo hay, y el exchange usado. Esa granularidad te permite responder a preguntas concretas: ¿es mejor tu ventaja en spot que en futuros? ¿Cae tu tasa de acierto por encima de cierto nivel de apalancamiento? Sin esos campos distintos, esas preguntas quedan sin respuesta, ahogadas en un P&L global que mezcla mecánicas distintas.
La volatilidad extrema deforma el P&L bruto
Los precios de los criptoactivos sufren fluctuaciones repentinas y extremas, también durante la noche, escribe la ESMA, y el Banco Central Europeo señalaba en mayo de 2022 que su volatilidad histórica supera con mucho la de los mercados europeos de acciones y de bonos. Esa volatilidad hace que el P&L bruto en euros o en dólares sea especialmente engañoso para juzgar la calidad de tu toma de decisiones, porque un mismo importe ganado o perdido puede corresponder a niveles de riesgo asumido muy distintos de una operación a otra.
El R múltiplo, noción que el Van Tharp Institute define relacionando cada ganancia y cada pérdida con el riesgo inicial aceptado, corrige ese sesgo. Una operación que da 200 euros habiendo arriesgado 50 euros (un R múltiplo de +4) remunera mejor el riesgo asumido que una operación que da 500 euros habiendo arriesgado 400 euros (un R múltiplo de +1,25), aunque la segunda parezca más impresionante en valor absoluto. En cripto, donde los importes pueden variar de forma violenta de una operación a otra por el apalancamiento y la volatilidad, esa normalización mediante el R múltiplo no es un refinamiento opcional: es lo que permite ver si tu ventaja existe realmente.
Los costes, más pesados de lo que parece
Las comisiones de las operaciones en cripto dependen de tu papel en el intercambio: eres maker cuando tu orden espera primero en el libro antes de ejecutarse, taker cuando cruza el libro y se ejecuta al instante (tarifas de los derivados de Kraken). Dependen también de la plataforma y de tu actividad: en el contado de Kraken, consultado en octubre de 2026, van del -0,02 % (maker) al 0,80 % (taker) del valor de la orden, según tu volumen de 30 días y el par negociado (ayuda de Kraken sobre las comisiones de trading). En una estrategia que multiplica las idas y vueltas, esas comisiones se acumulan y pueden convertir una ventaja positiva sobre el papel en un resultado neutro o negativo una vez integrados los costes reales.
Un diario que captura los costes reales pagados en cada operación, en lugar de ignorarlos o estimarlos de forma aproximada, permite comprobar si tu frecuencia de trading sigue siendo compatible con tu ventaja. Es un punto especialmente crítico para las estrategias de alta frecuencia o de scalping en cripto, donde los costes pueden representar una parte significativa del resultado bruto.
La liquidez, muy desigual entre las grandes capitalizaciones y los altcoins
El mercado de cripto incluye unos pocos activos muy líquidos, con un libro de órdenes profundo y un spread ajustado, y una multitud de altcoins mucho más estrechas, donde una posición incluso modesta puede mover el precio o sufrir un deslizamiento importante entre el precio buscado y el realmente obtenido. En Binance, de mayo a diciembre de 2023, la ESMA mide diferenciales de compra y venta extremadamente bajos en el bitcoin y el ether, y en todos los demás activos comparados volúmenes claramente menores y diferenciales más amplios, es decir, costes de transacción implícitos claramente más altos. Esa diferencia de liquidez nunca aparece en un gráfico de precios por sí solo, pero cambia de forma concreta el coste real de cada operación.
A un diario de cripto le conviene anotar la categoría de liquidez del activo operado, para comprobar si una parte del peor rendimiento en las altcoins viene de un coste de ejecución mal anticipado y no de un error de análisis. Las autoridades europeas de supervisión nombran ese riesgo: los mercados de criptoactivos pueden sufrir restricciones de liquidez que limiten tu capacidad de vender al precio o en el momento que quieres (advertencia conjunta de las autoridades europeas de supervisión, versión de 2025).
Cómo te ayuda Tradoshi en tu diario de cripto
Tradoshi se conecta directamente a 9 exchanges de cripto importantes (Kraken, Bitget, Binance, Coinbase, Bybit, OKX, KuCoin, MEXC, Gate.io) y aplica automáticamente la lógica de cálculo correcta según el tipo de posición: método FIFO para el spot, netting para los futuros. Cada operación sincronizada llega ya calculada correctamente, sin que tengas que reconstruir manualmente el P&L de una sucesión de órdenes parciales.
- Sincronización automática de 9 exchanges de cripto, spot y futuros, en solo lectura.
- Lógica FIFO para el spot y netting para los futuros aplicada automáticamente, sin cálculo manual.
- R múltiplo y esperanza calculados para leer tu ventaja con independencia de la volatilidad del mercado.
- Importación CSV universal para los exchanges no conectados de forma nativa.
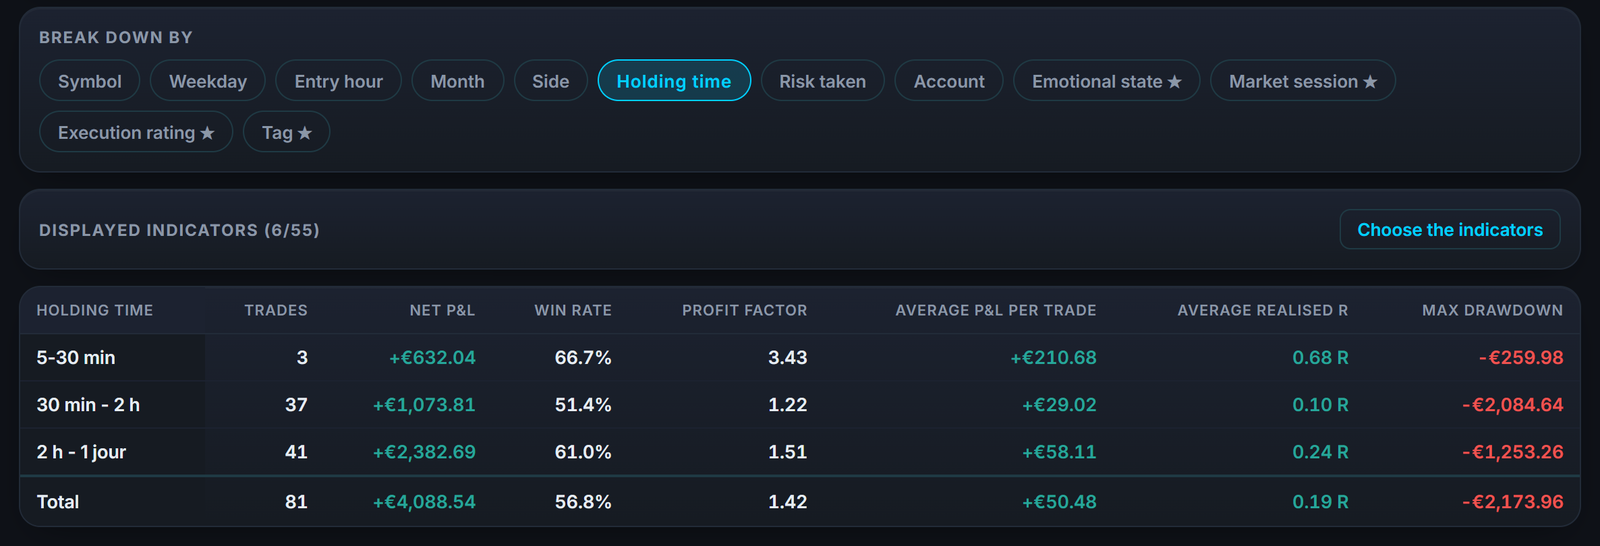
Un último punto, y conviene distinguirlo con claridad: un diario de trading sigue lo que has hecho, nunca lo que tienes. Las criptos que duermen en cold storage o en un exchange sin que las operes no son cosa del diario, son cosa de un seguimiento de cartera, que responde a otra pregunta: cuánto vale tu bolsa, cuánto te ha costado y qué sostiene el resultado. Es el papel del seguimiento de cartera cripto de Tradoshi, gratis en todos los planes y que no exige ningún extracto importado. El cálculo del precio de coste tiene sus propias trampas, detalladas en nuestro artículo sobre el precio medio de compra en cripto.
Preguntas frecuentes
¿Por qué debe ser distinto un diario de cripto de un diario de acciones o forex?
Porque la cripto funciona 24/7 (sin noción natural de jornada), incluye mecánicas específicas como el funding rate en los perpetuos, conlleva un riesgo de exchange real, y presenta una volatilidad extrema que deforma el P&L bruto. Un diario clásico se pierde esos elementos.
¿Qué es el funding rate y por qué seguirlo?
Es un mecanismo que, en los perpetuos, hace pagar o remunera periódicamente a las posiciones según su distancia con el precio spot. Mantener una posición mucho tiempo te hace pagar o cobrar funding con independencia del movimiento de precio. Sin seguirlo por separado, una operación puede parecer ganadora o perdedora por error una vez restado o sumado ese importe.
¿Cómo segmentar mis jornadas de trading en cripto?
Define tú mismo una ventana fija (por ejemplo 24h ajustadas a tu huso horario) en lugar de calcar un ritmo bursátil sobre un mercado que no lo tiene. Lo importante es que esa definición se mantenga constante en el tiempo para que tus estadísticas sigan siendo comparables.
¿Por qué cuenta más el R múltiplo que el P&L en euros en cripto?
Porque la volatilidad extrema de la cripto hace que un mismo importe ganado o perdido pueda corresponder a niveles de riesgo muy distintos de una operación a otra, sobre todo con apalancamiento. El R múltiplo relaciona el resultado con el riesgo inicial asumido, lo que revela tu ventaja real allí donde el importe absoluto puede engañar.
¿Hay que separar el spot y los futuros en el diario?
Sí. No tienen ni el mismo perfil de riesgo ni la misma mecánica (liquidación en futuros). Mezclarlos hace imposible responder a preguntas simples como saber si tu ventaja es mejor en spot o en futuros, o si tu tasa de acierto cae a partir de cierto nivel de apalancamiento.
¿Cómo gestiona Tradoshi el spot y los futuros de cripto?
Tradoshi se conecta a 9 exchanges de cripto importantes en solo lectura y aplica automáticamente la lógica FIFO para el spot y el netting para los futuros, sin que tengas que recalcular manualmente el resultado de una sucesión de órdenes parciales.
¿Por qué seguir la liquidez de los activos de cripto operados?
Porque varía enormemente entre las grandes capitalizaciones, muy líquidas, y los altcoins más finos, donde una posición modesta puede sufrir un deslizamiento de ejecución importante. Anotar la categoría de liquidez ayuda a distinguir un bajo rendimiento debido a la ejecución de uno debido al análisis.
¿Importa seguir qué stablecoin se usa para operar?
Sí, hasta cierto punto. Mantener capital en stablecoin entre dos operaciones no es del todo neutro: sigue expuesto al riesgo del exchange que lo custodia, y a un riesgo propio de la stablecoin misma. Tras el desplome de TerraUSD y la pérdida de paridad de Tether, el Banco Central Europeo escribía en mayo de 2022 que las stablecoins no son tan estables como sugiere su nombre. Seguir dónde y en qué forma está tu capital inactivo completa tu visión del riesgo global, más allá del mero resultado de tus operaciones.
¿Hay que seguir los costes de retirada hacia un monedero personal?
Es útil, aunque rara vez son importes que cambien una estrategia. Un trader que retira con regularidad hacia un monedero personal para reducir su exposición a un exchange paga esa elección en costes recurrentes. Seguir ese coste en el tiempo permite comprobar que sigue siendo proporcionado a la reducción de riesgo que aporta, en lugar de ignorarlo por costumbre.
¿Es importante operar de forma distinta según un ciclo alcista o bajista?
Puede serlo. La cripto ya ha atravesado largas fases alcistas y bajistas, y una estrategia que rinde en una no lo hace necesariamente en la otra. Etiquetar el contexto general de ciclo de mercado, aunque sea de forma aproximada, permite comprobar si tu ventaja es de verdad robusta o está ligada sobre todo a un solo tipo de entorno.