 Por Benjamin Roure L'Hermitte
Existen dos grandes formas de hacer backtest de una estrategia: a mano, rejugando el gráfico vela a vela, o de forma automática, dejando que un programa aplique tus reglas sobre años de datos, mucho más rápido que a mano. Cada una tiene sus fortalezas y sus debilidades, y la buena elección depende de tu estrategia y de tu objetivo. Esta guía compara el backtesting manual y el automatizado para ayudarte a elegir.
- El backtest manual forma la intuición pero es lento y limitado en volumen.
- El backtest automatizado es rápido y masivo pero exige reglas codificables y datos limpios.
- El manual conviene a las estrategias discrecionales, el automatizado a las estrategias mecánicas.
- Muchos combinan ambos: manual para aprender, automatizado para validar a gran escala.
Cuando se habla de backtesting, se imaginan a menudo programas sofisticados que prueban estrategias sobre décadas de datos. Pero es solo uno de los dos enfoques. El otro, manual, solo exige un gráfico y paciencia, y sigue siendo uno de los más formativos para un trader. Ambos responden a necesidades distintas, y confundirlos, o elegir el equivocado para tu situación, es un error que cuesta tiempo y a veces dinero.
Comprender las fortalezas y los límites de cada enfoque te evita perder tiempo con el equivocado. Un trader discrecional no tiene las mismas necesidades que un trader sistemático, y querer automatizar una estrategia que se apoya en el juicio es tan vano como probar a mano una estrategia que exige miles de operaciones. Esta guía te ayuda a elegir el enfoque adaptado a tu caso, y a evitar las trampas específicas de cada uno, que pueden convertir un backtest prometedor en una falsa promesa.
El backtesting manual
El backtesting manual consiste en hacer desfilar un gráfico histórico vela tras vela y aplicar tus reglas vela a vela, anotando cada operación que habrías tomado. Las plataformas tienen una herramienta para eso: la ayuda de TradingView sobre el Bar Replay lo presenta como una forma de simular los movimientos de precio pasados para probar una estrategia, desde un punto de partida elegido en el gráfico, en reproducción continua o vela a vela, y la ayuda de NinjaTrader sobre su conexión Playback compara sus mandos con los de un reproductor de DVD. Es lento y tedioso, pero tiene una virtud que nada más reemplaza: te hace vivir tu estrategia desde dentro. Al rejugar cientos de situaciones, desarrollas un reconocimiento intuitivo de tus setups y una comprensión fina de su comportamiento.
Este enfoque es ideal para aprender y para las estrategias discrecionales, las que se apoyan en parte en el juicio del trader y no se reducen a reglas puramente mecánicas. Es además accesible para todos, sin código ni programas caros, lo que la convierte en el punto de entrada natural para quien empieza y quiere entender el trading desde dentro antes de invertir en herramientas más sofisticadas. Su defecto es evidente: es lenta, lo que limita el número de operaciones que se pueden probar razonablemente, y está sujeta al sesgo retrospectivo si falta rigor. Lo que te da una tarde de backtest manual es valioso para comprender una estrategia, pero es una muestra demasiado corta para validarla estadísticamente.
El backtesting automatizado
El backtesting automatizado confía la aplicación de tus reglas a un programa, que las ejecuta sobre años de datos sin que tengas que seguir cada vela. Su ventaja es espectacular: permite probar miles de operaciones sobre múltiples instrumentos y periodos, lo que da estadísticas mucho más sólidas que un backtest manual forzosamente limitado. Para una estrategia mecánica, es incomparablemente más rápido y más completo. Donde el manual exige horas para probar un puñado de meses, el automatizado recorre años de datos sin ti. La velocidad depende del detalle que pidas: en la documentación del probador de estrategias de MetaTrader 5, el modo que simula cada tick se describe como el más preciso y el más lento.
Pero la automatización tiene un precio. Exige primero que tu estrategia sea enteramente codificable en reglas objetivas, sin zona de juicio, lo que excluye los enfoques discrecionales. Exige además datos de calidad y competencias técnicas para programar y verificar la prueba, o en su defecto un presupuesto para recurrir a quien las tenga. Y esconde una trampa mayor: la facilidad de optimizar decenas de parámetros hasta lograr un backtest magnífico pero sobreajustado. Según el artículo de Bailey, Borwein, López de Prado y Zhu publicado en 2014 en las Notices of the American Mathematical Society, cuando la idea de partida no tiene ninguna ventaja, es muy probable encontrar de todos modos un ajuste brillante sobre el histórico, y su rendimiento fuera de muestra será casi con seguridad inferior al del backtest: en torno a cero, a veces claramente negativo. Contar las variantes probadas y reservar datos aparte son las dos respuestas descritas en hacer backtest de una estrategia sin engañarte.
La tabla comparativa
Resumamos las diferencias esenciales entre ambos enfoques, para clarificar la elección según tu perfil y tu estrategia.
| Criterio | Manual | Automatizado |
|---|---|---|
| Velocidad | Lento | Muy rápido |
| Volumen de operaciones | Limitado | Masivo |
| Formación de la intuición | Excelente | Baja |
| Estrategias discrecionales | Adaptado | Imposible |
| Competencias necesarias | Ninguno | Código, datos |
| Riesgo de sobreajuste | Baja | Alto |
Esta tabla muestra que ningún enfoque es superior en abstracto: responden a necesidades distintas. El manual gana en formación y accesibilidad, el automatizado en velocidad y volumen. La buena elección no depende de cuál es el mejor, sino de cuál corresponde a tu estrategia y a tu objetivo del momento. Ten esta tabla a la vista la próxima vez que dudes entre los dos: resuelve la mayoría de los casos en unos segundos.
Cuál elegir según tu estrategia
El criterio decisivo es la naturaleza de tu estrategia. Si es discrecional, apoyada en parte en tu juicio, tu lectura del contexto, tu percepción del mercado, entonces el backtest manual es el único posible, porque esos elementos no se codifican. Querer automatizar una estrategia con juicio equivale a traicionar su esencia, y dará una prueba que no prueba de verdad lo que haces.
Si tu estrategia es puramente mecánica, definida por reglas objetivas sin zona de juicio, entonces la automatización se vuelve posible y a menudo deseable, porque te da la solidez estadística del gran número. Muchos traders sistemáticos empiezan por lo demás con un backtest manual para comprender su estrategia, y pasan después al automatizado para validarla a gran escala una vez fijadas bien las reglas. Entre ambos existen también estrategias híbridas, semidiscrecionales, donde solo una parte de las reglas es codificable: en ese caso, un backtest manual sobre la parte discrecional complementa con utilidad un backtest automatizado sobre la parte mecánica.
Combinar ambos enfoques
Para muchos traders, en particular los que pasan de un estilo puramente discrecional hacia algo más sistemático, la mejor solución no es elegir sino combinar. El backtest manual sirve primero para aprender: rejugar cientos de velas para comprender su estrategia, afinar sus reglas y desarrollar una intuición de sus setups. Es una fase de aprendizaje irreemplazable, que la automatización no puede ofrecer.
Una vez clarificadas y estabilizadas las reglas por el trabajo manual, la automatización toma el relevo para la validación a gran escala, sobre muchas operaciones y periodos. Esa secuencia, manual para comprender y después automatizado para validar, extrae lo mejor de cada enfoque. Evita el doble escollo del trader que automatiza demasiado pronto una estrategia mal comprendida, y del que se queda atascado en manual sin validar nunca su ventaja sobre una muestra suficiente. En la práctica, unas semanas de backtest manual pueden bastar para saber si una idea merece ser programada, antes de invertir el tiempo necesario en su automatización.
Las trampas del backtest manual
El backtest manual tiene una trampa específica que hay que conocer: el sesgo retrospectivo. Cuando haces desfilar un gráfico histórico, ya sabes lo que viene después, incluso sin quererlo conscientemente, y ese conocimiento tiñe tu lectura del contexto en el momento T. Ves un setup y te dices «era evidente», cuando en tiempo real, sin conocer lo que venía, ese setup era probablemente mucho más ambiguo. El sesgo se mide desde hace mucho: en el estudio de Baruch Fischhoff publicado en 1975, personas a las que se había indicado el desenlace de un acontecimiento lo juzgaban más probable de lo que era, y en lo esencial no eran conscientes de lo que esa información había cambiado. El estudio trata de relatos de acontecimientos, no de gráficos, pero el mecanismo es el de un backtest manual mal llevado, cuyos resultados puede inflar.
La otra trampa clásica es la anotación insuficiente. Muchos traders hacen desfilar decenas de velas mentalmente sin anotar cada operación con el mismo rigor que en real: entrada exacta, stop, objetivo, razón de la toma. Sin esa disciplina de anotación, es imposible saber a posteriori si el backtest refleja de verdad tu estrategia o una versión idealizada de ella. La respuesta es sencilla: trata cada operación de backtest con el mismo rigor que una operación real, hasta la captura de pantalla.
Las trampas del backtest automatizado
El backtest automatizado tiene sus propias trampas, más técnicas pero igual de destructivas. La más sibilina es el sesgo de anticipación, o look-ahead bias: tu código usa, sin que te des cuenta, una información que no habría estado disponible en el momento de la operación, por ejemplo el precio de cierre de una vela aún no terminada. Ese sesgo da resultados imposibles de reproducir en real, y es especialmente difícil de detectar sin releer tu código línea a línea. La documentación de Pine Script sobre el repainting cita los scripts que filtran una información futura hacia el pasado entre los que producen resultados muy engañosos, y recuerda que en una vela en curso el máximo, el mínimo y el cierre cambian hasta que se cierra.
La otra trampa es la calidad de los datos. Un flujo de precios con huecos, con errores o con una granularidad insuficiente falsea en silencio todos los resultados posteriores, sin que nada parezca anormal. La granularidad se ve en la manera en que el probador rellena lo que no tiene: según la documentación de Pine Script sobre las estrategias, cuando solo dispone de las velas del gráfico supone el orden en que el precio recorrió cada una, por ejemplo apertura, máximo, mínimo y cierre cuando la apertura está más cerca del máximo que del mínimo. Hay que integrar además costes realistas (spread, comisión, slippage), sin lo cual el backtest sobrestima de forma sistemática el rendimiento real. Un backtest automatizado solo es fiable si los datos que lo alimentan también lo son. Verifica siempre tu fuente de datos sobre una muestra conocida antes de lanzar un backtest completo, comparando unas velas con otro proveedor: una diferencia de unos pocos puntos en un precio basta para convertir un resultado marginal en un resultado perdedor.
¿Cuántas operaciones hacen falta para fiarte?
La cuestión del volumen vuelve a menudo, y la respuesta depende del método. En backtest manual, imagina un trader que hace desfilar tres meses de gráfico horario en un instrumento: obtiene quizá 40 a 60 operaciones, lo que empieza a dar una tendencia pero sigue siendo una muestra frágil para estadísticas sólidas. En backtest automatizado, la misma estrategia probada sobre cinco años de datos puede generar varios centenares, incluso miles de operaciones en una sola pasada, lo que da una solidez estadística que el manual no puede alcanzar. La diferencia se puede cifrar: con el cálculo de intervalo de confianza que presenta el manual de estadística del NIST, el instituto estadounidense de normas, un win rate del 50 % medido sobre 50 operaciones se sitúa, al 95 %, entre el 37 % y el 63 % aproximadamente, y entre el 46,5 % y el 53,5 % sobre 800 operaciones.
No es por ello una razón para despreciar el manual: una muestra de 50 operaciones cuidadosamente documentadas, con un contexto comprendido en profundidad, vale a menudo más que una muestra de 5000 operaciones generadas por una estrategia mal comprendida y nunca vivida. La cuestión no es solo cuántas operaciones, sino también qué comprendes de cada una. El número tranquiliza estadísticamente, la comprensión protege en condiciones reales cuando los datos divergen del pasado.
Documentar tu backtest, sea cual sea el método
Ya hagas el backtest a mano o con un programa, la documentación marca toda la diferencia entre un ejercicio útil y una pérdida de tiempo. Para el manual, eso significa anotar sistemáticamente cada operación simulada con una captura de pantalla, como si fuera un diario de verdad. Para el automatizado, significa conservar el código, los parámetros exactos y el periodo probado, para poder reproducir y verificar los resultados más adelante.
Esa documentación tiene una segunda vida una vez que pasas a real: se convierte en tu punto de comparación. Sabes qué esperar (win rate, drawdown típico, racha de pérdidas) y puedes comprobar, operación tras operación, que tu sistema real se comporta como estaba previsto. Sin esa huella, cada backtest sigue siendo un ejercicio aislado sin continuidad; con ella, se convierte en el primer capítulo de un seguimiento continuo.
Un ejemplo concreto de backtest manual y después automatizado
Tomemos un ejemplo concreto para ilustrar el proceso. Imagina un trader que quiere validar un setup de giro sobre retroceso hacia una media móvil al final de una tendencia alcista. En backtest manual, hace desfilar seis meses de gráfico de 15 minutos en un índice, anota cada aparición del setup y su resultado teórico respetando un ratio riesgo/beneficio de 1 a 2, y obtiene por ejemplo 45 operaciones con un win rate del 55 %. Es un punto de partida alentador, pero la muestra sigue siendo demasiado pequeña para sacar una conclusión definitiva.
Para ir más lejos, ese mismo trader programa después las reglas precisas de ese setup (posición respecto a la media, distancia del retroceso, filtro de tendencia) y lanza un backtest automatizado sobre cinco años de datos y varios índices comparables. Si obtiene, digamos, 800 operaciones con un win rate cercano al 52 % y un profit factor superior a 1,3 en la mayoría de los instrumentos probados, la solidez estadística confirma lo que el manual solo había sugerido. Si por el contrario los resultados automatizados se hunden fuera del periodo inicial, es una señal clara de que el setup no se generaliza, pese a su buen aspecto en la muestra manual.
Cómo completa Tradoshi tus backtests
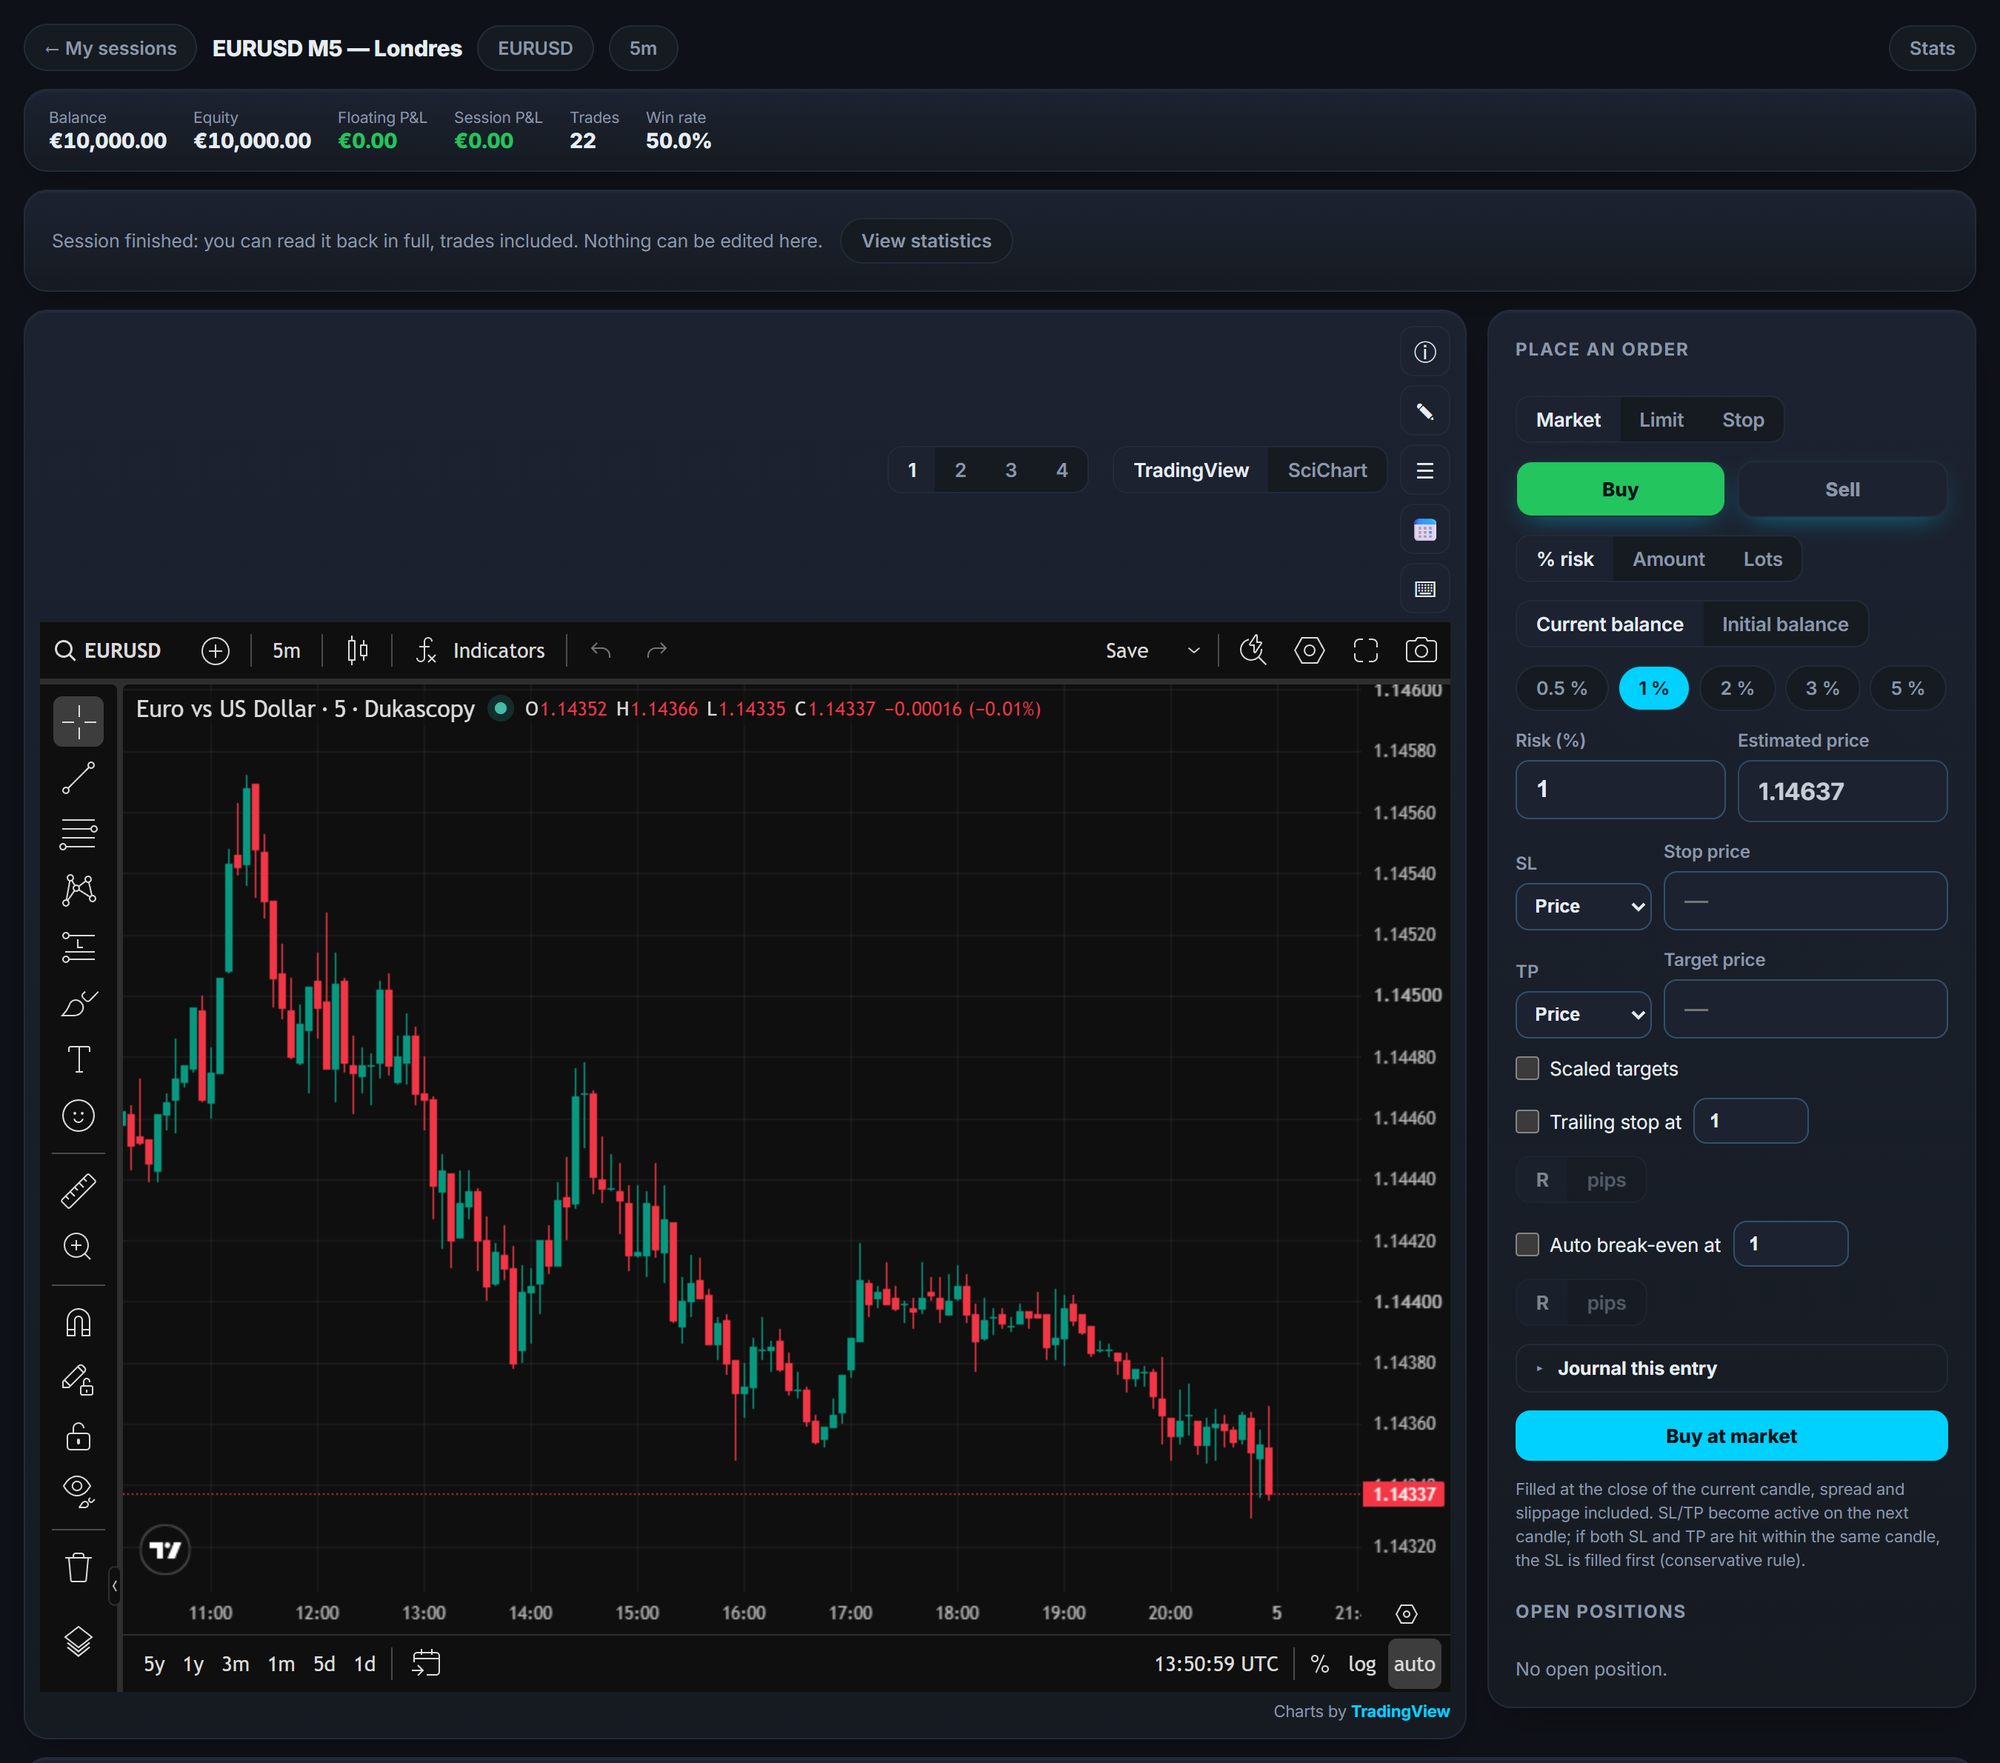
Para el backtest manual, Tradoshi tiene su propio módulo, en beta: reproduces el mercado vela a vela sin ver lo que viene después, colocas tus órdenes como en real con spread, slippage y comisiones, y cada sesión queda vinculada a una estrategia. Está incluido desde el plan Pro.
Sea cual sea tu estilo de backtest, Tradoshi toma el relevo sobre tus operaciones reales: sigue tus estadísticas en condiciones reales para comprobar que tu estrategia, probada manual o automáticamente, cumple sus promesas.
- Estadísticas reales que comparar con las referencias de tu backtest, manual o automatizado.
- Importación CSV para integrar en tu seguimiento los resultados de un backtest o de una cuenta demo.
- Desgloses por instrumento y periodo para ver dónde se sostiene tu estrategia en real.
- Seguimiento en el tiempo para detectar el sobreajuste, cuando una ventaja de backtest no se sostiene en real.
- Histórico consultable en todo momento para comparar una idea nueva con los backtests anteriores.
Las herramientas de backtesting gratuitas, y dónde se acaba lo gratuito
La primera pregunta de todo principiante es la del precio, y la buena noticia es que existe de verdad software de backtesting gratuito. El Strategy Tester está integrado en MetaTrader 5, que el sitio de MetaTrader 5 ofrece en descarga gratuita, y MetaTrader 4 tiene el suyo, integrado en el terminal: basta para probar una estrategia mecánica sobre el histórico que proporciona tu bróker. Un backtest manual, por su parte, es gratuito por naturaleza: un gráfico y paciencia bastan. Entre ambos, las herramientas de repetición fijan sus límites según el plan: según la página de ayuda de TradingView sobre los datos del Bar Replay, todos los datos diarios se pueden reproducir, mientras que la profundidad en intradía depende de la suscripción, seis meses de velas de un minuto con el plan Essential y un año con el plan Plus.
Donde se acaba lo gratuito es en la calidad de los datos y en la profundidad del histórico. El modo de prueba cuenta tanto como el precio: en la documentación de MetaTrader 5 citada más arriba, un modo solo prueba sobre el precio de apertura de cada vela, el modo OHLC de 1 minuto solo emula cuatro precios por vela de un minuto, y solo el modo basado en ticks reales usa los que el bróker ha acumulado, sin simulación. Un test demasiado tosco para tu estrategia se paga con resultados demasiado bonitos. Antes de elegir, mira tres cosas: la profundidad del histórico, la finura de los datos, y la posibilidad de exportar tus resultados. Un backtester que no deja salir nada te encierra en sus propias cifras.
La mejor herramienta no es la más completa, es la que vas a usar de verdad. Un sitio de backtesting en línea basta para comprobar una intuición en diez minutos; un programa instalado se vuelve útil cuando pruebas decenas de variantes. Empieza por lo gratuito, mide lo que te falta, y paga solo por esa carencia concreta.
El probador es solo una de las funciones de la plataforma. Qué es, en qué se distingue de MT4 y qué depende del bróker se explica en la guía sobre MT5 (MetaTrader 5).
Hacer backtest según el mercado: futuros, forex, acciones y opciones
Cada mercado impone sus limitaciones al backtest. En futuros, todo depende del valor del tick y del rollover de los contratos: un test que ignora los vencimientos suma precios que no se siguen entre sí. En forex, el spread varía según la hora y el bróker, y un backtest con spread fijo corre el riesgo de sobrestimar el rendimiento. En acciones, son los splits, los dividendos y el sesgo de supervivencia los que falsean los tests largos, cuando las empresas desaparecidas han sido retiradas de la muestra. El efecto se ha medido en otra población, los fondos de inversión estadounidenses: en el estudio de Carhart, Carpenter, Lynch y Musto publicado en 2002 en la Review of Financial Studies, quedarse solo con los supervivientes infla el rendimiento medio un 0,07 % al año en muestras de un año, y un 1 % al año más allá de quince años.
Las opciones son un caso aparte, y el más exigente. Probar una estrategia de opciones exige el histórico de la volatilidad implícita y de la cadena completa, no solo la cotización del subyacente: según la página del Options Industry Council sobre el precio de las opciones, la prima depende de la cotización del subyacente, del precio de ejercicio, del tiempo que queda hasta el vencimiento y de la volatilidad implícita, y en menor medida de los dividendos y de los tipos. Por eso una herramienta dedicada a opciones tiene más cosas que modelar que las demás, y un test aproximado engaña ahí más que en otros sitios.
Recuerda la regla común: el mercado decide qué datos necesitas, y los datos deciden lo que vale tu test. Un mismo programa puede ser excelente en un mercado e inservible en otro.
Cómo hacer el backtest de una estrategia, paso a paso
El método cabe en cinco pasos, y es el mismo sea cual sea el enfoque. Escribe tus reglas de entrada, de salida y de gestión del riesgo hasta que otra persona pueda aplicarlas sin preguntarte nada. Elige un periodo y un instrumento, dejando una parte del histórico aparte para la verificación final. Recorre el periodo sin mirar nunca lo que viene después. Anota cada operación, ganadora y perdedora. Y calcula por fin tus estadísticas, empezando por tu profit factor y tu esperanza.
El paso más fácil de saltarse es el cuarto. Un backtest que solo anota las buenas operaciones no es un test, es un recuerdo arreglado. Un panel de backtest, aunque esté hecho en una hoja de cálculo, vale más que una impresión: hace visibles la racha de pérdidas máxima y el periodo plano, las dos cosas que hacen abandonar una estrategia por lo demás válida.
Un sistema de trading se juzga con el tiempo, no en un test. Cuando has pasado a real, la verdadera pregunta es si las cifras del backtest aparecen en tu diario: ese es el papel del forward test, que se prolonga en el seguimiento de tus operaciones reales. Ahí se cierra el círculo, y es el único juez que cuenta.
Preguntas frecuentes
¿Backtest manual o automatizado, cuál elegir?
Depende de tu estrategia. El manual (rejugar el gráfico vela a vela) forma la intuición, no exige nada de código, y conviene a las estrategias discrecionales apoyadas en el juicio, pero es lento y limitado en volumen. El automatizado es rápido y masivo, pero exige reglas codificables y datos limpios, y conviene a las estrategias puramente mecánicas.
¿Tiene ventajas el backtest manual?
Sí. Te hace vivir tu estrategia desde dentro: al rejugar cientos de situaciones, desarrollas un reconocimiento intuitivo de tus setups imposible de obtener de otro modo. Es accesible para todos, sin código ni programas, y es la única opción para una estrategia discrecional. Su defecto es la lentitud, que limita el número de operaciones probadas.
¿Se puede automatizar una estrategia discrecional?
No, no realmente. Una estrategia discrecional se apoya en parte en el juicio del trader, su lectura del contexto, su percepción, y esos elementos no se codifican en reglas objetivas. Querer automatizarla traiciona su esencia y da una prueba que no mide lo que haces realmente. Para esas estrategias, solo el backtest manual es posible.
¿Cuál es el principal riesgo del backtest automatizado?
El sobreajuste: la facilidad de optimizar decenas de parámetros hasta obtener un backtest magnífico que solo modela el azar del periodo probado. Una estrategia sobreajustada rinde casi con seguridad menos en real que en su backtest. La respuesta es la sencillez (pocas reglas) y la solidez (funcionar en varios periodos e instrumentos), y un backtest demasiado perfecto debe despertar desconfianza.
¿Hay que combinar backtest manual y automatizado?
A menudo es la mejor solución. El manual sirve primero para aprender y clarificar tus reglas rejugando situaciones; el automatizado toma después el relevo para validar a gran escala una vez estabilizadas las reglas. Esa secuencia evita automatizar demasiado pronto una estrategia mal comprendida, como también quedarse atascado en manual sin validar la ventaja sobre una muestra suficiente. Tiende además a producir un código más limpio, ya que sabes exactamente qué comportamiento buscas reproducir.
¿Falsea de verdad el sesgo retrospectivo el backtest manual?
Sí, y es una de sus trampas más sibilinas. Al hacer desfilar un gráfico histórico, ya sabes lo que viene después, lo que tiñe tu lectura del contexto en el momento T y hace los setups más evidentes en retrospectiva de lo que eran en real. La respuesta es anotar cada operación con el mismo rigor que una operación real, sin dejarse influir por el conocimiento de lo que vino luego.
¿Cuántas operaciones hacen falta para validar una estrategia?
No hay un umbral mágico, pero cuanto mayor es la muestra, más fiables son las estadísticas. En backtest manual, unas decenas de operaciones bien documentadas empiezan a dar una tendencia. En backtest automatizado, varios centenares de operaciones sobre distintos periodos e instrumentos dan una solidez estadística muy superior. El número por sí solo no basta: la comprensión de cada operación también cuenta.
¿Cómo hacer el backtest de una estrategia de trading cuando se empieza?
Escribe tus reglas negro sobre blanco, elige un instrumento y un periodo, y luego recorre el gráfico sin mirar lo que viene anotando cada operación. El backtesting de estrategia no exige ni código ni suscripción para empezar: un gráfico y una hoja de cálculo bastan para producir una primera muestra aprovechable.
¿Se puede hacer backtest gratis?
Sí. El backtest manual es gratuito por naturaleza, y el Strategy Tester de MetaTrader 4 y 5 está integrado en la plataforma. Varios sitios permiten además probar una estrategia en línea sin pagar. El límite de lo gratuito no es el acceso, es la finura de los datos.
¿Cómo hacer backtest en acciones?
El backtesting en acciones exige un histórico corregido de splits y dividendos, y una muestra que contenga también las empresas desaparecidas. Sin esa corrección, un test largo sobrestima el rendimiento porque solo conserva a las supervivientes.
¿Cómo hacer backtesting de una estrategia de opciones?
Hace falta el histórico de la volatilidad implícita y de la cadena completa, no solo la cotización del subyacente. Un backtest de opciones que ignora la volatilidad no prueba lo que operas. Es el mercado donde las herramientas dedicadas más se justifican.
¿Cómo hacer backtest en futuros?
Cuidado con el rollover de los contratos y con el valor del tick. Un test que encadena vencimientos sin empalmarlos suma precios que no se siguen entre sí, y produce resultados sin relación con lo que una cuenta real habría vivido.
¿Y en forex?
El punto crítico es el spread, que varía según la hora y el bróker. Un backtest de forex con spread fijo corre el riesgo de sobrestimar el rendimiento de una estrategia a corto plazo. Comprueba siempre lo que la herramienta aplica por defecto.
¿Qué es el backtesting en trading?
Es aplicar las reglas de una estrategia a datos pasados para estimar lo que habría producido. No es una predicción: es una medida de coherencia, que dice si tus reglas tenían sentido en el periodo probado.
¿Qué es el forward testing?
Es probar la misma estrategia sobre datos que nunca ha visto, avanzando en el tiempo. Es el verdadero juez, porque desbarata el sobreajuste: una estrategia optimizada sobre el pasado rinde ahí casi siempre menos que en su backtest.
¿Un sistema de trading se valida con un solo test?
No. Un sistema se juzga sobre varios periodos, varios instrumentos, y sobre todo con el tiempo en real. Un backtest es una hipótesis; tu diario es la verificación.
¿Qué herramientas elegir para probar una estrategia?
La buena herramienta es la que corresponde a tu mercado y la que vas a abrir de verdad. Empieza por lo que ya está instalado en tu bróker, mide lo que te falta, y paga solo por esa carencia concreta.
¿Basta el profit factor para validar un backtest?
No, pero es la primera cifra que hay que mirar. Un profit factor superior a 1 dice que la estrategia gana más de lo que pierde en la muestra; no dice nada de la racha de pérdidas que habrá que atravesar para llegar ahí.
¿Qué hacer cuando el backtest ha terminado?
Pasa a real en pequeño, y compara. Las cifras del test solo valen si aparecen en tu diario una vez en real. Es esa comparación, y solo ella, la que convierte una hipótesis en una ventaja.
¿Puede un principiante empezar directamente por el automatizado?
Técnicamente sí, pero rara vez es el mejor camino. Sin haber comprendido antes una estrategia viviéndola mediante un backtest manual, un principiante corre el riesgo de programar reglas que no domina de verdad, y de confundir un golpe de suerte estadístico con una ventaja real. Empezar en manual, aunque sea brevemente, construye la intuición que da sentido a los resultados automatizados, en lugar de cifras abstractas en una pantalla, y facilita mucho la depuración de una prueba automatizada que se comporta de forma extraña más adelante.