 Por Benjamin Roure L'Hermitte
Las estadísticas de trading son las medidas extraídas de tu historial de operaciones (porcentaje de acierto, profit factor, esperanza, drawdown) que dicen si tu método gana, cuánto y con qué riesgo. Existen decenas, y ahogarse en ellas es tan peligroso como ignorarlas. Un puñado basta para entender si eres rentable y por qué. Aquí tienes cuáles cuentan de verdad, cómo se calculan, cómo leerlas juntas, y cuáles dejar de lado.
- Pocas estadísticas cuentan de verdad: esperanza, profit factor, R media, drawdown.
- El win rate solo es engañoso: no lo leas nunca aislado.
- Las estadísticas se leen juntas, nunca una a una: se complementan.
- Demasiadas estadísticas ahogan lo esencial: busca la claridad, no la exhaustividad.
Ante un panel de trading caben dos reacciones opuestas, y ninguna ayuda. Algunos ignoran las cifras y operan por intuición, privándose de cualquier medida objetiva. Otros se ahogan en decenas de indicadores, incapaces de distinguir lo que cuenta de lo que es ruido. El enfoque correcto está en medio: conocer las pocas estadísticas que de verdad deciden, y saber leerlas juntas.
No todas las estadísticas valen lo mismo. Algunas, como la esperanza o el profit factor, te dicen directamente si tu sistema gana. Otras, como el win rate aislado, halagan tu ego sin enseñarte nada útil. Esta guía te da la lista corta de las estadísticas que cuentan, te explica qué mide cada una, y sobre todo cómo combinarlas para entender tu trading en lugar de perderte en las cifras.
Las estadísticas que cuentan de verdad
De las decenas de cifras posibles, solo un puñado merece tu atención diaria. Son las que responden a las preguntas de verdad: ¿gano dinero, cuánto, con qué calidad y con qué riesgo? Esta es la lista corta esencial:
| Estadística | Qué responde |
|---|---|
| Expectancy | ¿Gano, y cuánto por operación? |
| Profit factor | ¿Mis ganancias superan a mis pérdidas, y por cuánto? |
| R media | ¿Qué calidad por unidad de riesgo? |
| Drawdown máximo | ¿Cuál es mi riesgo real, mi peor dolor? |
| Win rate + ratio | ¿Cómo gano (a menudo/poco o rara vez/mucho)? |
Cada una de estas estadísticas ilumina una faceta distinta de tu trading, y juntas dan una imagen completa. La esperanza y el profit factor te dicen si ganas. La R media te dice la calidad de tus operaciones. El drawdown te dice tu riesgo. El win rate, leído con el ratio, te dice tu estilo. Ninguna otra estadística es imprescindible en el día a día: el resto es comodidad o ruido.
La esperanza y el profit factor: ¿ganas?
Son las dos estadísticas que responden a la pregunta de fondo: ¿mi sistema gana dinero? El profit factor es, según la ayuda de MetaTrader 5 sobre el informe de pruebas, la relación entre el beneficio bruto y la pérdida bruta: en 1 ambos son iguales, por encima de 1 eres rentable. La esperanza, que el mismo informe llama beneficio esperado, es el resultado medio de una operación: tu resultado neto dividido entre tu número de operaciones. Te permite proyectar tu rendimiento. Si solo pudieras seguir dos cifras, serían estas.
Un ejemplo sobre 100 operaciones. Cuarenta ganadoras de 300 € de media suman 12 000 € de beneficio bruto, sesenta perdedoras de 100 € de media suman 6 000 € de pérdida bruta. El profit factor vale 12 000 ÷ 6 000 = 2, y la esperanza (12 000 − 6 000) ÷ 100 = 60 € por operación, con un win rate de solo el 40 %. Toma ahora el caso inverso: ochenta ganadoras de 50 € (4 000 €) y veinte perdedoras de 250 € (5 000 €). El win rate marca un 80 %, el profit factor cae a 0,8 y la esperanza a −10 € por operación.
Estas dos estadísticas tienen una ventaja decisiva sobre el win rate: integran a la vez la frecuencia y el tamaño de tus ganancias y de tus pérdidas. Un sistema puede tener un win rate halagador y una esperanza negativa, como en el segundo ejemplo: es entonces la esperanza la que describe tu resultado. Tienen, con todo, sus límites: calculadas sobre pocas operaciones, o sostenidas por una sola ganancia muy grande, no dicen nada sólido. Para juzgar si ganas, parte de la esperanza y del profit factor, sobre una muestra suficiente.
La R media: la calidad por unidad de riesgo
La R media es tu esperanza expresada en unidades de riesgo, y por tanto libre del efecto del tamaño. En los conceptos de trading del Van Tharp Institute, R es el riesgo inicial de una operación, cada resultado se escribe como múltiplo de ese riesgo, y la esperanza es la media de esos múltiplos. Una R media de +0,4 significa que cada operación te aporta, de media, el 40 % de tu riesgo. En el primer ejemplo de arriba, con 100 € arriesgados por operación, la R media vale 0,4 × 3 − 0,6 × 1 = +0,6 R. Es una cifra comparable en el tiempo, sea cual sea la evolución de tu capital o de tus tamaños de posición.
La ventaja de la R media sobre la esperanza en euros es que te permite comparar periodos en los que tus tamaños eran distintos, y razonar sobre tu ventaja con independencia de tu gestión del riesgo. Separa con limpieza la pregunta «¿es bueno mi sistema?» (la R) de la pregunta «¿cuánto apuesto?» (el tamaño). Es la unidad de cuenta ideal para juzgar la calidad de tu trading a lo largo del tiempo.
El drawdown: el riesgo y la supervivencia
Ninguna estadística de ganancia basta sin una estadística de riesgo, y el drawdown máximo es la primera que hay que mirar. La ayuda de MetaTrader 5 lo define como la diferencia entre un máximo del saldo y el mínimo que le sigue, quedándose con la mayor de esas diferencias: es la peor caída que ha sufrido tu capital, la que puede hacerte abandonar o arruinarte. Un sistema puede tener una buena esperanza y un drawdown insoportable: en ese caso no es realmente utilizable, porque no lo vas a aguantar.
Las estadísticas de ganancia te dicen si el sistema merece la pena. La estadística de drawdown te dice si podrás aguantarlo. Ambas son necesarias.
Por eso debes leer siempre tus estadísticas de ganancia junto a tu drawdown. Un sistema con buena esperanza pero fuerte drawdown es más peligroso que un sistema con una esperanza más modesta pero un drawdown controlado. La relación entre el beneficio obtenido y el drawdown máximo tiene nombre en el informe de MetaTrader 5, el factor de recuperación, y juzga mejor un sistema que el rendimiento solo, que siempre halaga.
¿Y el ratio de Sharpe?
El ratio de Sharpe relaciona una rentabilidad con su variabilidad. William Sharpe lo propuso en 1966 para comparar fondos, con el nombre de ratio de recompensa por variabilidad, y su versión histórica se calcula, según su artículo de 1994 en el Journal of Portfolio Management, dividiendo la diferencia media de rentabilidad respecto a una referencia entre la desviación típica de esa diferencia. El informe de MetaTrader 5 usa la forma habitual: rentabilidad menos tipo sin riesgo, dividido entre la desviación típica de la rentabilidad. Dos métodos que rinden de media un 2 % al mes no tienen el mismo ratio si uno varía un 2 % de un mes a otro y el otro un 6 %: con un tipo sin riesgo nulo, 1 para el primero, 0,33 para el segundo.
Este ratio tiene dos límites para quien sigue su propio trading. La desviación típica cuenta igual un mes muy por encima de la media que un mes muy por debajo, y no dice nada de la profundidad de una caída: completa al drawdown, no lo sustituye. Y el propio Sharpe precisa que su ratio depende del periodo sobre el que se mide: un ratio calculado con resultados diarios no se compara tal cual con un ratio mensual o anualizado. La anualización se apoya, de hecho, en una convención, la de los 252 días de bolsa al año. Compara, pues, ratios calculados de la misma manera, y mantenlo por detrás de la esperanza y del drawdown.
Las estadísticas que hay que ignorar
Tanto como saber qué estadísticas mirar, hay que saber cuáles ignorar. El win rate leído solo es la primera: halaga sin enseñar nada. Desconfía también de las estadísticas demasiado sensibles a una sola operación (como la mayor ganancia), de los ratios exóticos que no sabes interpretar, y de cualquier estadística calculada sobre demasiadas pocas operaciones para ser fiable. Una bonita estadística sobre diez operaciones no vale nada.
¿Cuántas operaciones hacen falta? El Van Tharp Institute da una referencia: al menos treinta operaciones para tener una primera idea de tu esperanza, y más bien entre cien y doscientas para una imagen nítida. El cálculo de un intervalo de confianza, tal como lo presenta el manual de estadística del NIST, el instituto estadounidense de normas, explica por qué: el margen de error de un win rate disminuye con la raíz cuadrada del número de operaciones. Un win rate del 50 % medido sobre 100 operaciones se sitúa, al 95 %, entre el 40 % y el 60 % aproximadamente; sobre 400 operaciones, entre el 45 % y el 55 %. Con diez operaciones, el manual advierte de que ese cálculo aproximado puede no ser ya lo bastante preciso.
La regla de oro es la claridad antes que la exhaustividad. Un panel sobrecargado de decenas de indicadores no te hace mejor, ahoga lo esencial en el ruido y te impide ver lo que cuenta. Es mejor seguir cinco estadísticas que entiendes y usas para decidir, que cincuenta que miras sin actuar nunca sobre ellas. En trading como en todo, la información útil es la que cambia una decisión.
Las estadísticas de comportamiento, a menudo olvidadas
Un diario suele quedarse en las estadísticas de rendimiento (win rate, profit factor, R media), olvidando una categoría igual de útil: las estadísticas de comportamiento. ¿Cuántas veces has respetado tu stop? ¿Cuántas operaciones estaban fuera de tu plan? ¿Cuál es tu frecuencia de revenge trading? Esas cifras, que miden tu disciplina en lugar de tus resultados, suelen ser más reveladoras que las estadísticas de rendimiento, porque señalan la causa en lugar de la consecuencia.
Seguir tus estadísticas de comportamiento transforma tu forma de progresar. Mientras que las estadísticas de rendimiento te dicen si ganas, las de comportamiento te dicen por qué, y sobre todo sobre qué actuar. Un trader que descubre que incumple su stop en el 30 % de sus operaciones sabe exactamente qué hábito corregir para mejorar sus resultados. Esas estadísticas de comportamiento son el eslabón que falta entre tus cifras de rendimiento y las acciones concretas que las mejorarán.
Cruzar las estadísticas con las emociones
Una dimensión potente y rara vez aprovechada consiste en cruzar tus estadísticas con tu estado emocional. Al relacionar tus resultados con lo que sentías (estresado, confiado, cansado, eufórico), hacen su aparición patrones invisibles de otro modo: quizá tus jornadas estresadas tengan una esperanza claramente más baja, o tu win rate se hunda cuando estás cansado. Esas correlaciones entre emoción y rendimiento están entre los descubrimientos más valiosos que un trader puede hacer.
Ese análisis cruzado convierte una intuición vaga («creo que opero mal cuando estoy estresado») en un dato aprovechable («mi esperanza es la mitad los días en que me declaro estresado»). Una vez establecida esa correlación, la acción es evidente: no operar, u operar poco, en esos estados. Cruzar estadísticas y emociones es exactamente lo que diferencia una simple contabilidad de operaciones de una verdadera comprensión de tu funcionamiento, y ahí suelen esconderse tus mayores mejoras de rendimiento.
Evitar la parálisis por el análisis
El reverso del seguimiento estadístico es real: de tanto medir, uno puede paralizarse. Algunos traders pasan más tiempo analizando sus cifras que operando, o se dejan influir tanto por la menor variación de sus estadísticas que cuestionan constantemente su sistema. Demasiados datos mal utilizados producen ruido y ansiedad, no claridad. Las estadísticas deben servir a la decisión, no sustituirla ni ahogarla.
La buena práctica es seguir pocas estadísticas, pero seguirlas con regularidad y actuar sobre ellas. Fíjate un ritmo de revisión (semanal o mensual) en lugar de escrutar tus cifras después de cada operación, lo que te hace esclavo de la variación de corto plazo. Una estadística solo es útil si cambia una decisión; si la miras sin hacer nunca nada con ella, no te aporta nada. El objetivo no es medirlo todo, sino medir lo poco que cuenta y sacar de ahí acciones concretas.
Comparar tus estadísticas en el tiempo, no solo en absoluto
Una estadística aislada, tomada en un instante dado, no dice gran cosa. Lo que cuenta de verdad es su evolución: ¿tu esperanza progresa, se estanca o se degrada en los tres últimos meses comparados con los tres anteriores? Un trader cuyo profit factor pasa de 1,3 a 1,6 en seis meses progresa, aunque 1,6 siga siendo modesto en absoluto. Al revés, un trader cuyo win rate se mantiene estable en el 55 % mientras su esperanza cae en silencio atraviesa una degradación que un simple vistazo a la cifra del día no revela nunca.
Comparar tus estadísticas en el tiempo exige seguirlas en ventanas coherentes, por ejemplo mes a mes o trimestre a trimestre, en lugar de mirarlas deslizándose constantemente sobre todo tu histórico, lo que diluye las evoluciones recientes. Esa lectura temporal convierte tus estadísticas de un balance congelado en una herramienta de pilotaje, capaz de avisarte de un problema naciente antes de que se convierta en un agujero real en tu cuenta.
Estadísticas por sesión, por instrumento, por setup
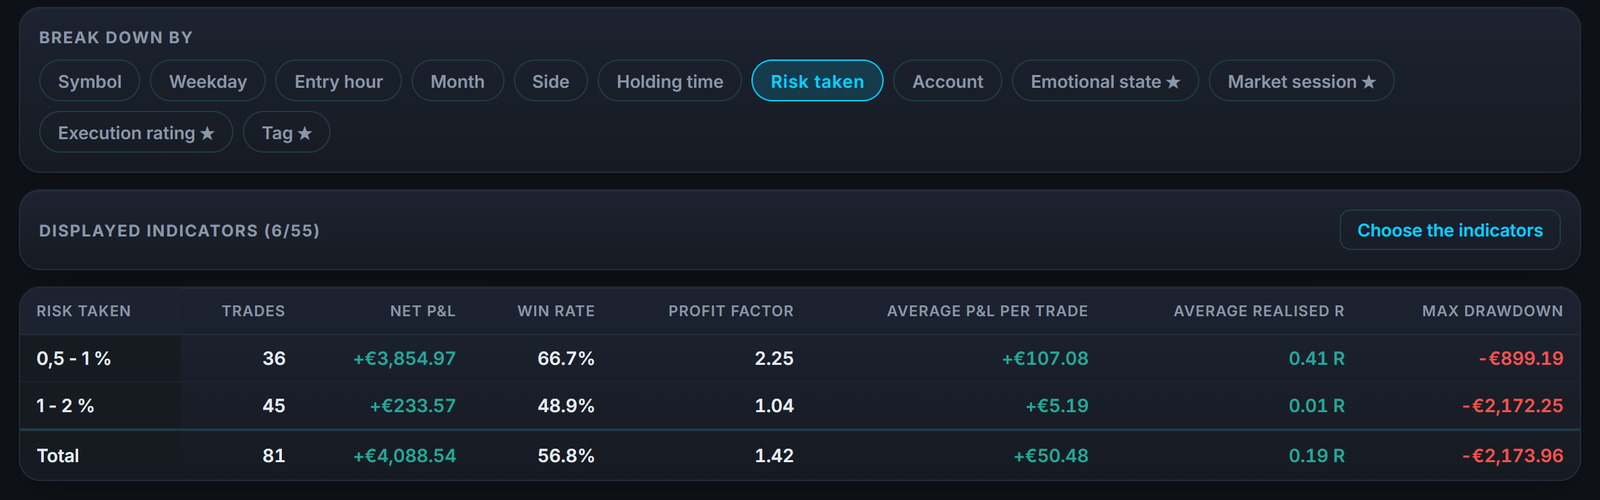
Más allá de tus estadísticas globales, descomponerlas por subcategoría revela a menudo diferencias de rendimiento considerables que la media general oculta por completo. Puedes ser rentable en índices y perdedor en forex, eficaz en la sesión de Londres y mediocre en la asiática, excelente en tus setups de continuación y apenas en equilibrio en los de giro. La media global borra esas diferencias y te da una falsa impresión de homogeneidad.
Esa descomposición es uno de los ejercicios más rentables que un trader puede hacer, porque convierte una mejora global difusa («tengo que operar mejor») en una acción precisa e inmediata («dejo de operar la sesión asiática» o «reduzco mi tamaño en los setups de giro»). Intentar mejorar en todo a la vez es tentador, cuando cortar las categorías que hacen perder suele ser la acción más directa.
El sesgo de selección en tus propias estadísticas
Una trampa frecuente consiste en juzgar la calidad de tu sistema a partir únicamente de las operaciones que has tomado, olvidando todos los setups válidos que has dejado pasar por prudencia excesiva, o al contrario todas las operaciones que has evitado por poco tras una mala experiencia reciente. Esa selección invisible falsea tus estadísticas sin que te des cuenta: tu win rate mostrado puede ser mucho mejor, o mucho peor, que el de tu sistema real, simplemente porque no tomas todas las señales que genera.
Para limitar ese sesgo, anota también los setups válidos que no has tomado y por qué, al menos durante un periodo de observación. Si descubres que evitas sistemáticamente cierto tipo de configuración aunque sea estadísticamente ganadora, o al revés que tomas por costumbre señales que tu sistema no recomienda realmente, tus estadísticas oficiales ya no reflejan tu ventaja real sino una versión filtrada por tus propios sesgos. Corregir esa distancia entre el sistema teórico y el que ejecutas de verdad es un paso del análisis por derecho propio.
Cómo te da Tradoshi lo esencial
Tradoshi calcula automáticamente las estadísticas que cuentan sobre tus operaciones reales y las presenta juntas, para que entiendas tu trading en lugar de ahogarte en las cifras.
- Esperanza y profit factor: los dos jueces de tu rentabilidad, calculados sobre tus operaciones reales.
- R media: la calidad de tus operaciones por unidad de riesgo, comparable en el tiempo.
- Drawdown actual y máximo: tu estadística de riesgo y de supervivencia, mostrada junto a tus ganancias.
- Oshi Score: una síntesis de los ejes que cuentan, para leer lo esencial de un vistazo.
Preguntas frecuentes
¿Qué estadísticas de trading cuentan de verdad?
Basta con un puñado: la esperanza (¿ganas dinero, y cuánto por operación?), el profit factor (¿tus ganancias superan a tus pérdidas?), la R media (¿qué calidad por unidad de riesgo?), el drawdown máximo (¿qué riesgo, qué peor dolor?) y el win rate leído junto con el ratio (cómo ganas). El resto es comodidad o ruido.
¿Por qué no fiarse del win rate solo?
Porque mide la frecuencia de tus ganancias, no su tamaño. Con un 80 % de operaciones ganadoras de 50 € y un 20 % de perdedoras de 250 €, pierdes 10 € por operación de media. El win rate no se lee nunca aislado, siempre con la relación ganancia/pérdida o, mejor, junto a la esperanza y el profit factor, que integran el tamaño de las ganancias y de las pérdidas.
¿Cuál es la estadística más importante?
La esperanza, porque responde directamente a la pregunta fundamental: ¿mi sistema gana dinero, y cuánto por operación? Pero siempre debe leerse junto al drawdown máximo, que mide tu riesgo y tu capacidad de aguantar. Las estadísticas de ganancia te dicen si el sistema merece la pena, el drawdown te dice si podrás aguantarlo.
¿Hay que seguir muchas estadísticas?
No, al contrario. Demasiadas estadísticas ahogan lo esencial en el ruido y te impiden ver lo que cuenta. La regla de oro es la claridad antes que la exhaustividad: es mejor seguir cinco estadísticas que entiendes y usas para decidir, que cincuenta que miras sin actuar nunca sobre ellas. La información útil es la que cambia una decisión.
¿Qué es la R media y por qué seguirla?
La R media es tu esperanza expresada en unidades de riesgo: una R media de +0,4 significa que cada operación te aporta de media el 40 % de tu riesgo. Mide la calidad pura de tus operaciones, libre del efecto del tamaño, lo que la hace comparable en el tiempo sea cual sea la evolución de tu capital. El Van Tharp Institute define la esperanza como la media de esos múltiplos de R.
¿Sobre cuántas operaciones es fiable una estadística?
Hace falta una muestra suficiente para que una estadística sea creíble: una buena esperanza sobre diez operaciones no vale nada, porque domina la variación. El Van Tharp Institute da como referencia un mínimo de treinta operaciones, y más bien entre cien y doscientas para una imagen nítida. Un win rate del 50 % medido sobre 100 operaciones puede situarse todavía entre el 40 % y el 60 % aproximadamente. Desconfía de cualquier cifra calculada sobre demasiadas pocas operaciones.
¿Hay que mirar las estadísticas en absoluto o en el tiempo?
Ambas cosas, pero la evolución en el tiempo suele ser más reveladora. Un profit factor que pasa de 1,3 a 1,6 en seis meses muestra un progreso real, aunque la cifra siga siendo modesta. Un win rate estable que oculta una esperanza en caída silenciosa es una trampa que solo una lectura temporal, por mes o por trimestre, permite detectar a tiempo.
¿Por qué descomponer las estadísticas por instrumento o por sesión?
Porque la media global oculta a menudo diferencias enormes: puedes ser rentable en un instrumento y perdedor en otro, eficaz en una sesión y mediocre en otra. Esa descomposición convierte una mejora difusa en una acción precisa, como dejar de operar una sesión o un setup que te hace perder de forma sistemática.