 Por Benjamin Roure L'Hermitte
El win rate es la parte de tus operaciones ganadoras; el profit factor es el total de tus ganancias dividido entre el total de tus pérdidas. El primero dice con qué frecuencia ganas, el segundo si ganas dinero, y pueden contradecirse: un trader puede ganar el 80 % de sus operaciones y perder dinero en cuanto su pérdida media supera cuatro veces su ganancia media, otro puede ganar solo el 35 % y ser rentable si sus ganancias medias superan el doble de sus pérdidas. El porcentaje de acierto no significa por tanto casi nada por sí solo, y el profit factor te dice lo que cuenta de verdad.
- El win rate solo no dice nada: se puede ganar a menudo y perder dinero.
- El profit factor mide la rentabilidad real: total de las ganancias ÷ total de las pérdidas.
- Un profit factor > 1 = sistema ganador, sea cual sea el win rate.
- El win rate halaga al ego, el profit factor dice la verdad de la cuenta.
Pregúntale a un trader cómo le va, y a menudo te hablará de su win rate: «gano el 70 % de mis operaciones». Suena bien, halaga, y no vale casi nada. Porque el win rate no dice nada del tamaño de tus ganancias ni del de tus pérdidas. Y es justo ahí donde se juega tu rentabilidad. Un trader que gana a menudo pero poco y pierde rara vez pero mucho es un trader perdedor, pese a un bonito win rate.
El profit factor corrige ese punto ciego. Relaciona el total de lo que has ganado con el total de lo que has perdido, y te dice con una sola cifra si tu trading es rentable. Esta guía te explica por qué el win rate engaña, cómo el profit factor mide la rentabilidad real, cómo se combinan ambos, lo que vale un profit factor medido sobre pocas operaciones, y por qué hay que leerlos siempre juntos.
Por qué engaña el win rate
El win rate mide una sola cosa: la frecuencia con la que aciertas. Pero en trading, acertar a menudo no significa ganar dinero, porque lo que cuenta no es la frecuencia de tus ganancias, es su tamaño en relación con el de tus pérdidas. Un win rate del 90 % pierde dinero en cuanto la pérdida media supera nueve veces la ganancia media, y un win rate del 30 % lo gana en cuanto la ganancia media supera 2,4 veces la pérdida media.
Es la trampa clásica del trader que «corta sus ganancias y deja correr sus pérdidas»: gana a menudo pequeñas cantidades y pierde rara vez grandes cantidades. Su win rate es magnífico, su cuenta está en rojo. Esa tendencia se ha medido, al menos entre los inversores en acciones: sobre 10 000 cuentas de un bróker estadounidense de descuento seguidas de 1987 a 1993, el estudio de Odean publicado en 1998 en el Journal of Finance muestra que los inversores realizan sus ganancias con más facilidad que sus pérdidas, el 14,8 % de las ganancias posibles realizadas frente al 9,8 % de las pérdidas. Son particulares invertidos en acciones, no traders intradía en divisas o en futuros: te toca comprobar en tu diario si haces lo mismo. El win rate, al aislar la frecuencia del tamaño, oculta exactamente la información que decide tu rentabilidad. Por eso halaga tanto: te da la ilusión de hacerlo bien cuando la cuenta dice lo contrario.
Qué mide el profit factor
El profit factor es mucho más honesto, porque integra a la vez la frecuencia y el tamaño. Su fórmula es sencilla: es el total de todas tus ganancias dividido entre el total de todas tus pérdidas. Es la definición de la ayuda de MetaTrader 5 sobre el informe de prueba, la relación entre el beneficio bruto y la pérdida bruta, y la de la página de TradingView sobre el profit factor, el valor absoluto de las operaciones ganadoras dividido entre el de las operaciones perdedoras, solo sobre posiciones cerradas. Si has ganado 3 000 € en total y perdido 2 000 € en total, tu profit factor es de 1,5. Esa sola cifra te dice lo esencial: por encima de 1 ganas dinero; por debajo de 1 lo pierdes; en 1 estás en equilibrio.
| Profit factor | Significado |
|---|---|
| Inferior a 1 | Sistema perdedor: pierdes dinero |
| Igual a 1 | Equilibrio: ni ganas ni pierdes |
| Superior a 1 | Sistema ganador: tus ganancias brutas superan tus pérdidas brutas |
Las referencias que se leen en todas partes, 1,5 para un buen sistema y 2 para uno excelente, son una costumbre, no un umbral estadístico: ni la ayuda de MetaTrader 5 ni la de TradingView fijan ninguno, y el cálculo de más abajo muestra que un sistema cuyo profit factor real es de 1,5 puede mostrar cualquiera entre 1 y 2,2 sobre 100 operaciones.
Al contrario que el win rate, el profit factor no puede ocultarte una rentabilidad negativa. Captura en un solo número la relación entre lo que ganas y lo que pierdes, teniéndolo todo en cuenta. Por eso es uno de los mejores indicadores únicos de la salud de un sistema: si solo pudieras quedarte con una cifra, sería esta antes que el win rate.
Cómo se combinan win rate y profit factor
Win rate y profit factor no se oponen, se complementan: el segundo depende del primero y de la relación ganancia/pérdida, y la relación es exacta. Si tu pérdida media vale 1 y tu ganancia media vale R veces esa pérdida, profit factor = (win rate × R) ÷ (1 − win rate), sin comisiones. Un sistema puede alcanzar un buen profit factor por dos caminos opuestos. El primero: un win rate alto con un ratio modesto (ganas a menudo, pero poco). El segundo: un win rate bajo con un ratio grande (ganas rara vez, pero mucho). Ambos pueden producir el mismo profit factor.
| Perfil | Win rate | Relación ganancia/pérdida | Profit factor | Esperanza por operación |
|---|---|---|---|---|
| Scalper | 70 % | 0,7 | ≈ 1,6 | +0,19 R |
| Swing | 40 % | 2,5 | ≈ 1,7 | +0,40 R |
| Seguidor de tendencia | 30 % | 4,0 | ≈ 1,7 | +0,50 R |
| Perdedor típico | 75 % | 0,3 | ≈ 0,9 | −0,025 R |
La tabla ilustra una verdad liberadora: no hay un win rate bueno universal. Un scalper al 70 % y un seguidor de tendencia al 30 % pueden ser igual de rentables. Lo que cuenta es la coherencia entre tu win rate y tu ratio, medida por el profit factor. La última columna es la esperanza por operación en unidades de riesgo, win rate × R − (1 − win rate), y se deduce del profit factor: esperanza = (profit factor − 1) × (1 − win rate). Fíjate en la última fila: un win rate magnífico del 75 % con un ratio catastrófico da un sistema perdedor.
El umbral de equilibrio también se calcula en una línea: win rate mínimo = 1 ÷ (1 + R). Con un ratio de 1:2 está en el 33,3 %; con 1:1, en el 50 %; con 1:0,5, en el 66,7 %, sin comisiones. Por debajo de ese umbral, el profit factor cae por debajo de 1 por mucho cuidado que pongas en las entradas, y por encima sube tanto más rápido cuanto mayor es el ratio.
Por qué hay que leerlos siempre juntos
Ninguna de esas dos cifras basta por sí sola, y ese es el mensaje central. El win rate solo oculta el tamaño de tus ganancias y pérdidas. El profit factor solo no te dice cómo ganas (a menudo y poco, o rara vez y mucho), una información útil para entender tu estilo y tu comodidad psicológica. Un win rate bajo, aunque sea rentable, exige una solidez mental que no todo el mundo tiene: encajar muchas pérdidas pequeñas a cambio de pocas ganancias grandes es duro.
El win rate te dice con qué frecuencia aciertas. El profit factor te dice si acertar te aporta algo. Solo el segundo paga tus facturas.
La buena práctica es por tanto mirar siempre ambos juntos, teniendo presente que el profit factor es el juez de la rentabilidad y el win rate un simple descriptor de tu estilo. No juzgues nunca tu trading solo por tu win rate: es la mejor forma de creerte bueno perdiendo dinero, o de creerte malo siendo rentable.
El win rate y la psicología del trader
Más allá de las matemáticas, el perfil de ganancias y pérdidas de un sistema pesa sobre tu capacidad de seguirlo, y ese perfil también se calcula. Un sistema con win rate bajo pero buen ratio es matemáticamente excelente, pero te obliga a encajar largas rachas de pérdidas salpicadas de escasas ganancias grandes: con un 30 % de acierto, cinco operaciones consecutivas tienen aproximadamente una probabilidad entre seis de ser todas perdedoras (0,7 elevado a 5), suponiendo operaciones independientes. Si no soportas esas rachas, acabarás desviándote del plan, y el sistema ya no valdrá nada.
A la inversa, un sistema con win rate alto tranquiliza, pero esconde un peligro: las pérdidas, más escasas, pesan tanto más en el total, y retrasar la salida de una operación perdedora para preservar un bonito porcentaje de acierto es exactamente el comportamiento que el estudio de Odean citado más arriba mide entre los inversores en acciones. La elección de un estilo no se hace por tanto solo por las matemáticas, sino también por tu capacidad de seguir el perfil de ganancias y pérdidas que implica. El mejor sistema sobre el papel no vale nada si no lo sostienes.
El profit factor y el tamaño de la muestra
Un profit factor solo tiene valor si se calcula sobre una muestra suficiente, y esa incertidumbre se calcula. Con el intervalo de confianza de Wilson que presenta el manual de estadística del NIST, el instituto estadounidense de normas, un porcentaje de acierto del 50 % medido sobre 30 operaciones se sitúa, al 95 %, entre el 33 % y el 67 % aproximadamente; sobre 100 operaciones, entre el 40 % y el 60 %; hacen falta 400 operaciones para estrecharlo entre el 45 % y el 55 %. Llevado a la fórmula del profit factor con una relación ganancia/pérdida de 1,5 supuestamente estable, eso da un profit factor comprendido entre 0,7 y 3 sobre 30 operaciones, entre 1 y 2,2 sobre 100 operaciones, y entre 1,2 y 1,8 sobre 400 operaciones, para un sistema cuyo profit factor real es de 1,5.
Un principiante que muestra un profit factor de 3 en sus quince primeras operaciones no ha demostrado por tanto nada: con ese mismo ratio de 1,5, esa cifra corresponde a diez operaciones ganadoras de quince, y el intervalo al 95 % de ese porcentaje va del 42 % al 85 %, es decir, un profit factor entre 1,1 y 8. La referencia de los conceptos de trading del Van Tharp Institute, treinta operaciones como mínimo para una primera idea y más bien de cien a doscientas para una imagen nítida, es una costumbre coherente con ese cálculo, no un umbral estadístico. Desconfía también de los profit factors extremadamente altos, incluso sobre una buena muestra: pueden venir de unas pocas operaciones excepcionales cuya repetición no está garantizada. La estabilidad del indicador cuenta tanto como su valor. Es exactamente lo que separa a un trader de un jugador, y la cuestión del azar en el day trading se decide en este punto.
Más allá del dúo: la esperanza de ganancia
El win rate y el profit factor son útiles, pero existe un indicador que los sintetiza y va más lejos: la esperanza de ganancia, o expectancy. En los conceptos de trading del Van Tharp Institute, es la media de los resultados de tus operaciones expresados en múltiplos del riesgo inicial; la ayuda de MetaTrader 5 la muestra en divisa bajo el nombre de expected payoff, la ganancia media de una operación. Donde el profit factor te da un ratio, la esperanza te da un importe: sobre los 3 000 € ganados y 2 000 € perdidos del ejemplo, realizados en 20 operaciones, vale 50 € por operación, y te permite proyectar tu rendimiento y razonar en unidades de riesgo.
Lo ideal es mirar esos tres indicadores juntos: el win rate describe tu estilo, el profit factor confirma tu rentabilidad, y la esperanza cuantifica tu ventaja por operación. Ninguno basta por sí solo, pero juntos te dan una imagen completa y honesta de tu trading. La trampa que evitar es fijarse en una sola cifra, en particular el win rate aislado, que es el más halagador y el más engañoso. Un trader que lee esos indicadores como un sistema coherente entiende su trading mucho mejor que quien se tranquiliza con un bonito porcentaje de acierto. La lista completa, con el drawdown y la R media, está en las estadísticas de trading que cuentan.
El win rate según el estilo de trading
El win rate «normal» varía según el estilo, y es la aritmética la que lo impone, no una norma observada. Una estrategia de scalping que busca movimientos pequeños con un stop ajustado y un objetivo cercano trabaja con una relación ganancia/pérdida cercana a 1: para ser rentable debe ganar más de una operación de cada dos, así que un scalper rentable tiene, por construcción, un win rate superior al 50 %. Un swing trader que deja correr sus ganancias durante varios días cortando rápido sus pérdidas puede buscar un ratio de 2 o 3: su umbral baja al 33,3 % o al 25 %, y puede perder dos operaciones de cada tres y seguir siendo rentable. Un seguidor de tendencia que busca un ratio de 4 solo necesita un 20 % de acierto para equilibrarse, sin comisiones, y es un puñado de operaciones excepcionales el que paga toda una serie de pérdidas pequeñas.
Esos umbrales son suelos sin comisiones, no objetivos: tu propio win rate depende de tus reglas de salida, de tu mercado y de tu gestión del riesgo, y no hay ninguna vergüenza en tener un win rate del 35 % si tu profit factor es sólido. Lo que debe alertarte no es un win rate «bajo» en abstracto, es un win rate que no corresponde a tu ratio real. Si te describes como seguidor de tendencia pero tu win rate se parece al de un scalper, hay bastantes probabilidades de que cortes tus ganadoras demasiado pronto, traicionando tu propio plan sin darte cuenta. La calculadora de win rate te da tu umbral de equilibrio a partir de tu ganancia media y de tu pérdida media.
Cómo mejorar en concreto tu profit factor
El profit factor mejora de dos formas complementarias: aumentando el total de tus ganancias, o reduciendo el total de tus pérdidas. En el lado de las pérdidas, la palanca más directa es cortar más rápido las operaciones que van mal, antes de que una pequeña pérdida prevista se convierta en una gran pérdida no planificada. Un profit factor mediocre a veces se debe menos al análisis que a unas pocas pérdidas dejadas descontrolar mucho más allá del stop inicial: pesan mucho en el total de las pérdidas sin relación con su frecuencia, y es el mecanismo mismo del efecto disposición medido por Odean.
En el lado de las ganancias, la palanca más eficaz suele ser dejar correr más tus operaciones ganadoras en lugar de buscar más operaciones. Salir un poco más tarde en tus mejores configuraciones, cuando el contexto lo permite, aumenta el total de tus ganancias sin cambiar tu win rate ni tu frecuencia de trading. Combinar ambas palancas, pérdidas cortadas más cortas y ganadoras algo más largas, tiene un efecto multiplicador sobre el profit factor, mucho más potente que intentar añadir operaciones para compensar un mal ratio.
Cómo calcula Tradoshi ambos
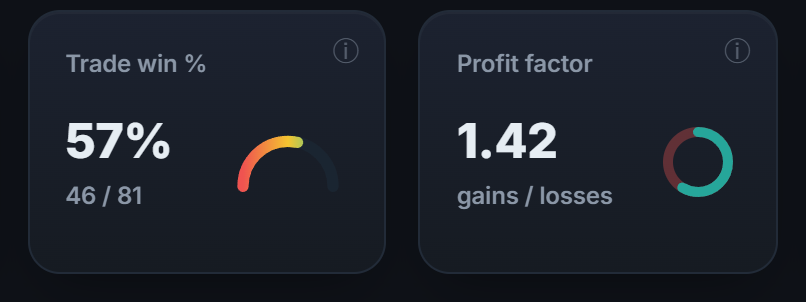
Tradoshi calcula automáticamente tu win rate y tu profit factor sobre tus operaciones reales, y los muestra uno al lado del otro para que juzgues tu rentabilidad por lo que cuenta, no por la cifra que halaga.
- Win rate real: tu porcentaje de operaciones ganadoras calculado sobre tus operaciones reales.
- Profit factor: el total de tus ganancias en relación con el total de tus pérdidas, tu juez de rentabilidad.
- Relación ganancia/pérdida: el tamaño medio de tus ganancias frente al de tus pérdidas, para completar el cuadro.
- Lectura cruzada: tus cifras se muestran juntas para no juzgar nunca solo por el win rate.
Profit factor, R/R, tasa de acierto: tres cifras, una sola pregunta
El profit factor es la suma de las ganancias dividida por la suma de las pérdidas. Por encima de 1, la estrategia gana; por debajo, pierde. Es la definición completa, y cabe en una línea. Una calculadora no hace más que esa división, y conocerla a mano evita depender de una herramienta para leer tu propio extracto.
La relación beneficio/riesgo y la tasa de acierto forman la pareja que explica el profit factor. Una tasa de acierto baja se compensa con una relación alta, y a la inversa. Ninguna de las dos se juzga sola, y ese es el error más común de los principiantes.
La relación inversa, rendimiento respecto a la volatilidad, mide otra cosa: la regularidad más que la rentabilidad. Completa útilmente a las tres primeras cuando se comparan dos estrategias que ganan lo mismo.
Preguntas frecuentes
¿Qué es el win rate en trading?
Es el porcentaje de tus operaciones que resultan ganadoras, lo que la ayuda de MetaTrader 5 llama profit trades en porcentaje del total. No dice casi nada por sí solo: mide la frecuencia con la que aciertas, no si ganas dinero. Se puede ganar el 80 % de las operaciones y perder dinero en cuanto la pérdida media supera cuatro veces la ganancia media.
¿Qué es el profit factor?
Es el total de todas tus ganancias dividido entre el total de todas tus pérdidas. Si has ganado 3 000 € y perdido 2 000 €, tu profit factor es de 1,5. Por encima de 1, tu sistema es ganador; por debajo, perdedor; en 1, en equilibrio. Al contrario que el win rate, integra la frecuencia Y el tamaño, así que no puede ocultarte una rentabilidad negativa.
¿Cuál es el mejor indicador, win rate o profit factor?
El profit factor para juzgar la rentabilidad, sin dudarlo: es él quien te dice si ganas dinero. El win rate es un simple descriptor de tu estilo (¿ganas a menudo y poco, o rara vez y mucho?). Si solo pudieras quedarte con una cifra, sería el profit factor. Pero lo ideal es leer siempre ambos juntos.
¿Un buen win rate garantiza ser rentable?
No, en absoluto. Un win rate del 75 % con una mala relación ganancia/pérdida (pérdidas escasas pero enormes) da un sistema perdedor. Es la trampa clásica del trader que corta sus ganancias y deja correr sus pérdidas: gana a menudo pequeñas cantidades y pierde rara vez grandes cantidades. Su win rate halaga, su cuenta está en rojo.
¿Qué win rate hay que buscar?
No hay un win rate bueno universal, solo un umbral de equilibrio, 1 ÷ (1 + relación ganancia/pérdida): 50 % con ratio 1, 33,3 % con ratio 2, 20 % con ratio 4, sin comisiones. Un scalper puede ser rentable al 70 %, un seguidor de tendencia al 30 %, si tienen el ratio correspondiente. Lo que cuenta es que tu win rate supere tu umbral con margen, y eso es lo que el profit factor mide en una sola cifra.
¿Qué es un buen profit factor?
Por encima de 1, tu sistema es rentable: es el único umbral que fijan la ayuda de MetaTrader 5 y la página de TradingView. Las referencias habituales, 1,5 para un buen sistema y 2 para uno excelente, no tienen valor estadístico: un sistema cuyo profit factor real es de 1,5 puede mostrar entre 0,7 y 3 sobre 30 operaciones y entre 1 y 2,2 sobre 100 operaciones. Un buen profit factor es ante todo un profit factor medido sobre suficientes operaciones para ser creíble.
¿Un scalper debe buscar el mismo win rate que un swing trader?
No. Cada estilo tiene su umbral de equilibrio, fijado por su relación ganancia/pérdida: un scalper que trabaja con ratio 1 debe superar el 50 % de acierto, un swing trader con ratio 2 se equilibra en el 33,3 %, un seguidor de tendencia con ratio 4 desde el 20 %, sin comisiones. Son suelos, no normas: lo que cuenta es la coherencia entre tu win rate y tu ratio real.
¿Cuántas operaciones hacen falta para que un profit factor sea fiable?
No hay un umbral estadístico, sino un cálculo. Con el intervalo de Wilson del manual del NIST, un porcentaje de acierto del 50 % medido sobre 30 operaciones se sitúa, al 95 %, entre el 33 % y el 67 %; sobre 100 operaciones, entre el 40 % y el 60 %; sobre 400 operaciones, entre el 45 % y el 55 %. Con una relación ganancia/pérdida de 1,5, eso da un profit factor entre 0,7 y 3 sobre 30 operaciones, entre 1 y 2,2 sobre 100 y entre 1,2 y 1,8 sobre 400. La referencia del Van Tharp Institute, treinta operaciones como mínimo y más bien de cien a doscientas, es una costumbre coherente con ese cálculo.
¿Cómo mejorar mi profit factor en concreto?
Combinando dos palancas: cortar más rápido las pérdidas que se descontrolan más allá de tu stop inicial, y dejar correr algo más tus mejores operaciones ganadoras cuando el contexto lo permite. Esos dos ajustes, pérdidas más cortas y ganadoras algo más largas, tienen un efecto multiplicador sobre el profit factor, más potente que añadir operaciones para compensar un mal ratio.