 Por Benjamin Roure L'Hermitte
Una ventaja en trading, o edge, es una superioridad estadística medible: al repetir tus operaciones un gran número de veces, ganas dinero de media. No es un secreto, ni un indicador mágico, ni una intuición, y se demuestra con cifras, no con una impresión. Esta guía te explica qué es realmente una ventaja, cómo saber si tienes una, y cómo protegerla una vez que la has encontrado.
- Una ventaja es una superioridad estadística: en un gran número de operaciones, tu sistema gana de media.
- Se mide, no se siente: la esperanza y el profit factor te dicen si tu ventaja es real.
- Una buena ventaja puede tener un win rate bajo: lo que cuenta es la relación entre tus ganancias y tus pérdidas.
- Tu ejecución puede destruir una ventaja real: la disciplina convierte una superioridad teórica en ganancias concretas.
Buscar una ventaja en la dirección equivocada es fácil: acumular indicadores, cambiar de estrategia cada mes, confundir una buena racha con una superioridad real. Resultado: nunca sabes si ganas gracias a una competencia o a la suerte, y abandonas un método rentable al primer bache.
Una ventaja no es ni complicada ni mística. Es sencillamente el hecho de que, si repitieras tus operaciones cientos de veces en las mismas condiciones, la suma de tus resultados sería positiva. Esta guía te muestra cómo definir tu ventaja, medirla con honestidad, y sobre todo cómo evitar destruirla tú mismo una vez que la tienes.
Qué es realmente una ventaja
Una ventaja, en trading, es una superioridad estadística: una razón matemática para creer que, al repetir tu proceso un gran número de veces, acabarás en verde. No es la garantía de ganar en la próxima operación, ni siquiera en las diez próximas. Es una esperanza positiva a largo plazo, exactamente como el casino tiene ventaja en cada giro de la ruleta sin saber quién ganará la siguiente partida.
Esa analogía con el casino es la mejor forma de entender una ventaja. El casino no sabe si el próximo jugador va a ganar o a perder, y le da igual: sabe que en millones de giros las probabilidades juegan a su favor, y que la ley de los grandes números hará el resto. Un trader con ventaja está en la misma posición: pierde operaciones individuales sin problema, porque sabe que la repetición de su proceso lo hace ganador de media.
Los dos ingredientes de una ventaja
Una ventaja se apoya siempre en dos parámetros, y uno solo no basta nunca. El primero es tu frecuencia de acierto, tu win rate: la proporción de tus operaciones que terminan ganadoras. El segundo es tu relación ganancia/pérdida: cuánto ganas de media en tus operaciones ganadoras comparado con lo que pierdes en las perdedoras. Esos dos números se combinan para determinar si tu sistema tiene esperanza positiva o negativa.
| Perfil de sistema | Win rate | Relación ganancia/pérdida | ¿Ventaja? |
|---|---|---|---|
| Seguidor de tendencia | 35 % | 3,0 | Sí, grandes ganancias poco frecuentes |
| Scalping ajustado | 65 % | 0,7 | Sí, pequeñas ganancias frecuentes |
| Trampa clásica | 70 % | 0,3 | No, las pocas pérdidas lo borran todo |
| Ilusión del principiante | 50 % | 1,0 | No, ningún margen |
Esta tabla muestra por qué un win rate alto no significa nada por sí solo. Un sistema que gana el 70 % de las veces pero cuyas pérdidas son más de tres veces mayores que las ganancias es perdedor. A la inversa, un sistema que solo gana algo más de un tercio de sus operaciones puede ser excelente si sus ganadoras aportan mucho. El cálculo, en múltiplos del riesgo asumido por operación: 0,35 × 3 − 0,65 = +0,40 R para el seguidor de tendencia, 0,65 × 0,7 − 0,35 = +0,105 R para el scalping ajustado, 0,70 × 0,3 − 0,30 = −0,09 R para la trampa clásica, y cero al 50 % con una relación de 1, antes de costes. Es la combinación de ambos parámetros la que crea, o destruye, tu ventaja.
Medir tu ventaja: la esperanza
La forma más limpia de resumir una ventaja en un solo número se llama esperanza de ganancia. Responde a una pregunta sencilla: ¿cuánto te aporta, de media, cada una de tus operaciones? En los conceptos de trading del Van Tharp Institute, R es el riesgo inicial de una operación, cada resultado se escribe como múltiplo de ese riesgo, y la esperanza es la media de esos múltiplos. Si el resultado es positivo, tienes ventaja; si es negativo, tu sistema te cuesta dinero en cada operación, de media.
La esperanza es potente porque convierte una pregunta emocional («¿soy bueno?») en una cifra fría y accionable. Expresada en unidades de riesgo (en R), te dice tu ventaja por operación con independencia de tu tamaño de posición. Una esperanza de +0,3 R significa que cada operación te aporta de media el 30 % de tu riesgo: con 100 € arriesgados por operación y 200 operaciones en el año, lo esperado es 0,3 × 100 × 200 = 6 000 €. Es una media, en torno a la cual varía tu resultado real.
Van Tharp retoma este vocabulario, la R y la expectancy, en sus libros, entre ellos el que presentamos entre los mejores libros de psicología del trading.
Una ventaja no se siente, se calcula. Mientras no puedas poner una cifra a tu superioridad, no sabes si tienes una competencia o solo una buena racha.
El profit factor, el otro juez de paz
Junto a la esperanza, el profit factor es el indicador más útil para juzgar una ventaja. La ayuda de MetaTrader 5 sobre el informe de pruebas lo define como la relación entre el beneficio bruto y la pérdida bruta, y precisa que en 1 ambos son iguales. Por encima de 1, ganas más de lo que pierdes; por debajo, al revés. Un profit factor de 1,5 significa que por cada euro perdido ganas uno y medio.
El profit factor tiene la ventaja de ser inmediatamente elocuente, pero solo vale lo que vale la muestra que lo sostiene. Un sistema que ha encadenado diez ganancias puede parecer genial, pero si su profit factor sobre cien operaciones es de 1,05, solo gana 5 céntimos por euro perdido: el margen es estrecho y una mala racha puede devolverlo por debajo de 1. Mirar el profit factor sobre una muestra amplia, y no solo tus últimas operaciones, te protege de la ilusión de competencia.
Cuántas operaciones para demostrar una ventaja
La trampa número uno es concluir demasiado rápido. En diez operaciones, cualquiera puede ser ganador o perdedor por puro azar: un sistema sin ninguna ventaja, que gana una de cada dos veces, encadena al menos siete ganadoras de diez en el 17 % de los casos, es decir, más o menos una vez de cada seis. La muestra es demasiado pequeña para distinguir la competencia de la suerte. Es la ley de los grandes números la que hace emerger una ventaja, y necesita volumen para hablar. Mientras tu muestra sea pequeña, tus resultados están dominados por el ruido, no por tu superioridad.
No existe un umbral mágico, pero sí dos referencias. El Van Tharp Institute pide al menos treinta operaciones para tener una primera idea de tu esperanza, y más bien entre cien y doscientas para una imagen nítida. Y el cálculo de un intervalo de confianza, tal como lo presenta el manual de estadística del NIST, el instituto estadounidense de normas, muestra lo que vale un win rate medido: un 60 % sobre 30 operaciones se sitúa, al 95 %, entre el 42 % y el 75 % aproximadamente; sobre 100 operaciones, entre el 50 % y el 69 %; sobre 400 operaciones, entre el 55 % y el 65 %. Con una relación ganancia/pérdida de 1, el umbral de rentabilidad está en el 50 %: hace falta, pues, un centenar de operaciones solo para empezar a descartarlo. Por eso un diario paciente, que acumula cientos de operaciones, es la única forma seria de saber si tu ventaja es real o imaginaria.
La diferencia entre una ventaja y la suerte se ve con el tiempo: la suerte no se repite de un año a otro. El estudio de Barber, Lee, Liu y Odean sobre los day traders de acciones de Taiwán, de 1992 a 2006, la midió. En un año típico, unos 360 000 particulares practican allí el day trading y alrededor del 13 % termina con beneficios después de comisiones; pero quienes siguen batiendo al mercado de forma fiable al año siguiente, descontados los costes, son unos 1 000, menos del 1 %. Un buen año no demuestra, pues, una ventaja: es su repetición la que empieza a hacerlo. Esas cifras valen para ese mercado y ese periodo, no para el forex ni los futuros. La pregunta que se deriva de ahí, ¿el day trading es azar o habilidad?, tiene su propio artículo.
Ventaja estadística frente a ventaja de ejecución
Se habla a menudo de la ventaja como si solo tuviera que ver con la estrategia, pero en realidad hay dos ventajas distintas. La primera es la ventaja estadística: la calidad intrínseca de tu sistema, medida sobre el papel o en backtest. La segunda es la ventaja de ejecución: tu capacidad de aplicar ese sistema en la realidad, sin sabotearlo con el miedo, la codicia o la impaciencia.
Es una distinción crucial, porque una ventaja estadística real puede destruirse en la ejecución: cortar las ganancias demasiado pronto, dejar correr las pérdidas, saltarse operaciones del plan y tomar otras fuera de plan. El primero de esos defectos está documentado: sobre 10 000 cuentas de un bróker estadounidense, de 1987 a 1993, el estudio de Terrance Odean sobre el efecto disposición muestra a inversores en acciones que realizan sus ganancias con más facilidad que sus pérdidas. El sistema gana sobre el papel, pero la mano pierde en la cuenta. Una ventaja solo existe de verdad cuando tu disciplina la convierte en resultados, lo que desplaza la obra real hacia tu comportamiento.
Por qué se erosiona una ventaja
Una ventaja no es eterna. Los mercados cambian, las condiciones que hacían ganadora tu estrategia pueden desaparecer, y una superioridad conocida por todos tiende a cerrarse. La investigación lo ha medido en las acciones: en el estudio de McLean y Pontiff publicado en 2016 en el Journal of Finance, la rentabilidad de 97 señales consideradas capaces de predecir la de las acciones es un 26 % menor fuera de la muestra de origen, y un 58 % menor tras su publicación. Por eso una ventaja debe vigilarse a lo largo del tiempo, y no simplemente descubrirse una vez y olvidarse. Un sistema que funcionaba hace dos años puede haberse vuelto neutro hoy sin que te des cuenta.
La única forma de detectar la erosión de una ventaja es seguir tus estadísticas de forma continua. Si tu esperanza y tu profit factor se degradan con regularidad a lo largo de varios meses, probablemente no sea mala suerte: es la señal de que tu ventaja se debilita y hay que ajustarla o reconstruirla. Sin diario, solo verás ese declive cuando tu cuenta ya haya sufrido bastante.
Cómo encontrar tu propia ventaja
Una ventaja se busca más fácilmente especializándose que persiguiendo el indicador perfecto. Una sola configuración, un solo mercado, una sola franja horaria: es también la forma más rápida de acumular suficientes operaciones comparables para medir algo. Más vale un setup preciso medido sobre doscientas operaciones que diez setups medidos sobre veinte operaciones cada uno. La profundidad gana a la amplitud.
En concreto, encuentras tu ventaja observando tus propios datos. ¿Qué setup te aporta más? ¿A qué hora ganas? ¿En qué instrumento? Esas respuestas no salen de tu intuición, salen de tu diario. Al segmentar tus operaciones por configuración, por momento y por mercado, ves emerger los lugares donde tu superioridad es real, y aquellos en los que pierdes dinero sin saberlo. Tu ventaja ya está en tus cifras, solo pide ser revelada.
El papel del tamaño de posición en tu ventaja
Tu ventaja se mide sin tener en cuenta tu tamaño de posición, pero es él quien decide si llega a realizarse. Dos traders con exactamente el mismo sistema estadístico pueden tener trayectorias opuestas según su gestión del dinero. Arriesgar demasiado en cada operación, incluso con una ventaja real, expone a un riesgo de ruina que puede sacarte del juego antes de que la ley de los grandes números tenga tiempo de jugar a tu favor. Una ventaja de +0,3 R por operación no sirve de nada si una racha de pérdidas normal, matemáticamente esperable, te hace saltar la cuenta antes de alcanzar el número de operaciones necesario para que esa superioridad se materialice.
A la inversa, un tamaño demasiado prudente diluye una ventaja real hasta volverla insignificante. El calibrado correcto está entre ambos: suficiente riesgo para que tu ventaja produzca un crecimiento significativo, y suficiente poco para sobrevivir a las rachas de pérdidas que tu sistema, por excelente que sea, vivirá sin remedio. Ejemplo concreto: un trader que arriesga un 1 % de su capital por operación y encaja diez pérdidas consecutivas, una racha rara pero posible incluso con un buen sistema, pierde algo menos del 10 % de su cuenta, y una ganancia de un 11 % aproximadamente lo devuelve a su punto de partida. El mismo trader arriesgando un 5 % por operación perdería el 40 % de su cuenta, y necesitaría entonces una ganancia del 67 % para volver a su punto de partida. Tu gestión del dinero no crea tu ventaja, pero determina si vivirás lo suficiente para aprovecharla.
Los errores que hacen creer en una ventaja que no existe
Ciertos errores clásicos dan la ilusión de una ventaja donde no la hay. El primero es ignorar los costes: spread, comisiones, financiación a un día. Un sistema que parece ligeramente positivo en bruto puede volverse negativo en neto una vez integrados esos costes, sobre todo en estrategias de frecuencia alta donde cada coste cuenta. Contar únicamente el resultado que muestra tu extracto, sin comprobar que incluye todos los costes, te hace sobrestimar de forma sistemática tu ventaja real.
El segundo error es confundir correlación con ventaja: observar que «cada vez que veo X, el mercado hace Y» en un puñado de ocurrencias no establece nada estadísticamente sólido. Es fácil ver un patrón donde solo hay una coincidencia, y un número pequeño de coincidencias favorables basta para crear una convicción que la muestra no justifica. El tercer error, más insidioso, es mezclar varias ventajas sin distinguirlas: si operas tres setups distintos y miras el resultado global, un setup ganador puede ocultar uno perdedor. Separa siempre tus estadísticas por configuración, o corres el riesgo de mantener un mal setup con la excusa de que el resultado de conjunto sigue siendo positivo.
La misma prudencia vale para los datos públicos que supuestamente muestran lo que hacen los grandes participantes. El informe COT, por ejemplo, describe posiciones con tres días de antigüedad: mientras no hayas medido qué cambia en tus propias operaciones, no es un edge.
Cómo te ayuda Tradoshi a medir tu ventaja
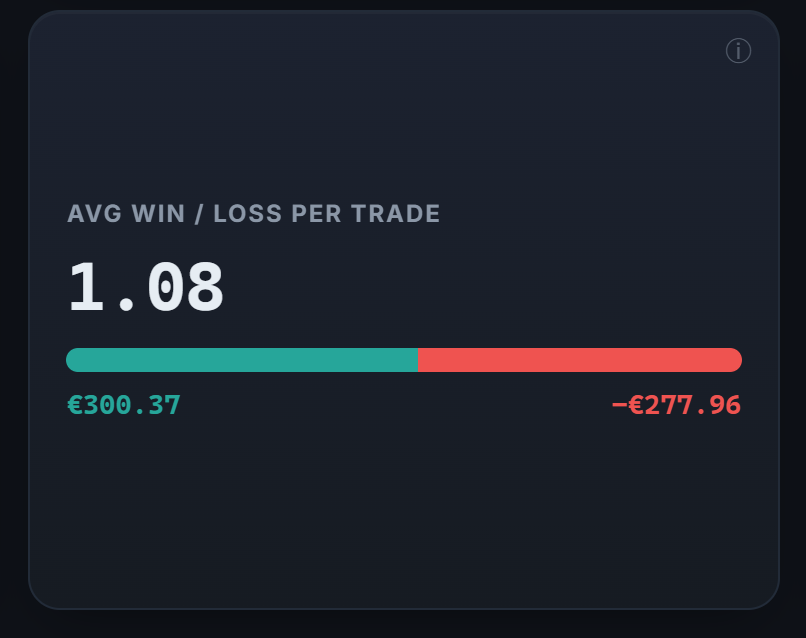
Tradoshi calcula tu ventaja automáticamente a partir de tus operaciones reales: tu esperanza, tu profit factor, tu R-múltiplo medio y tu reparto ganancias/pérdidas, sin que tengas que hacer ningún cálculo. Ves por fin, con cifras en la mano, si tu superioridad es real y dónde se esconde.
- Esperanza y profit factor calculados sobre el conjunto de tus operaciones, para juzgar tu ventaja de un vistazo.
- Desgloses por instrumento, hora y día para detectar dónde es más fuerte tu superioridad.
- Seguimiento en el tiempo para detectar la erosión de una ventaja antes de que salga cara.
- Puntuación de disciplina para comprobar que tu ventaja de ejecución no destruye tu ventaja estadística.
Tres expresiones de sala que conviene entender
La operación dolorosa designa el movimiento que más daño hace al mayor número de participantes a la vez. No es una teoría conspirativa: cuando una posición está muy compartida, la salida es estrecha, y el camino de menor resistencia acaba siendo el que desaloja a más gente. La imagen viene del libro de Edwin Lefèvre inspirado en Jesse Livermore, Reminiscences of a Stock Operator (1923), que habla de «línea de menor resistencia»: el sentido en el que el precio avanza con más facilidad, que el especulador espera ver dibujarse antes de actuar. Saberlo no ayuda a prever, pero ayuda a no sorprenderse.
El cambio de estructura de mercado es el momento en que la secuencia de máximos y mínimos se invierte. Es la primera señal objetiva de que una tendencia ha cesado, antes de cualquier figura y de cualquier indicador. El deslizamiento a la baja de un límite, en cambio, describe una restricción que se estrecha sesión tras sesión más que un movimiento de precio.
La regla del 80-20, aplicada al trading, es una hipótesis que comprobar y no una ley: la idea de que una minoría de tus configuraciones produce lo esencial de tu resultado. Solo tu diario dice si es tu caso. La consecuencia práctica es desagradable pero simple: una parte de las ideas que se prueban merece ser abandonada, y el diario es el único sitio donde se puede decidir cuáles sin mentirse.
Un último punto de horario, a menudo mal entendido: los futuros no se negocian de forma continua todos los días de la semana. Las sesiones cubren casi veinticuatro horas, pero del domingo por la noche al viernes por la noche, con una interrupción diaria.
Preguntas frecuentes
¿Qué es una ventaja en trading?
Es una superioridad estadística: una razón matemática para creer que, al repetir tu proceso un gran número de veces, ganarás dinero de media. No es una garantía sobre la próxima operación, sino una esperanza positiva a largo plazo, como el casino tiene ventaja en cada giro sin saber quién ganará la siguiente partida.
¿Cómo sé si tengo una ventaja?
Midiendo tu esperanza (tu ganancia media por operación) y tu profit factor (tus ganancias totales divididas entre tus pérdidas totales) sobre una muestra amplia de operaciones. Si ambos son positivos y estables a lo largo de varias decenas o cientos de operaciones, tu ventaja es probablemente real. En diez operaciones, tus resultados son solo ruido.
¿Una ventaja necesita un win rate alto?
No. Un sistema puede ganar solo un tercio de sus operaciones y ser excelente si sus ganadoras aportan mucho más de lo que cuestan sus perdedoras. A la inversa, un win rate del 70 % puede ser perdedor si las pocas pérdidas son enormes. Es la combinación del win rate y de la relación ganancia/pérdida la que crea la ventaja, no el win rate solo.
¿Cuántas operaciones hacen falta para demostrar una ventaja?
No hay un umbral mágico. El Van Tharp Institute da como referencia al menos treinta operaciones para una primera idea, y más bien entre cien y doscientas para una imagen nítida. Un win rate del 60 % medido sobre 100 operaciones se sitúa todavía, al 95 %, entre el 50 % y el 69 % aproximadamente. Un diario que acumula cientos de operaciones es la única forma seria de distinguir la competencia de la suerte.
¿Por qué puede desaparecer una ventaja?
Porque los mercados cambian, porque las condiciones que hacían ganadora tu estrategia pueden difuminarse, y porque una superioridad explotada por demasiada gente se cierra. Una ventaja debe vigilarse de forma continua: si tu esperanza y tu profit factor se degradan a lo largo de varios meses, es probablemente la señal de que tu ventaja se debilita y hay que ajustarla.
¿Cómo encontrar mi propia ventaja?
Especializándote en lugar de buscar el indicador perfecto, y observando tus propios datos. Segmenta tus operaciones por setup, por hora y por instrumento para ver dónde es real tu superioridad. Tu ventaja ya está en tu diario: basta con revelarla con estadísticas, en lugar de adivinarla.
¿La gestión del dinero forma parte de la ventaja?
De forma indirecta, sí. Una ventaja estadística existe con independencia del tamaño de posición, pero tu tamaño determina si sobrevivirás lo suficiente para aprovecharla. Arriesgar demasiado en cada operación expone a un riesgo de ruina que puede sacarte antes de que la ley de los grandes números juegue a tu favor, incluso con una ventaja real. El calibrado correcto protege tu ventaja, no la crea.
¿Se pueden tener varias ventajas a la vez?
Sí, siempre que las midas por separado. Si operas varios setups y miras únicamente el resultado global, un setup ganador puede ocultar uno perdedor. Separa siempre tus estadísticas por configuración: es la única forma de saber cuál de tus ventajas es real y cuál te cuesta dinero sin que te des cuenta.