 Por Benjamin Roure L'Hermitte
El profit factor es el total de tus ganancias dividido entre el total de tus pérdidas: por encima de 1, tu estrategia ha ganado dinero en el periodo medido, por debajo lo ha perdido. Es la definición que aplican los informes de prueba de MetaTrader 5, de TradingView y de AmiBroker, y cabe en una división. Lo que se lee mal no es la fórmula, es lo que supone: suficientes operaciones, comisiones descontadas, y ninguna operación que pese por sí sola la mitad del resultado. Esta guía te explica qué es el profit factor, cómo leerlo, sus trampas, y cómo mejorarlo.
- Profit factor = ganancias totales ÷ pérdidas totales. Por encima de 1, ganas; por debajo, pierdes.
- Resume tu sistema en una cifra más honesta que el win rate solo.
- El único umbral documentado es 1: 1,5 y 2 son referencias de uso, no umbrales estadísticos.
- Puede mentir con muestras pequeñas o cuando una sola operación domina tus ganancias.
Juzgar tu rendimiento por tu win rate, el porcentaje de operaciones ganadoras, es un error: un win rate alto puede ocultar un sistema perdedor, y un win rate bajo puede ocultar un sistema excelente. El profit factor corrige ese sesgo pesando tus ganancias frente a tus pérdidas, lo que lo convierte en uno de los indicadores más fiables para juzgar un edge.
Esta guía desmenuza el profit factor: su fórmula, lo que revela, lo que valen los umbrales que se leen en todas partes, las trampas que lo vuelven engañoso, y sobre todo cómo usarlo para mejorar concretamente tu forma de operar.
La fórmula del profit factor
El profit factor se calcula dividiendo la suma de todas tus operaciones ganadoras entre el valor absoluto de la suma de todas tus operaciones perdedoras. Los tres informes de prueba con los que más te cruzarás lo definen así: la ayuda de MetaTrader 5 sobre el informe de prueba habla de la relación entre el beneficio bruto y la pérdida bruta, siendo el beneficio bruto la suma de todas las operaciones rentables en dinero; la página de TradingView sobre el profit factor, del valor absoluto de las operaciones ganadoras dividido entre el de las operaciones perdedoras, solo sobre posiciones cerradas; la guía de AmiBroker sobre el informe de backtest, del beneficio de las ganadoras dividido entre la pérdida de las perdedoras. Si has ganado 3 000 € en total y perdido 2 000 €, tu profit factor es de 1,5. Es un ratio sin unidad, lo que lo hace comparable de una cuenta a otra, sea cual sea el tamaño de las posiciones o el capital inicial.
La interpretación es inmediata: un profit factor superior a 1 significa que ganas más de lo que pierdes, por tanto que tu sistema es rentable en el periodo medido, y la página de TradingView lo dice en esos términos, por encima de 1 la estrategia es rentable, por debajo pierde dinero. Exactamente en 1, estás en equilibrio: tus ganancias y tus pérdidas se anulan, lo que la ayuda de MetaTrader 5 describe como dos parámetros iguales. Esa sencillez es lo que hace su fuerza.
Los umbrales que cuentan
Solo hay uno documentado, y es 1. Ni la ayuda de MetaTrader 5, ni la página de TradingView, ni la guía de AmiBroker fijan un nivel por encima del cual un sistema sería «bueno» o «excelente». Las referencias que se leen en todas partes, 1,5 para un sistema sólido y 2 para uno excelente, son costumbres, y una costumbre no tiene valor estadístico: lo que vale un profit factor depende ante todo del número de operaciones sobre el que se ha medido. Un profit factor de 1,05 sigue siendo técnicamente ganador pero frágil, una racha de pérdidas o una subida de las comisiones basta para hacerlo caer por debajo de 1. La tabla siguiente muestra lo que un mismo sistema, cuyo profit factor real es de 1,5, puede mostrar según el tamaño de la muestra.
| Número de operaciones | Porcentaje de acierto compatible al 95 % | Profit factor mostrado |
|---|---|---|
| 15 | 27 % a 73 % | 0,6 a 4 |
| 30 | 33 % a 67 % | 0,7 a 3 |
| 100 | 40 % a 60 % | 1 a 2,2 |
| 400 | 45 % a 55 % | 1,2 a 1,8 |
Hipótesis: un porcentaje de acierto real del 50 %, una ganancia media de 1,5 veces la pérdida media, operaciones independientes, sin comisiones. Los intervalos son los de Wilson, el método para una proporción que presenta el manual de estadística del NIST, el instituto estadounidense de normas, trasladados a la relación entre porcentaje de acierto, ratio ganancia/pérdida y profit factor que se da más abajo. Sobre 30 operaciones, un sistema cuyo profit factor real es de 1,5 puede mostrar tanto 0,7 como 3; hacen falta 400 operaciones para estrechar la lectura entre 1,2 y 1,8. Y como las operaciones reales no son ni del todo independientes ni de ratio constante, esas horquillas son más bien optimistas.
Cuidado con el exceso contrario: un profit factor muy alto debe despertar tu desconfianza antes que tu entusiasmo, sobre todo si sale de un backtest. Sobre una muestra pequeña, la tabla muestra que no prueba nada. Sobre un backtest, puede venir del número de intentos: en el artículo de Bailey, Borwein, López de Prado y Zhu publicado en 2014 en los Notices of the AMS, basta con probar siete configuraciones independientes de una estrategia sin ningún edge para encontrar una con un ratio de Sharpe anualizado de 1 sobre dos años de histórico, cuando su ratio de Sharpe esperado fuera de muestra es nulo. La demostración se hace sobre el ratio de Sharpe, y los autores precisan que su método se aplica a cualquier otra medida de rendimiento: un backtest que no dice cuántas variantes se probaron antes de quedarse con esa no permite evaluar su riesgo de sobreajuste. Un edge duradero se parece más a un 1,5 estable sobre cientos de operaciones que a un 4 sobre veinte.
Profit factor frente a win rate
La gran fuerza del profit factor es que captura lo que el win rate ignora: el tamaño de tus ganancias y de tus pérdidas. Dos traders pueden tener exactamente el mismo win rate del 50 % y resultados opuestos, uno rentable y otro arruinado, según sus ganancias sean mayores o menores que sus pérdidas. El win rate cuenta operaciones, el profit factor pesa dinero.
Por eso el profit factor es un juez más fiable de tu ventaja. Un sistema con win rate bajo puede mostrar un excelente profit factor si sus escasas ganadoras aportan mucho, y un sistema con win rate alto puede tener un profit factor mediocre si sus escasas pérdidas son enormes. Mirar ambos juntos te da el retrato completo, pero si solo pudieras quedarte con uno, sería el profit factor.
La ganancia media frente a la pérdida media tiene su propia guía, que calcula la tasa de acierto que cada ratio impone: el ratio riesgo/beneficio.
Las trampas del profit factor
El profit factor solo es fiable sobre una muestra suficiente, y esa insuficiencia se cuantifica. Toma quince operaciones, diez ganadoras y cinco perdedoras, con ganancias y pérdidas del mismo tamaño: el profit factor mostrado es de 2. El intervalo de Wilson al 95 % de ese porcentaje de acierto de diez sobre quince va del 42 % al 85 %, es decir, con el mismo ratio, un profit factor real comprendido entre 0,7 y 5,7: un 2 sobre quince operaciones es compatible con un sistema perdedor. El Van Tharp Institute, en sus conceptos de trading, pide al menos treinta operaciones para hacerse una idea de la esperanza de un sistema, y de cien a doscientas para verla con claridad: es un orden de magnitud de uso, que el cálculo anterior vuelve más bien indulgente.
La segunda trampa es la concentración. Si una sola operación excepcional representa una gran parte de tus ganancias, tu profit factor está inflado y no refleja tu edge habitual. Un buen reflejo es recalcularlo quitando tu mayor ganancia: si se desploma, es que tu rentabilidad depende de un golpe de suerte, no de un proceso repetible. El ejemplo numérico de más abajo da la magnitud del efecto: sobre diez operaciones, quitar la mayor ganancia hace pasar el profit factor de 1,75 a 1,25, y quitar la mayor pérdida lo sube a 2,8.
Cómo mejorar tu profit factor
Solo hay dos palancas para aumentar tu profit factor: ganar más en tus operaciones ganadoras, o perder menos en tus operaciones perdedoras. Mientras tu profit factor esté por encima de 1, un euro de pérdida evitado pesa más que un euro de ganancia añadido, porque actúa sobre el denominador: en el ejemplo de más abajo, reducir una pérdida de 150 € a 100 €, el stop previsto, hace pasar el profit factor de 1,75 a 2, y hay que dejar correr la mejor ganancia de 200 € a 300 € para obtener el mismo efecto. Esa palanca depende sobre todo de tu disciplina: cortar tus pérdidas rápido, respetar tus stops y evitar dejar escapar una operación perdedora reduce tu denominador sin cambiar nada en tu estrategia.
La primera palanca, dejar correr tus ganadoras, es más difícil psicológicamente pero igual de real. Cortar una operación ganadora demasiado pronto por miedo a devolver la ganancia lastra tu numerador. Esa tendencia a cobrar rápido y a dejar que las pérdidas se alarguen tiene un nombre, el efecto disposición, y una medida: sobre 10 000 cuentas de un gran bróker estadounidense de descuento seguidas de 1987 a 1993, el estudio de Odean publicado en 1998 en el Journal of Finance encuentra que los inversores realizan el 14,8 % de las ganancias que podían realizar frente al 9,8 % de las pérdidas. La muestra está formada por particulares invertidos en acciones estadounidenses, no por traders intradía: la pregunta que hacerle a tu diario es si tus ganadoras duran menos que tus perdedoras.
El profit factor por setup
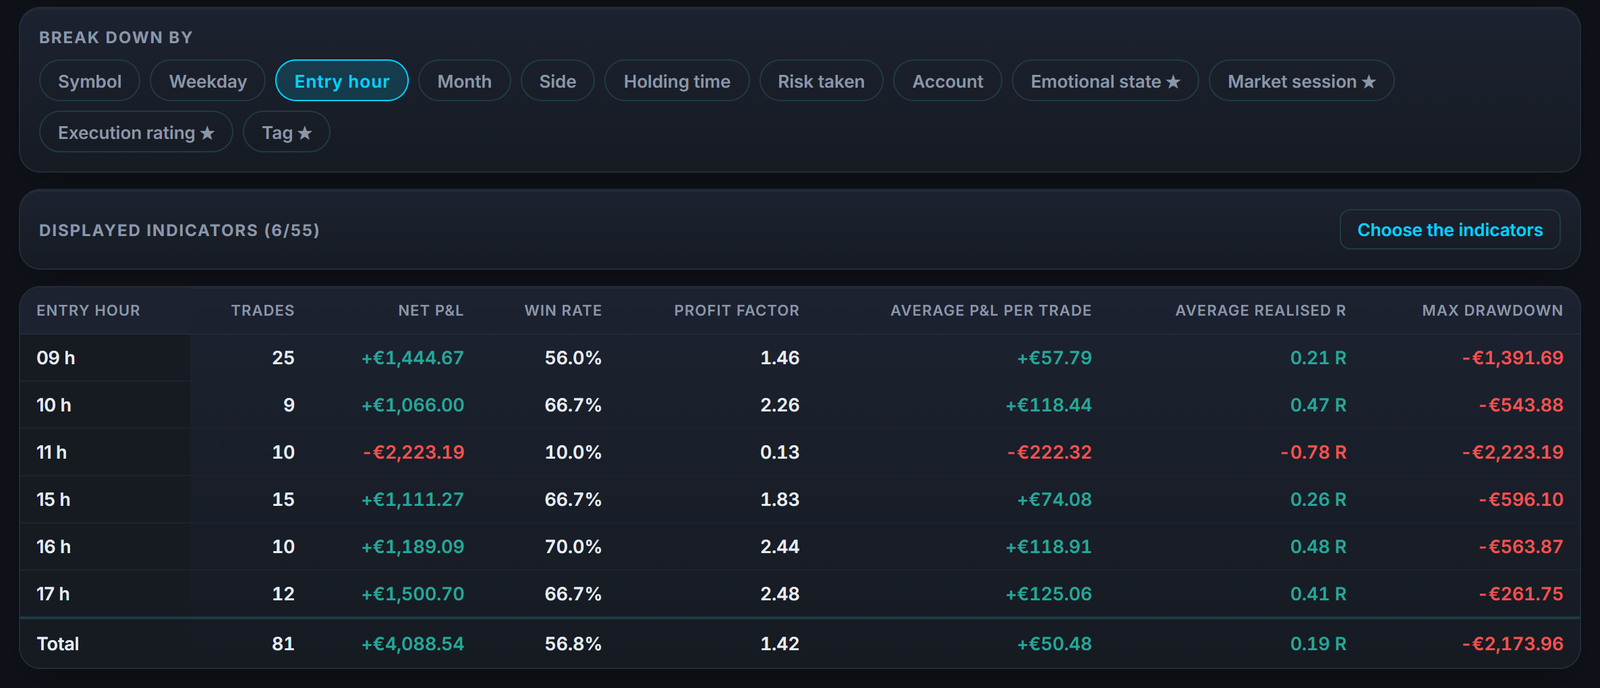
Tu profit factor global es una media que puede ocultar grandes disparidades. Al descomponerlo por configuración, por instrumento o por momento del día, descubres a menudo que tu ventaja viene de unas pocas situaciones concretas, mientras que otras te hacen perder dinero sin que lo sepas. Esa segmentación es uno de los usos más rentables del profit factor.
Imagina que tu profit factor global sea de 1,3, correcto pero no espectacular. Al segmentar podrías descubrir que uno de tus setups muestra 2,2 mientras otro está por debajo de 1. La conclusión es evidente: concéntrate en el primero, abandona o corrige el segundo, y tu profit factor global sube de forma mecánica. Sin esa descomposición seguirías ciego ante ese arbitraje tan sencillo.
Profit factor y esperanza, la relación oculta
El profit factor y la esperanza cuentan la misma historia desde dos ángulos, y la relación no está oculta, es exacta. La esperanza, o expectancy, es el resultado medio por operación: la ayuda de MetaTrader 5 la muestra en divisa bajo el nombre de expected payoff, la ganancia media de una operación, y el Van Tharp Institute la define como la media de tus resultados expresados en múltiplos del riesgo inicial, la R. Como vale (ganancias brutas − pérdidas brutas) ÷ número de operaciones, es positiva exactamente cuando las ganancias superan las pérdidas, es decir, cuando el profit factor supera 1: no es «casi siempre», es la misma desigualdad escrita dos veces. Con una pérdida media de 1 R y una ganancia media de R, profit factor = (porcentaje de acierto × R) ÷ (1 − porcentaje de acierto), y esperanza = (profit factor − 1) × (1 − porcentaje de acierto), en R por operación.
La diferencia práctica está en la lectura. La esperanza te dice cuánto puedes esperar ganar de media en tu próxima operación, lo que es útil para dimensionar tu posición. El profit factor te dice la solidez global de tu ventaja en un periodo, lo que es útil para juzgar tu sistema en su conjunto. Usar ambos juntos, en lugar de uno solo, te da una visión completa: uno para la decisión inmediata, el otro para el diagnóstico de fondo. Para situar estas dos cifras entre las demás, mira las estadísticas de trading que de verdad cuentan.
Un ejemplo con cifras completo
Tomemos diez operaciones para ilustrar el cálculo. Seis son ganadoras, de respectivamente 80 €, 120 €, 60 €, 200 €, 90 € y 150 €, es decir, un total de ganancias de 700 €. Cuatro son perdedoras, de -100 €, -80 €, -150 € y -70 €, es decir, un total de pérdidas de 400 €. El profit factor de esta serie es por tanto 700 dividido entre 400, o sea 1,75, con un win rate del 60 %.
Este ejemplo ilustra por qué el profit factor y el win rate cuentan historias distintas: este trader gana seis veces de cada diez, y sus ganadoras (117 € de media) son más grandes que sus perdedoras (100 € de media). Con el mismo win rate pero ganancias medias de 75 €, es decir, 450 € de ganancias en total, el profit factor cae a 1,1; con ganancias y pérdidas del mismo tamaño, 600 € frente a 400 €, está en 1,5. La esperanza se lee sobre la misma serie: 700 − 400 = 300 € sobre diez operaciones, es decir, 30 € por operación, o 0,3 R con una pérdida media de 100 €.
La misma serie dice también cuánto pesa una sola operación. Sin la ganancia de 200 €, las ganancias caen a 500 € y el profit factor a 1,25; sin la pérdida de 150 €, las pérdidas caen a 250 € y sube a 2,8. Una sola operación de cada diez mueve por tanto la cifra de 1,25 a 2,8: por eso un profit factor sobre tan pocas operaciones no describe un edge, describe una racha.
Profit factor deslizante: seguir su evolución en el tiempo
El profit factor calculado sobre toda la vida de una cuenta oculta una información esencial: ¿tu ventaja se refuerza o se degrada últimamente? Un profit factor global de 1,4 puede esconder un principio de año en 1,8 seguido de una degradación continua hacia 1,0, o al revés, un avance regular desde un arranque difícil. Sin mirarlo en el tiempo, solo ves la media, no la tendencia.
Calcular tu profit factor de forma deslizante, por ejemplo sobre las cincuenta últimas operaciones con cada nueva operación, permite detectar una degradación antes de que se vuelva crítica. Si tu profit factor deslizante baja de forma constante desde hace varias semanas, es una señal de alarma mucho más temprana que esperar al final del mes para darte cuenta. Es el equivalente, para tu rentabilidad, de lo que una línea de tendencia hace con un indicador técnico.
Profit factor y costes de trading
El profit factor calculado sobre el P&L bruto puede dar una imagen engañosa si ignoras los costes de transacción, spreads y comisiones. Cada operación, ganadora o perdedora, soporta su parte, y el efecto se calcula sobre la serie de diez operaciones anterior: con 10 € de comisiones por operación, es decir, una décima parte de la pérdida media, las ganancias netas caen a 640 € y las pérdidas netas suben a 440 €, y el profit factor pasa de 1,75 a 1,45; con 20 € por operación, cae a 1,21. Las comisiones recortan el numerador e inflan el denominador al mismo tiempo, lo que explica una caída mayor que su peso aparente.
La trampa es tanto mayor cuanto más pequeñas y numerosas son tus operaciones, como en scalping, donde las comisiones representan una parte mayor de cada resultado. Calcular siempre tu profit factor sobre tu P&L neto, después de todas las comisiones, es la única forma de tener una imagen honesta. Un sistema que parece rentable en bruto pero se desploma en neto no es un edge, es una ilusión contable.
Profit factor en una cuenta de prop firm
En una cuenta financiada por una prop firm, lo que el contrato regula son la pérdida máxima, el objetivo de ganancia y, según la firma, la regularidad. La página de ayuda de Topstep sobre el objetivo de consistencia limita por ejemplo el mejor día del Trading Combine al 55 % del objetivo de ganancia, sin redondeo ni margen, y el mayor día neto al 40 % de la ganancia neta total en la vía «consistency» de su cuenta financiada. El profit factor no aparece en esa regla, pero apunta exactamente a lo que él revela: un objetivo alcanzado gracias a una o dos operaciones afortunadas, con un profit factor subyacente frágil.
Seguir tu profit factor de forma continua en este tipo de cuenta te protege por tanto antes que la regla: un profit factor estable sobre varios cientos de operaciones, sin un día ni una operación que domine el total, pasa un objetivo de consistencia sin pensarlo, mientras que un objetivo alcanzado en dos operaciones excepcionales choca de frente con él.
Profit factor y salidas parciales
Muchos traders dividen sus salidas: una parte de la posición se cierra en un primer objetivo, y el resto se deja correr con el stop subido a la entrada. Esa práctica, sana para la gestión del riesgo, complica ligeramente el cálculo del profit factor si no contabilizas correctamente cada salida parcial como un resultado distinto ligado a la misma operación global.
El error clásico es contabilizar solo el resultado de la última salida, olvidando la ganancia ya cobrada en la primera parte. Una operación que toma un pequeño beneficio en el cincuenta por ciento de la posición y después se stopea en la entrada con el resto aparece, erróneamente, como neutra o incluso ligeramente perdedora si no sigues las dos patas por separado, cuando en realidad ha generado una ganancia neta. Un diario que trata cada ejecución correctamente evita esa distorsión silenciosa del profit factor.
Profit factor objetivo según tu estilo de trading
El profit factor que puedes esperar depende de tu estilo, y es la aritmética la que lo dice, no una norma. Con una ganancia media igual a la pérdida media, el caso de un scalper que apunta a un objetivo tan cercano como su stop, el profit factor vale porcentaje de acierto ÷ (1 − porcentaje de acierto): 1 justo al 50 % de acierto, 1,22 al 55 %, 1,5 al 60 %. Con una ganancia media de tres veces la pérdida media, el caso de un swing trader que deja correr, vale 1 al 25 % de acierto, 1,3 al 30 %, 1,6 al 35 % y 2 al 40 %. Un mismo profit factor de 1,5 exige por tanto un 60 % de acierto al primero y un 33 % al segundo, sin comisiones.
Comparar tu profit factor con una cifra absoluta, sin tener en cuenta tu estilo, no tiene por tanto mucho sentido. La pregunta correcta no es «¿es bueno mi profit factor en abstracto?», sino «¿es mi profit factor coherente con la estructura de mi sistema y estable en el tiempo?». Es esa coherencia interna, más que un umbral universal, la que indica una ventaja sana.
Cómo calcula Tradoshi tu profit factor
Tradoshi calcula tu profit factor automáticamente sobre el conjunto de tus operaciones, y lo descompone por instrumento, por setup y en el tiempo. Ves de un vistazo si tu sistema es rentable, hasta qué punto, y dónde se esconde realmente tu ventaja.
- Profit factor global calculado sobre todas tus operaciones, actualizado en cada sincronización.
- Descomposición por instrumento y por hora para detectar tus situaciones más rentables.
- Seguimiento en el tiempo para ver si tu ventaja se refuerza o se degrada.
- Cruzado con tu esperanza en el Oshi Score, tu nota global de trader.
Preguntas frecuentes
¿Qué es el profit factor en trading?
Es la relación entre la suma de todas tus ganancias y la suma de todas tus pérdidas, la definición común a los informes de prueba de MetaTrader 5, de TradingView y de AmiBroker. Por encima de 1, ganas más de lo que pierdes; por debajo, lo contrario. Un profit factor de 1,5 significa que por cada euro perdido, ganas uno y medio. Es uno de los indicadores más fiables para juzgar si una estrategia es rentable.
¿Qué es un buen profit factor?
Un profit factor superior a 1, medido neto de comisiones, sobre suficientes operaciones, y que no dependa de una sola ganancia. Es todo lo que las definiciones de las plataformas permiten decir: ninguna fija un umbral más allá de 1, y las referencias 1,5 y 2 son costumbres sin valor estadístico, ya que un sistema cuyo profit factor real es de 1,5 puede mostrar entre 0,7 y 3 sobre 30 operaciones. Por encima de 3 o 4 sobre una muestra pequeña o sobre un backtest, desconfía: muestra demasiado pequeña, operación excepcional, o número de variantes probadas.
¿Profit factor o win rate, cuál mirar?
El profit factor es más fiable, porque pesa los importes de tus ganancias y de tus pérdidas, mientras que el win rate solo cuenta el número de operaciones ganadoras. Dos sistemas con el mismo win rate pueden ser uno rentable y otro arruinado según el tamaño de sus ganancias y pérdidas. Mira ambos, pero si solo pudieras quedarte con uno, quédate con el profit factor.
¿Cuántas operaciones para un profit factor fiable?
No hay un umbral, sino un intervalo que se estrecha con el número de operaciones. Diez ganadoras sobre quince con ganancias y pérdidas del mismo tamaño dan un profit factor de 2, pero el intervalo de Wilson al 95 % de ese porcentaje de acierto va del 42 % al 85 %, es decir, un profit factor real entre 0,7 y 5,7. Para un profit factor real de 1,5 con un ratio ganancia/pérdida de 1,5, la lectura puede ir de 0,7 a 3 sobre 30 operaciones, de 1 a 2,2 sobre 100, y de 1,2 a 1,8 sobre 400. El Van Tharp Institute pide al menos treinta operaciones, y más bien de cien a doscientas, para juzgar la esperanza de un sistema.
¿Cómo mejorar mi profit factor?
Dos palancas: perder menos en tus perdedoras (cortar rápido, respetar tus stops) o ganar más en tus ganadoras (dejarlas correr). Mientras el profit factor supere 1, un euro de pérdida evitado pesa más que un euro de ganancia añadido: en el ejemplo del artículo, reducir una pérdida de 150 € a 100 € tiene el mismo efecto que llevar una ganancia de 200 € a 300 €. El efecto disposición medido por Odean entre los inversores en acciones, ganancias realizadas con más facilidad que las pérdidas, juega exactamente en contra de esas dos palancas.
¿Por qué es sospechoso un profit factor muy alto?
Porque sobre una muestra pequeña no prueba nada, y porque sobre un backtest puede venir del número de intentos: Bailey, Borwein, López de Prado y Zhu muestran que bastan siete configuraciones independientes de una estrategia sin edge para encontrar una con un ratio de Sharpe de 1 sobre dos años, y su método se aplica a cualquier medida de rendimiento. Recalcula tu profit factor quitando tu mayor ganancia: en el ejemplo del artículo, pasa de 1,75 a 1,25.
¿Qué diferencia hay entre profit factor y esperanza?
Los dos están ligados de forma exacta: la esperanza es (ganancias brutas − pérdidas brutas) ÷ número de operaciones, por tanto es positiva si y solo si el profit factor supera 1. La esperanza te dice cuánto puedes esperar ganar de media en tu próxima operación, 30 € por operación en el ejemplo del artículo; el profit factor pesa el conjunto de tus ganancias frente al conjunto de tus pérdidas en un periodo, para juzgar la solidez global de tu edge.
¿Hay que calcular el profit factor sobre el P&L bruto o neto?
Siempre sobre el neto, después de comisiones, spreads y costes. Sobre la serie de diez operaciones del artículo, 10 € de comisiones por operación hacen pasar el profit factor de 1,75 a 1,45, y 20 € lo devuelven a 1,21, porque las comisiones reducen las ganancias y aumentan las pérdidas al mismo tiempo. Un sistema rentable en bruto pero que se desploma en neto no es un edge real.