 Por Benjamin Roure L'Hermitte
Has perdido dinero este mes y alguien te ha soltado: «total, el day trading es como el casino». Duele. Y la pregunta merece algo más que una respuesta a bote pronto.
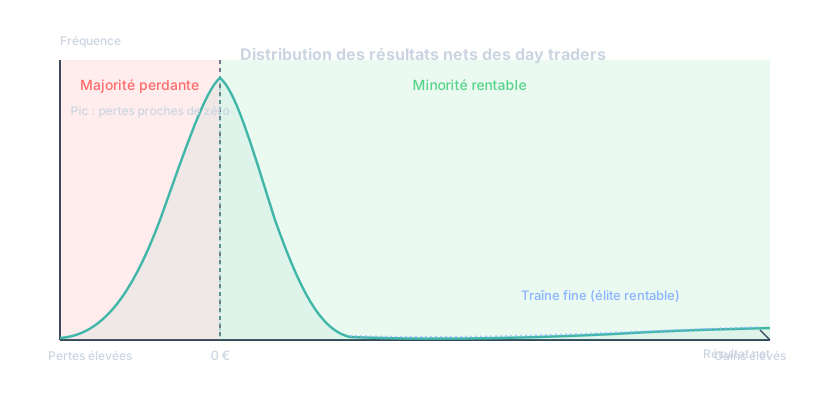
- La mayoría de los day traders pierden, y los ganadores de un año rara vez lo siguen siendo: en Taiwán, alrededor del 13 % gana neto de comisiones en un año dado, menos del 1 % de forma regular.
- La actividad en sí misma no es azar: puede generar un edge estadístico real si está bien estructurada.
- La diferencia está en el enfoque: gestión del riesgo, plan testado, disciplina, frente a impulso y apuesta a ciegas.
- Los sesgos psicológicos del jugador y del trader son idénticos: ilusión de control, revenge trading, FOMO.
Para la definición y el funcionamiento concreto del day trading, nuestra guía para principiantes lo retoma todo desde el principio. La pregunta vecina, lo que dicen la ley y la clínica sobre el trading intradía como juego de azar, tiene su propio artículo. Aquí abordamos una sola pregunta: ¿azar o habilidad?
Gambling, especulación, inversión: no son lo mismo
Empecemos aclarando esto, porque estas tres palabras se mezclan constantemente en las conversaciones de barra. El gambling puro, en sentido estricto, es una actividad donde la esperanza matemática es negativa por construcción. En la ruleta, el cero garantiza a la casa una ventaja estructural, y se calcula a partir del reglamento: el artículo 51 de la orden francesa del 14 de mayo de 2007 sobre los juegos en los casinos solo autoriza ruletas de treinta y seis números y un cero, y su artículo 52 paga un número pleno 35 veces la apuesta, lo que deja a la casa el 2,70 % de cada apuesta de media. Puedes ganar una noche, incluso puedes ganar diez noches seguidas por pura suerte, pero en miles de tiradas, el resultado converge hacia la pérdida, y ninguna habilidad revierte eso.
El trading especulativo, en cambio, no lleva ninguna garantía de ese tipo. El mercado no tiene un crupier que cobre un margen fijo en cada operación con el único fin de hacerte perder. Hay comisiones, un spread, a veces una comisión adicional, pero la esperanza de la actividad en sí no es matemáticamente negativa para todo el mundo. Algunos participantes (creadores de mercado, ciertos fondos, algunos traders individuales disciplinados) presentan una esperanza positiva en el tiempo. Otros, la mayoría, tienen una esperanza negativa porque pagan comisiones, sufren el spread y toman malas decisiones. El matiz es crucial: la actividad permite un edge, pero no se lo garantiza a nadie.
La inversión a largo plazo, por su parte, se apoya en otra lógica distinta: el crecimiento económico global, los dividendos, la valoración de una empresa a lo largo del tiempo. El day trading no tiene nada que ver con eso, se juega en movimientos de precio muy a corto plazo, a menudo intradía, donde el ruido estadístico domina claramente la señal. Precisamente por eso la comparación con el juego surge tan a menudo: en horizontes cortos, distinguir un buen trade de un golpe de suerte es muy difícil, incluso para el propio autor del trade. Esa retroalimentación engañosa es una de las razones por las que el trading es tan difícil.
Lo que dicen realmente las cifras sobre el éxito de los day traders
Tres trabajos lo han medido sobre poblaciones enteras, cada uno en un mercado concreto. En la Bolsa de Taiwán, Barber, Lee, Liu y Odean siguieron a todos los day traders de acciones de 1992 a 2006, unas 360 000 personas al año: alrededor del 13 % gana neto de comisiones en un año dado, y menos del 1 % gana de forma regular de un año al siguiente. En Brasil, en los futuros mini-Ibovespa, Chague, De-Losso y Giovannetti observaron a los 19 646 particulares que empezaron a hacer day trading entre 2013 y 2015: entre los 1 551 que persistieron más de 300 días, el 97 % perdió dinero neto de comisiones, y solo 17 personas ganaron más que el salario mínimo brasileño. En Francia, el estudio de la AMF sobre 14 799 clientes activos en CFD y forex, seguidos cuatro años entre 2009 y 2013, cuenta más del 89 % de perdedores. Esas cifras valen para esos tres mercados y esos periodos, no para todos los instrumentos ni todas las épocas, pero todas apuntan en la misma dirección.
Esa cifra, por sí sola, alimenta evidentemente la tesis del gambling. Si casi todo el mundo pierde, ¿no es esa la firma de un juego de suma negativa, como en el casino? El argumento parece sólido a primera vista. Pero mezcla dos cosas: el resultado medio de la población, y la naturaleza de la actividad. El póker ofrece exactamente el mismo cuadro. Sobre 456 millones de observaciones, una por jugador y por mano, tomadas de las partidas de dinero real en línea de más de 600 000 jugadores entre octubre de 2009 y septiembre de 2010, Potter van Loon, van den Assem y van Dolder solo cuentan un 32 % de jugadores ganadores una vez descontada la comisión; sin embargo, los jugadores del decil superior en un periodo tienen muchas más probabilidades de seguir ahí en el siguiente, y sus simulaciones muestran que la habilidad se impone al azar a partir de unas 1 500 manos. En las World Series of Poker de 2010, Levitt y Miles midieron un rendimiento de más del 30 % para los jugadores identificados de antemano como muy fuertes, frente a un menos 15 % para todos los demás. Nadie pretende por ello que el póker sea un juego de puro azar: es un juego de información incompleta donde la habilidad pesa mucho, pero donde la varianza a corto plazo es enorme y donde la mayoría de los jugadores no dominan ni las probabilidades ni su propia psicología.
El day trading se parece mucho más al póker que a la ruleta. La diferencia entre los dos extremos del espectro, el que lo pierde todo y el que vive de su trading, no reside en el azar del mercado sino en la presencia o ausencia de un edge, de una gestión del riesgo y de una disciplina de ejecución. Ahí es donde la pregunta se vuelve personal: ¿de qué lado estás tú, en concreto? Para la parte del riesgo, nuestra guía de gestión del riesgo en day trading detalla las protecciones de una sesión.
El edge estadístico: lo que realmente separa a un trader de un jugador
El edge es la ventaja estadística medible de una estrategia a lo largo del tiempo. En concreto, es una esperanza de ganancia positiva: sobre cien trades tomados con las mismas reglas, ganas más, en conjunto, de lo que pierdes, una vez incluidas las comisiones. Sin un edge demostrado, solo estás apostando por tu intuición del momento, exactamente como alguien que apuesta al rojo porque tiene un presentimiento. Con un edge testado, cada trade individual sigue siendo incierto, pero la serie de trades converge estadísticamente hacia un resultado positivo.
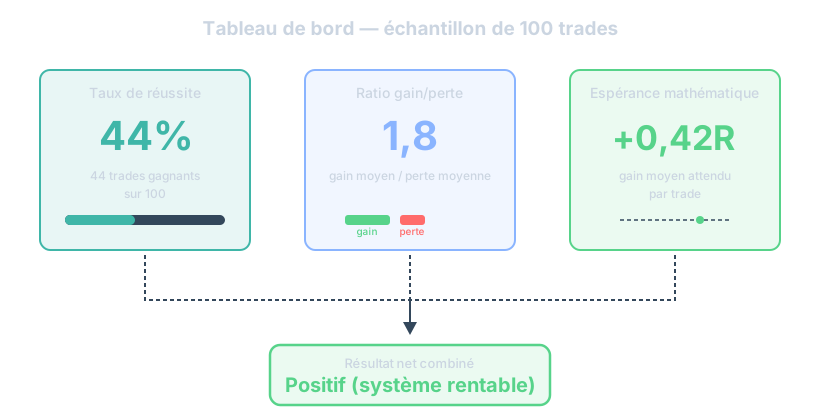
Pongamos un ejemplo ilustrativo. Un trader aplica un método que gana el 40% de las veces, con un ratio ganancia/pérdida medio de 2 a 1. En diez trades, típicamente pierde seis y gana cuatro. Arriesgando 100 euros por trade, sus cuatro ganancias reportan 800 euros, sus seis pérdidas cuestan 600 euros: sale con 200 euros de beneficio en la serie, a pesar de una mayoría de trades perdedores. Es exactamente este mecanismo el que la mayoría de los que gritan «gambling» ignoran: un trader puede perder más a menudo de lo que gana y seguir siendo rentable, siempre que el tamaño de las ganancias compense ampliamente la frecuencia de las pérdidas.
El problema es que ese edge no se inventa ni se siente. Se mide, sobre una muestra suficiente de trades, en condiciones comparables. Muchos day traders sencillamente nunca han comprobado si su método tiene esperanza positiva: operan «a sensaciones», lo cual equivale, estadísticamente, a jugar a cara o cruz con comisiones de por medio. Es precisamente ahí donde el backtesting cambia las reglas del juego: testar una estrategia con datos históricos antes de arriesgar un céntimo en real es la diferencia entre apostar y verificar.
Varianza a corto plazo, habilidad a largo plazo
Aquí está la trampa mental número uno del day trading: en una escala de tiempo corta, el resultado de un trade individual se parece muchísimo a un sorteo aleatorio, incluso cuando detrás hay una habilidad real en juego. El cálculo es simple. Un buen trader que gana el 60 % de sus trades tiene cerca de una probabilidad entre dos de sufrir cinco pérdidas seguidas en algún punto de sus próximos cien trades, aplicando perfectamente su método. Un principiante sin ningún edge, a cara o cruz, encadena cinco ganancias consecutivas en cuatro series de cien trades de cada cinco, y diez seguidas en algo menos de una serie de cada veinte: suficiente para convencerse de que ha «entendido el mercado».
Es esa confusión entre resultado a corto plazo y habilidad a largo plazo la que empuja a tanta gente hacia comportamientos de tipo gambling. Tras una racha de ganancias con suerte, se instala el exceso de confianza, se aumenta el tamaño de las posiciones, se relajan los stops. Tras una racha de pérdidas, incluso respetando el plan al pie de la letra, se instala la duda y el pánico, y se busca «recuperarse» de inmediato. En ambos casos, se reacciona ante ruido estadístico como si fuera una señal fiable, y es exactamente el mecanismo que alimenta el revenge trading tras una pérdida mal digerida.
La única forma de salir de esta trampa es razonar en series y no en trades aislados, y saber lo que vale una muestra. Con el intervalo de confianza de Wilson que presenta el manual de estadística del NIST, el instituto estadounidense de normas, una tasa de acierto del 50 % medida sobre 30 trades se sitúa, al 95 %, entre el 33 % y el 67 %; sobre 100 trades, entre el 40 % y el 60 %; sobre 400 trades, entre el 45 % y el 55 %. Un trader que piensa «este trade tiene que ganar» ya tiene, mentalmente, un pie en la lógica del apostador. Un trader que piensa «sobre cien trades como este, mis estadísticas dicen que soy rentable» ha entendido que la varianza existe y que no invalida nada mientras la muestra siga siendo pequeña.
Es también lo que separa, en los datos, la habilidad de la suerte: la suerte no se repite. En el estudio de Taiwán citado más arriba, los autores clasifican a los day traders según su resultado de un año y miran el siguiente: los 500 mejores siguen ganando 28 puntos básicos al día neto de comisiones, los peores pierden 34, y los autores hablan de una persistencia clara del rendimiento. Pero solo un millar de ellos, de 360 000, baten al mercado de forma fiable, y la cohorte brasileña no muestra ninguna señal de aprendizaje con la experiencia. La AMF vio lo mismo en Francia: sobre 1 881 clientes activos cada año durante cuatro años, la parte de perdedores pasa del 82,5 % en el primer año al 87,6 % en el periodo, lo que el estudio describe como una ausencia de efecto de aprendizaje. La habilidad existe, pues, se mide, y es rara.
Los sesgos psicológicos: el jugador y el trader comparten el mismo cerebro
Aquí es donde ambos mundos realmente se encuentran, y donde la crítica del gambling da en el clavo, nos guste o no. La ilusión de control, primero: el jugador de casino que sopla sobre los dados cree influir en un resultado puramente aleatorio. El day trader que multiplica los indicadores en su gráfico, añade líneas de tendencia, figuras, retrocesos, hasta obtener «la» confirmación que quería ver desde el principio, hace exactamente lo mismo: busca control donde solo hay, en el mejor de los casos, una probabilidad ligeramente favorable.
El chasing losses, o persecución de pérdidas, se manifiesta de forma casi idéntica en ambos universos. El jugador que acaba de perder dobla su apuesta para «recuperarse de un golpe». El trader que acaba de perder un trade dobla el tamaño de su siguiente posición, sin plan, solo para borrar el dolor de la pérdida anterior. Es un reflejo emocional, no una decisión racional, y muy a menudo conduce al mismo lugar: una cuenta vaciada aún más rápido. El FOMO, el miedo a perderse el movimiento, empuja a entrar en posición sin un setup válido, simplemente porque «está subiendo» y quedarse de espectador se vuelve insoportable. Encontramos el mismo esquema en el jugador que se une a una mesa porque «esta noche todo el mundo gana».
La buena noticia es que estos sesgos son identificables y trabajables, algo que no ocurre en el casino, donde ninguna habilidad compensa la ventaja estructural de la casa. Reconocer estos patrones en uno mismo, ponerles nombre, ya es la mitad del camino. Lo que los clínicos observan en los traders que han perdido el control, y a partir de cuándo se habla de adicción, se trata en el artículo sobre el trading intradía como juego de azar. Un artículo dedicado detalla bien este mecanismo del FOMO en trading y cómo desactivarlo antes de que desencadene la entrada impulsiva.
Las señales que muestran que operas como un jugador, no como un profesional
Ciertos comportamientos no engañan, y si te reconoces en varios de ellos, es hora de ser honesto contigo mismo. Aquí están los más frecuentes, los que las prop firms y los mentores serios detectan primero en un trader con dificultades.
- Abres posiciones sin saber exactamente por qué, solo porque el mercado se mueve y quieres «estar dentro».
- Nunca has colocado un stop loss, o lo mueves sistemáticamente cuando el precio se acerca.
- El tamaño de tu posición varía del simple al triple según tu estado de ánimo del momento, no según un cálculo de riesgo.
- Tomas diez, quince, veinte trades al día sin que ninguno corresponda a un setup escrito negro sobre blanco.
- Tras una pérdida, tu reflejo inmediato es volver a entrar en posición en el minuto siguiente para «recuperarte».
- No sabes decir, con cifras en la mano, si tu método es estadísticamente ganador en los últimos tres meses.
Este último punto merece que nos detengamos, porque resume casi todo lo demás. La verdadera línea divisoria entre el que juega y el que opera no está en el soporte financiero utilizado, ni siquiera en la frecuencia de las posiciones. Está en la capacidad de responder, con hechos, a la pregunta: «¿sé si mi actividad gana dinero a lo largo del tiempo, y por qué?». El primer síntoma del gambling disfrazado de trading es precisamente la ausencia de respuesta a esa pregunta. El segundo síntoma frecuente es el overtrading, esa manía de multiplicar posiciones para mantenerse ocupado, por aburrimiento o por necesidad de sensaciones, mucho más que por convicción sobre un setup concreto.
Estructurar tu práctica: lo que distingue un plan de una apuesta
Una apuesta se toma en una fracción de segundo, por intuición. Un trade estructurado se prepara incluso antes de la apertura del mercado. La diferencia está en unos cuantos elementos concretos, no en conceptos abstractos.
Primero, el riesgo por posición debe definirse de antemano y mantenerse constante, por ejemplo el 1 % del capital, nunca improvisado en el momento de hacer clic. Luego, cada trade debe corresponder a un setup identificado en un plan escrito, no a una impresión. El stop loss se coloca antes de la entrada, nunca después, y no se mueve en el sentido de la pérdida. El ratio riesgo/recompensa buscado debe conocerse antes de entrar, no calcularse a posteriori para justificar la decisión. Estos cuatro puntos, por sí solos, eliminan la mayor parte del azar decisional.
Para colocar bien ese stop, hace falta además entender la lógica detrás, y no solo una distancia arbitraria en pips o en puntos: un buen punto de partida sigue siendo el artículo sobre dónde colocar el stop loss. En cuanto al ratio entre lo que arriesgas y lo que buscas, condiciona directamente tu tasa de acierto necesaria para ser rentable, un tema tratado en detalle en la guía sobre el ratio riesgo/recompensa.
El diario de trading: la herramienta que transforma la impresión en prueba
Aquí va un hecho simple, casi brutal: sin datos, no puedes saber si estás jugando o si estás operando. Solo estás sintiendo. Y la percepción es un mal juez de tu propio desempeño, sesgada por las emociones recientes, la memoria selectiva de los buenos trades y el olvido cómodo de los malos. Un diario de trading llevado en serio, trade tras trade, transforma esa impresión difusa en una serie de datos medibles: tasa de acierto, ratio ganancia/pérdida medio, esperanza matemática real.
Es exactamente ahí donde el enfoque pasa al terreno profesional. Documentar cada posición, con el setup, el tamaño de riesgo asumido, el estado emocional en el momento de la entrada y si se respetó o no el plan inicial, permite que emerjan patrones invisibles a simple vista en caliente. A menudo se descubre, al analizar fríamente los propios datos, que la mayoría de las pérdidas provienen de un puñado de comportamientos recurrentes, no del mercado en sí. La guía completa sobre cómo llevar un diario de trading útil detalla precisamente qué anotar y cómo explotarlo.
Regulación, fiscalidad y percepción: un estatus propio
En el plano legal, la respuesta se lee en los textos, y es la misma en los tres países donde los hemos abierto. En Francia, el artículo L211-35 del Código monetario y financiero prohíbe invocar la excepción de juego del artículo 1965 del Código civil contra un contrato financiero, incluso liquidado mediante el pago de una simple diferencia. En el Reino Unido, la sección 10 de la Gambling Act 2005 excluye de la apuesta toda operación que sea una actividad regulada en el sentido de la Financial Services and Markets Act 2000, con una verdadera excepción fiscal: el manual del fisco británico no considera que quien hace un spread bet ejerza una actividad, sus ganancias no tributan y sus pérdidas no se deducen. En Estados Unidos, el fisco estadounidense trata las ganancias y pérdidas de un trader en valores como plusvalías y minusvalías, salvo que opte por la valoración a precio de mercado. El detalle, y lo que cambia para ti, está en el artículo vecino sobre el trading intradía y el juego de azar.
Los reguladores financieros encuadran el day trading como una actividad de inversión, con obligaciones de información sobre el riesgo. En Europa, las medidas de la ESMA de 2018 imponen a los brókers de CFD una advertencia estandarizada que muestra la parte de sus cuentas de particulares en pérdida, tras constatar que entre el 74 y el 89 % de ellas perdían dinero. En Estados Unidos, la regla 2270 de la FINRA obliga a todo bróker que promueva el day trading a entregar al cliente, antes de abrir la cuenta, una advertencia que le dice que debe estar preparado para perder la totalidad de los fondos que le dedique. Esta distinción institucional no es un mero trámite administrativo: describe una actividad donde el análisis y el método pesan en el resultado, aunque la mayoría de los practicantes no exploten ese potencial.
Lo que dicen los traders profesionales y las prop firms
Las prop firms financian a un trader tras una evaluación en cuenta de demostración: alcanzar un objetivo de ganancia sin cruzar nunca un límite de pérdida, con reglas de constancia. El filtro es real: Topstep publica en la página de su programa que el 16,8 % de las evaluaciones iniciadas en 2025 se superaron. Lo que mide la evaluación no es la suerte en tres trades, es la regularidad de una serie de posiciones y una gestión del riesgo que no se derrumba bajo presión.
Este filtro, en sí mismo, responde bastante bien a la pregunta inicial. Si el day trading fuera fundamentalmente azar, ninguna firma podría financiar racionalmente a traders individuales basándose en su historial de rendimiento, exactamente igual que ningún casino financia a un jugador de ruleta basándose en sus ganancias pasadas en la mesa. El mero hecho de que este modelo económico exista, y funcione, para ciertas firmas y ciertos traders, es un argumento concreto contra la tesis del puro azar. Quienes contemplan esta vía harían bien en mirar los criterios que cuentan para elegir su prop firm, porque las exigencias de disciplina suelen ser ahí más estrictas que en una cuenta personal.
Cómo Tradoshi te ayuda a salir de la lógica de la apuesta
Si quieres saber con honestidad de qué lado de la línea te encuentras, el primer paso consiste en medir, no en suponer. Tradoshi centraliza tu historial de trades, importado automáticamente desde tu broker (MT5, MT4, cTrader) o tus exchanges cripto, o introducido manualmente, para calcular tus estadísticas reales: tasa de acierto, factor de beneficio, esperanza, R-múltiple, ratio ganancia/pérdida, y un Oshi Score que resume tu rendimiento global sobre 100. Se acabaron las impresiones, ahora hay cifras.
La gestión del riesgo, precisamente lo que separa al trader del jugador, se controla directamente en la herramienta: porcentaje de capital arriesgado por trade, calculadora de posición, reglas personalizables, calendario de riesgo por día para detectar las jornadas en las que te sales de tu marco. El score de disciplina mide específicamente si respetas tus propias reglas, no las de un manual teórico, las tuyas. Y como los sesgos psicológicos del jugador y del trader se parecen tanto, un check-in emocional antes de cada trade y un análisis de la relación entre tu estado de ánimo y tu rendimiento permiten detectar, negro sobre blanco, los momentos en los que operas bajo el efecto del FOMO o de un deseo de revancha en lugar de una señal real.
El módulo Trade Review va más allá: volver a repasar un trade, hacer su debriefing con la emoción sentida en el momento, etiquetarlo con tus propias palabras, anotar si respetaste tu plan. Es exactamente ese material el que, acumulado semana tras semana, te dice objetivamente si estás construyendo un edge o si estás repitiendo una apuesta. La diferencia entre el azar y la habilidad nunca se ve en un solo trade. Se lee en los datos acumulados, y es precisamente eso lo que este tipo de seguimiento hace visible.
Entonces, veredicto: ¿azar o habilidad?
La respuesta honesta, y un poco incómoda, es: depende enteramente de ti, no del mercado. El day trading no es estructuralmente gambling en el sentido en que lo es la ruleta, porque permite, en teoría y en la práctica para una minoría, construir un edge estadístico real gracias al análisis, el método y la gestión del riesgo. Pero la forma en que la mayoría lo practica, sin plan, sin stop, sin medir su propio rendimiento, buscando la sensación más que el resultado, se parece muchísimo a una noche de casino prolongada durante varios meses.
La verdadera prueba no es filosófica, es empírica. Mira tus últimos cien trades. ¿Conoces tu tasa de acierto exacta? ¿Tu ratio ganancia/pérdida medio? ¿Has respetado tu propio plan en cada uno de ellos, o has improvisado la mitad del tiempo? Si no puedes responder con cifras precisas, la pregunta ya ni siquiera es saber si el day trading es azar en general. La verdadera pregunta es saber si, tú, lo practicas como una apuesta. Y eso, a diferencia del mercado, lo puedes cambiar por completo.
Preguntas frecuentes
¿Se considera legalmente el day trading un juego de azar?
No, y se lee en los textos: en Francia, el artículo L211-35 del Código monetario y financiero prohíbe oponer la excepción de juego a un contrato financiero; en el Reino Unido, la sección 10 de la Gambling Act 2005 excluye de la apuesta las actividades reguladas, con la excepción fiscal del spread betting; en Estados Unidos, el fisco trata las ganancias de un trader en valores como plusvalías. El artículo sobre el trading intradía y el juego de azar detalla cada texto.
¿Por qué pierde dinero la mayoría de los day traders?
Principalmente por falta de un edge testado, gestión del riesgo deficiente, y comportamientos impulsivos como el overtrading o el revenge trading, no porque la actividad esté matemáticamente condenada para todo el mundo como en el casino. Los estudios citados más arriba miden también que quienes más operan son los que más pierden.
¿Cuál es la diferencia entre especulación y gambling?
El gambling puro tiene una esperanza matemática negativa garantizada por construcción (la ventaja de la casa). La especulación permite, según el método empleado, una esperanza positiva o negativa: la diferencia depende del trader, no del soporte.
¿Cuántos trades hacen falta para saber si una estrategia tiene un edge real?
No existe un umbral mágico, sino un cálculo: con el intervalo de Wilson del manual del NIST, una tasa de acierto del 50 % medida sobre 30 trades se sitúa, al 95 %, entre el 33 % y el 67 %; sobre 100 trades, entre el 40 % y el 60 %; sobre 400 trades, entre el 45 % y el 55 %. Hacen falta, por tanto, varios centenares de trades comparables, registrados en un diario, para suavizar la varianza a corto plazo.
¿El trading algorítmico escapa a esta cuestión?
No, un algoritmo puede igualmente apoyarse en un edge inexistente, simplemente automatizado. La disciplina se traslada a la fase de diseño y de test, pero la necesidad de un edge demostrado sigue siendo la misma.
¿El day trading en cripto está más cerca del gambling que en acciones o forex?
La mayor volatilidad y el funcionamiento continuo del mercado cripto aumentan la varianza percibida y la tentación de overtrading, lo que a menudo acerca la práctica al azar en apariencia: un repaso completo se encuentra en el artículo sobre el day trading en cripto.
¿Un stop loss basta para salir de la lógica de la apuesta?
No, es necesario pero no suficiente. Hace falta también un edge testado, un tamaño de posición coherente con el riesgo tolerado, y una disciplina de ejecución constante en el tiempo.
¿Cómo saber si opero bajo el efecto de un sesgo de jugador en lugar de un plan?
Si entras en posición sin un setup escrito, sin stop definido de antemano, o inmediatamente después de una pérdida para recuperarte, son señales claras de un comportamiento impulsivo cercano al gambling.
¿El backtesting garantiza que una estrategia no es azar en real?
Reduce fuertemente el riesgo de operar a ciegas al validar el edge con datos pasados, pero no garantiza nada para el futuro: después hay que confirmar los resultados en condiciones reales, con un riesgo controlado.
¿El riesgo de ruina afecta también a los jugadores de casino?
Sí, el concepto matemático es idéntico: apostar demasiado en relación con el propio capital, incluso con un edge positivo, aumenta enormemente la probabilidad de perderlo todo antes de que se cumpla la media estadística, un tema profundizado en el artículo sobre el riesgo de ruina.