 Par Benjamin Roure L'Hermitte
Tu as perdu de l'argent ce mois-ci et quelqu'un t'a lancé : « de toute façon le day trading c'est comme le casino ». Ça pique. Et la question mérite mieux qu'une réponse à l'emporte-pièce.
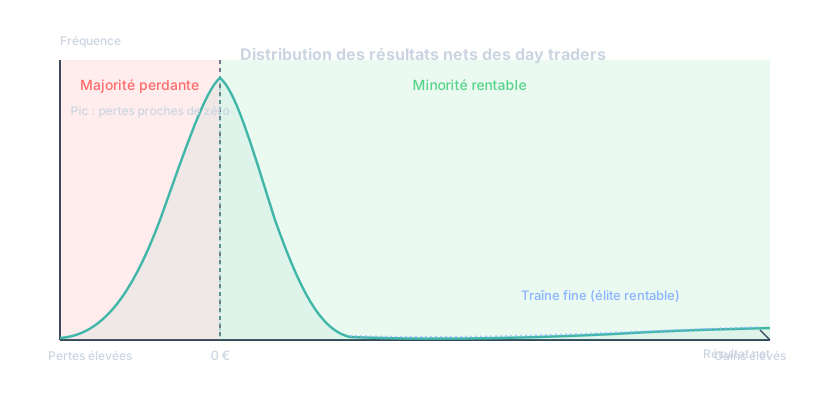
- La majorité des day traders perdent, et les gagnants d'une année le restent rarement : à Taïwan, 13 % environ gagnent net de frais une année donnée, moins de 1 % de façon régulière.
- L'activité en elle-même n'est pas du hasard : elle peut générer un edge statistique réel si elle est structurée.
- La différence se joue dans l'approche : gestion du risque, plan testé, discipline, versus impulsion et mise à l'aveugle.
- Les biais psychologiques du joueur et du trader sont identiques : illusion de contrôle, revenge trading, FOMO.
Pour la définition et le fonctionnement concret du day trading, notre guide pour débutants reprend tout depuis le début. La question voisine, ce que disent la loi et la clinique sur le trading intraday comme jeu d'argent, a son propre article. Ici, on s'attaque à une seule question : hasard ou compétence ?
Gambling, spéculation, investissement : ce ne sont pas la même chose
Commençons par clarifier, parce que ces trois mots se mélangent tout le temps dans les conversations de comptoir. Le gambling pur, au sens strict, c'est une activité où l'espérance mathématique est négative par construction. À la roulette, le zéro garantit à la maison un avantage structurel, et il se calcule à partir du règlement : l'article 51 de l'arrêté du 14 mai 2007 sur les jeux dans les casinos n'autorise que des roulettes à trente-six numéros et un zéro, et son article 52 paie un numéro plein 35 fois la mise, ce qui laisse à la maison 2,70 % de chaque mise en moyenne. Tu peux gagner un soir, tu peux même gagner dix soirs de suite par pure chance, mais sur des milliers de tours, le résultat converge vers la perte, et aucune compétence ne renverse ça.
Le trading spéculatif, lui, ne porte aucune garantie de ce type. Le marché n'a pas de croupier qui prélève une marge fixe à chaque transaction dans le seul but de te faire perdre. Il y a des frais, un spread, parfois une commission, mais l'espérance de l'activité elle-même n'est pas mathématiquement négative pour tout le monde. Certains participants (market makers, certains fonds, certains traders individuels disciplinés) affichent une espérance positive sur la durée. D'autres, la majorité, ont une espérance négative parce qu'ils paient les frais, subissent le spread et prennent de mauvaises décisions. La nuance est cruciale : l'activité permet un edge, mais ne le garantit à personne.
L'investissement long terme, enfin, repose sur une autre logique encore : la croissance économique globale, les dividendes, la valorisation d'une entreprise dans le temps. Le day trading n'a rien à voir avec ça, il se joue sur des mouvements de prix à très court terme, souvent intrajournaliers, où le bruit statistique domine largement le signal. C'est précisément pour ça que la comparaison avec le jeu revient si souvent : sur des horizons courts, distinguer un bon trade d'un coup de chance est très difficile, même pour l'auteur du trade. Ce retour d'information trompeur est l'une des raisons pour lesquelles le trading est si dur.
Ce que disent vraiment les chiffres sur la réussite des day traders
Trois travaux l'ont mesuré sur des populations entières, chacun sur un marché précis. À la Bourse de Taïwan, Barber, Lee, Liu et Odean ont suivi tous les day traders d'actions de 1992 à 2006, environ 360 000 personnes par an : 13 % environ gagnent net de frais une année donnée, et moins de 1 % gagnent de façon régulière d'une année sur l'autre. Au Brésil, sur les contrats à terme mini-Ibovespa, Chague, De-Losso et Giovannetti ont observé les 19 646 particuliers qui ont commencé le day trading entre 2013 et 2015 : parmi les 1 551 qui ont persisté plus de 300 jours, 97 % ont perdu de l'argent net de frais, et 17 personnes seulement ont gagné plus que le salaire minimum brésilien. En France, l'étude de l'AMF sur 14 799 clients actifs sur CFD et forex, suivis quatre ans entre 2009 et 2013, compte plus de 89 % de perdants. Ces chiffres valent pour ces trois marchés et ces périodes, pas pour tous les instruments ni toutes les époques, mais ils vont dans le même sens.
Ce chiffre-là, à lui seul, alimente évidemment la thèse du gambling. Si presque tout le monde perd, n'est-ce pas la signature d'un jeu à somme négative, comme au casino ? L'argument se tient en apparence. Mais il mélange deux choses : le résultat moyen de la population, et la nature de l'activité. Le poker donne exactement le même tableau. Sur 456 millions d'observations, une par joueur et par main, tirées des parties d'argent en ligne de plus de 600 000 joueurs entre octobre 2009 et septembre 2010, Potter van Loon, van den Assem et van Dolder ne comptent que 32 % de joueurs gagnants une fois la commission déduite ; pourtant les joueurs du décile supérieur sur une période ont nettement plus de chances d'y être encore sur la suivante, et leurs simulations montrent que la compétence l'emporte sur le hasard à partir de 1 500 mains environ. Aux World Series of Poker 2010, Levitt et Miles ont mesuré un rendement de plus de 30 % pour les joueurs identifiés à l'avance comme très forts, contre moins 15 % pour tous les autres. Personne ne prétend pour autant que le poker est un jeu de pur hasard : c'est un jeu à information incomplète où la compétence pèse lourd, mais où la variance à court terme est énorme et où la plupart des joueurs ne maîtrisent ni les probabilités, ni leur propre psychologie.
Le day trading ressemble beaucoup plus au poker qu'à la roulette. La différence entre les deux extrémités du spectre, celui qui perd tout et celui qui vit de son trading, ne se loge pas dans le hasard du marché mais dans la présence ou l'absence d'un edge, d'une gestion du risque et d'une discipline d'exécution. C'est là que la question devient personnelle : de quel côté es-tu, toi, concrètement ? Pour la partie risque, notre guide de la gestion du risque en day trading détaille les garde-fous d'une séance.
L'edge statistique : ce qui sépare vraiment un trader d'un joueur
L'edge, c'est l'avantage statistique mesurable d'une stratégie sur la durée. Concrètement, c'est une espérance de gain positive : sur cent trades pris avec les mêmes règles, tu gagnes plus, en cumulé, que tu ne perds, une fois les frais inclus. Sans edge démontré, tu ne fais que parier sur ton intuition du moment, exactement comme quelqu'un qui mise sur rouge parce qu'il a un pressentiment. Avec un edge testé, chaque trade individuel reste incertain, mais la série de trades converge statistiquement vers un résultat positif.
Prenons un exemple illustratif. Un trader applique une méthode qui gagne 40% du temps, avec un ratio gain/perte moyen de 2 pour 1. Sur dix trades, il en perd typiquement six et en gagne quatre. En risquant 100 euros par trade, ses quatre gains rapportent 800 euros, ses six pertes coûtent 600 euros : il ressort avec 200 euros de bénéfice sur la série, malgré une majorité de trades perdants. C'est exactement ce mécanisme que la plupart des gens qui crient au gambling ignorent : un trader peut perdre plus souvent qu'il ne gagne et rester profitable, à condition que la taille des gains compense largement la fréquence des pertes.
Le problème, c'est que cet edge ne s'invente pas et ne se ressent pas. Il se mesure, sur un échantillon suffisant de trades, dans des conditions comparables. Beaucoup de day traders n'ont tout simplement jamais vérifié si leur méthode a une espérance positive : ils tradent « au feeling », ce qui revient, statistiquement, à jouer à pile ou face avec des frais de transaction en plus. C'est précisément l'endroit où le backtesting change la donne : tester une stratégie sur des données historiques avant de risquer un centime en réel, c'est la différence entre parier et vérifier.
Variance à court terme, compétence sur le long terme
Voilà le piège mental numéro un du day trading : sur une échelle de temps courte, le résultat d'un trade individuel ressemble énormément à un tirage aléatoire, même quand une vraie compétence est à l'œuvre derrière. Le calcul est simple. Un bon trader qui gagne 60 % de ses trades a près d'une chance sur deux de subir cinq pertes d'affilée quelque part dans ses cent prochains trades, tout en appliquant parfaitement sa méthode. Un débutant sans aucun edge, à pile ou face, aligne cinq gains consécutifs dans quatre séries de cent trades sur cinq, et dix d'affilée dans un peu moins d'une série sur vingt : assez pour se convaincre qu'il a « compris le marché ».
C'est cette confusion entre résultat court terme et compétence long terme qui pousse tant de gens vers des comportements de type gambling. Après une série de gains chanceux, l'excès de confiance s'installe, on augmente la taille des positions, on relâche les stops. Après une série de pertes, même en respectant son plan à la lettre, le doute et la panique s'installent, on cherche à « se refaire » immédiatement. Dans les deux cas, on réagit à du bruit statistique comme s'il s'agissait d'un signal fiable, et c'est exactement le mécanisme qui alimente le revenge trading après une perte mal digérée.
La seule façon de sortir de ce piège, c'est de raisonner en séries et non en trades isolés, et de savoir ce que vaut un échantillon. Avec l'intervalle de confiance de Wilson que présente le manuel de statistique du NIST, l'institut américain des normes, un taux de réussite de 50 % mesuré sur 30 trades se situe, à 95 %, entre 33 % et 67 % ; sur 100 trades, entre 40 % et 60 % ; sur 400 trades, entre 45 % et 55 %. Un trader qui pense « ce trade doit gagner » a déjà, mentalement, un pied dans la logique du parieur. Un trader qui pense « sur cent trades comme celui-ci, mes statistiques disent que je suis profitable » a compris que la variance existe et qu'elle n'invalide rien tant que l'échantillon reste petit.
C'est aussi ce qui sépare, dans les données, la compétence de la chance : la chance ne se répète pas. Dans l'étude de Taïwan citée plus haut, les auteurs classent les day traders selon leur résultat d'une année et regardent la suivante : les 500 meilleurs gagnent encore 28 points de base par jour net de frais, les plus mauvais en perdent 34, et les auteurs parlent d'une persistance nette de la performance. Mais seuls un millier d'entre eux, sur 360 000, battent le marché de façon fiable, et la cohorte brésilienne ne montre aucun signe d'apprentissage avec l'expérience. L'AMF a vu la même chose en France : sur 1 881 clients actifs chaque année pendant quatre ans, la part de perdants passe de 82,5 % sur la première année à 87,6 % sur la période, ce que l'étude décrit comme une absence d'effet d'apprentissage. La compétence existe donc, elle se mesure, et elle est rare.
Les biais psychologiques : le joueur et le trader partagent le même cerveau
Voici où les deux mondes se rejoignent vraiment, et où la critique du gambling touche juste, qu'on le veuille ou non. L'illusion de contrôle, d'abord : le joueur de casino qui souffle sur les dés croit influencer un résultat purement aléatoire. Le day trader qui multiplie les indicateurs sur son graphique, ajoute des lignes de tendance, des figures, des retracements, jusqu'à obtenir « la » confirmation qu'il voulait voir depuis le début, fait exactement la même chose : il cherche du contrôle là où il n'y en a, au mieux, qu'une probabilité légèrement favorable.
Le chasing losses, ou course aux pertes, se manifeste de façon quasi identique dans les deux univers. Le joueur qui vient de perdre double sa mise pour « se refaire en un coup ». Le trader qui vient de perdre un trade double la taille de sa position suivante, sans plan, juste pour effacer la douleur de la perte précédente. C'est un réflexe émotionnel, pas une décision rationnelle, et il conduit très souvent au même endroit : un compte vidé plus vite encore. Le FOMO, la peur de rater le mouvement, pousse à entrer en position sans setup valide, simplement parce que « ça monte » et que rester spectateur devient insupportable. On retrouve ce même schéma chez le joueur qui rejoint une table parce que « tout le monde gagne ce soir ».
La bonne nouvelle, c'est que ces biais sont identifiables et travaillables, ce qui n'est pas le cas au casino où aucune compétence ne compense l'avantage structurel de la maison. Reconnaître ces schémas chez soi, les nommer, c'est déjà la moitié du chemin. Ce que les cliniciens observent chez les traders qui ont perdu le contrôle, et à partir de quand on parle d'addiction, est traité dans l'article sur le trading intraday comme jeu d'argent. Un article dédié détaille bien ce mécanisme du FOMO en trading et comment le désamorcer avant qu'il ne déclenche l'entrée impulsive.
Les signaux qui montrent que tu trades comme un joueur, pas comme un professionnel
Certains comportements ne trompent pas, et si tu te reconnais dans plusieurs d'entre eux, il est temps d'être honnête avec toi-même. Voici les plus fréquents, ceux que les prop firms et les mentors sérieux repèrent en premier chez un trader en difficulté.
- Tu ouvres des positions sans savoir précisément pourquoi, juste parce que le marché bouge et que tu veux « être dedans ».
- Tu n'as jamais placé un stop loss, ou tu le déplaces systématiquement quand le prix s'en approche.
- Ta taille de position varie du simple au triple selon ton humeur du moment, pas selon un calcul de risque.
- Tu prends dix, quinze, vingt trades par jour sans qu'aucun ne corresponde à un setup écrit noir sur blanc.
- Après une perte, ton réflexe immédiat est de rentrer en position dans la minute pour « rattraper ».
- Tu ne sais pas dire, chiffres à l'appui, si ta méthode est statistiquement gagnante sur les trois derniers mois.
Ce dernier point mérite qu'on s'y arrête, parce qu'il résume presque tout le reste. Le vrai clivage entre celui qui joue et celui qui trade, ce n'est pas le support financier utilisé, ni même la fréquence des positions. C'est la capacité à répondre, factuellement, à la question : « est-ce que je sais si mon activité gagne de l'argent sur la durée, et pourquoi ? ». Le premier symptôme du gambling déguisé en trading, c'est précisément l'absence de réponse à cette question. Le second symptôme fréquent, c'est l'overtrading, cette manie de multiplier les positions pour rester occupé, par ennui ou par besoin de sensation, bien plus que par conviction sur un setup précis.
Structurer sa pratique : ce qui distingue un plan d'un pari
Un pari se prend en une fraction de seconde, sur une intuition. Un trade structuré se prépare avant même l'ouverture du marché. La différence tient dans quelques éléments concrets, pas dans des concepts abstraits.
D'abord, le risque par position doit être défini à l'avance et rester constant, par exemple 1 % du capital, jamais improvisé au moment de cliquer. Ensuite, chaque trade doit correspondre à un setup identifié dans un plan écrit, pas à une impression. Le stop loss se place avant l'entrée, jamais après, et il ne bouge pas dans le sens de la perte. Le ratio risque/récompense visé doit être connu avant d'entrer, pas calculé après coup pour justifier la décision. Ces quatre points, à eux seuls, éliminent l'essentiel du hasard décisionnel.
Pour bien placer ce stop, encore faut-il comprendre la logique derrière, et pas seulement une distance arbitraire en pips ou en points : un bon point de départ reste l'article sur où placer son stop loss. Quant au ratio entre ce que tu risques et ce que tu vises, il conditionne directement ton taux de réussite nécessaire pour être profitable, un sujet traité en détail dans le guide sur le ratio risque/récompense.
Le journal de trading : l'outil qui transforme l'impression en preuve
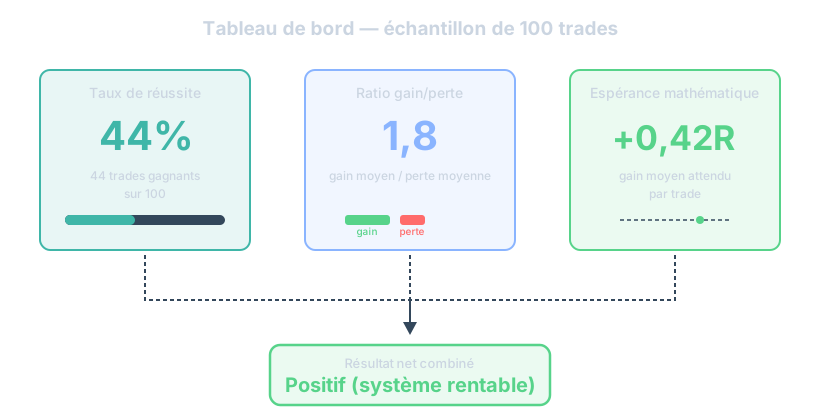
Voici un fait simple, presque brutal : sans données, tu ne peux pas savoir si tu joues ou si tu trades. Tu ne fais que ressentir. Or le ressenti est un mauvais juge de ta propre performance, biaisé par les émotions récentes, la mémoire sélective des bons trades et l'oubli commode des mauvais. Un journal de trading tenu sérieusement, trade après trade, transforme cette impression floue en série de données mesurables : taux de réussite, ratio gain/perte moyen, espérance mathématique réelle.
C'est exactement l'endroit où la démarche bascule du côté professionnel. Documenter chaque position, avec le setup, la taille de risque prise, l'état émotionnel au moment de l'entrée et le respect ou non du plan initial, permet de faire émerger des patterns invisibles à l'œil nu sur le vif. On découvre souvent, en analysant froidement ses données, que la majorité des pertes viennent d'une poignée de comportements récurrents, pas du marché lui-même. Le guide complet sur comment tenir un journal de trading utile détaille précisément quoi consigner et comment l'exploiter.
Régulation, fiscalité et perception : un statut à part entière
Sur le plan légal, la réponse se lit dans les textes, et elle est la même dans les trois pays où nous les avons ouverts. En France, l'article L211-35 du code monétaire et financier interdit d'invoquer l'exception de jeu de l'article 1965 du code civil contre un contrat financier, même réglé par le paiement d'une simple différence. Au Royaume-Uni, la section 10 du Gambling Act 2005 exclut du pari toute opération qui est une activité régulée au sens du Financial Services and Markets Act 2000, avec une vraie exception fiscale : le manuel du fisc britannique ne considère pas celui qui place un spread bet comme exerçant une activité, ses gains ne sont pas imposés et ses pertes ne sont pas déductibles. Aux États-Unis, le fisc américain traite les gains et pertes d'un trader en titres comme des plus-values et moins-values, sauf option pour l'évaluation au marché. Le détail, et ce que ça change pour toi, est dans l'article voisin sur le trading intraday et le jeu d'argent.
Les régulateurs financiers encadrent le day trading comme une activité d'investissement, avec des obligations d'information sur le risque. En Europe, les mesures de l'ESMA de 2018 imposent aux courtiers de CFD un avertissement standardisé qui affiche la part de leurs comptes de particuliers en perte, après avoir relevé que 74 à 89 % d'entre eux perdaient de l'argent. Aux États-Unis, la règle 2270 de la FINRA impose à tout courtier qui fait la promotion du day trading de remettre au client, avant l'ouverture du compte, un avertissement qui lui dit qu'il doit être prêt à perdre la totalité des fonds qu'il y consacre. Cette distinction institutionnelle n'est pas qu'une formalité administrative : elle décrit une activité où l'analyse et la méthode pèsent sur le résultat, même si une majorité de pratiquants n'exploitent pas cet avantage potentiel.
Ce que disent les traders professionnels et les prop firms
Les prop firms financent un trader après une évaluation sur compte de démonstration : atteindre un objectif de gain sans jamais franchir une limite de perte, avec des règles de constance. Le filtre est réel : Topstep publie sur la page de son programme que 16,8 % des évaluations lancées en 2025 ont été réussies. Ce que l'évaluation mesure, ce n'est pas la chance sur trois trades, c'est la régularité d'une série de positions et une gestion du risque qui ne s'effondre pas sous la pression.
Ce filtre, en soi, répond assez bien à la question de départ. Si le day trading était fondamentalement du hasard, aucune firme ne pourrait rationnellement financer des traders individuels sur la base de leur historique de performance, exactement comme aucun casino ne finance un joueur de roulette sur la base de ses gains passés à la table. Le fait même que ce modèle économique existe, et fonctionne, pour certaines firmes et certains traders, est un argument concret contre la thèse du pur hasard. Ceux qui envisagent cette voie ont intérêt à regarder les critères qui comptent pour choisir sa prop firm, car les exigences de discipline y sont souvent plus strictes que sur un compte personnel.
Comment Tradoshi t'aide à sortir de la logique du pari
Si tu veux savoir honnêtement de quel côté de la ligne tu te situes, la première étape consiste à mesurer, pas à supposer. Tradoshi centralise ton historique de trades, importé automatiquement depuis ton broker (MT5, MT4, cTrader) ou tes exchanges crypto, ou saisi manuellement, pour calculer tes vraies statistiques : taux de réussite, facteur de profit, espérance, R-multiple, ratio gain/perte, et un Oshi Score qui résume ta performance globale sur 100. Plus d'impression, des chiffres.
La gestion du risque, justement ce qui sépare le trader du joueur, se pilote directement dans l'outil : pourcentage de capital risqué par trade, calculateur de position, règles personnalisables, calendrier de risque par jour pour repérer les journées où tu sors de tes clous. Le score de discipline mesure spécifiquement si tu respectes tes propres règles, pas celles d'un manuel théorique, les tiennes. Et parce que les biais psychologiques du joueur et du trader se ressemblent tant, un check-in émotionnel avant chaque trade et une analyse du lien entre ton état d'esprit et ta performance permettent de repérer, noir sur blanc, les moments où tu trades sous l'effet du FOMO ou d'une envie de revanche plutôt que d'un signal réel.
Le module Trade Review va plus loin : rejouer un trade, le débriefer avec l'émotion ressentie sur le moment, l'étiqueter avec tes propres mots, noter si tu as respecté ton plan. C'est exactement cette matière-là qui, accumulée semaine après semaine, te dit objectivement si tu construis un edge ou si tu répètes un pari. La différence entre le hasard et la compétence ne se voit jamais sur un seul trade. Elle se lit dans les données accumulées, et c'est précisément ce que ce type de suivi rend visible.
Alors, verdict : hasard ou compétence ?
La réponse honnête, et un peu inconfortable, c'est : ça dépend entièrement de toi, pas du marché. Le day trading n'est pas structurellement du gambling au sens où la roulette l'est, parce qu'il permet, en théorie et en pratique pour une minorité, de construire un edge statistique réel grâce à l'analyse, la méthode et la gestion du risque. Mais la façon dont la majorité des gens le pratiquent, sans plan, sans stop, sans mesure de leur propre performance, en cherchant la sensation plutôt que le résultat, ressemble à s'y méprendre à une soirée de casino prolongée sur plusieurs mois.
Le vrai test n'est pas philosophique, il est empirique. Regarde tes cent derniers trades. Connais-tu ton taux de réussite exact ? Ton ratio gain/perte moyen ? As-tu respecté ton propre plan sur chacun d'eux, ou improvisé la moitié du temps ? Si tu ne peux pas répondre avec des chiffres précis, la question n'est même plus de savoir si le day trading est du hasard en général. La vraie question, c'est de savoir si, toi, tu le pratiques comme un pari. Et ça, contrairement au marché, tu peux entièrement le changer.
Questions fréquentes
Le day trading est-il légalement considéré comme du jeu d'argent ?
Non, et ça se lit dans les textes : en France, l'article L211-35 du code monétaire et financier interdit d'opposer l'exception de jeu à un contrat financier ; au Royaume-Uni, la section 10 du Gambling Act 2005 exclut du pari les activités régulées, avec l'exception fiscale du spread betting ; aux États-Unis, le fisc traite les gains d'un trader en titres comme des plus-values. L'article sur le trading intraday et le jeu d'argent détaille chaque texte.
Pourquoi la majorité des day traders perdent-ils de l'argent ?
Principalement par absence d'edge testé, gestion du risque défaillante, et comportements impulsifs comme l'overtrading ou le revenge trading, pas parce que l'activité serait mathématiquement condamnée pour tout le monde comme au casino. Les études citées plus haut mesurent aussi que ceux qui tradent le plus perdent le plus.
Quelle est la différence entre spéculation et gambling ?
Le gambling pur a une espérance mathématique négative garantie par construction (l'avantage de la maison). La spéculation permet, selon la méthode employée, une espérance positive ou négative : la différence dépend du trader, pas du support.
Combien de trades faut-il pour savoir si une stratégie a un edge réel ?
Il n'existe pas de seuil magique, mais un calcul : avec l'intervalle de Wilson du manuel du NIST, un taux de réussite de 50 % mesuré sur 30 trades se situe, à 95 %, entre 33 % et 67 % ; sur 100 trades, entre 40 % et 60 % ; sur 400 trades, entre 45 % et 55 %. Plusieurs centaines de trades comparables, tenus dans un journal, sont donc nécessaires pour lisser la variance à court terme.
Le trading algorithmique échappe-t-il à cette question ?
Non, un algorithme peut tout autant reposer sur un edge inexistant, simplement automatisé. La discipline se déplace vers la phase de conception et de test, mais la nécessité d'un edge démontré reste identique.
Le day trading sur crypto est-il plus proche du gambling que sur actions ou forex ?
La volatilité plus élevée et le fonctionnement continu du marché crypto augmentent la variance ressentie et la tentation d'overtrading, ce qui rapproche souvent la pratique du hasard en apparence : un tour d'horizon complet se trouve dans l'article sur le day trading crypto.
Un stop loss suffit-il à sortir de la logique du pari ?
Non, c'est nécessaire mais pas suffisant. Il faut aussi un edge testé, une taille de position cohérente avec le risque toléré, et une discipline d'exécution constante dans le temps.
Comment savoir si je trade sous l'effet d'un biais de joueur plutôt que d'un plan ?
Si tu entres en position sans setup écrit, sans stop défini à l'avance, ou immédiatement après une perte pour te refaire, ce sont des signaux clairs de comportement impulsif proche du gambling.
Le backtesting garantit-il qu'une stratégie n'est pas du hasard en réel ?
Il réduit fortement le risque de trader à l'aveugle en validant l'edge sur des données passées, mais il ne garantit rien pour l'avenir : il faut ensuite confirmer les résultats en conditions réelles, avec un risque maîtrisé.
Le risque de ruine concerne-t-il aussi les joueurs de casino ?
Oui, le concept mathématique est identique : miser trop gros par rapport à son capital, même avec un edge positif, augmente fortement la probabilité de tout perdre avant que la moyenne statistique ne se réalise, un sujet approfondi dans l'article sur le risque de ruine.