 Por Benjamin Roure L'Hermitte
El tamaño de posición es uno de los pilares más concretos de la gestión de capital en el trading. Determina cuánto comprometes en una oportunidad, no según tu intuición del momento, sino según tu capital, tu stop loss y el riesgo que aceptas asumir. Bien dominado, convierte una estrategia de trading en un método medible, más estable y más fácil de repetir.
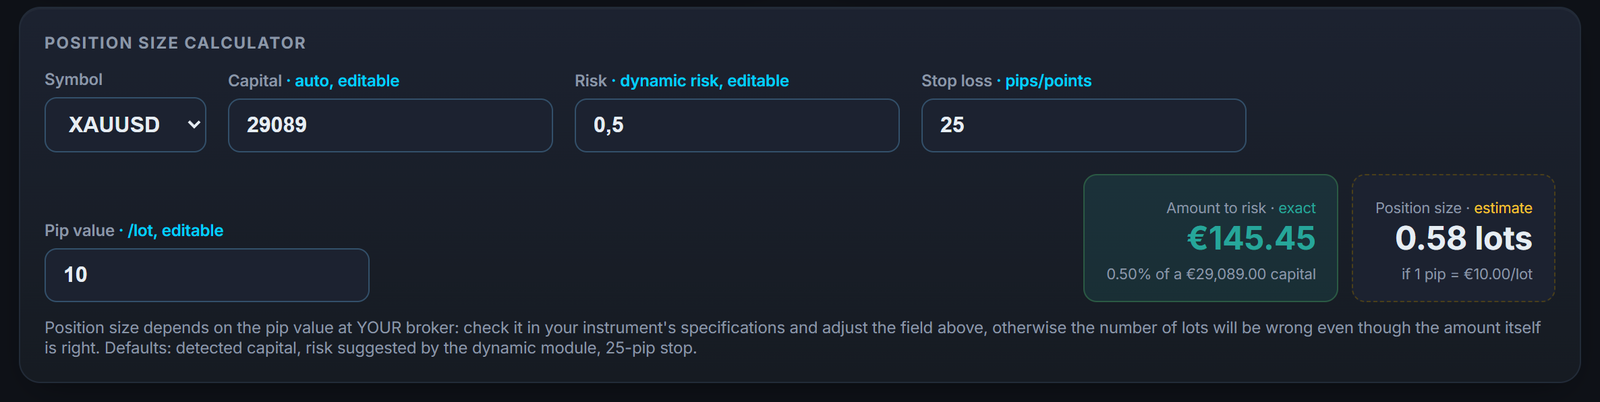
El cálculo cabe en una fórmula, y una calculadora de tamaño de lote te evita rehacerla a mano en cada trade. La nuestra es gratuita y sin registro: introduces tu capital, tu riesgo en porcentaje y tu stop loss, y te devuelve tu tamaño de lote.
¿Cómo calcular un tamaño de posición en trading?
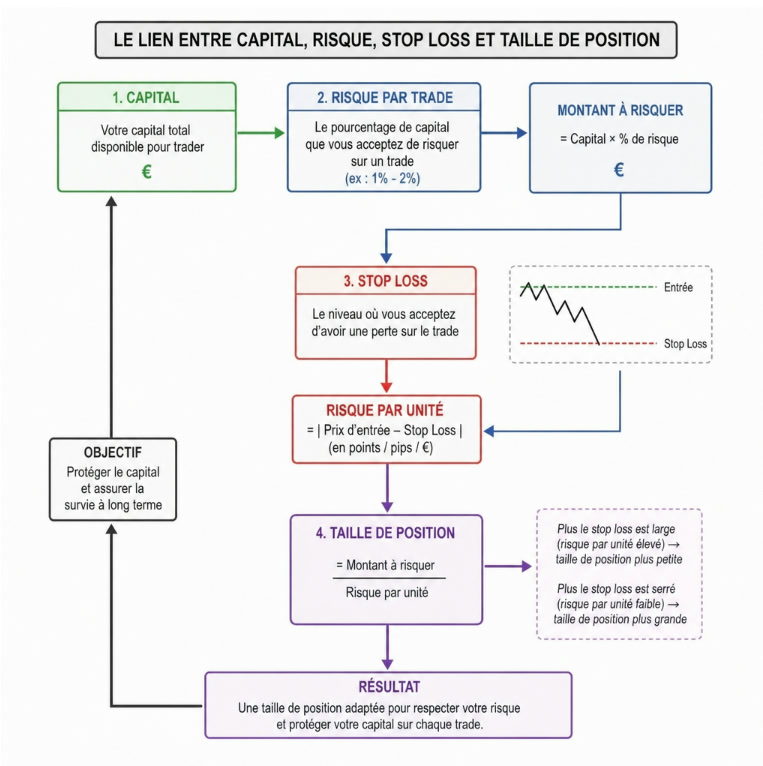
Para calcular un tamaño de posición, partes del importe que aceptas perder si el trade toca el stop loss, y luego divides ese riesgo entre la distancia del stop y el valor del pip o del punto. El objetivo es simple: una mala idea nunca debe costar más que el riesgo previsto de entrada. Es ese cálculo de riesgo el que impide que un trade aislado ponga en peligro toda la cuenta.
La fórmula de base, escrita aquí para el Forex, es la siguiente:
Tamaño en lotes = importe arriesgado ÷ pérdida potencial por lote
O, de forma más detallada:
Lotes = (capital de la cuenta × porcentaje de riesgo) ÷ (stop loss en pips × valor del pip)
Pongamos un ejemplo. Un trader tiene 10 000 dólares y decide arriesgar un 1 % por trade. Su riesgo máximo es por tanto de 100 dólares. Si su stop loss está colocado a 50 pips y el valor del pip para un lote estándar es de unos 10 dólares, el cálculo queda así:
100 ÷ (50 × 10) = 100 ÷ 500 = 0,2 lotes
Dicho de otro modo, no elige 0,2 lotes porque « parece razonable », sino porque ese tamaño corresponde a su riesgo máximo. Ese es exactamente el interés de un método para calcular tamaño de posición forex: ligar cada decisión a una pérdida aceptable, antes incluso de esperar una ganancia.
Las nociones de lotes, pips y riesgo que hay que conocer
En el Forex, los tamaños de lote sirven para medir el volumen de la posición. Un lote estándar representa 100 000 unidades de divisa, un mini lote 10 000 unidades y un micro lote 1 000 unidades: son las definiciones que da la página del bróker IG sobre los lotes en forex, una fuente de bróker, regulado por la FCA, y no un texto de regulador. El pip, por su parte, lo define el folleto de la NFA sobre el forex minorista como la unidad más pequeña de variación de un precio de divisa, y su ejemplo, una compra de euros a 1,2178 revendidos a 1,2188 sobre un tamaño de 100 000 euros, genera 100 dólares: diez pips, es decir, 10 dólares por pip para un lote estándar en un par cotizado en dólares. Por simple división, un mini lote vale 1 dólar por pip y un micro lote 0,10 dólares. El valor del pip cambia en cuanto la divisa de cotización no es la de tu cuenta, y con el volumen operado.
Pips trading forex: cuánto vale realmente un punto
Estos órdenes de magnitud ayudan a entender por qué una pequeña diferencia de volumen puede tener un impacto importante. Con un stop de 60 pips, un lote estándar expone potencialmente a una pérdida mucho más alta que un micro lote. Para un principiante, operar en micro lotes permite a menudo respetar más fácilmente un riesgo moderado mientras aprende a gestionar sus emociones.
Lo esencial es no separar nunca el volumen del stop loss. Dos trades con el mismo tamaño de lote pueden tener riesgos muy distintos si uno lleva un stop de 20 pips y el otro un stop de 100 pips. El tamaño de posición no es por tanto solo una cuestión de « cuánto comprar », sino de « cuánto puedo perder si mi escenario queda invalidado ».
Dónde poner ese stop para que marque de verdad la invalidación del escenario, y por qué su distancia no se elige por comodidad, se trata en la guía dónde colocar el stop loss.
¿Qué método de position sizing elegir?
El mejor método depende de tu nivel, del tamaño de tu cuenta y de tu disciplina, pero el más robusto consiste por lo general en ajustar la posición según el capital, el porcentaje de riesgo y la distancia del stop loss. Este enfoque permite mantener un riesgo coherente de un trade a otro, incluso cuando las configuraciones de mercado son diferentes.
Estos son los métodos más habituales, con sus ventajas y sus límites:
- El tamaño fijo: operas siempre el mismo volumen, por ejemplo 0,10 lotes. Es simple, rápido y fácil de seguir. En cambio, este método ignora la evolución de la cuenta y la distancia real del stop loss. Puede por tanto arriesgar demasiado en unos trades y demasiado poco en otros.
- El porcentaje fijo del capital: arriesgas siempre el mismo porcentaje, por ejemplo un 1 % o un 2 % de la cuenta. Este método sigue de forma natural las subidas y bajadas del capital. Favorece una gestión de capital más dinámica, pero puede reducir mucho el tamaño de las posiciones tras una serie de pérdidas.
- El porcentaje ajustado al stop loss: mantienes el mismo riesgo en euros o en dólares, pero adaptas el volumen a la distancia del stop. Suele ser el método más preciso para el cálculo tamaño de lote trading, porque tiene en cuenta el contexto real de cada trade.
- El tamaño progresivo controlado: aumentas los volúmenes cuando la cuenta crece, pero únicamente según reglas definidas. Puede sostener el crecimiento, a condición de no convertirse en exceso de confianza tras unas cuantas ganancias.
Arriesgar una pequeña porción del capital por operación sigue siendo el enfoque prudente. La referencia del 1 % al 2 % por operación es un uso de traders, no una regla de regulador ni una estadística sobre lo que hacen los demás: sirve de barrera contra las pérdidas desproporcionadas, no de promesa de seguridad absoluta. Los conceptos de trading de Van Tharp lo presentan así, sobre una cartera de 100 000 dólares en la que se decide arriesgar solo el 1 % en una idea de trade, es decir, 1 000 dólares, y recuerdan que el dimensionamiento de la posición es la parte del sistema que responde a la pregunta «cuánto». Es el corazón del money management trading: decidir el riesgo antes de entrar, no durante.
De dónde salen los porcentajes: regla del 1 %, del 2 % y criterio de Kelly
Esos porcentajes no salen de un estudio: son convenciones de prudencia. La única fórmula publicada que dice cuánto apostar es el criterio de Kelly. En el artículo de J. L. Kelly de 1956, A New Interpretation of Information Rate, un apostador que conoce su ventaja apuesta la fracción de su capital que maximiza la tasa de crecimiento exponencial de ese capital. Aplicado al trading, ese cálculo exige conocer con precisión la tasa de acierto y el ratio ganancia/pérdida, algo que nadie conoce de antemano.
Por eso la fracción de Kelly se divide en la práctica. En su capítulo sobre el criterio de Kelly en el blackjack, las apuestas deportivas y la bolsa, Edward Thorp escribe que apostar demasiado se penaliza mucho más severamente que apostar demasiado poco, y que el «Kelly fraccionario» es prudente en la medida en que los cálculos reflejan incertidumbres. El porcentaje fijo que eliges (0,5 %, 1 % o 2 % del capital) es una versión muy reducida de esa idea: una fracción constante, lo bastante pequeña para sobrevivir a una estimación errónea de tu ventaja.
Lo que esa fracción hace con la probabilidad de perderlo todo es el tema de la guía sobre el riesgo de ruina.
La relación directa entre tamaño de posición y riesgo-beneficio
El ratio riesgo-beneficio indica cuánto esperas ganar en relación con lo que aceptas perder. Por ejemplo, si arriesgas 100 dólares para buscar 200 dólares, el ratio es de 1 a 2. Pero ese ratio no significa nada si el tamaño de posición está mal calculado.
Imaginemos dos traders con la misma entrada, el mismo objetivo y el mismo stop. El primero respeta un riesgo del 1 % del capital. El segundo abre una posición demasiado grande y arriesga un 8 % en el mismo escenario. Su análisis de mercado es idéntico, pero su exposición psicológica y financiera no lo es en absoluto.
El objetivo y el stop de este ejemplo son dos órdenes que se colocan antes de entrar: su ajuste se detalla en la guía stop loss y take profit.
La tasa de acierto que cada ratio impone, y la diferencia entre el ratio previsto y el ratio realizado, se explican en la guía sobre el ratio riesgo/beneficio.
Un buen tamaño de posición protege también la calidad de la decisión. Cuando el importe arriesgado es demasiado alto, se vuelve más difícil dejar respirar la operación, respetar el stop o salir según el plan. El trader puede mover su stop, cortar demasiado pronto, reforzar sin motivo o buscar de inmediato «recuperarse». Cortar una ganancia demasiado pronto y dejar correr una pérdida tiene un nombre, el efecto de disposición: en el estudio de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, los registros de 10 000 cuentas de un bróker de descuento estadounidense, de 1987 a 1993, muestran a inversores que realizan sus ganancias con más facilidad que sus pérdidas. Ese estudio trata de inversores en acciones, no de traders con apalancamiento, y no mide el tamaño de las posiciones. El vínculo con el volumen es una observación, no una medición: cuanto mayor es el importe en juego, más difíciles de contener son esos reflejos.
Al contrario, una posición coherente hace el trade más fácil de gestionar. Sabes lo que arriesgas. Sabes por qué has elegido ese volumen. Puedes por tanto concentrarte en la ejecución de tu estrategia de trading, en lugar de en el miedo a perder demasiado.
Un método práctico en cinco pasos
Para que el proceso sea más fiable, usa siempre la misma secuencia antes de abrir una posición. Esta rutina limita la improvisación y refuerza la disciplina.
- Definir el capital de referencia. Usa el saldo o, mejor, el equity disponible de tu cuenta. Si tu capital ha cambiado mucho, actualiza tus cálculos en lugar de repetir un tamaño de lote antiguo.
- Elegir el porcentaje de riesgo. Decide de antemano el riesgo por trade. Un riesgo moderado permite sobrevivir a las series de pérdidas, que forman parte de toda actividad de trading.
- Colocar el stop loss según el mercado. El stop no debe elegirse para obtener un tamaño de posición cómodo. Debe corresponder a la invalidación lógica de tu escenario.
- Calcular el volumen adecuado. Usa la fórmula o una calculadora de tamaño de lote para convertir el riesgo aceptado en volumen real. Comprueba el valor del pip, sobre todo si operas pares o instrumentos distintos.
- Controlar el margen y la exposición global. Antes de validar la orden, asegúrate de que la posición no sobrecarga tu cuenta. El apalancamiento puede amplificar las ganancias, pero también las pérdidas y la presión sobre el margen.
Este método parece simple, pero su fuerza viene de su repetición. Cuanto más automático se vuelve, menos dependen tus decisiones del humor, de la excitación o del miedo a perderte una oportunidad.
¿Por qué usar una calculadora de lotes?
Una calculadora reduce el riesgo de error manual y acelera la preparación de un trade. Es especialmente útil cuando cambias a menudo de instrumento, de divisa de cuenta o de distancia de stop loss. En lugar de rehacer mentalmente varias conversiones, introduces el capital, el porcentaje de riesgo, el stop loss y el par en cuestión.
Una buena calculadora de tamaño de lote no sustituye a tu criterio, pero estandariza una parte crítica de tu proceso. Te ayuda a responder rápido a una pregunta esencial: « Si este trade pierde, ¿cuánto voy a perder realmente? » Esa claridad vale a menudo más que un indicador más en el gráfico.
También es útil para probar escenarios distintos. Por ejemplo, puedes comparar el impacto de un stop de 30 pips y de un stop de 70 pips sobre el tamaño de posición. Verás enseguida que cuanto más amplio es el stop, más debe bajar el volumen si el riesgo se mantiene igual.
En Forex como en los índices, el principio es el mismo: el volumen es una consecuencia del riesgo, nunca un punto de partida.
Adaptar el cálculo a cada mercado: forex, futuros, acciones, cripto
La fórmula no cambia de un mercado a otro, solo cambia el valor del punto. El riesgo en divisa se divide siempre por el producto de la distancia al stop y el valor de una unidad de esa distancia. Aquí tienes el mismo riesgo de 100 dólares en cuatro mercados.
- Forex: stop a 30 pips en el EUR/USD, 10 dólares por pip y por lote estándar. Tamaño = 100 ÷ (30 × 10) = 0,33 lotes, es decir, 33 micro lotes.
- Futuros: en el Micro E-mini S&P 500 (MES), la presentación del CME ante la CFTC para el lanzamiento de los Micro E-mini fija el contrato en 5 dólares por punto de índice y el incremento mínimo en 0,25 puntos, es decir, 1,25 dólares por contrato. Con un stop a 8 puntos, un contrato arriesga 8 × 5 = 40 dólares: 100 ÷ 40 = 2,5, redondeado a 2 contratos, es decir, 80 dólares arriesgados. Un contrato no se parte en dos, y es el mercado donde el redondeo hacia abajo pesa más.
- Acciones: el riesgo por acción es la diferencia entre el precio de entrada y el stop. Entrada a 42,50 dólares, stop a 41,20: 1,30 dólares por acción. Tamaño = 100 ÷ 1,30 = 76 acciones, redondeado hacia abajo, es decir, 98,80 dólares arriesgados para una posición de 3 230 dólares.
- Cripto: la misma lógica que una acción, con fracciones posibles. Bitcoin comprado a 60 000 dólares, stop a 58 800: 1 200 dólares de riesgo por bitcoin. Tamaño = 100 ÷ 1 200 = 0,0833 bitcoin, es decir, una posición de 5 000 dólares. La cifra redonda no es casualidad: 1 200 es el 2 % de 60 000, y 100 dólares divididos por 2 % dan 5 000.
En los cuatro casos, el volumen es una consecuencia del riesgo y de la distancia al stop, nunca un punto de partida. Cuando el redondeo hacia abajo deja un riesgo real inferior al presupuesto, es normal: nunca se redondea hacia arriba.
La exposición de la cartera cuenta tanto como el trade aislado
El tamaño de posición no debe pensarse únicamente trade a trade. Si abres varias posiciones correlacionadas, tu riesgo real puede ser mucho más alto de lo que parece. Por ejemplo, varios trades compradores sobre pares ligados al dólar pueden reaccionar en la misma dirección ante un movimiento brusco del mercado.
Aquí es donde la optimización de cartera cobra importancia. Aunque cada posición respete individualmente un riesgo del 1 %, cinco posiciones muy correlacionadas pueden crear una exposición global incómoda. El trader prudente mira por tanto el riesgo total abierto, no solo el riesgo de la última posición.
Una checklist simple puede ayudar antes de añadir un trade:
- ¿Tengo ya una posición sobre un activo fuertemente ligado?
- ¿Sigue siendo aceptable mi riesgo total abierto si saltan varios stops?
- ¿Estoy expuesto al mismo tema de mercado bajo varias formas?
- ¿Sigue siendo cómodo mi margen disponible tras la apertura?
- ¿Mejora de verdad esta nueva posición la cartera o solo añade ruido?
Esta visión global evita creer que la cuenta está diversificada cuando en realidad depende de un solo movimiento de mercado.
Un margen holgado no dice nada del riesgo asumido: el apalancamiento fija el margen inmovilizado, no la pérdida si salta el stop. La diferencia se explica en la guía sobre el apalancamiento en trading.
Los errores que hay que evitar con el tamaño de posición
Los errores de trading ligados al position sizing suelen ser discretos al principio, y costosos con el tiempo. El más clásico consiste en elegir un tamaño de lote arbitrario, porque « funcionó bien » en los trades anteriores. Ahora bien, un volumen adecuado ayer puede volverse peligroso hoy si el stop es más amplio o si la cuenta ha disminuido.
Otro error consiste en aumentar el tamaño tras una pérdida para recuperar rápido. Esa reacción emocional rompe la lógica de gestión de capital y puede convertir una pérdida normal en un drawdown severo. El mismo problema aparece tras una serie de ganancias, cuando la confianza empuja a tomar volúmenes demasiado grandes.
Por último, algunos traders descuidan las cuentas pequeñas. Si la plataforma impone un tamaño mínimo, puede ser imposible respetar exactamente el riesgo deseado con ciertos stops. En ese caso, más vale reducir la frecuencia, elegir configuraciones con un stop más adecuado o usar micro lotes cuando sea posible, en lugar de forzar un trade mal calibrado.
Apalancamiento y tamaño de posición: no confundir margen y riesgo
Una confusión clásica entre los principiantes en CFD o futuros consiste en mezclar el tamaño calculado a partir del riesgo con el margen necesario para abrirlo. El apalancamiento fija el margen que tu bróker inmoviliza: vale 1 dividido por el apalancamiento, es decir, el 3,33 % de la posición a 30:1 y el 0,2 % a 1:500. No cambia nada en la fórmula: a 30:1 como a 1:500, tu riesgo real sigue siendo el mismo importe, fijado por tu distancia al stop y tu tamaño de lote.
Retoma los 0,2 lotes del ejemplo, es decir, 20 000 euros en el EUR/USD a 1,0850, una posición de 21 700 dólares. A 30:1, el margen inmovilizado es de unos 723 dólares; a 1:500, de unos 43 dólares. En los dos casos, si salta el stop a 50 pips, la pérdida es de 100 dólares. El margen disponible no es un permiso para tomar más tamaño del que marca tu regla de riesgo: es un mecanismo de financiación de la posición.
Para un particular, ese apalancamiento tampoco es libre. El comunicado de la ESMA del 27 de marzo de 2018 limitó el apalancamiento de los CFD vendidos a particulares en la Unión Europea, de 30:1 en los grandes pares de divisas a 2:1 en las criptomonedas, y obliga al proveedor a cerrar posiciones cuando los fondos de la cuenta caen al 50 % del margen mínimo exigido. Con una posición abierta al tope, ese umbral se alcanza con un movimiento contrario del 1,67 % a 30:1, antes de costes. Esos topes valen para los CFD de los particulares de la Unión; en otros lugares, el marco es otro, pero la fórmula del riesgo sigue siendo la misma.
La disciplina convierte el cálculo en una ventaja duradera
Entender el tamaño de posición no es buscar una fórmula mágica. Es aceptar que un buen trading empieza por la protección del capital. Las entradas, los indicadores y los escenarios cuentan, pero no bastan si cada posición expone la cuenta a una pérdida excesiva.
Al ligar tu volumen al capital, al stop loss, al riesgo-beneficio y a la exposición global, construyes un marco más profesional. Usa una calculadora, anota tus parámetros, comprueba tu margen y ajusta con regularidad tus volúmenes. El objetivo no es suprimir el riesgo, sino hacerlo claro, medible y compatible con tu progreso a largo plazo.
Aquí es donde el diario toma el relevo del cálculo. Tradoshi registra el riesgo realmente asumido en cada trade, lo compara con el que habías previsto, y te muestra los días en los que la diferencia se agranda. Calcular antes del trade es una cosa, comprobar después es otra.
Preguntas frecuentes
¿Cómo se calcula el tamaño de una posición?
Tamaño = (capital × porcentaje de riesgo) ÷ (distancia al stop × valor del punto de tu instrumento). Primero decides cuánto aceptas perder (por ejemplo el 1 % del capital), y luego deduces el tamaño que corresponde a tu distancia de stop. El tamaño cambia en cada operación, el importe arriesgado se mantiene constante.
¿Cuánto hay que arriesgar por operación?
Una referencia habitual es del 0,5 % al 1 % del capital por operación: es un uso de prudencia, no una estadística. La aritmética lo justifica: diez pérdidas seguidas cuestan el 4,9 % del capital al 0,5 % por operación, el 9,6 % al 1 %, el 18,3 % al 2 % y el 40 % al 5 %. Cuanto más sube el porcentaje, más larga es la recuperación: tras una pérdida del 50 %, hay que ganar el 100 % para volver al punto de partida.
¿Por qué mi tamaño de posición debe cambiar en cada operación?
Porque la distancia a tu stop cambia en cada setup. Para arriesgar el mismo importe en euros tienes que tomar un tamaño más pequeño cuando tu stop está lejos y uno mayor cuando está cerca. Mantener siempre el mismo tamaño equivale a arriesgar importes muy distintos sin motivo.
¿Hace falta una calculadora de tamaño de posición?
Es un ahorro de tiempo útil y evita errores de redondeo, pero lo esencial es entender la fórmula. Una calculadora que te da una cifra que no sabes comprobar puede esconder un error de configuración. Entiende la lógica primero, automatiza después.
¿Cómo calcular el riesgo en acciones en lugar de forex?
En acciones es más directo: tu riesgo por acción = precio de entrada − precio del stop. Tu tamaño (número de acciones) = riesgo total aceptado / riesgo por acción. El forex solo añade la noción de valor del pip y de tamaño de lote, pero la lógica es idéntica.
¿El spread y los costes cambian el cálculo?
Sí, sobre todo con stops ajustados. El spread amplía tu pérdida real más allá de la distancia mostrada, y las comisiones se suman. Para un cálculo honesto, integra el spread en tu distancia de stop y resta los costes de tu presupuesto de riesgo; si no, arriesgarás algo más de lo previsto en cada operación.
¿Sobre qué capital calculo mi porcentaje de riesgo?
Sobre tu capital actual, no sobre tu capital inicial. Si tu cuenta ha subido, tu 1 % representa más euros; si ha bajado, representa menos. Basar el cálculo en el capital actual hace que tu tamaño disminuya naturalmente cuando pierdes y aumente cuando ganas, que es exactamente el comportamiento buscado.
¿El apalancamiento cambia el tamaño de posición que hay que calcular?
No, directamente. El apalancamiento determina el margen necesario para abrir la posición, no el riesgo real, que depende únicamente de tu distancia de stop y de tu porcentaje de riesgo. No confundas nunca el margen disponible con una autorización para tomar un tamaño mayor que el calculado por tu regla de riesgo.
¿Cómo adaptar el tamaño de posición en una cuenta de prop firm?
Teniendo en cuenta el límite de pérdida diaria y el drawdown máximo impuestos por el programa, no solo el riesgo de esa operación aislada. Reducir tu riesgo por operación por debajo de tu costumbre, por ejemplo al 0,3 o al 0,5 %, conserva margen de maniobra en caso de pérdidas encadenadas en la jornada.