 Por Benjamin Roure L'Hermitte
La gestión del riesgo en el trading es el conjunto de reglas que fijan, antes de cada operación, lo que puedes perder sin dañar tu capital: un porcentaje de riesgo, un tamaño de posición calculado, un stop colocado donde tu idea es falsa, un límite de pérdida diaria y un drawdown máximo decididos en frío. Un trader que gana a menudo puede reventar su cuenta igualmente, y un trader que pierde a menudo puede seguir siendo rentable durante años: la diferencia está en esas reglas, no en el olfato. Esta guía es el pilar del dosier: resume cada pieza, con las cifras recalculadas y las fuentes leídas, y remite a la guía que la detalla.
- El tamaño de posición cuenta más que el setup: se calcula a partir de tu riesgo y de tu distancia al stop, nunca al revés.
- El riesgo se piensa en porcentaje del capital actual: del 0,5 al 1 % por operación es un uso de traders, no una regla de regulador.
- El drawdown no es un accidente: con un 50 % de acierto, cinco pérdidas seguidas tienen un 81 % de probabilidades de aparecer en cien operaciones.
- La disciplina vale más que la estrategia: el mejor método del mundo no sobrevive a un riesgo mal gestionado.
Por qué la gestión del riesgo va antes que la estrategia
Una estrategia te dice cuándo entrar. Nunca te dice cuánto arriesgar, y ahí es donde se juega todo. Con un 55 % de operaciones ganadoras, una ganancia igual a la pérdida y una apuesta fija, la fórmula de la ruina del jugador, demostrada en los apuntes de Karl Sigman sobre el problema de la ruina del jugador, en la Universidad de Columbia, da la probabilidad de acabar en cero jugando indefinidamente: (q ÷ p) elevado a k, donde k es el número de apuestas que contiene tu capital. Arriesgando un 10 % del capital inicial por operación, es decir diez apuestas, vale un 13 %; al 5 %, un 1,8 %; al 1 %, menos de un 0,000 001 %. La misma ventaja, y tres destinos.
Al principio es contraintuitivo. Todos queremos encontrar el setup perfecto, el indicador mágico, el patrón que nunca falla. Pero el mercado te va a dar rachas de pérdidas, a veces largas, sin avisar, y eso se calcula: con un 55 % de operaciones ganadoras sorteadas de forma independiente, la probabilidad de cruzarte con al menos ocho pérdidas seguidas es de alrededor del 8 % en cien operaciones y del 37 % en quinientas. La única variable que controlas por completo es cuánto pones sobre la mesa en cada intento. El resto lo sufres.
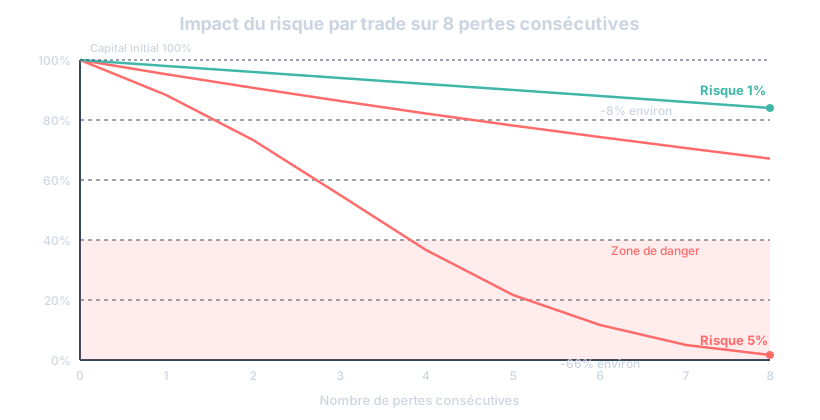
Toma un ejemplo sencillo. Dos traders usan exactamente la misma estrategia sobre el mismo activo. El primero arriesga un 1 % de su capital actual por operación. El segundo arriesga un 5 %. En una racha de ocho pérdidas consecutivas, el primero ha perdido un 7,7 % de su capital, y una ganancia del 8,4 % lo borra. El segundo ha perdido un 33,7 %, y ahora necesita ganar un 50,7 % solo para volver a su punto de partida. Misma estrategia, mismo mercado, dos destinos. En qué se convierte este cálculo como probabilidad de perderlo todo se detalla en la guía sobre el riesgo de ruina.
El porcentaje de riesgo: la base no negociable
La primera regla, la más básica y sin embargo la más ignorada: nunca arriesgar una cantidad fija de dinero, sino siempre un porcentaje de tu capital actual. Si empiezas con 10 000 y arriesgas 100 por operación porque «es el 1 %», muy bien, pero recalcula ese porcentaje cada vez que cambie tu saldo. Si tu cuenta baja a 8 000, tu 1 % pasa a ser 80, no 100. Sobre el papel parece evidente. En pleno tilt después de una pérdida, ese recálculo no se hace solo.
¿Cuánto arriesgar exactamente? No hay ninguna cifra demostrada, y ningún regulador la fija: la referencia del 0,5 al 1 % por operación es un uso de traders. Los conceptos de trading del Van Tharp Institute la presentan sobre una cartera de 100 000 dólares en la que se decide arriesgar solo un 1 % en una idea de trading, es decir 1 000 dólares, y recuerdan que el dimensionamiento de la posición es la parte del sistema que responde a la pregunta «cuánto». La única fórmula publicada que dice cuánto apostar es el criterio de Kelly, en el artículo de J. L. Kelly de 1956, A New Interpretation of Information Rate; exige conocer la propia ventaja con precisión, y Edward Thorp, en su capítulo sobre el criterio de Kelly, escribe que apostar demasiado se penaliza mucho más severamente que apostar demasiado poco. Un porcentaje fijo y pequeño es una versión muy reducida de esa idea.
Lo que cuesta el porcentaje se calcula: diez pérdidas seguidas restan un 4,9 % del capital al 0,5 % por operación, un 9,6 % al 1 %, un 18,3 % al 2 % y un 40 % al 5 %. Lo que está en juego no es encontrar EL porcentaje perfecto, sino elegir uno, pequeño, y mantenerlo. Riesgo fijo o riesgo ajustado al contexto, y por qué el primero sigue siendo la base mientras tu historial no sea largo y rentable, es el tema de la guía money management: riesgo fijo o dinámico.
- Un riesgo demasiado bajo frena el crecimiento de una cuenta pequeña, pero nunca pone la cuenta en peligro.
- Un riesgo demasiado alto convierte cada pérdida en una catástrofe emocional, y una racha de pérdidas normal en un agujero del que no se vuelve.
- El porcentaje correcto es el que puedes sostener incluso tras cinco pérdidas seguidas sin cambiar de comportamiento.
Calcular el tamaño de posición: el paso que se hace deprisa
Aquí tienes el escenario clásico. Un trader decide arriesgar un 1 % de su cuenta, es decir 100 en una cuenta de 10 000. Abre su gráfico, coloca un stop loss a 50 pips de su entrada, y toma el mismo tamaño de siempre, 0,5 lotes, porque calcular lleva treinta segundos que no tiene ganas de perder. A 10 dólares el pip por lote, acaba de arriesgar 250 en vez de 100, sin darse cuenta siquiera.
El cálculo cabe en una línea: tamaño = (capital × porcentaje de riesgo) ÷ (distancia al stop × valor del punto). En el ejemplo, 100 ÷ (50 × 10) da 0,2 lotes. El tamaño cambia en cada operación, porque la distancia al stop cambia; la cantidad arriesgada, en cambio, se mantiene constante. Es el puente entre tu estrategia y tu cuenta real, y el mismo cálculo vale en forex, futuros, acciones y cripto, solo cambia el valor del punto: todo el detalle, mercado por mercado, está en la guía para calcular el tamaño de posición.
Mantener el mismo tamaño de lote que ayer, sin importar dónde esté el stop de hoy, equivale a arriesgar cantidades muy distintas sin motivo. Y el apalancamiento no cambia nada: fija el margen que tu bróker inmoviliza, 1 dividido por el apalancamiento, no la pérdida si se toca el stop.
El stop loss: dónde va de verdad, y por qué lo desplazas demasiado a menudo
El stop loss no es una formalidad administrativa que se coloca para marcar una casilla. Es la frontera entre una operación que controlas y una operación que te controla. La trampa es colocarlo según una cifra arbitraria, «arriesgo 20 pips porque es lo que arriesgo siempre», sin preguntarse si la estructura del mercado justifica esa distancia.
Un buen stop loss se coloca en un punto donde, si el precio lo alcanza, tu idea de trading queda objetivamente invalidada. No donde estás «cómodo». No donde tu tamaño de posición te permite quedarte dentro de tu 1 %. En el punto lógico del mercado, un soporte roto, una estructura invalidada, un nivel clave superado, con un margen para el ruido. Después te toca a ti ajustar tu tamaño de posición para respetar tu riesgo, nunca al revés. Las cuatro formas de fijar la distancia, y la trampa de las cifras redondas, están en la guía dónde colocar el stop loss.
Y un stop no garantiza el precio de salida. Según el boletín de la SEC sobre las órdenes stop, stop limitadas y stop dinámicas, el precio del stop es un disparador: una vez alcanzado, la orden se convierte en una orden a mercado, ejecutada al precio que la liquidez ofrece en ese instante, que puede alejarse claramente del nivel fijado. Lo que garantizan el stop y el objetivo de ganancia cada uno, y cómo ajustarlos juntos antes de entrar, se explica en la guía take profit y stop loss.
Queda por fin el otro problema, más destructivo: mover el stop por el camino. El precio se acerca, el dolor sube, y el dedo aleja el stop «para dejarle sitio». Es exactamente el mecanismo que convierte una pequeña pérdida prevista en una catástrofe. Esa inclinación tiene una medida, al menos entre los inversores en acciones: en 10 000 cuentas de un gran bróker estadounidense de descuento, seguidas de 1987 a 1993, el estudio de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, encuentra que esos inversores realizaron el 14,8 % de las ganancias que podían tomar frente al 9,8 % de las pérdidas. Es el efecto de disposición, medido en particulares con acciones, no en traders con apalancamiento: te toca comprobar en tu diario si haces lo mismo.
El ratio riesgo/beneficio: no operes nunca sin tenerlo presente
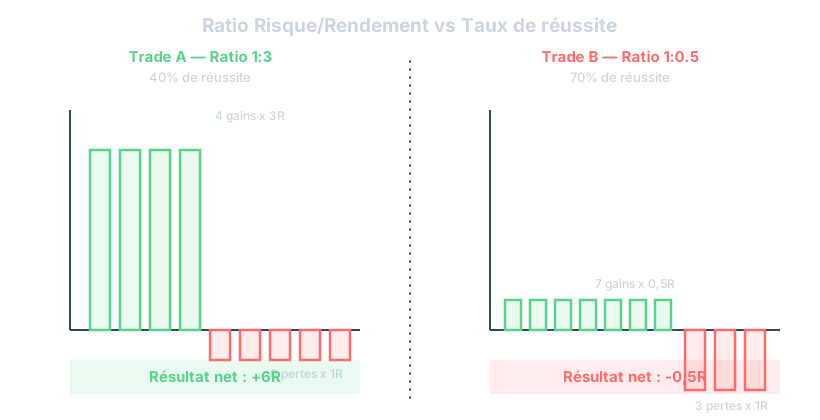
Arriesgar un 1 % por operación no significa nada si no sabes lo que esperas ganar enfrente. El ratio riesgo/beneficio es la distancia al objetivo dividida por la distancia al stop. Un ratio de 1:2 significa que arriesgas 1 para apuntar a 2. Cada ratio tiene su umbral de equilibrio sin comisiones, 1 ÷ (1 + ratio): un 50 % de operaciones ganadoras a 1:1, un 33,3 % a 1:2, un 66,7 % a 1:0,5. A 1:2 puedes por tanto equivocarte seis veces de cada diez y seguir siendo rentable: cuatro ganancias a +2 y seis pérdidas a −1 dejan +0,2 por operación.
Dos nociones se confunden con facilidad. Un ratio favorable no garantiza nada por sí solo si tu tasa de acierto es demasiado baja, y una excelente tasa de acierto no salva nada si tus pérdidas son enormes comparadas con tus ganancias. Un objetivo más lejano se alcanza, por construcción, menos a menudo, y ningún estudio leído para este dosier establece un «buen» ratio válido para todos: el único que cuenta es el ratio realizado, medido en R sobre tus operaciones cerradas, comisiones incluidas. El detalle está en el ratio riesgo/beneficio explicado de forma sencilla.
La cifra que zanja la cuestión es el profit factor, el total de tus ganancias dividido por el total de tus pérdidas: por encima de 1, el sistema ha ganado dinero en el periodo, y es el único umbral documentado, siendo 1,5 y 2 referencias de uso. Se lee con prudencia sobre pocas operaciones: con el intervalo de Wilson que presenta el manual de estadística del NIST, una tasa de acierto del 50 % medida sobre 30 operaciones se sitúa, al 95 %, entre el 33 % y el 67 %; sobre 100 operaciones, entre el 40 % y el 60 %; hacen falta 400 operaciones para estrecharla entre el 45 % y el 55 %. Por qué uno halaga y el otro dice la verdad de la cuenta se explica en win rate frente a profit factor, y la lectura completa del indicador en el profit factor explicado.
El drawdown: no es cuestión de si, sino de cuándo
Aquí va una verdad que a nadie le gusta oír al principio: vas a sufrir un drawdown. No quizá. Con seguridad, y se calcula: con una tasa de acierto del 50 % y operaciones independientes, una racha de al menos cinco pérdidas consecutivas tiene alrededor de un 81 % de probabilidades de aparecer en cien operaciones, y una racha de al menos siete alrededor de un 32 %. La cuestión no es evitarlo, sino saber hasta dónde estás dispuesto a dejarlo llegar antes de cambiar algo. Un trader sin plan de drawdown descubre su límite de tolerancia en el peor momento, en plena racha de pérdidas, con el juicio distorsionado por el estrés. Qué es un drawdown, por qué es inevitable y cómo atravesarlo sin agravarlo es la guía drawdown: entenderlo y sobrevivir a tus caídas.
El drawdown máximo que estás dispuesto a aceptar debe decidirse en frío, antes de operar, no durante. La recuperación no es lineal: tras una caída del 10 % hace falta una ganancia del 11 % para volver al máximo; tras un 20 %, un 25 %; tras un 30 %, un 43 %; tras un 50 %, un 100 %. Si te fijas un límite del 15 % antes de reducir tu tamaño o de volver a demo, esa decisión debe existir sobre el papel antes de la primera pérdida, si no nunca existirá en el momento adecuado. Es todo el objeto de la guía sobre el drawdown máximo, tu cifra más importante.
También hay que entender la matemática subyacente, la que se llama riesgo de ruina. Cuanto más alto es tu riesgo por operación, más sube la probabilidad de perderlo todo, y no de forma lineal: doblar el riesgo por operación equivale a tomar la raíz cuadrada de la probabilidad de ruina, que pasa del 1,8 % al 5 % por operación al 13 % al 10 %, y después al 37 % al 20 %. No es teoría abstracta, es calculable, y la fórmula, la simulación de Montecarlo y el caso de la cuenta de prop firm están en el riesgo de ruina: la matemática que debes conocer.
Los límites diarios: tu protección más eficaz
Aquí tienes una regla sencilla que protege una cuenta mejor que cualquier estrategia sofisticada: decide por adelantado cuántas pérdidas, o qué porcentaje de pérdida diaria, te hace cerrar el ordenador por hoy. No es un castigo, es una protección contra un reflejo medido en profesionales. Según el estudio de Coval y Shumway publicado en el Journal of Finance (2005), los traders por cuenta propia del Chicago Board of Trade que pierden por la mañana tienen alrededor de un 16 % más de probabilidades de asumir por la tarde un riesgo superior a la media que los que ganan por la mañana. Ese resultado se refiere a esos traders, no a ti delante de tu pantalla, pero describe la pendiente: es el terreno donde nace el revenge trading.
En una cuenta de prop firm, esa restricción la escribe la empresa. En FTMO, según su página sobre sus objetivos de trading, la pérdida diaria máxima vale un 5 % del capital inicial en el modelo 2-Step y un 3 % en el 1-Step, recalculada cada día a medianoche, hora de Europa Central, y es la equidad, posiciones abiertas incluidas, la que no debe pasar por debajo; cada empresa tiene su fórmula, y cambia. Incluso sin prop firm, imponerte un presupuesto diario voluntariamente inferior a cualquier límite lo cambia todo. Cómo se calcula el límite y cómo construir tu margen por debajo se trata en límite de pérdida diaria: cómo respetarlo, la regla de parar tras cierto número de pérdidas consecutivas en la gestión del riesgo en day trading, y la pérdida máxima que sigue a tu saldo más alto en el trailing drawdown en prop firms.
- Fija un número máximo de pérdidas consecutivas antes de parar la sesión, no solo un porcentaje.
- Decide la regla un día tranquilo, nunca en plena sesión de trading agitada.
- Anota en tu diario cada vez que rompes esa regla: el motivo revela a menudo un patrón emocional recurrente.
El apalancamiento y la correlación: los riesgos que se olvida contar
Dos trampas pasan bajo el radar incluso cuando el riesgo por operación está bien gestionado. La primera es el apalancamiento. No cambia tu riesgo directamente: el margen inmovilizado vale 1 dividido por el apalancamiento, es decir un 3,33 % de la posición a 30:1, y tu pérdida si se toca el stop depende de tu tamaño y de tu distancia al stop, no del multiplicador. Para un particular, ese apalancamiento además no es libre: el comunicado de la ESMA del 27 de marzo de 2018 limitó el apalancamiento de los CFD vendidos a particulares en la Unión Europea, de 30:1 en los grandes pares de divisas a 2:1 en las criptomonedas, obliga al proveedor a cerrar posiciones cuando los fondos de la cuenta caen al 50 % del margen exigido, y señala, según los análisis de las autoridades nacionales, que entre el 74 y el 89 % de las cuentas de particulares pierden dinero con esos productos. En Francia, el estudio de la AMF publicado en 2014 cuenta más de un 89 % de clientes perdedores entre 14 799 clientes activos en CFD y forex, a lo largo de cuatro años. Esas cifras se refieren a productos con apalancamiento vendidos a particulares, no a todos los traders. El verdadero peligro es dimensionar tu posición según el apalancamiento disponible en lugar de según tu riesgo, un tema desarrollado en usar el apalancamiento sin quemarte.
La segunda trampa, más taimada aún, es la correlación entre posiciones. Abres tres operaciones distintas pensando diversificar tu riesgo, pero si los tres activos se mueven en el mismo sentido cuando el mercado se estresa (dos pares de forex correlacionados, o varias acciones del mismo sector), no tienes tres posiciones independientes. Tienes, en realidad, una sola posición triplicada en tamaño, y un riesgo de ruina cercano al de un trader que arriesgara un 3 % en una sola operación. El techo de riesgo global, por idea de mercado y en posiciones simultáneas, se trata en la parte sobre la gestión del riesgo a nivel de cartera de la guía sobre el money management.
La gestión del riesgo en day trading: un terreno aparte
El day trading impone sus propias restricciones de riesgo, distintas de las del swing o del trading de posición. La frecuencia de las operaciones aumenta mecánicamente el número de ocasiones de equivocarse con el riesgo, y la velocidad de ejecución deja mucho menos sitio para la reflexión. Si arriesgas un 1 % por operación y encadenas diez operaciones perdedoras en un mal día, pierdes un 9,6 % de la cuenta, mucho más de lo que tu riesgo por operación dejaba imaginar: el riesgo unitario y el límite diario se piensan juntos.
Las salvaguardas propias del day trading incluyen un límite de pérdida diaria, una parada tras una racha de pérdidas seguidas, una atención a las comisiones que la frecuencia multiplica, y una vigilancia especial sobre el overtrading, ese reflejo de querer encadenar posiciones para «recuperar» el tiempo o el dinero perdido. Es un tema lo bastante específico como para merecer su propia guía, la gestión del riesgo en day trading: salvaguardas esenciales.
La disciplina: el verdadero motor detrás de todas esas cifras
Todo lo que acabamos de ver, porcentaje de riesgo, tamaño de posición, stop loss, ratio, límites diarios, no vale absolutamente nada sin una cosa: la capacidad de respetar tus propias reglas cuando sube la presión. Se puede conocer toda la teoría de memoria y tirarla por la ventana a la primera racha de pérdidas, o peor, a la primera gran ganancia que da la impresión de ser invencible.
Es quizá el punto más subestimado de toda esta guía. La gestión del riesgo no es un sistema que se configura una vez y se deja funcionando. Es un ejercicio diario de disciplina, a menudo aburrido, a veces frustrante cuando una operación «podría haber» explotado en ganancia si no se hubiera respetado el stop. Medir con objetividad hasta qué punto respetas realmente tus propias reglas, y no solo lo que crees hacer, cambia por completo la forma de progresar.
Cómo te ayuda Tradoshi
Es exactamente en eso en lo que se pensó Tradoshi, no como un indicador de mercado más, sino como un compañero de rigor. El diario de trading con importación automática desde tu bróker (MT5, MT4, cTrader) o tus exchanges de cripto te permite ver negro sobre blanco qué porcentaje de tu capital arriesgas realmente operación tras operación, sin fiarte de tu memoria ni de tu sensación del momento.
El módulo de gestión del riesgo va más lejos: calculadora de posición para dejar de improvisar tus tamaños, reglas de riesgo personalizables que defines tú mismo, y un calendario de riesgo por día para visualizar de un vistazo si has cumplido o superado tus propios límites diarios. Las estadísticas asociadas (profit factor, esperanza, R múltiplo, drawdown, ratio ganancia/pérdida) te dan una fotografía honesta de tu gestión del riesgo a lo largo del tiempo, no solo de tu última operación.
Y como la disciplina no se limita a las cifras, la puntuación de disciplina mide en concreto hasta qué punto respetas tus propias reglas, las que tú mismo has fijado. El Trade Review permite rejugar cada operación, añadirle etiquetas libres que eliges tú, una nota sobre el respeto de tu plan, y un debrief que incluye tu estado emocional del momento. Nada se detecta ni se adivina automáticamente por ti: eres tú quien lo rellena, y es justamente esa honestidad voluntaria la que hace progresar la gestión del riesgo, sesión tras sesión.
Construir tu propio marco de riesgo, paso a paso
Si tienes que quedarte con un método concreto después de este artículo, aquí tienes el orden lógico para construir tu marco de riesgo desde cero, sin ahogarte en la teoría.
- Fija un porcentaje de riesgo por operación sobre tu capital actual (del 0,5 al 1 % si empiezas: un uso, no una ley, que ajustarás después con tus propios datos).
- Define tu límite de pérdida diaria y el número de pérdidas consecutivas que te detienen por esa sesión.
- Decide tu drawdown máximo aceptable antes de cortar la exposición o volver solo al análisis.
- Calcula de forma sistemática tu tamaño de posición a partir de la distancia de tu stop, nunca al revés.
- Verifica el ratio riesgo/beneficio antes de cada entrada, rechaza las operaciones que no lo respeten.
- Anota cada operación en un diario, con el riesgo realmente asumido, no el previsto en teoría.
- Haz una revisión semanal para comprobar si tus reglas de riesgo se han cumplido o traicionado, y por qué.
Ese marco no tiene nada de revolucionario. Es incluso deliberadamente sencillo. Pero la sencillez no es el problema: el problema es la constancia para aplicarlo semana tras semana, mes tras mes, incluso cuando todo va bien y la tentación de forzar el riesgo se vuelve más fuerte.
Preguntas frecuentes
¿Qué porcentaje de capital debo arriesgar por operación?
Ningún porcentaje está demostrado como válido para todos, y ningún regulador lo fija: del 0,5 al 1 % del capital actual es un uso de traders, y el 1 % es la cifra que toma el Van Tharp Institute en su ejemplo. Lo que se calcula es el coste de una racha: diez pérdidas seguidas restan un 4,9 % de la cuenta al 0,5 % por operación, un 9,6 % al 1 %, un 18,3 % al 2 % y un 40 % al 5 %.
¿Hay que recalcular el tamaño de posición en cada operación?
Sí, de forma sistemática. La distancia de tu stop loss cambia de una operación a otra según la estructura del mercado, así que el tamaño de posición debe ajustarse cada vez para conservar el mismo porcentaje de riesgo.
¿El stop loss debe ser fijo en pips o variable?
Debe colocarse según la estructura del mercado (soporte, resistencia, invalidación lógica de la idea de operación), nunca según un número fijo de pips aprendido por costumbre. Es después el tamaño de posición el que se adapta a esa distancia.
¿Qué es exactamente el riesgo de ruina?
Es la probabilidad de perder la totalidad (o una parte crítica) de tu capital teniendo en cuenta tu tasa de acierto, tu ratio riesgo/beneficio y tu porcentaje de riesgo por operación. Con un 55 % de acierto, una ganancia igual a la pérdida y una apuesta fija, la fórmula de la ruina del jugador da un 1,8 % al 5 % de riesgo por operación, un 13 % al 10 % y un 37 % al 20 %, frente a menos de un 0,000 001 % al 1 %.
¿Por qué vuelve siempre mi drawdown, incluso con una buena estrategia?
Porque el drawdown no es un signo de fracaso, es un componente normal de toda actividad con varianza: con un 50 % de acierto y operaciones independientes, una racha de al menos cinco pérdidas tiene alrededor de un 81 % de probabilidades de aparecer en cien operaciones. Incluso una estrategia con una ventaja real atraviesa rachas de pérdidas. Lo que de verdad importa es limitar su amplitud, no evitarlo.
¿Es realmente útil un límite de pérdida diaria fuera de una prop firm?
Sí. Ningún regulador lo impone en tu propia cuenta, pero corta un reflejo medido: entre los traders por cuenta propia del Chicago Board of Trade estudiados por Coval y Shumway, los que pierden por la mañana asumen más a menudo un riesgo superior a la media por la tarde. Imponerte un límite diario evita encadenar operaciones bajo la emoción tras una o dos pérdidas, el desencadenante del revenge trading.
¿Aumenta el apalancamiento directamente mi riesgo?
El apalancamiento no aumenta tu riesgo en porcentaje si tu tamaño de posición sigue calculado a partir de tu stop: fija el margen inmovilizado, 1 dividido por el apalancamiento, no la pérdida si se toca el stop. Pero hace cada error de cálculo mucho más costoso, y es el dimensionamiento según el apalancamiento disponible, en lugar de según el riesgo, lo que quema las cuentas.
¿Cómo saber si mi ratio riesgo/beneficio es correcto?
No existe una cifra universal: cada ratio fija un umbral de acierto de equilibrio, 1 ÷ (1 + ratio), sin comisiones. Un 1:2 deja de perder a partir de un 33,3 % de operaciones ganadoras, un 1:1 a partir de un 50 %, un 1:0,5 a partir de un 66,7 %. El ratio que hay que retener es el que tus operaciones cerradas mantienen de verdad, comisiones incluidas.
¿Es la correlación entre posiciones un riesgo realmente significativo?
Sí, y se subestima a menudo. Abrir varias posiciones en activos correlacionados equivale a concentrar tu riesgo en un solo movimiento de mercado, aunque tengas la impresión de estar diversificado.
¿Con qué frecuencia debo revisar mis reglas de gestión del riesgo?
Una revisión semanal es un buen ritmo para comprobar si las reglas se han respetado y ajustarlas si hace falta, sin cambiar de marco en caliente después de cada operación individual, lo que rompería toda coherencia a lo largo del tiempo.