 Por Benjamin Roure L'Hermitte
Colocas una orden, y el precio se mueve en tu contra antes incluso de ejecutarse. O peor: tu stop salta justo en el mínimo del día, y el mercado retoma tu dirección inicial cinco minutos después. Esto no es mala suerte. Es una cuestión de liquidez: la que faltaba enfrente de tu orden, o la que tu stop le proporcionó a la orden de otra persona.
- La liquidez mide la facilidad para comprar o vender un activo rápidamente sin mover su precio.
- Se lee a través del spread, el volumen negociado y la profundidad del libro de órdenes.
- Los liquidity pools son, en el vocabulario ICT, las zonas donde se agrupan los stops; lo que la investigación mide es su agrupación cerca de las cifras redondas.
- Un liquidity sweep es una mecha rápida que atraviesa esos niveles antes de un giro, algo distinto de un simple breakout.
La liquidez, definición simple y concreta
Imagina un mercado de frutas y verduras. Un vendedor de tomates siempre tiene compradores, a cualquier hora, para cualquier cantidad razonable. Un vendedor de trufas blancas raras, en cambio, a veces debe esperar días para encontrar comprador, y si quiere vender rápido, tendrá que bajar su precio. La liquidez en trading es exactamente eso: la capacidad de un activo para ser comprado o vendido rápidamente, en volumen, sin que eso deforme su precio. La investigación lo dice con otras palabras: en «Illiquidity and stock returns», de Amihud (2002), la iliquidez es el impacto de un flujo de órdenes sobre el precio, el descuento que concede un vendedor o la prima que paga un comprador cuando ejecuta una orden a mercado, medida en las acciones del NYSE de 1964 a 1997 por la relación entre la variación de precio del día y el volumen en dólares negociado.
En el EUR/USD, una orden de tamaño institucional se ejecuta sin desplazar sensiblemente la cotización: según la encuesta trienal del BPI, el mercado de divisas negoció 7,5 billones de dólares al día en abril de 2022, con el dólar en un lado del 88 % de las transacciones y el euro en el 30,5 %. En una criptomoneda pequeña con un libro fino, una orden modesta puede hacer saltar el precio varios niveles. Misma palabra, «trading», mecánica radicalmente distinta. El primer mercado es líquido, el segundo no lo es, y esa diferencia cambia absolutamente todo en tu forma de ejecutar una operación.
En concreto, la liquidez afecta a tres puntos que notas directamente en tu cuenta: la velocidad de ejecución, el precio al que realmente te ejecutan, y el coste oculto del slippage. Un trader que ignora esto coloca sus órdenes como si el mercado fuera siempre perfectamente fluido. Error clásico, sobre todo en índices exóticos o fuera de las horas de mayor actividad.
Liquidez vs volatilidad: no confundas las dos cosas
Es LA confusión número uno entre los principiantes. Volatilidad y liquidez no tienen nada que ver, aunque a menudo se cruzan en el mismo gráfico. La volatilidad mide la amplitud de los movimientos de precio. La liquidez mide la facilidad para ejecutar una orden a ese precio. Un mercado puede ser muy volátil Y muy líquido (el Bitcoin en plena actualidad), o muy volátil Y poco líquido (una small cap que anuncia una adquisición), o incluso poco volátil y perfectamente líquido (el EUR/USD un viernes tranquilo de verano).
¿Por qué importa esta distinción? Porque un mercado volátil pero líquido se mueve con fuerza, pero entras y sales al precio mostrado o casi. Un mercado volátil e ilíquido, en cambio, puede costarte más en deslizamiento al momento de la ejecución que en movimiento del mercado. Los gaps en acciones en pre-market ilustran bien esta trampa: el valor salta varios puntos porcentuales, pero si no hay nadie enfrente para absorber tu orden, te ejecutan mucho más lejos de lo previsto.
- Mercado volátil y líquido: majors de forex durante un anuncio macro, te mueves rápido pero ejecutas con limpieza.
- Mercado volátil e ilíquido: penny stock tras un rumor, peligro máximo en la ejecución.
- Mercado estable y líquido: índices de EE. UU. en sesión normal, comodidad de ejecución incluso sin gran movimiento.
Cómo medir concretamente la liquidez
Tres indicadores bastan para valorar la liquidez de un activo, y no necesitas una suscripción a Bloomberg para ello. El spread bid-ask primero: la diferencia entre el mejor precio comprador y el mejor precio vendedor. Cuanto más estrecho, más líquido es el mercado. Cada bróker publica sus spreads medios por par: compara el del EUR/USD con el de un par exótico como el USD/TRY, la diferencia se lee sin calcular nada. Amihud recuerda, además, que para una transacción de tamaño ordinario el impacto en el precio se reduce a ese spread, y que una demanda mayor desplaza más el precio. Ese spread es tu coste de transacción invisible, el que nadie te muestra pero que pagas en cada ida y vuelta.
Después está el volumen negociado. Es el número de contratos, acciones o unidades que cambian de manos en un periodo dado. Un volumen elevado y regular indica un mercado donde numerosos participantes están dispuestos a operar, así que encontrarás fácilmente contrapartida. Cuidado, sin embargo: un pico de volumen repentino en un activo habitualmente tranquilo no es necesariamente señal de liquidez duradera, puede ser solo una burbuja de actividad puntual antes de que todo vuelva a caer.
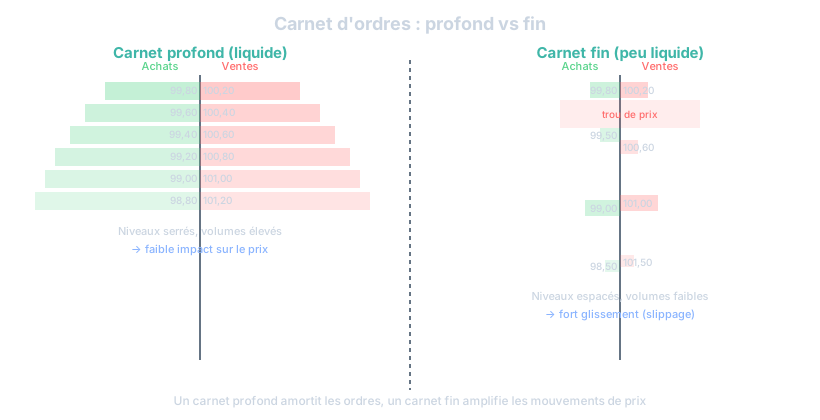
Por último, la profundidad del libro de órdenes (order book), visible sobre todo en cripto y en futuros. Te muestra cuánto volumen está disponible en cada nivel de precio alrededor del mercado actual. Un libro «profundo» con grandes bloques de órdenes en cada tick absorbe fácilmente grandes cantidades. Un libro «fino», con solo unas pocas órdenes dispersas, se vacía rápido y deja que el precio salte de un nivel a otro ante la mínima orden algo grande. Es un tema que profundizamos, además, en nuestro artículo sobre el order flow en trading, que va más allá en la lectura del libro en tiempo real.
Mercados líquidos vs mercados ilíquidos: la clasificación que importa
No todos los mercados valen lo mismo en liquidez, y esto debería influir directamente en tu elección de activos para operar. A la cabeza de la clasificación: el forex en los pares principales (EUR/USD, GBP/USD, USD/JPY), un mercado extrabursátil sin libro de órdenes central que negocia billones de dólares al día según la encuesta del BPI citada más arriba, seguido de los futuros sobre índices de EE. UU. (S&P 500, Nasdaq) y de las acciones de muy alta capitalización como los gigantes tecnológicos estadounidenses. En estos mercados operas con la máxima comodidad de ejecución, prácticamente a cualquier hora de la jornada de trading.
En el otro extremo, encuentras las small caps bursátiles poco seguidas, los pares de forex exóticos, ciertas criptomonedas de baja capitalización, y las opciones sobre subyacentes poco populares. En estos mercados, una orden de tamaño medio puede hacer saltar el precio varios niveles de golpe. La trampa clásica: ver un buen setup técnico en una small cap y no darte cuenta de que salir de la posición en el momento adecuado será mucho más complicado que entrar en ella.
| Activo | Nivel de liquidez | Spread típico |
|---|---|---|
| EUR/USD (forex) | Muy alto | Muy estrecho |
| Acciones large cap de EE. UU. | Alto | Estrecho |
| Futuros de índices (S&P, Nasdaq) | Alto | Estrecho |
| Pares de forex exóticos | Bajo a medio | Amplio |
| Small caps bursátiles | Baja | Amplio y variable |
| Criptos de baja capitalización | Muy bajo | Muy amplio e inestable |
El impacto directo en tu slippage y en tus resultados
El slippage es la diferencia entre el precio al que querías ejecutarte y aquel al que realmente lo hiciste. En un mercado líquido, ese deslizamiento es mínimo, a menudo insignificante para un trader retail. En un mercado ilíquido, puede literalmente hundir una estrategia que parecía rentable sobre el papel. Imagina un plan de trading con una relación riesgo/recompensa correcta, pero donde cada entrada y cada salida te cuestan un deslizamiento por culpa de un activo poco líquido. Tu edge teórico se derrite antes incluso de que la operación empiece a vivir.
Esto es especialmente cierto para tu stop loss. Un stop loss colocado en un activo ilíquido puede ejecutarse muy lejos del nivel previsto si el mercado «salta» un precio por falta de contrapartida enfrente. No es una idea abstracta: en su boletín sobre las órdenes stop, la SEC recuerda que una orden stop se convierte en orden a mercado una vez alcanzado su umbral, que el precio del stop no es un precio de ejecución garantizado, y que el precio obtenido puede alejarse claramente del umbral según la liquidez disponible en ese instante. Es uno de los puntos ciegos que abordamos en nuestra guía sobre dónde colocar el stop loss: la colocación teórica ideal no sirve de nada si la ejecución real traiciona tu plan por culpa de un mercado demasiado fino.
El slippage también golpea más fuerte en periodos de alta volatilidad combinada con una liquidez que se seca, típicamente justo antes o justo después de una publicación económica importante. Está medido: en «Price Formation and Liquidity in the U.S. Treasury Market», de Fleming y Remolona (Reserva Federal de Nueva York), en el mercado de bonos del Tesoro estadounidense, el spread se amplía con fuerza con la volatilidad en el momento de un anuncio, el volumen solo vuelve con retraso, y es precisamente cuando los precios más se mueven cuando menos intercambios hay. Resultado: tu orden a mercado puede ejecutarse a un precio muy distinto del mostrado dos segundos antes.
Los liquidity pools: dónde se esconden las órdenes de los demás
Llegamos al núcleo del asunto para muchos traders de price action y smart money concept. En SMC/ICT, la «liquidez» ya no designa solo la facilidad de ejecución general, sino zonas precisas del gráfico donde se concentran órdenes pendientes. Esas zonas se llaman liquidity pools, o pools de liquidez, un vocabulario que viene de Michael J. Huddleston, The Inner Circle Trader. La idea: cada vez que un trader coloca un stop loss por encima de un máximo evidente o por debajo de un mínimo evidente, añade una gota de agua a una piscina de órdenes que, sumada a las de todos los que hacen lo mismo, forma una reserva de órdenes listas para ejecutarse.
Lo que la investigación mide es más preciso y más modesto. En «Currency Orders and Exchange-Rate Dynamics», de Osler (Reserva Federal de Nueva York), cerca de 9.700 órdenes stop y take profit recibidas por un gran banco del mercado de divisas, de septiembre de 1999 a abril de 2000, en dólar-yen, dólar-libra y euro-dólar, se agrupan con fuerza en torno a las cifras redondas: los stops de compra justo por encima, los stops de venta justo por debajo, y los take profit sobre la propia cifra redonda. El estudio concluye que los stops tienden a intensificar una tendencia una vez franqueado el nivel, y que los take profit tienden a frenarla. Se basa en las órdenes de un solo banco, y su autora escribe ella misma que no se puede demostrar que esos patrones valgan para todos los creadores de mercado. Nada en él mide quién desencadena qué.
¿Por qué la lectura ICT dice que los grandes actores se interesan por estas zonas? Porque una orden de gran tamaño necesita contrapartida para ejecutarse sin desplazar demasiado el mercado, y una zona cargada de stops la proporciona de golpe. Es coherente con la mecánica del libro, pero no es lo que la investigación observa de las órdenes grandes: en «How markets slowly digest changes in supply and demand», de Bouchaud, Farmer y Lillo, la liquidez revelada en un instante dado es tan baja que una orden grande solo puede ejecutarse por partes, a lo largo de periodos que pueden llegar a meses. Ningún estudio publicado mide una caza de los stops de los particulares por parte de las instituciones. Así que toma la lectura por lo que es: una cuadrícula útil para colocar un stop, no una descripción de quién hace qué.
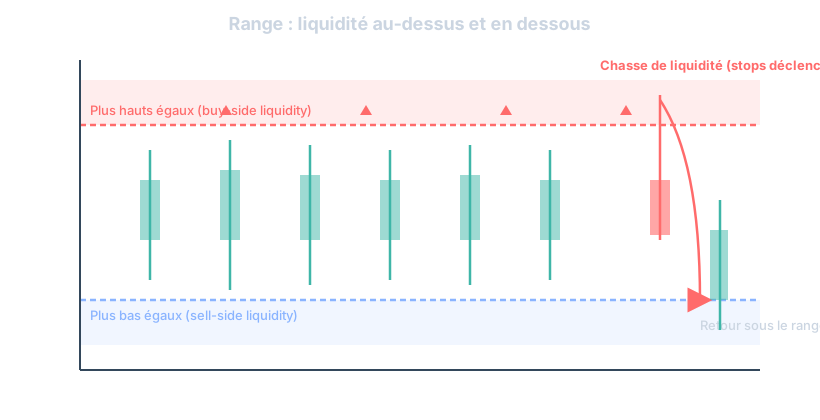
Se distinguen generalmente dos tipos de pools: la «buy-side liquidity», situada por encima de los máximos (donde están los stops de los vendedores y las órdenes de compra de los compradores de breakout), y la «sell-side liquidity», por debajo de los mínimos (stops de los compradores, órdenes de venta de los vendedores de breakout). En esta lectura, estas dos zonas se convierten en imanes para el precio, sobre todo cuando se acumulan durante varias sesiones sin ser tocadas.
El liquidity sweep: cómo detectarlo en un gráfico
El liquidity sweep, a veces traducido como «caza de liquidez» o «barrido de liquidez», es el momento en que el precio toca precisamente o supera ligeramente una de estas zonas (máximo o mínimo evidente), dispara las órdenes pendientes que hay ahí, y luego gira rápidamente en la dirección opuesta. La firma visual típica: una mecha rápida y clara, a menudo en una sola vela, que supera el nivel, seguida de un cierre que vuelve dentro del rango anterior.
¿Cómo distinguirlo de un breakout real? Es LA pregunta que todo trader SMC se hace en directo, y la respuesta suele depender de la velocidad y del contexto. Un breakout válido suele venir acompañado de un volumen sostenido y de un cierre claro más allá del nivel, con continuación en las velas siguientes. Un liquidity sweep, en cambio, se parece más a una ida y vuelta rápida: el precio perfora, y enseguida vuelve a entrar, dejando una mecha larga y un cuerpo de vela que delata el rechazo. Mira también el contexto más amplio: un sweep suele ocurrir al final de un rango, tras una acumulación, o justo antes de una sesión de alta liquidez como la apertura de Londres o de Nueva York. El movimiento que sigue deja a menudo un hueco sobre tres velas, el fair value gap, que el artículo dedicado a él trata aparte.
- Una mecha que supera un máximo o mínimo claro, seguida de un cierre que vuelve al rango: posible señal de sweep.
- Un volumen que explota en la mecha y luego cae de inmediato, en lugar de una progresión sostenida: otro indicio.
- El sweep suele tocar un nivel evidente, el que todo el mundo mira, un doble techo o un mínimo de sesión bien visible.
Liquidity grab vs stop hunt: un matiz que importa
Estos dos términos se usan casi como sinónimos en la comunidad de trading, pero hay un matiz de perspectiva. El «stop hunt» (caza de stops) sugiere intencionalidad: la idea de que un actor apunta deliberadamente a los stops de los traders retail para hacerlos saltar, casi como una manipulación dirigida. El «liquidity grab» o «liquidity sweep» describe más bien el fenómeno de forma neutra y mecánica: el precio va a buscar la liquidez disponible porque es ahí donde está, sin que forzosamente haya una voluntad de «atrapar» a nadie en particular.
En la práctica, para tu trading, la distinción importa menos que la consecuencia: en ambos casos, el resultado visible en el gráfico es idéntico. El precio supera un nivel conocido, captura las órdenes pendientes, y luego gira. Lo llames stop hunt o liquidity sweep, tu reacción debería ser la misma: no coloques tu stop loss justo en el nivel evidente que todo el mundo mira, sino un poco más lejos, en una zona menos «expuesta» a este tipo de movimiento. Es un punto que desarrollamos ampliamente en nuestro artículo sobre la colocación del stop loss.
Las mejores horas para aprovechar una liquidez máxima
La liquidez no es constante durante las 24 horas, ni mucho menos. En el forex, alcanza su pico durante el solapamiento de las sesiones de Londres y Nueva York, generalmente a primera hora de la tarde en horario de Madrid, cuando bancos, fondos y brókeres minoristas están activos al mismo tiempo. Las dos mayores plazas del mercado de divisas están entonces abiertas simultáneamente: según el BPI, las mesas de negociación del Reino Unido intermediaron el 38 % del volumen mundial en abril de 2022 y las de Estados Unidos el 19 %. Sobre las transacciones de EBS en USD/JPY y EUR/USD, Ito y Hashimoto (NBER) miden una actividad más intensa al inicio y al final de la jornada para los participantes de Tokio y de Londres, pero no para los de Nueva York, y un spread que se estrecha cuando el número de transacciones aumenta. Los spreads están, por tanto, en su punto más estrecho cuando el volumen está en su máximo, y los movimientos tienden a ser más «limpios», con menos señales falsas ligadas a un libro de órdenes demasiado fino.
Por el contrario, la sesión asiática tiende a ser más tranquila en los pares que no incluyen el yen, con rangos más estrechos y menor liquidez. No es necesariamente un mal momento para operar, algunas estrategias de rango aprovechan precisamente esa calma relativa, pero es un momento en que el riesgo de un sweep «gratuito» (sin verdadero interés direccional detrás) aumenta, simplemente porque hace falta menos volumen para mover el precio de forma desproporcionada.
En acciones e índices de EE. UU., la actividad se concentra en la apertura y el cierre de Wall Street: el NYSE describe su subasta de cierre como el mayor evento de liquidez de la jornada en el mercado estadounidense, con más del 6 % del volumen de los valores que cotiza. Entre ambos, la mitad de la sesión, la famosa «lunch hour», suele ser más floja. Operar en esa franja es aceptar spreads más amplios y movimientos menos fiables por una ganancia de timing que generalmente no justifica el riesgo.
Construir una estrategia en torno a la liquidez
Una vez que entiendes la mecánica, se te abren varios enfoques concretos. El primero consiste en detectar los liquidity pools evidentes en tu gráfico, máximos y mínimos claros, dobles techos, dobles suelos, y esperar a que el precio los barra antes de buscar una entrada en el sentido del giro. Es una lógica contraria por naturaleza: no entras en el sentido del breakout aparente, esperas la reacción inversa tras el sweep.
El segundo enfoque, más defensivo, consiste simplemente en adaptar la colocación de tu stop loss teniendo en cuenta estas zonas. Si sabes que un nivel está «cargado» de liquidez potencial, aleja ligeramente tu stop de ese nivel exacto, o acepta que pueda ser tocado antes de un giro y gestiona tu tamaño de posición en consecuencia. Esta gestión fina del riesgo enlaza directamente con los principios que encontramos en nuestro artículo sobre el money management, donde el riesgo por operación debe ajustarse al contexto, no permanecer fijo sea cual sea el activo o la situación.
Tercera vía: privilegiar estructuralmente los activos y horarios más líquidos si tu estilo de trading es sensible a la ejecución, en particular el scalping y el day trading de alta frecuencia. Un scalper que opera pares exóticos o small caps ilíquidas combate a un adversario adicional invisible: el coste de ejecución que erosiona cada operación antes incluso de que la estrategia tenga su oportunidad de funcionar. Elegir tu terreno de juego no es glamuroso, pero cambia concretamente el resultado neto a fin de mes.
Cómo te ayuda Tradoshi a integrar la liquidez en tu disciplina
Tradoshi no detecta automáticamente las zonas de liquidez ni los sweeps en un gráfico, no es su función. Lo que la herramienta te aporta es la estructura para documentar y objetivar tu relación con estas situaciones precisas. En tu diario de trading, puedes registrar cada operación tomada tras un sweep detectado a simple vista, con tus propias etiquetas libres, por ejemplo «sweep confirmado» o «falso breakout evitado», y comprobar con el tiempo si esa lectura realmente te reporta dinero o si es un sesgo de confirmación.
El Trade Review te permite revivir cada operación con sus notas y su contexto, verificar si tu stop fue tocado por un verdadero giro fundamental o simplemente por una colocación demasiado cercana a una zona de liquidez evidente. Con el tiempo, tus estadísticas, tasa de acierto, ratio ganancia/pérdida, esperanza matemática, te dirán objetivamente si tu lectura de los liquidity pools se sostiene o si todavía es cuestión de intuición no verificada. Y la calculadora de posición, junto con tus reglas de riesgo personalizables, te ayuda a ajustar tu tamaño cuando sabes que operas un activo menos líquido donde el slippage puede morder más fuerte de lo previsto.
Los errores frecuentes que hay que evitar con la liquidez
El primer error, clásico entre los principiantes en SMC, es ver un sweep por todas partes. Cada mecha un poco larga se convierte en excusa para gritar «liquidity grab», cuando a veces es simplemente... una mecha. El mercado se mueve, pone a prueba niveles, sin que forzosamente haya una intención legible detrás de cada movimiento. Esta sobreingeniería del relato puede acabar pareciéndose a una especie de patrón ilusorio que uno se construye para dar sentido al ruido.
El segundo error consiste en operar activos ilíquidos sin ajustar el tamaño de la posición ni las expectativas de slippage, pensando que un buen setup técnico basta para garantizar una buena ejecución. El tercero, más insidioso, es colocar sistemáticamente el stop loss exactamente en los niveles evidentes que todo el mundo mira, ignorando que así te sumas a la masa de liquidez más expuesta del mercado. Un poco de margen, un poco de distancia en la colocación, y el riesgo de un sweep «inútil» baja de forma mecánica.
Preguntas frecuentes
¿Qué es la liquidez en trading, en una frase?
Es la capacidad de comprar o vender un activo rápidamente y en volumen sin provocar un movimiento de precio excesivo, medida mediante el spread, el volumen y la profundidad del libro de órdenes.
¿Qué diferencia hay entre liquidez y volatilidad?
La volatilidad mide la amplitud de las variaciones de precio, la liquidez mide la facilidad de ejecución a ese precio. Un mercado puede ser volátil y líquido, o volátil e ilíquido, son dos dimensiones distintas.
¿Cuáles son los mercados más líquidos?
Los pares de forex principales como el EUR/USD, los futuros sobre grandes índices bursátiles y las acciones de muy alta capitalización figuran entre los más líquidos, con spreads estrechos y una profundidad de mercado importante.
¿Qué es exactamente un liquidity sweep?
Es un movimiento rápido del precio que supera un máximo o un mínimo evidente para capturar las órdenes pendientes (stops) que hay ahí, antes de girar en la dirección opuesta.
¿Liquidity sweep y stop hunt son lo mismo?
El resultado visible es idéntico, una mecha que captura stops antes de un giro. El término stop hunt sugiere intencionalidad, mientras que liquidity sweep describe el fenómeno de forma más neutra y mecánica.
¿Cómo detectar una zona de liquidez en un gráfico?
Busca los máximos o mínimos evidentes, dobles techos, dobles suelos, zonas testeadas varias veces sin ser superadas: son los niveles donde la lectura ICT sitúa los stops, y el estudio de Osler los encuentra agrupados justo más allá de las cifras redondas.
¿Las instituciones cazan de verdad los stops de los particulares?
Ningún estudio publicado lo mide. Lo que está medido es la agrupación de las órdenes stop justo más allá de las cifras redondas y la intensificación del movimiento una vez franqueados esos niveles, sobre las órdenes de un banco del mercado de divisas, y el hecho de que una orden grande se ejecuta por partes a lo largo de un periodo largo. El resto es una lectura.
¿El liquidity sweep funciona en todos los mercados?
El concepto se observa en cualquier mercado con órdenes stop pendientes, pero es más legible en mercados muy líquidos como el forex o los futuros de índices, donde el volumen permite movimientos limpios.
¿Cuál es el mejor momento para operar con máxima liquidez?
El solapamiento de las sesiones de Londres y Nueva York suele ofrecer la mejor liquidez en el forex, con spreads estrechos y un volumen elevado que favorece una ejecución limpia.
¿La falta de liquidez puede realmente arruinar una operación?
Sí, un slippage importante en un activo ilíquido puede anular la ventaja teórica de una estrategia, sobre todo si los stops se ejecutan mucho más lejos de lo previsto por falta de contrapartida suficiente.
¿Hay que evitar totalmente los activos ilíquidos?
No necesariamente, pero hay que adaptar el tamaño de la posición, las expectativas de slippage y la colocación del stop loss en consecuencia, en lugar de tratarlos como activos líquidos convencionales.