 Par Benjamin Roure L'Hermitte
Tu places un ordre, et le prix bouge contre toi avant même d'être exécuté. Ou pire : ton stop saute pile sur le plus bas de la journée, puis le marché repart dans ton sens initial cinq minutes après. Ce n'est pas de la malchance. C'est une question de liquidité : celle qui manquait en face de ton ordre, ou celle que ton stop a fournie à l'ordre de quelqu'un d'autre.
- La liquidité mesure la facilité à acheter ou vendre un actif rapidement sans faire bouger son prix.
- Elle se lit via le spread, le volume échangé et la profondeur du carnet d'ordres.
- Les liquidity pools sont, dans le vocabulaire ICT, les zones où les stops se regroupent ; ce que la recherche mesure, c'est leur regroupement près des chiffres ronds.
- Un liquidity sweep est une mèche rapide qui franchit ces niveaux avant un retournement, différent d'un simple breakout.
La liquidité, définition simple et concrète
Imagine un marché de fruits et légumes. Un vendeur de tomates a toujours des acheteurs, à n'importe quelle heure, pour n'importe quelle quantité raisonnable. Un vendeur de truffes blanches rares, lui, doit parfois attendre des jours pour trouver preneur, et s'il veut vendre vite, il devra baisser son prix. La liquidité en trading, c'est exactement ça : la capacité d'un actif à être acheté ou vendu rapidement, en volume, sans que ça déforme son prix. La recherche le dit avec d'autres mots : dans « Illiquidity and stock returns », d'Amihud (2002), l'illiquidité est l'impact d'un flux d'ordres sur le prix, la décote que concède un vendeur ou la prime que paie un acheteur quand il exécute un ordre au marché, mesurée sur les actions du NYSE de 1964 à 1997 par le rapport entre la variation de prix du jour et le volume en dollars échangé.
Sur l'EUR/USD, un ordre de taille institutionnelle se traite sans déplacer sensiblement le cours : d'après l'enquête triennale de la BRI, le marché des changes a traité 7 500 milliards de dollars par jour en avril 2022, le dollar étant d'un côté de 88 % des transactions et l'euro de 30,5 %. Sur une petite cryptomonnaie au carnet mince, un ordre modeste peut faire sauter le prix de plusieurs paliers. Même mot, « trading », mécanique radicalement différente. Le premier marché est liquide, le second ne l'est pas, et cette différence change absolument tout dans ta façon d'exécuter un trade.
Concrètement, la liquidité joue sur trois points que tu ressens directement dans ton compte : la vitesse d'exécution, le prix auquel tu es réellement rempli, et le coût caché du slippage. Un trader qui ignore ça place ses ordres comme si le marché était toujours parfaitement fluide. Erreur classique, surtout sur les indices exotiques ou en dehors des heures de forte activité.
Liquidité vs volatilité : ne confonds pas les deux
C'est LA confusion numéro un chez les débutants. Volatilité et liquidité n'ont rien à voir, même si elles se croisent souvent sur le même graphique. La volatilité mesure l'amplitude des mouvements de prix. La liquidité mesure la facilité à exécuter un ordre à ce prix. Un marché peut être très volatil ET très liquide (le Bitcoin en pleine actualité), ou très volatil ET illiquide (une small cap qui annonce un rachat), ou encore peu volatil et parfaitement liquide (l'EUR/USD un vendredi calme d'été).
Pourquoi cette distinction compte pour toi ? Parce qu'un marché volatil mais liquide bouge fort, mais tu rentres et sors au prix affiché ou presque. Un marché volatil et illiquide, lui, peut te coûter davantage en glissement au moment de l'exécution qu'en mouvement de marché. Les gaps sur les actions en pré-market illustrent bien ce piège : le titre saute de plusieurs pourcents, mais si personne n'est en face pour absorber ton ordre, tu es rempli bien plus loin que prévu.
- Marché volatil et liquide : forex majors pendant une annonce macro, tu bouges vite mais tu exécutes proprement.
- Marché volatil et illiquide : penny stock après une rumeur, danger maximal sur l'exécution.
- Marché stable et liquide : indices US en séance normale, confort d'exécution même sans gros mouvement.
Comment mesurer concrètement la liquidité
Trois indicateurs suffisent à jauger la liquidité d'un actif, et tu n'as pas besoin d'un abonnement Bloomberg pour ça. Le spread bid-ask d'abord : l'écart entre le meilleur prix acheteur et le meilleur prix vendeur. Plus il est serré, plus le marché est liquide. Chaque broker publie ses spreads moyens par paire : compare celui de l'EUR/USD à celui d'une paire exotique comme l'USD/TRY, l'écart se lit sans calcul. Amihud rappelle d'ailleurs que, pour une transaction de taille ordinaire, l'impact de prix se résume à ce spread, et qu'une demande plus grosse déplace davantage le prix. Ce spread, c'est ton coût de transaction invisible, celui que personne ne t'affiche mais que tu paies à chaque aller-retour.
Le volume échangé ensuite. C'est le nombre de contrats, d'actions ou d'unités qui changent de main sur une période donnée. Un volume élevé et régulier signale un marché où de nombreux participants sont prêts à transiger, donc où tu trouveras facilement une contrepartie. Attention cependant : un pic de volume soudain sur un actif habituellement calme n'est pas forcément un signe de liquidité durable, ça peut juste être une bulle d'activité ponctuelle avant que tout retombe.
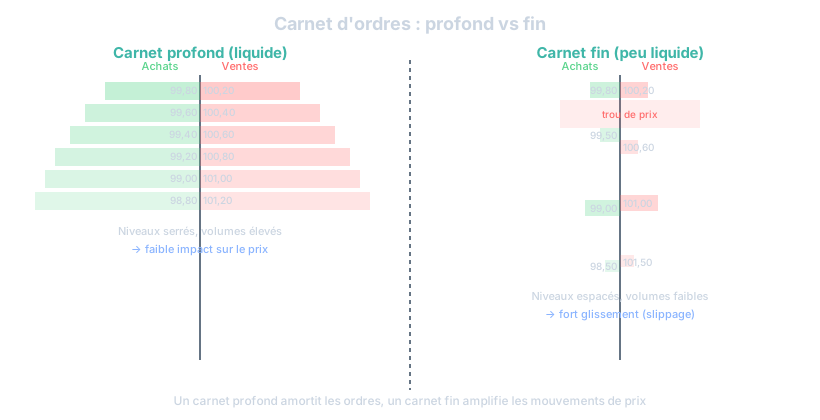
Enfin, la profondeur du carnet d'ordres (order book), visible surtout en crypto et sur les futures. Elle te montre combien de volume est disponible à chaque niveau de prix autour du marché actuel. Un carnet « profond » avec des gros blocs d'ordres à chaque tick absorbe facilement de grosses quantités. Un carnet « fin », avec juste quelques ordres épars, se vide vite et laisse le prix sauter d'un niveau à l'autre au moindre ordre un peu costaud. C'est un sujet qu'on approfondit d'ailleurs dans notre article sur l'order flow en trading, qui va plus loin dans la lecture du carnet en temps réel.
Marchés liquides vs marchés illiquides : le classement qui compte
Tous les marchés ne se valent pas côté liquidité, et ça devrait influencer directement ton choix d'actifs à trader. En tête du classement : le forex sur les paires majeures (EUR/USD, GBP/USD, USD/JPY), un marché de gré à gré sans carnet central qui traite des milliers de milliards de dollars par jour selon l'enquête de la BRI citée plus haut, suivi des futures sur indices US (S&P 500, Nasdaq) et des actions à très forte capitalisation comme les géants technologiques américains. Sur ces marchés, tu trades avec un confort d'exécution maximal, quasiment à tout moment de la journée de trading.
À l'autre bout du spectre, tu trouves les small caps boursières peu suivies, les paires forex exotiques, certaines cryptomonnaies à faible capitalisation, et les options sur des sous-jacents peu populaires. Sur ces marchés, un ordre de taille moyenne peut faire sauter le prix de plusieurs paliers d'un coup. Le piège classique : voir un beau setup technique sur une small cap et ne pas réaliser que sortir de la position au bon moment sera bien plus compliqué qu'y entrer.
| Actif | Niveau de liquidité | Spread typique |
|---|---|---|
| EUR/USD (forex) | Très élevé | Très serré |
| Actions large cap US | Élevé | Serré |
| Futures indices (S&P, Nasdaq) | Élevé | Serré |
| Paires forex exotiques | Faible à moyen | Large |
| Small caps boursières | Faible | Large et variable |
| Cryptos à faible cap | Très faible | Très large et instable |
L'impact direct sur ton slippage et tes résultats
Le slippage, c'est la différence entre le prix auquel tu voulais être exécuté et celui auquel tu l'as réellement été. Sur un marché liquide, ce glissement est minime, souvent négligeable pour un trader retail. Sur un marché illiquide, il peut littéralement plomber une stratégie qui semblait rentable sur le papier. Imagine un plan de trading au ratio risque/récompense correct, mais où chaque entrée et chaque sortie te coûtent un glissement à cause d'un actif peu liquide. Ton edge théorique fond avant même que le trade commence à vivre.
C'est particulièrement vrai pour ton stop loss. Un stop loss placé sur un actif illiquide peut être exécuté très loin du niveau prévu si le marché « saute » un prix par manque de contrepartie en face. Ce n'est pas une vue de l'esprit : dans son bulletin sur les ordres stop, la SEC rappelle qu'un ordre stop devient un ordre au marché une fois son seuil atteint, que le prix du stop n'est pas un prix d'exécution garanti, et que le prix obtenu peut s'écarter nettement du seuil selon la liquidité disponible à cet instant. C'est un des angles morts qu'on aborde dans notre guide sur où placer son stop loss : le placement théorique idéal ne sert à rien si l'exécution réelle trahit ton plan à cause d'un marché trop fin.
Le slippage frappe aussi plus fort en période de forte volatilité couplée à une liquidité qui s'assèche, typiquement juste avant ou juste après une publication économique majeure. C'est mesuré : dans « Price Formation and Liquidity in the U.S. Treasury Market », de Fleming et Remolona (Réserve fédérale de New York), sur le marché des bons du Trésor américain, le spread s'élargit fortement avec la volatilité au moment d'une annonce, le volume ne revient qu'avec un décalage, et c'est précisément quand les prix bougent le plus qu'il y a le moins d'échanges. Résultat, ton ordre au marché peut être rempli à un prix nettement différent de celui affiché deux secondes avant.
Les liquidity pools : où se cachent les ordres des autres
On arrive au cœur du sujet pour beaucoup de traders price action et smart money concept. En SMC/ICT, la « liquidité » ne désigne plus seulement la facilité d'exécution générale, mais des zones précises du graphique où se concentrent des ordres en attente. Ces zones s'appellent des liquidity pools, ou pools de liquidité, un vocabulaire qui vient de Michael J. Huddleston, The Inner Circle Trader. L'idée : chaque fois qu'un trader place un stop loss au-dessus d'un plus haut évident ou en dessous d'un plus bas évident, il ajoute une goutte d'eau dans une piscine d'ordres qui, cumulée avec celles de tous ceux qui font la même chose, forme une réserve d'ordres prêts à s'exécuter.
Ce que la recherche mesure est plus précis et plus modeste. Dans « Currency Orders and Exchange-Rate Dynamics », d'Osler (Réserve fédérale de New York), près de 9 700 ordres stop et take profit reçus par une grande banque du marché des changes, de septembre 1999 à avril 2000, en dollar-yen, dollar-livre et euro-dollar, se regroupent fortement autour des chiffres ronds : les stops d'achat juste au-dessus, les stops de vente juste en dessous, et les take profit sur le chiffre rond lui-même. L'étude conclut que les stops tendent à intensifier une tendance une fois le niveau franchi, et que les take profit tendent à la freiner. Elle porte sur les ordres d'une seule banque, et son auteure écrit elle-même qu'on ne peut pas prouver que ces motifs valent pour tous les teneurs de marché. Rien n'y mesure qui déclenche quoi.
Pourquoi la lecture ICT dit que les gros acteurs s'intéressent à ces zones ? Parce qu'un ordre de grande taille a besoin de contrepartie pour s'exécuter sans trop décaler le marché, et qu'une zone chargée de stops en fournit d'un coup. C'est cohérent avec la mécanique du carnet, mais ce n'est pas ce que la recherche observe des gros ordres : dans « How markets slowly digest changes in supply and demand », de Bouchaud, Farmer et Lillo, la liquidité révélée à un instant donné est si faible qu'un gros ordre ne peut se traiter que par morceaux, sur des périodes qui peuvent atteindre des mois. Aucune étude publiée ne mesure une chasse aux stops des particuliers par des institutions. Garde donc la lecture pour ce qu'elle est : une grille utile pour placer un stop, pas une description de qui fait quoi.
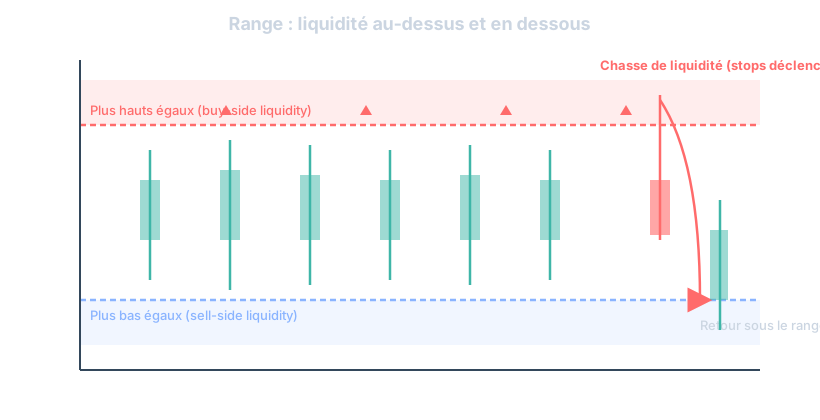
On distingue généralement deux types de pools : la « buy-side liquidity », située au-dessus des plus hauts (là où sont les stops des vendeurs et les ordres d'achat des acheteurs de breakout), et la « sell-side liquidity », en dessous des plus bas (stops des acheteurs, ordres de vente des vendeurs de breakout). Dans cette lecture, ces deux zones deviennent des aimants pour le prix, surtout quand elles s'accumulent sur plusieurs sessions sans être touchées.
Le liquidity sweep : comment le repérer sur un graphique
Le liquidity sweep, parfois traduit par « chasse de liquidité » ou « balayage de liquidité », c'est le moment où le prix vient précisément toucher ou légèrement dépasser une de ces zones (plus haut ou plus bas évident), déclenche les ordres en attente qui s'y trouvent, puis se retourne rapidement dans la direction opposée. La signature visuelle typique : une mèche rapide et franche, souvent sur une seule bougie, qui dépasse le niveau, suivie d'une clôture qui revient à l'intérieur du range précédent.
Comment le distinguer d'un vrai breakout ? C'est LA question que tout trader SMC se pose en direct, et la réponse tient souvent à la vitesse et au contexte. Un breakout valide s'accompagne généralement d'un volume soutenu et d'une clôture franche au-delà du niveau, avec continuation dans les bougies suivantes. Un liquidity sweep, lui, ressemble davantage à un aller-retour rapide : le prix perce, puis rentre aussitôt, laissant une mèche longue et un corps de bougie qui trahit le rejet. Regarde aussi le contexte plus large : un sweep intervient souvent en fin de range, après une accumulation, ou juste avant une session à forte liquidité comme l'ouverture de Londres ou New York. Le mouvement qui suit laisse souvent un trou sur trois bougies, le fair value gap, que l'article qui lui est consacré traite à part.
- Une mèche qui dépasse un plus haut ou plus bas net, puis une clôture qui rentre dans le range : signal de sweep possible.
- Un volume qui explose sur la mèche puis retombe immédiatement, plutôt qu'une progression soutenue : autre indice.
- Le sweep touche souvent un niveau évident, celui que tout le monde regarde, un double top ou un plus bas de session bien visible.
Liquidity grab vs stop hunt : une nuance qui compte
Ces deux termes sont utilisés presque comme des synonymes dans la communauté trading, mais il y a une nuance de perspective. Le « stop hunt » (chasse aux stops) sous-entend une intentionnalité : l'idée qu'un acteur cible délibérément les stops des traders retail pour les faire sauter, presque comme une manipulation ciblée. Le « liquidity grab » ou « liquidity sweep » décrit plutôt le phénomène de façon plus neutre et mécanique : le prix va chercher la liquidité disponible parce que c'est là qu'elle se trouve, sans qu'il y ait forcément une volonté de « piéger » qui que ce soit personnellement.
En pratique, pour ton trading, la distinction importe moins que la conséquence : dans les deux cas, le résultat visible sur le graphique est identique. Le prix dépasse un niveau connu, capture les ordres en attente, puis se retourne. Que tu appelles ça stop hunt ou liquidity sweep, ta réaction devrait être la même : ne pas placer ton stop loss juste sur le niveau évident que tout le monde regarde, mais un peu plus loin, dans une zone moins « exposée » à ce genre de mouvement. C'est un point qu'on développe largement dans notre article sur le placement du stop loss.
Les meilleures heures pour profiter d'une liquidité maximale
La liquidité n'est pas constante sur 24 heures, loin de là. Sur le forex, elle atteint son pic lors du chevauchement des sessions de Londres et de New York, généralement en début d'après-midi en heure de Paris, quand banques, fonds et brokers de détail sont actifs en même temps. Les deux plus grosses places du marché des changes sont alors ouvertes simultanément : d'après la BRI, les salles de marché du Royaume-Uni ont traité 38 % du volume mondial en avril 2022 et celles des États-Unis 19 %. Sur les transactions EBS en USD/JPY et EUR/USD, Ito et Hashimoto (NBER) mesurent une activité plus forte en début et en fin de journée pour les intervenants de Tokyo et de Londres, mais pas pour ceux de New York, et un spread qui se resserre quand le nombre de transactions monte. Les spreads sont donc à leur plus serré quand le volume est au plus haut, et les mouvements ont tendance à être plus « propres », avec moins de faux signaux liés à un carnet d'ordres trop fin.
À l'inverse, la session asiatique tend à être plus calme sur les paires non-yen, avec des ranges plus resserrés et une liquidité moindre. Ce n'est pas forcément un mauvais moment pour trader, certaines stratégies de range exploitent justement ce calme relatif, mais c'est un moment où le risque de sweep « gratuit » (sans réel intérêt directionnel derrière) augmente, simplement parce qu'il faut moins de volume pour bouger le prix de façon disproportionnée.
Sur les actions et indices US, l'activité se concentre à l'ouverture et à la clôture de Wall Street : le NYSE décrit son enchère de clôture comme le plus gros événement de liquidité de la journée sur le marché américain, avec plus de 6 % du volume des titres qu'il cote. Entre les deux, le milieu de séance, la fameuse « lunch hour », est d'ordinaire plus creux. Trader sur ce créneau, c'est accepter des spreads plus larges et des mouvements moins fiables pour un gain de timing qui ne justifie généralement pas le risque.
Construire une stratégie autour de la liquidité
Une fois que tu comprends la mécanique, plusieurs approches concrètes s'offrent à toi. La première consiste à repérer les liquidity pools évidents sur ton graphique, plus hauts et plus bas nets, doubles tops, doubles bottoms, et à attendre que le prix vienne les balayer avant de chercher une entrée dans le sens du retournement. C'est une logique contrariante par nature : tu n'entres pas dans le sens du breakout apparent, tu attends la réaction inverse après le sweep.
La deuxième approche, plus défensive, consiste simplement à adapter ton placement de stop loss en tenant compte de ces zones. Si tu sais qu'un niveau est « chargé » en liquidité potentielle, éloigne légèrement ton stop de ce niveau exact, ou accepte qu'il puisse être touché avant un retournement et gère ta taille de position en conséquence. Cette gestion fine du risque rejoint directement les principes qu'on retrouve dans notre article sur le money management, où le risque par trade doit s'ajuster au contexte, pas rester figé quel que soit l'actif ou la situation.
Troisième piste : privilégier structurellement les actifs et horaires les plus liquides si ton style de trading est sensible à l'exécution, en particulier le scalping et le day trading à haute fréquence. Un scalpeur qui trade des paires exotiques ou des small caps illiquides combat un adversaire supplémentaire invisible : le coût d'exécution qui ronge chaque trade avant même que la stratégie ait sa chance de fonctionner. Choisir son terrain de jeu, ce n'est pas glamour, mais ça change concrètement le résultat net en fin de mois.
Comment Tradoshi t'aide à intégrer la liquidité dans ta discipline
Tradoshi ne détecte pas automatiquement les zones de liquidité ni les sweeps sur un graphique, ce n'est pas sa fonction. Ce que l'outil t'apporte, c'est la structure pour documenter et objectiver ta relation à ces situations précises. Dans ton journal de trading, tu peux consigner chaque trade pris après un sweep repéré à l'œil, avec tes propres étiquettes libres, par exemple « sweep confirmé » ou « faux breakout évité », et suivre dans la durée si cette lecture te rapporte réellement de l'argent ou si c'est un biais de confirmation.
Le Trade Review te permet de rejouer chaque trade avec ses notes et son contexte, de vérifier si ton stop a été touché à cause d'un vrai retournement fondamental ou simplement d'un placement trop proche d'une zone de liquidité évidente. Sur la durée, tes statistiques, taux de réussite, ratio gain/perte, espérance, te diront objectivement si ta lecture des liquidity pools tient la route ou si elle relève encore de l'intuition non vérifiée. Et le calculateur de position, couplé à tes règles de risque personnalisables, t'aide à ajuster ta taille quand tu sais que tu trades un actif moins liquide où le slippage peut mordre plus fort que prévu.
Les erreurs fréquentes à éviter avec la liquidité
La première erreur, classique chez les débutants au SMC, c'est de voir un sweep partout. Chaque mèche un peu longue devient prétexte à crier au « liquidity grab », alors que parfois, c'est juste... une mèche. Le marché bouge, il teste des niveaux, sans qu'il y ait forcément une intention lisible derrière chaque mouvement. Cette suringénierie du narratif peut vite ressembler à une forme de pattern illusoire qu'on se construit pour donner du sens à du bruit.
La deuxième erreur consiste à trader des actifs illiquides sans ajuster sa taille de position ni ses attentes de slippage, en pensant qu'un beau setup technique suffit à garantir une bonne exécution. La troisième, plus insidieuse, c'est de placer systématiquement son stop loss exactement sur les niveaux évidents que tout le monde regarde, en ignorant qu'on rejoint ainsi la masse de liquidité la plus exposée du marché. Un peu de marge, un peu de recul dans le placement, et le risque de sweep « inutile » baisse mécaniquement.
Questions fréquentes
C'est quoi la liquidité en trading, en une phrase ?
C'est la capacité à acheter ou vendre un actif rapidement et en volume sans provoquer de mouvement de prix excessif, mesurée via le spread, le volume et la profondeur du carnet d'ordres.
Quelle différence entre liquidité et volatilité ?
La volatilité mesure l'amplitude des variations de prix, la liquidité mesure la facilité d'exécution à ce prix. Un marché peut être volatil et liquide, ou volatil et illiquide, ce sont deux dimensions différentes.
Quels sont les marchés les plus liquides ?
Les paires forex majeures comme l'EUR/USD, les futures sur grands indices boursiers et les actions à très forte capitalisation figurent parmi les plus liquides, avec des spreads serrés et une profondeur de marché importante.
Qu'est-ce qu'un liquidity sweep exactement ?
C'est un mouvement rapide du prix qui dépasse un plus haut ou un plus bas évident pour capter les ordres en attente (stops) qui s'y trouvent, avant de se retourner dans la direction opposée.
Liquidity sweep et stop hunt, c'est pareil ?
Le résultat visible est identique, une mèche qui capture des stops avant un retournement. Le terme stop hunt sous-entend une intentionnalité, tandis que liquidity sweep décrit le phénomène de façon plus neutre et mécanique.
Comment repérer une zone de liquidité sur un graphique ?
Cherche les plus hauts ou plus bas évidents, doubles tops, doubles bottoms, zones testées plusieurs fois sans être franchies : ce sont les niveaux où la lecture ICT place les stops, et l'étude d'Osler les trouve groupés juste au-delà des chiffres ronds.
Les institutions chassent-elles vraiment les stops des particuliers ?
Aucune étude publiée ne le mesure. Ce qui est mesuré, c'est le regroupement des ordres stop juste au-delà des chiffres ronds et l'intensification du mouvement une fois ces niveaux franchis, sur les ordres d'une banque du marché des changes, et le fait qu'un gros ordre se traite par morceaux sur une longue période. Le reste est une lecture.
Le liquidity sweep fonctionne-t-il sur tous les marchés ?
Le concept s'observe sur tout marché avec des ordres stop en attente, mais il est plus lisible sur des marchés très liquides comme le forex ou les futures d'indices, où le volume permet des mouvements nets.
Quel est le meilleur moment pour trader avec une liquidité maximale ?
Le chevauchement des sessions de Londres et New York offre généralement la meilleure liquidité sur le forex, avec des spreads serrés et un volume élevé favorisant une exécution propre.
Le manque de liquidité peut-il vraiment ruiner un trade ?
Oui, un slippage important sur un actif illiquide peut annuler l'avantage théorique d'une stratégie, en particulier si les stops sont exécutés bien plus loin que prévu faute de contrepartie suffisante.
Faut-il éviter totalement les actifs illiquides ?
Pas nécessairement, mais il faut adapter sa taille de position, ses attentes de slippage et son placement de stop loss en conséquence, plutôt que de les traiter comme des actifs liquides classiques.