 Por Benjamin Roure L'Hermitte
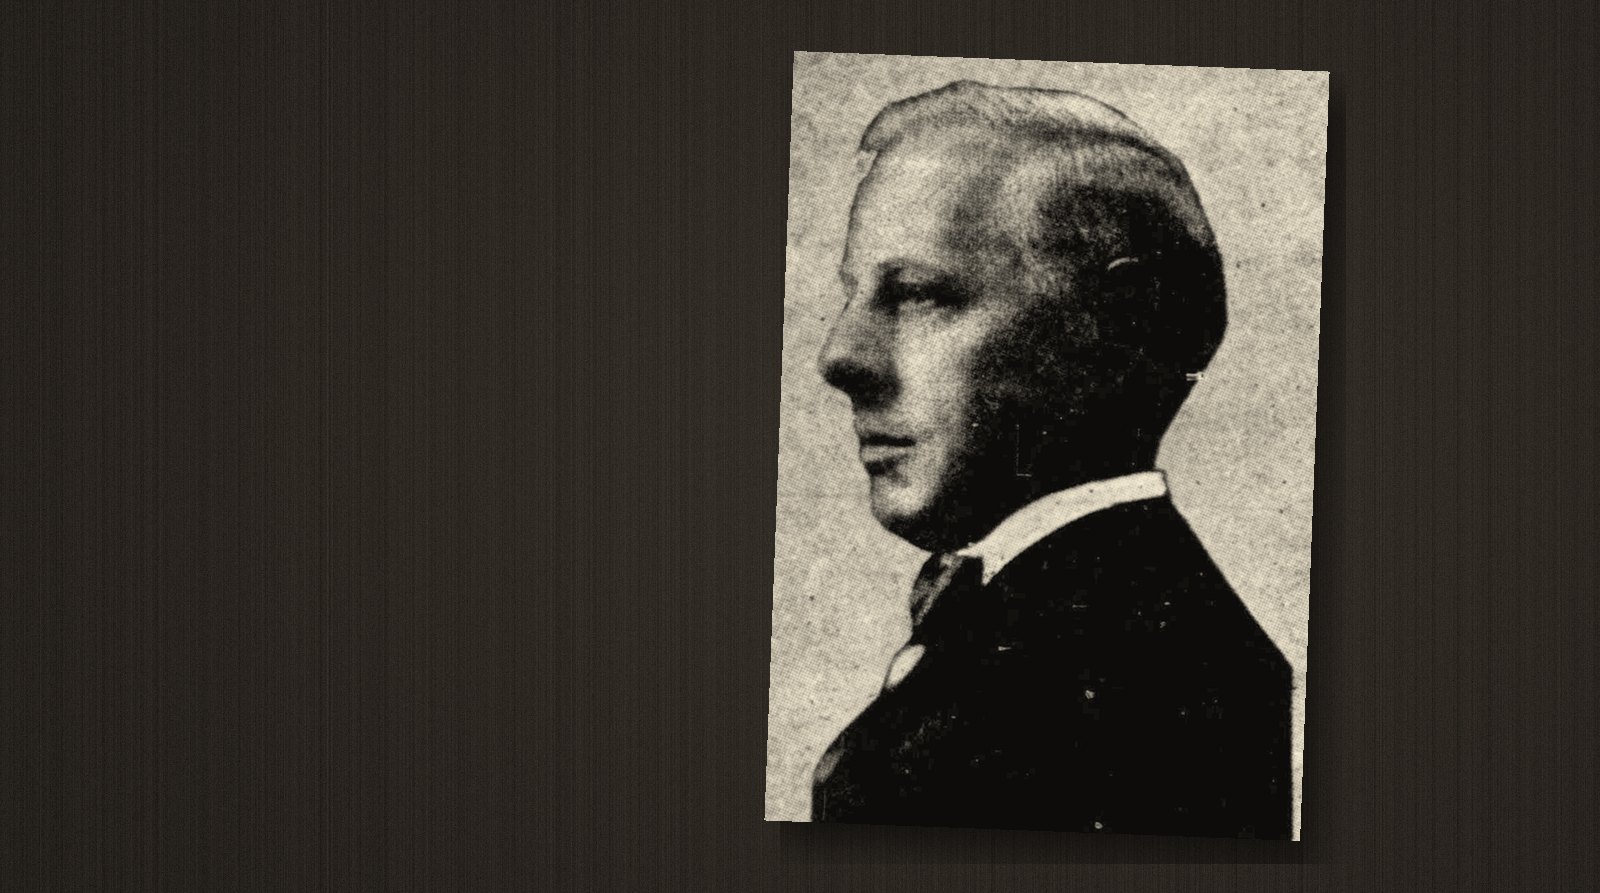
En 1929, Jesse Livermore apostó por la caída de Wall Street. La prensa le atribuyó entonces millones en ganancias, y la leyenda diría cien millones: ningún documento de la época confirma esa cifra. Lo que sí está establecido es lo que vino después: menos de cinco años más tarde se declaró en quiebra. Sin embargo, conocía las reglas del oficio mejor que nadie, hasta el punto de escribirlas. Su vida sigue siendo el caso más claro de la distancia entre lo que un trader sabe y lo que hace.
- Jesse Lauriston Livermore (1877-1940) hizo y perdió varias fortunas. Los cien millones de dólares que habría ganado durante el crac de 1929 pertenecen a la leyenda: ninguna fuente de la época da esa cifra.
- Se declaró en quiebra dos veces, en 1915 y en 1934, y la prensa de su tiempo le contó cuatro fortunas perdidas. Sus propios relatos muestran cómo: un consejo seguido en contra de su criterio, posiciones demasiado grandes tomadas demasiado pronto, una victoria que lo volvió imprudente.
- Sus principios siguen vigentes: seguir la tendencia, cortar rápido una pérdida, dejar correr una ganancia, no operar nunca según la opinión de otro.
- La lección para ti: escribir tus reglas no basta. Hay que medir, trade tras trade, si las respetas.
El nombre de Livermore aparece en cuanto se habla de psicología del trading, casi siempre a través de Reminiscences of a Stock Operator, el relato que Edwin Lefèvre sacó de su vida, publicado por entregas en 1922 y como libro en 1923. Todos citan sus frases, pocos recuerdan su trayectoria. Sin embargo, es ella la que más enseña: un chico que a los quince años ya les ganaba a los bucket shops de Boston, que rehízo su fortuna varias veces en Wall Street y que terminó perdiendo contra sí mismo.
Este artículo se apoya en la prensa de la época cuando existe, en el relato novelado de 1923 y en el libro que Livermore firmó en 1940. Señala lo que pertenece a la leyenda, enfrenta sus reglas con sus actos y extrae lo que le sirve a un trader de hoy. Los importes están en dólares de la época.
¿Quién fue Jesse Livermore?
Jesse Lauriston Livermore nació en 1877 en Shrewsbury, Massachusetts, el 26 de julio según las fuentes disponibles, en una familia de granjeros pobres. Empezó a trabajar hacia los catorce años, recién salido de la escuela primaria, como chico de la pizarra en una casa de corretaje de Boston, Paine, Webber & Co. según la revista Time del 9 de diciembre de 1940. Anotaba con tiza, en la gran pizarra de la sala de clientes, las cotizaciones que un cliente leía en voz alta junto al teletipo. Sus biógrafos cuentan que su padre lo había sacado de la escuela para trabajar en la granja y que su madre lo ayudó a marcharse. Ningún documento lo confirma, y el relato de 1923 lo muestra, al contrario, volviendo a casa de sus padres después del trabajo.
Todo empezó ahí. A fuerza de escribir los precios, notó que no se movían al azar y que ciertas secuencias solían anunciar lo que venía después. Según Reminiscences, y según su propio libro de 1940, anotaba sus observaciones en una pequeña libreta, mucho antes de atreverse a operar: apuntaba lo que una acción debería hacer en los días siguientes y luego lo comprobaba. Esa libreta fue, en el fondo, su primer diario de trading. El detalle importa para lo que sigue: el hombre que tanto perdió contra sus propias reglas había empezado contando sus aciertos y sus errores con un rigor casi contable.
El «Boy Plunger» de los bucket shops
Hacia los quince años obtuvo su primera ganancia: 3,12 dólares, su parte de una apuesta sobre cinco acciones del Chicago, Burlington and Quincy, hecha a medias con otro chico de la oficina en un bucket shop. Lo cuenta él mismo en How to Trade in Stocks (1940). Estos locales, muy numerosos en la época, no compraban ninguna acción. Se apostaba al precio anotado en la pizarra con un depósito mínimo, y la posición se liquidaba automáticamente en cuanto se perdía ese depósito. Una especie de casino pegado a la Bolsa.
Livermore destacó tanto que dejó su empleo hacia los quince años. A esa misma edad, cuenta, puso delante de su madre sus primeros mil dólares, ganados en unos meses. Siempre según sus recuerdos, los locales de Boston, cansados de perder, lo apodaron el «Boy Plunger», el chico que apuesta fuerte, y después rechazaron sus órdenes. Hacia los veinte años dice haber reunido diez mil dólares, una fortuna para el hijo de un granjero, antes de devolver la mayor parte a esos mismos locales operando sin parar.
La primera trampa ya estaba ahí, y no la vio. Su método estaba hecho para un mercado falso, donde las órdenes se ejecutaban al precio anotado, sin espera ni deslizamiento. Cuando se instaló en Nueva York, con el cambio de siglo y con 2.500 dólares, para operar acciones reales con un corredor de verdad, dejó de funcionar: sus órdenes se ejecutaban más tarde, a otros precios. En menos de seis meses, según su relato, lo había perdido todo. Lefèvre le hace decir: «Creía que le estaba ganando al juego, cuando en realidad solo le ganaba a la casa». Una estrategia que gana en un entorno protegido puede perder en el real. Es toda la distancia que separa un backtest de una prueba en condiciones reales.
De 1901 a 1907: arruinado y luego millonario
Sus comienzos en Nueva York fueron brutales, y para esos años la única fuente es el relato que ofrece Reminiscences of a Stock Operator. Arruinado por primera vez, Livermore pidió prestados unos cientos de dólares a su corredor y se marchó a rehacer su capital, con un nombre falso, en los bucket shops de San Luis. El libro le da a ese corredor un nombre ficticio. Un anotador moderno ve en él a Edward F. Hutton, entonces un joven corredor de Nueva York, sin pruebas. De vuelta durante el auge de 1901, Livermore llevó su cuenta hasta casi cincuenta mil dólares, en parte gracias al Northern Pacific. El 9 de mayo de 1901 vio venir el pánico y vendió en corto. Acertó en la dirección y lo perdió todo: el teletipo iba tan retrasado que sus órdenes se ejecutaron unos veinte puntos por debajo del precio que estaba leyendo. La lección no trata del apalancamiento, sino de la ejecución: acertar con el mercado no basta.
En la primavera de 1906, de vacaciones en Atlantic City, vendió en corto Union Pacific por una intuición que, según dijo, no sabía explicar. Dos días después llegó la noticia del terremoto de San Francisco. Entonces reforzó su posición, esta vez por razonamiento, y dice haber sacado 250.000 dólares en unos días. La jugada es menos limpia de lo que parece: otra versión, recogida por el New York Times del 9 de septiembre de 2001, sostiene que vendió siguiendo las instrucciones de un especulador de Boston. Él mismo escribiría en 1940 que siempre desconfiaba de lo que le dictaba su fuero interno y que prefería «la fría fórmula científica». Lo que suele olvidarse es lo que vino después: unos meses más tarde, siempre según su relato, lo había vuelto a perder todo por vender demasiado pronto. «Tenía razón, y estaba arruinado», le hace decir Lefèvre.
Entonces llegó el pánico de octubre de 1907. El jueves 24, el dinero desapareció de Wall Street, las cotizaciones se hundieron, y Livermore, que estaba en corto, vio cómo su fortuna superaba el millón de dólares. Tenía treinta años. Se repite que ganó un millón en un solo día. Reminiscences dice otra cosa: ese día sus ganancias superaron el millón, cuando el verano anterior ya tenía más de 750.000 dólares. También cuenta que un socio del mayor banco de la plaza, cuyo nombre nunca se da, le mandó pedir que no vendiera más ese día. Él ya había empezado a recomprar, y respondió que compraría todo lo que pudiera asumir. La leyenda lo convirtió en J. P. Morgan en persona. Nada lo prueba. Según el mismo relato, los periódicos le atribuían varios millones, y él decía tener algo más de uno. Se compró un yate de vapor, y Wall Street, escribe Time, le devolvió su apodo de Boy Plunger.
1908: el algodón y la opinión de otro
El año siguiente empezó con un éxito. En mayo de 1908 ganó con el algodón, un mercado en el que dice operar desde hacía tiempo, y algunos periódicos lo apodaron el «rey del algodón». Después cometió el error que pasaría el resto de su vida denunciando. Theodore Price, el especulador de algodón más conocido de la época, se asoció con él en un pool alcista. Livermore contaría más tarde que, según su propia lectura del mercado, estaba vendido, y que se dejó convencer de lo contrario. El 20 de agosto de 1908, el pool se derrumbó. Un reportero le trasladó las pérdidas que el rumor le atribuía. Su respuesta apareció en el New York Times del 21 de agosto de 1908: «Llevo mis propias cuentas, y no las publico para Wall Street». La prensa cifró su pérdida en cerca de un millón de dólares, y su propio relato habla de nueve décimas partes de su capital. Un periódico de Boston recogió el rumor de que Price ya había dado la vuelta a su posición. Livermore nunca lo acusó de ello.
Reminiscences cuenta el episodio bajo el nombre de Percy Thomas, en quien la edición anotada de 2010 reconoce a Price, y en él Livermore solo se culpa a sí mismo. En el centro de ese asunto sitúa el error más revelador: con trigo ganador y algodón perdedor a la vez, vendió el trigo y conservó el algodón, al que añadió más para sostener el precio. «El algodón me mostraba una pérdida, y lo mantuve. El trigo me mostraba una ganancia, y lo vendí», le hace decir Lefèvre. Cortar al ganador, alimentar al perdedor: exactamente lo contrario de la regla enunciada en el mismo pasaje, vender siempre lo que muestra una pérdida y conservar lo que muestra una ganancia. Reforzar una posición que va en tu contra convierte un error en un desastre, la misma mecánica que la de la revancha contra el mercado, mucho antes de que tuviera nombre.
De ahí sacó una regla que repetiría hasta en su libro de 1940: no operar nunca según la opinión de otro. Reminiscences precisa el peligro, que no es solo el soplo dicho al oído, sino la fuerza de convicción de una mente brillante. «Nadie puede ganar mucho dinero haciendo lo que otro le dice que haga», se lee en él. Un consejo, aunque venga de un experto, es un trade que no has analizado y, por tanto, un trade del que no sabes cuándo salir.
1915: la quiebra y después el regreso
El algodón de 1908 no lo arruinó de golpe. En el verano de 1909, vendido en corto en algodón y en trigo, volvió a equivocarse. Un despacho reproducido por varios periódicos, entre ellos la Stevens Point Gazette del 11 de agosto de 1909, anunció que estaba sin un centavo y que su nombre había sido borrado de la puerta de su corredor. Siguieron, según su relato, cuatro años de vacas flacas, de 1911 a 1914, durante los que se endeudó. El 17 de febrero de 1915 se declaró en quiebra, informó el New York Times del 18 de febrero de 1915: 102.474 dólares de deudas declaradas, más de un millón según él. Fue su primera quiebra oficial.
Aun así, no desapareció. Desde 1915, y sobre todo en 1916, los valores impulsados por los pedidos de guerra lo pusieron de nuevo a flote. Su libro de 1940 cuenta el trade del regreso: esperó tres semanas, compró Bethlehem Steel el 8 de abril de 1915, cuando el título se acercaba a 100, y lo vio tocar 117 ese mismo día. El 10 de enero de 1917 anunció que había devuelto dos millones de dólares de deudas de las que la quiebra lo había liberado, informó el Atlanta Constitution del 11 de enero de 1917. «Ya no soy un apostador», declaró entonces, según el Lowell Sun del 11 de enero de 1917. Seis semanas después, en Palm Beach, el New York Times del 24 de febrero de 1917 informó de que acababa de comprar un anillo con una esmeralda por el que, según se decía, había pagado 120.000 dólares.
En diciembre de 1918 se casó en segundas nupcias con Dorothy Wendt, a quien Variety del 6 de diciembre de 1918 presenta como corista y cantante de cabaret. Tuvieron dos hijos, Jesse Jr., nacido en 1919, y Paul. Sus biógrafos la convirtieron en bailarina de las Ziegfeld Follies: ninguno de los periódicos de la época consultados lo dice.
Esa capacidad para levantarse forma parte de su leyenda, y es real. También tiene su reverso: con cada regreso, el tren de vida volvía con la fortuna, y con él el gusto por la jugada descomunal. Esta vez, sin embargo, tomó una precaución. Reminiscences le hace decir que colocó dinero en rentas vitalicias, y después en fideicomisos para su esposa y su hijo, fuera de su propio alcance: «Mi esposa y mi hijo están a salvo de mí».
1929: la leyenda de los cien millones
Es el episodio más famoso de su vida, y el peor entendido. Durante el mercado alcista de los años veinte ya había apostado por la baja, demasiado pronto, y había perdido en ello buena parte de su fortuna. En el otoño de 1929 volvió a vender. El New York Times del 20 de octubre de 1929 recogió lo que se decía en Wall Street: Livermore llevaría más de un mes vendiendo en corto, al frente de un grupo de bajistas, y sus beneficios, «si se puede dar crédito a las historias» que circulaban, se contarían por millones. Al día siguiente lo desmintió con un comunicado que publicó el New York Times del 22 de octubre de 1929: «Es muy insensato pensar que un individuo o un grupo de individuos pueda provocar artificialmente una caída de la Bolsa en un país tan grande y tan próspero como Estados Unidos».
El mercado se hundió de todos modos, y el público ya tenía a su culpable. Livermore recibió amenazas de muerte y contrató como guardaespaldas a un antiguo policía, según el New York Times del 21 de diciembre de 1929. Ahí nace la cifra de los cien millones de dólares. Ningún periódico de la época la da. Solo aparece unos sesenta años después de su muerte, en una biografía sin notas que el New York Times del 9 de septiembre de 2001 considera inútil para quien se interese por la historia de Wall Street. Y según un despacho de Associated Press publicado por el Lincoln Star del 29 de noviembre de 1940, Livermore declaró bajo juramento que su ganancia en una sola operación nunca había llegado a cinco millones de dólares.
Lo que muestran los archivos es muy distinto. El 12 de noviembre de 1929, tres semanas después del crac, declaró al New York Times que las grandes acciones habían caído demasiado. El New York Times del 13 de noviembre de 1929 tituló: «Livermore Now a Bull», Livermore ahora es comprador. El mercado rebotó hasta la primavera de 1930 y después bajó durante más de dos años, hasta el verano de 1932. Para un comprador, es un drawdown que pocas cuentas soportan. El hombre cuya primera regla era seguir la tendencia había comprado en un mercado bajista. La revista Time del 9 de diciembre de 1940 resumiría el asunto: se contó que Livermore había destrozado el mercado, «en realidad, fue el mercado el que lo destrozó a él».
1934: de nuevo en quiebra
Su ruina tiene una explicación, que dio su propio abogado en 1934: la caída de las cotizaciones en la primavera de 1930 y después la del verano de 1932. Había vuelto a ser comprador. A eso se sumaron impuestos atrasados y una vida privada que se desmoronaba. Dorothy obtuvo el divorcio en Reno el 16 de septiembre de 1932, según un despacho de Associated Press publicado por el St. Louis Post-Dispatch del 17 de septiembre de 1932. El acuerdo económico se cerró fuera de los tribunales y su importe nunca se publicó: los diez millones de dólares que se leen en todas partes no se apoyan en ningún documento de la época. Nueve meses después, la finca de Great Neck, que entonces pertenecía a Dorothy y que la prensa valoraba en 1,35 millones de dólares, se vendió en subasta por 168.000 dólares para pagar a los acreedores de ella, informó el New York Times del 29 de junio de 1933.
En marzo de 1933, Livermore se casó de nuevo, con Harriet Metz Noble, una cantante lírica de Omaha. En diciembre desapareció durante toda una tarde. Su esposa avisó a la policía, los periódicos hablaron de secuestro, y reapareció al día siguiente tras una noche en un hotel, con la mente en blanco. Su médico, citado por Time del 1 de enero de 1934, habló de amnesia y de crisis nerviosa.
El 5 de marzo de 1934 se declaró en quiebra, según el despacho de Associated Press publicado por el Atlanta Constitution del 6 de marzo de 1934: 2.259.212 dólares en deudas frente a 184.900 dólares en activos, de los cuales 150.000 eran un seguro de vida. Fue suspendido de inmediato del Chicago Board of Trade. Los periódicos hablaron de su cuarta quiebra, porque sus abogados contaban tres fracasos anteriores, todos reembolsados. Ante un tribunal era la segunda, después de la de 1915. Time del 19 de marzo de 1934 escribió que, a los 56 años, había vuelto al punto donde empezó a los 16. A finales de noviembre de 1935, un drama familiar llegó a las portadas: en California, durante una discusión, Dorothy hirió de bala al hijo mayor de ambos, de dieciséis años, informó el Washington Post del 30 de noviembre de 1935. Sobrevivió, y declararía que fue un accidente. Livermore, por su parte, se recuperó en parte: en 1937 pagó más de 800.000 dólares de impuestos atrasados, según el New York Times del 1 de abril de 1937.
Lo que sabía: las reglas de Livermore
El 3 de mayo de 1940 se publicó How to Trade in Stocks, el único libro firmado con su nombre. En él expone un método que Reminiscences solo dejaba intuir. Estos son los principios que se repiten en los dos libros, los que los traders siguen citando un siglo después. Una precaución de lectura: lo que viene de Reminiscences se lo atribuye Lefèvre, lo que viene del libro de 1940 está escrito de su puño y letra.
- Seguir la línea de menor resistencia. El precio va hacia donde encuentra menos oposición. No se adivina la dirección: se espera a que el mercado la muestre y luego se sigue.
- Esperar los puntos pivote. Entrar solo cuando el precio supera un nivel clave que confirma el movimiento, aunque eso suponga perderse el comienzo. El término viene de su libro de 1940, donde también confiesa haber perdido dinero cada vez que le faltó esa paciencia.
- Cortar rápido una pérdida. Una posición que va en tu contra desde la entrada es una señal, no una opinión que defender. Lo escribió en 1940: «Nunca promedies una pérdida».
- Dejar correr una ganancia. Lefèvre le hace decir, en el capítulo V de Reminiscences: «Nunca fue mi forma de pensar lo que me hizo ganar mucho dinero. Siempre fue quedarme sentado». Es decir, mantener una posición ganadora sin tocarla.
- Añadir solo a lo que gana. Construía su posición por etapas, y cada añadido debía estar confirmado por la ganancia del anterior.
- No operar nunca según la opinión de otro, ya sea un soplo o la convicción de un experto. La segunda es la que más cara pagó, en 1908.
- Sacar dinero del mercado. Tras cada operación ganadora, aconsejaba retirar la mitad de la ganancia y guardarla en una caja de seguridad. Es el único dinero, escribió, que los especuladores sacan jamás de Wall Street.
Los principales enemigos del especulador lo minan siempre desde dentro. Esperar y temer son inseparables de la naturaleza humana. Cuando el mercado va en tu contra, esperas que cada día sea el último, y pierdes más de lo que deberías [...]. Y cuando el mercado va a tu favor, temes que el día siguiente se lleve tu ganancia, y sales, demasiado pronto. (Edwin Lefèvre, Reminiscences of a Stock Operator, capítulo X, traducción de Tradoshi)
Este pasaje describe la pareja de la esperanza y el miedo, cercana a lo que hoy llamamos el miedo y la codicia: la esperanza te hace aguantar las posiciones perdedoras, el miedo te hace cortar las ganadoras. El texto es de Lefèvre, pero Livermore retomó la idea de su puño y letra en 1940: meter la esperanza y el miedo en la especulación, escribió, es arriesgarse a confundirlos y a poner cada uno en el lugar del otro. Saberlo no lo protegió.
Lo que hacía: la gran brecha
Vistos en conjunto, los episodios de su vida dibujan un patrón sin misterio. Livermore no perdía porque no supiera qué hacer. Perdía en los momentos en que sus emociones pasaban por delante de sus reglas, y esos momentos llegaban a menudo justo después de una gran victoria. Él mismo lo reconoció en 1940: «Soy humano, y estoy sujeto a las debilidades humanas. Como todos los especuladores, dejé que la impaciencia se impusiera al buen juicio».
| Su regla | Lo que hizo | Cuándo |
|---|---|---|
| Arriesgar solo una parte limitada del capital en una sola operación | Vendió en corto fiándose de un teletipo retrasado y perdió, según su relato, los cincuenta mil dólares de su cuenta en un solo día | 1901 |
| Esperar a que el mercado confirme antes de entrar | Según Reminiscences, vendió demasiado pronto, los rebotes lo barrieron y acabó arruinado aunque tenía razón en la dirección | 1906 |
| No operar nunca según la opinión de otro, vender lo que pierde, conservar lo que gana | En el algodón, abandonó su propia lectura por la de Theodore Price, conservó la posición perdedora, añadió más y vendió su trigo ganador | 1908 |
| Seguir la línea de menor resistencia | Se declaró comprador tres semanas después del crac. Su abogado atribuiría su ruina a las caídas de 1930 y de 1932 | 1929 |
| Retirar la mitad de las ganancias | Lo hizo por temporadas, y luego dejó de hacerlo. Lo escribió en 1940: «Solo lamento no haberla seguido a lo largo de toda mi carrera» | Toda su carrera |
El momento más peligroso es el día siguiente a cada victoria. Después de 1907, y tras un primer golpe acertado en el algodón, abandonó su propia lectura de ese mercado por la de una mente que consideraba brillante. Después de octubre de 1929, cuando todo el país lo tenía por el gran ganador del crac, se declaró comprador. Él mismo lo escribió en 1940: tras un periodo de éxito, siempre existe la tentación de volverse descuidado, o demasiado ambicioso. La gran ganancia es el instante en que un trader se siente más fuerte, y también aquel en que está más cerca de romper sus propias reglas, aumentando su tamaño o forzando el apalancamiento.
Queda, por último, lo que ni las reglas ni la disciplina cubren. En diciembre de 1933, su médico ya hablaba de crisis nerviosa, en una época en la que apenas se decía más. Sus biógrafos describen largos periodos de depresión. Los documentos de la época muestran, como mínimo, a un hombre que ya se había derrumbado una vez, siete años antes de su muerte. Ningún método protege a alguien que ya no está en condiciones de aplicarlo.
Cinco lecciones para un trader de hoy
1. Escribir tus reglas no basta
Livermore tenía sus reglas en la cabeza, e incluso sobre el papel. Lo que le faltaba era una forma de ver, día tras día, cuánto se apartaba de ellas. Para eso sirve un diario de trading: no solo para anotar tus trades, sino para medir si respetas tus reglas de trading. En Tradoshi, ese es el trabajo de la puntuación de disciplina, que comprueba cada día si has seguido tus propias reglas y muestra cuánto más te rinden tus días disciplinados. Una desviación que ves en cifras es una desviación que puedes corregir.
2. Desconfía de ti justo después de una gran ganancia
Varias de sus ruinas germinaron al día siguiente de una victoria: 1906 después del terremoto, 1908 después del pánico, 1930 después del crac. Tras una racha muy buena, reduce tu tamaño en lugar de aumentarlo, y relee tus reglas antes del siguiente trade. La sobreoperación después de una victoria cuesta tanto como la que sigue a una pérdida, solo que se disfruta más.
3. Un consejo es un trade que no has analizado
Una señal comprada en un canal, la opinión de un amigo, la convicción de un gurú de las redes: todo eso es el algodón de 1908. Reminiscences lo dice en una frase: «Si compro acciones por el soplo de Smith, tendré que vender esas mismas acciones por el soplo de Smith». Si no sabes por qué entraste, no sabrás cuándo salir. La única forma de seguir una idea ajena es pasarla por el filtro de tu propio método y luego asumirla como tu trade, con tu stop.
4. Separa tu vida de tu cuenta
Livermore aconsejaba retirar la mitad de cada ganancia, y lo hizo por temporadas: rentas vitalicias, y después un fondo de 100.000 dólares a nombre de cada uno de sus hijos, que la quiebra de 1934 sacó a la luz. Lo que había puesto fuera de su propio alcance resistió. El resto volvió al mercado: en diciembre de 1940, su herencia se valoró en menos de 10.000 dólares, según el despacho de Associated Press publicado por el St. Louis Post-Dispatch del 6 de diciembre de 1940. Retirar con regularidad una parte de tus ganancias, mantener unos ahorros que nunca sirvan de margen y conocer tu riesgo de ruina son reglas aburridas. Son las que te evitan repetir su trayectoria.
5. Tu salud mental forma parte de tu gestión del riesgo
El estrés, el cansancio, la pena o el desánimo dañan las decisiones mucho antes de que uno se dé cuenta. Los traders que duran se detienen cuando no están en condiciones, como un piloto que no vuela enfermo. Anotar tu estado emocional junto a tus trades te permite ver, con cifras, lo que tu estado de ánimo le cuesta a tu cuenta.
Los libros: Reminiscences of a Stock Operator y How to Trade in Stocks
Reminiscences of a Stock Operator, del periodista Edwin Lefèvre, apareció primero por entregas a partir del Saturday Evening Post del 10 de junio de 1922, y después como libro en el verano de 1923. Cuenta la vida de Livermore bajo el nombre de Larry Livingston, y la dedicatoria da la clave: «To Jesse Lauriston Livermore». Es un relato novelado, presentado como una serie de entrevistas: nombres cambiados, cronología comprimida, protagonista rejuvenecido. Una frase que procede de él es, por tanto, una frase que su biógrafo atribuye a Livermore, no una declaración registrada. Un siglo después sigue siendo uno de los libros más leídos por los traders. Se ha traducido a numerosos idiomas.
How to Trade in Stocks es el único libro firmado por el propio Livermore. Se publicó el 3 de mayo de 1940, según el catálogo de derechos de autor de la Biblioteca del Congreso, menos de siete meses antes de su muerte, y no encontró a sus lectores hasta mucho después. Las ediciones recientes, reelaboradas por Richard Smitten, añaden capítulos al texto de 1940: solo la edición original es fiable para una cita. Si solo vas a leer uno, empieza por Reminiscences: es un relato, y sus lecciones de psicología se leen sin esfuerzo. Encontrarás otros clásicos en nuestra selección de los mejores libros de psicología del trading.
Su final, en 1940
El jueves 28 de noviembre de 1940, Jesse Livermore se quitó la vida en el hotel Sherry-Netherland, en Manhattan, a los 63 años, cinco años casi día por día después del drama que había golpeado a su hijo. Suele leerse que era el Día de Acción de Gracias: en Nueva York, ese año, la fiesta se había celebrado una semana antes, como recuerdan los Archivos Nacionales de Estados Unidos. Dejó a su esposa Harriet ocho pequeñas páginas de una libreta. La policía solo hizo públicas unas frases, recogidas por Associated Press en el Salem News del 29 de noviembre de 1940 y por Time del 9 de diciembre de 1940: está cansado de luchar, es un fracaso. El hombre cuya habilidad era, según el despacho, una leyenda de Wall Street se juzgaba así.
Su historia no se resume en ese final, y no debe leerse como una fatalidad del trading. Solo recuerda que la presión de una cuenta no se detiene al cierre del mercado. Si atraviesas un periodo oscuro, relacionado o no con tus trades, habla con alguien. En España, el 024, la línea de atención a la conducta suicida, atiende día y noche, gratis. En otros países, findahelpline.com reúne las líneas gratuitas y confidenciales.
Preguntas frecuentes
¿Quién fue Jesse Livermore?
Jesse Lauriston Livermore (1877-1940) fue un especulador estadounidense, considerado uno de los mejores traders de la historia. Empezó hacia los 14 años como chico de la pizarra en Boston, se hizo millonario durante el pánico de 1907 y se declaró en quiebra dos veces, en 1915 y en 1934. Los cien millones de dólares que habría ganado durante el crac de 1929 no figuran en ningún documento de la época.
¿Cuánto ganó Jesse Livermore en 1929?
Nadie lo sabe. La leyenda dice cien millones de dólares, pero ningún periódico de 1929 da esa cifra: el New York Times habla de beneficios «de millones», en condicional. Tres semanas después del crac, Livermore se declaraba comprador, y la revista Time escribiría en 1940 que, en realidad, el crac lo había destrozado.
¿Cómo perdió Jesse Livermore su fortuna?
Su abogado lo explicó en 1934: la caída de las cotizaciones en la primavera de 1930 y después la del verano de 1932, cuando había vuelto a ser comprador. El 5 de marzo de 1934 se declaró en quiebra con 2.259.212 dólares en deudas frente a 184.900 dólares en activos. Fue su segunda declaración de quiebra, y la cuarta vez que la prensa lo dio por arruinado.
¿Cuál era la estrategia de Jesse Livermore?
Su método consistía en seguir la tendencia: esperar a que el precio superara un punto pivote para entrar en la dirección de la línea de menor resistencia, cortar rápido las pérdidas, añadir solo a las posiciones ganadoras y dejarlas correr, sin escuchar los consejos ajenos. Él mismo reconoció, en 1940, que no siempre lo había seguido.
¿Qué libro de Jesse Livermore deberías leer?
Reminiscences of a Stock Operator, el relato novelado de Edwin Lefèvre, publicado por entregas en 1922 y como libro en 1923, para la historia y la psicología. How to Trade in Stocks (1940), escrito por él mismo, para su método.
¿Cuál es la cita más famosa de Jesse Livermore?
«No hay nada nuevo en Wall Street», frase que su biógrafo Edwin Lefèvre le atribuye en Reminiscences of a Stock Operator: la especulación es tan vieja como el mundo, y lo que ocurre hoy en la Bolsa ya ha ocurrido antes y volverá a ocurrir. Livermore lo repitió de su puño y letra en 1940: nunca ocurre nada nuevo en el oficio de especular.
¿Cómo murió Jesse Livermore?
Se quitó la vida el 28 de noviembre de 1940 en Nueva York, a los 63 años, arruinado y sin fuerzas: su carta dice que está cansado de luchar.
Libros y prensa de la época
- Edwin Lefèvre, Reminiscences of a Stock Operator, George H. Doran, 1923, publicado primero por entregas en el Saturday Evening Post en 1922 y 1923.
- Jesse L. Livermore, How to Trade in Stocks, Duell, Sloan and Pearce, 1940.
- Prensa de la época, citada y enlazada en el texto: New York Times (1908 a 1937), despachos de Associated Press (1932 a 1940), Time del 19 de marzo de 1934 y Time del 9 de diciembre de 1940.
- Diana B. Henriques, «Off the Shelf; A Speculator's Life Is Still Elusive», New York Times, 9 de septiembre de 2001, sobre el poco crédito que merecen las biografías. Las cifras que solo proceden de las de Richard Smitten (2001) y Tom Rubython (2014) se señalan como leyendas.
- Fotos: Financial World del 3 de noviembre de 1923 y Acme Photo, noviembre de 1940, dominio público, vía Wikimedia Commons.