 Por Benjamin Roure L'Hermitte
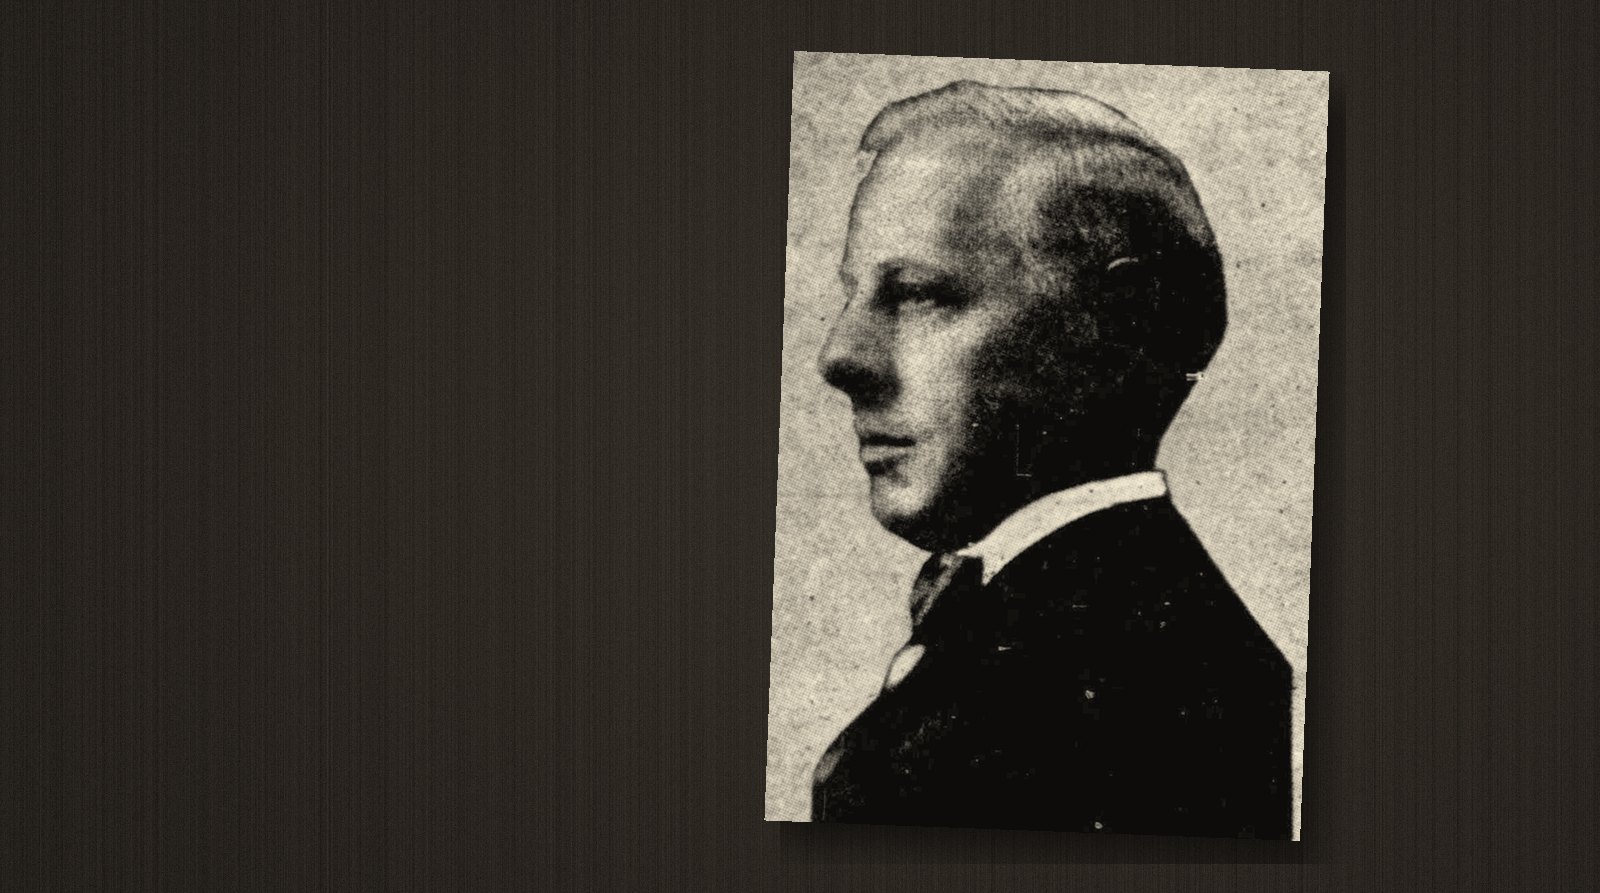
Em 1929, Jesse Livermore aposta na queda de Wall Street. A imprensa lhe atribui então milhões em ganhos, e a lenda vai falar em cem milhões: nenhum documento da época confirma esse número. O que está estabelecido é o que vem depois: menos de cinco anos mais tarde, ele pede falência. Mesmo assim, ele conhecia as regras do ofício melhor do que ninguém, a ponto de escrevê-las. A vida dele continua sendo o caso mais claro da distância entre o que um trader sabe e o que ele faz.
- Jesse Lauriston Livermore (1877-1940) fez e perdeu várias fortunas. Os cem milhões de dólares que ele teria ganho durante o crash de 1929 pertencem à lenda: nenhuma fonte da época traz esse número.
- Ele pediu falência duas vezes, em 1915 e em 1934, e a imprensa da época lhe atribui quatro fortunas perdidas. Os próprios relatos dele mostram como: uma dica seguida contra o próprio julgamento, posições grandes demais montadas cedo demais, uma vitória que o deixou imprudente.
- Os princípios dele continuam valendo: seguir a tendência, cortar rápido uma perda, deixar um ganho correr, nunca operar com base na opinião dos outros.
- A lição para você: escrever suas regras não basta. É preciso medir, trade após trade, se você as respeita.
O nome de Livermore aparece sempre que se fala de psicologia do trading, quase sempre por meio de Reminiscences of a Stock Operator, o relato que Edwin Lefèvre tirou da vida dele, publicado em capítulos em 1922 e em livro em 1923. Todo mundo cita as frases dele, pouca gente lembra da trajetória. Só que é ela que mais ensina: um garoto que aos quinze anos já ganhava dos bucket shops de Boston, que refez a fortuna várias vezes em Wall Street e que acabou perdendo para si mesmo.
Este artigo se apoia na imprensa da época quando ela existe, no relato romanceado de 1923 e no livro que Livermore assinou em 1940. Ele aponta o que pertence à lenda, coloca as regras dele diante dos seus atos e tira disso o que serve para um trader de hoje. Os valores estão em dólares da época.
Quem foi Jesse Livermore?
Jesse Lauriston Livermore nasce em 1877 em Shrewsbury, em Massachusetts, em 26 de julho segundo as fontes disponíveis, numa família de agricultores pobres. Ele começa a trabalhar por volta dos quatorze anos, recém-saído da escola primária, como anotador de cotações numa corretora de Boston, a Paine, Webber & Co. segundo a revista Time de 9 de dezembro de 1940. Ele registra a giz, no grande quadro da sala dos clientes, os preços que um cliente lê em voz alta ao lado do teletipo. Os biógrafos contam que o pai o tinha tirado da escola para trabalhar na roça e que a mãe o ajudou a partir. Nenhum documento confirma isso, e o relato de 1923 o mostra, ao contrário, voltando para a casa dos pais depois do trabalho.
Tudo começa aí. De tanto escrever os preços, ele percebe que eles não se movem ao acaso e que certas sequências muitas vezes anunciam o que vem depois. Segundo Reminiscences, e segundo o próprio livro dele de 1940, ele anota suas observações num caderninho, bem antes de ousar operar: escreve o que uma ação deveria fazer nos dias seguintes e depois confere. Esse caderninho é, no fundo, o seu primeiro diário de trader. O detalhe importa para o resto da história: o homem que tanto perdeu contra as próprias regras começou contando seus acertos e seus erros com um rigor de contador.
O “Boy Plunger” dos bucket shops
Por volta dos quinze anos, ele tem o primeiro lucro: 3,12 dólares, a parte dele numa aposta em cinco ações da Chicago, Burlington and Quincy, feita meio a meio com outro office boy num bucket shop. Ele mesmo conta isso em How to Trade in Stocks (1940). Essas casas, muito numerosas na época, não compravam ação nenhuma. Lá se apostava no preço exibido no quadro, com um depósito minúsculo, e a posição era encerrada automaticamente assim que o depósito acabava. Uma espécie de cassino colado na bolsa.
Livermore se sai tão bem ali que larga o emprego por volta dos quinze anos. Com a mesma idade, conta ele, coloca diante da mãe os seus primeiros mil dólares, ganhos em poucos meses. Ainda segundo as lembranças dele, as casas de Boston, cansadas de perder, lhe dão o apelido de “Boy Plunger”, o garoto que aposta alto, e depois recusam as ordens dele. Por volta dos vinte anos, ele diz ter juntado dez mil dólares, uma fortuna para um filho de agricultor, antes de devolver a maior parte às mesmas casas operando sem parar.
A primeira armadilha já está ali, e ele não a vê. O método dele foi feito para um mercado falso, em que a ordem é executada ao preço exibido, sem espera nem slippage. Quando ele se muda para Nova York, na virada do século, com 2.500 dólares, para operar ações de verdade com um corretor de verdade, o método para de funcionar: as ordens dele são executadas mais tarde, a outros preços. Em menos de seis meses, segundo o relato dele, perdeu tudo. Lefèvre o faz dizer: “Eu achava que estava vencendo o jogo, quando na verdade só estava vencendo a casa.” Uma estratégia que ganha num ambiente protegido pode perder no mundo real. É toda a distância que separa um backtest de um teste em condições reais.
De 1901 a 1907: arruinado, depois milionário
O começo em Nova York é brutal, e para esses anos a única fonte é o relato de Reminiscences of a Stock Operator. Arruinado pela primeira vez, Livermore pega algumas centenas de dólares emprestadas com o corretor e vai se refazer, com um nome falso, nos bucket shops de St. Louis. O livro dá a esse corretor um nome fictício. Um anotador moderno vê nele Edward F. Hutton, então um jovem corretor de Nova York, sem prova. De volta durante o boom de 1901, Livermore leva a conta a quase cinquenta mil dólares, em parte graças à Northern Pacific. Em 9 de maio de 1901, ele vê o pânico chegando e vende a descoberto. Acerta a direção, e perde tudo: o teletipo está tão atrasado que as ordens dele são executadas uns vinte pontos abaixo do preço que ele lia. A lição não é sobre alavancagem, é sobre execução: ter razão sobre o mercado não basta.
Em abril de 1906, de férias em Atlantic City, ele vende a Union Pacific a descoberto por uma intuição que diz não saber explicar. Dois dias depois chega a notícia do terremoto de São Francisco. Ele então aumenta a posição, desta vez por raciocínio, e diz ter tirado dali 250.000 dólares em poucos dias. A tacada é menos limpa do que parece: outra versão, relatada pelo New York Times de 9 de setembro de 2001, diz que ele vendeu por instrução de um especulador de Boston. Ele mesmo vai escrever em 1940 que sempre desconfia do que o seu íntimo lhe sopra e que prefere “a fria fórmula científica”. O que se esquece com frequência é o que vem depois: alguns meses mais tarde, ainda segundo o relato dele, perdeu tudo de novo vendendo cedo demais. “Eu tinha razão, e estava quebrado”, Lefèvre o faz dizer.
Chega o pânico de outubro de 1907. Na quinta-feira, dia 24, o dinheiro some de Wall Street, os preços desabam, e Livermore, vendido a descoberto, vê a fortuna passar de um milhão de dólares. Ele tem trinta anos. Repete-se que ele ganhou um milhão num único dia. Reminiscences diz outra coisa: naquele dia os ganhos dele passaram de um milhão, quando ele já tinha mais de 750.000 dólares poucos meses antes. O livro conta também que um sócio do maior banco da praça, nunca nomeado, manda pedir que ele não venda mais naquele dia. Ele já tinha começado a recomprar, e responde que vai comprar tudo o que puder carregar. A lenda fez dele J. P. Morgan em pessoa. Nada prova isso. Segundo o mesmo relato, os jornais lhe atribuem vários milhões, e ele diz valer um pouco mais de um. Ele compra um iate a vapor, e Wall Street, escreve a Time, lhe devolve o apelido de Boy Plunger.
1908: o algodão e a opinião de outra pessoa
O ano seguinte começa com um sucesso. Em maio de 1908, ele ganha no algodão, um mercado em que diz operar há muito tempo, e alguns jornais o chamam de “rei do algodão”. Depois ele comete o erro que passaria o resto da vida denunciando. Theodore Price, o especulador de algodão mais conhecido da época, se associa a ele num pool de alta. Livermore vai contar mais tarde que estava vendido, de acordo com a própria leitura do mercado, e que se deixou convencer do contrário. Em 20 de agosto de 1908, o pool desmorona. Um repórter leva a ele as perdas que o boato lhe atribui. A resposta sai no New York Times de 21 de agosto de 1908: “Eu mantenho os meus próprios livros, e não os publico para Wall Street.” A imprensa calcula a perda em perto de um milhão de dólares, e o relato dele fala em nove décimos do capital. Um jornal de Boston registra o boato de que Price já tinha invertido a posição. Livermore nunca o acusou disso.
Reminiscences conta o episódio sob o nome de Percy Thomas, em quem a edição anotada de 2010 reconhece Price, e nele Livermore só culpa a si mesmo. É no centro desse caso que o livro coloca o erro mais revelador: com trigo vencedor e algodão perdedor na carteira ao mesmo tempo, ele vende o trigo e fica com o algodão, no qual ainda aumenta a posição para segurar o preço. “O algodão me mostrava um prejuízo, e eu fiquei com ele. O trigo me mostrava um lucro, e eu vendi tudo”, Lefèvre o faz dizer. Cortar o vencedor, alimentar o perdedor: é exatamente o contrário da regra enunciada na mesma passagem, sempre vender o que mostra prejuízo e manter o que mostra lucro. Reforçar uma posição que vai contra você transforma um erro em desastre, a mesma mecânica do revenge trading, muito antes de essa vingança contra o mercado ganhar um nome.
Ele tira disso uma regra que vai repetir até no livro de 1940: nunca operar com base na opinião de outra pessoa. Reminiscences detalha o perigo, que não é só a dica soprada no ouvido, mas a força de convicção de uma mente brilhante. “Ninguém consegue ganhar muito dinheiro fazendo o que outra pessoa diz para fazer”, lê-se ali. Uma dica, mesmo vinda de um especialista, é um trade que você não analisou, portanto um trade do qual você não sabe quando sair.
1915: a falência, depois a volta por cima
O algodão de 1908 não o arruína de uma vez. Em meados de 1909, vendido a descoberto em algodão e em trigo, ele erra de novo. Um despacho reproduzido por vários jornais, entre eles a Stevens Point Gazette de 11 de agosto de 1909, anuncia que ele está quebrado e que o nome dele foi apagado da porta do corretor. Seguem-se, segundo o relato dele, quatro anos magros, de 1911 a 1914, em que ele se endivida. Em 17 de fevereiro de 1915, ele pede falência, relata o New York Times de 18 de fevereiro de 1915: 102.474 dólares de dívidas declaradas, mais de um milhão segundo ele. É a primeira falência oficial dele.
Nem por isso ele desaparece. Já em 1915, e principalmente em 1916, as ações impulsionadas pelas encomendas de guerra o colocam de pé de novo. O livro dele de 1940 conta o trade da volta: ele espera três semanas, compra Bethlehem Steel em 8 de abril de 1915, quando o papel se aproxima de 100, e o vê tocar 117 no mesmo dia. Em 10 de janeiro de 1917, ele anuncia ter pago dois milhões de dólares de dívidas das quais a falência o tinha liberado, relata o Atlanta Constitution de 11 de janeiro de 1917. “Eu não sou mais um apostador”, declara ele então, segundo o Lowell Sun de 11 de janeiro de 1917. Seis semanas depois, em Palm Beach, o New York Times de 24 de fevereiro de 1917 noticia que ele acaba de comprar um anel de esmeralda que teria custado 120.000 dólares.
Em dezembro de 1918, ele se casa pela segunda vez, com Dorothy Wendt, que a Variety de 6 de dezembro de 1918 apresenta como corista e cantora de cabaré. Eles terão dois filhos, Jesse Jr., nascido em 1919, e Paul. Os biógrafos fizeram dela uma dançarina das Ziegfeld Follies: nenhum dos jornais da época consultados diz isso.
Essa capacidade de se reerguer faz parte da lenda dele, e ela é real. Ela também tem um lado ruim: a cada retorno, o padrão de vida volta junto com a fortuna, e com ele o gosto pela tacada enorme. Desta vez, porém, ele toma uma precaução. Reminiscences o faz dizer que colocou dinheiro em rendas vitalícias, e depois em fundos fiduciários para a mulher e o filho, fora do próprio alcance: “Minha mulher e meu filho estão a salvo de mim.”
1929: a lenda dos cem milhões
É o episódio mais famoso da vida dele, e o mais mal compreendido. Durante a alta dos anos vinte, ele já tinha apostado na queda, cedo demais, e perdido nisso boa parte da fortuna. No outono americano de 1929, ele volta a vender. O New York Times de 20 de outubro de 1929 relata o que se diz em Wall Street: Livermore estaria vendido a descoberto há mais de um mês, à frente de um grupo de baixistas, e os lucros dele, “se for possível dar crédito às histórias” que circulam, chegariam à casa dos milhões. No dia seguinte, ele desmente num comunicado publicado pelo New York Times de 22 de outubro de 1929: “É muita tolice pensar que um indivíduo ou um grupo de indivíduos poderia provocar artificialmente uma queda da Bolsa em um país tão grande e tão próspero como os Estados Unidos.”
O mercado desaba mesmo assim, e o público já tem o seu culpado. Livermore recebe ameaças de morte e contrata um ex-policial como guarda-costas, segundo o New York Times de 21 de dezembro de 1929. É aí que nasce o número dos cem milhões de dólares. Nenhum jornal da época o traz. Ele só aparece uns sessenta anos depois da morte dele, numa biografia sem notas que o New York Times de 9 de setembro de 2001 considera inútil para quem se interessa pela história de Wall Street. E segundo um despacho da Associated Press publicado pelo Lincoln Star de 29 de novembro de 1940, Livermore declarou sob juramento que o lucro dele numa única operação nunca tinha chegado a cinco milhões de dólares.
O que os arquivos mostram é bem diferente. Em 12 de novembro de 1929, três semanas depois do crash, ele declara ao New York Times que as grandes ações caíram demais. O New York Times de 13 de novembro de 1929 dá a manchete: “Livermore Now a Bull”, Livermore agora é comprador. O mercado se recupera até a primavera americana de 1930, depois cai por mais de dois anos, até o verão de 1932. Para quem comprou, é um drawdown que poucas contas aguentam. O homem cuja primeira regra era seguir a tendência comprou num mercado de baixa. A revista Time de 9 de dezembro de 1940 vai resumir o caso: contou-se que Livermore tinha quebrado o mercado, “na verdade, foi o mercado que o quebrou”.
1934: de novo em falência
A ruína dele tem uma explicação, dada pelo próprio advogado em 1934: a queda dos preços na primavera americana de 1930, depois a do verão de 1932. Ele tinha voltado a comprar. Somam-se a isso impostos atrasados e uma vida pessoal que desmorona. Dorothy obtém o divórcio em Reno em 16 de setembro de 1932, segundo um despacho da Associated Press publicado pelo St. Louis Post-Dispatch de 17 de setembro de 1932. O acordo financeiro é fechado fora do tribunal e o valor nunca foi publicado: os dez milhões de dólares que se leem por toda parte não se apoiam em nenhum documento da época. Nove meses depois, a propriedade de Great Neck, que então pertence a Dorothy e que a imprensa avaliava em 1,35 milhão de dólares, é vendida em leilão por 168.000 dólares para pagar os credores dela, relata o New York Times de 29 de junho de 1933.
Em março de 1933, Livermore se casa de novo, com Harriet Metz Noble, uma cantora lírica de Omaha. Em dezembro, ele desaparece por uma tarde inteira. A mulher avisa a polícia, os jornais falam em sequestro, e ele reaparece no dia seguinte, depois de uma noite num hotel, com a mente em branco. O médico dele, citado pela Time de 1º de janeiro de 1934, fala em amnésia e em colapso nervoso.
Em 5 de março de 1934, ele pede falência, segundo o despacho da Associated Press publicado pelo Atlanta Constitution de 6 de março de 1934: 2.259.212 dólares de dívidas para 184.900 dólares de ativos, dos quais 150.000 em seguro de vida. Ele é suspenso imediatamente do Chicago Board of Trade. Os jornais falam na quarta falência dele, porque os advogados contam três fracassos anteriores, todos pagos. Diante de um tribunal, é a segunda, depois da de 1915. A Time de 19 de março de 1934 escreve que, aos 56 anos, ele voltou ao ponto em que tinha começado aos 16. No fim de novembro de 1935, um drama familiar vai parar nas manchetes: na Califórnia, durante uma briga, Dorothy fere a tiro o filho mais velho do casal, de dezesseis anos, relata o Washington Post de 30 de novembro de 1935. Ele sobrevive, e vai testemunhar que foi um acidente. Livermore, por sua vez, se recupera em parte: em 1937, ele paga mais de 800.000 dólares de impostos atrasados, segundo o New York Times de 1º de abril de 1937.
O que ele sabia: as regras de Livermore
Em 3 de maio de 1940 sai How to Trade in Stocks, o único livro assinado com o nome dele. Nele, expõe um método que Reminiscences só deixava entrever. Estes são os princípios que voltam nos dois livros, os mesmos que os traders ainda citam um século depois. Um cuidado na leitura: o que vem de Reminiscences é atribuído a ele por Lefèvre, o que vem do livro de 1940 foi escrito por ele mesmo.
- Seguir a linha de menor resistência. O preço vai para onde encontra menos oposição. Você não adivinha a direção: espera o mercado mostrá-la e depois a segue.
- Esperar os pontos pivô. Entrar só quando o preço rompe um nível-chave que confirma o movimento, mesmo que isso signifique perder o começo. O termo vem do livro dele de 1940, em que ele também confessa ter perdido dinheiro toda vez que não teve essa paciência.
- Cortar rápido uma perda. Uma posição que vai contra você logo na entrada é um sinal, não uma opinião a defender. Ele escreve isso em 1940: “Nunca faça preço médio numa perda.”
- Deixar um ganho correr. Lefèvre o faz dizer, no capítulo V de Reminiscences: “Nunca foi o meu raciocínio que me fez ganhar muito dinheiro. Foi sempre o fato de ficar sentado.” Ou seja, manter uma posição vencedora sem mexer nela.
- Só aumentar o que está ganhando. Ele monta a posição em etapas, e cada acréscimo precisa ser confirmado pelo lucro do anterior.
- Nunca operar com base na opinião de outra pessoa, seja uma dica ou a convicção de um especialista. Foi a segunda que lhe custou mais caro, em 1908.
- Tirar dinheiro do mercado. Depois de cada operação vencedora, ele aconselha retirar metade do lucro e trancá-la num cofre. É o único dinheiro, escreve ele, que os especuladores conseguem tirar de Wall Street.
“Os principais inimigos do especulador sempre o corroem por dentro. Ter esperança e ter medo são inseparáveis da natureza humana. Quando o mercado vai contra você, você torce para que cada dia seja o último, e perde mais do que deveria [...]. E quando o mercado vai a seu favor, você tem medo de que o dia seguinte leve embora o seu lucro, e sai, cedo demais.” (Edwin Lefèvre, Reminiscences of a Stock Operator, capítulo X, tradução da Tradoshi)
Essa passagem descreve a dupla da esperança e do medo, próxima do que hoje chamamos de medo e ganância: a esperança faz segurar os perdedores, o medo faz cortar os vencedores. O texto é de Lefèvre, mas Livermore retomou a ideia de próprio punho em 1940: colocar a esperança e o medo na especulação, escreve ele, é correr o risco de confundi-los e de pôr cada um no lugar do outro. Saber disso não o protegeu.
O que ele fazia: o grande abismo
Colocados lado a lado, os episódios da vida dele desenham um padrão sem mistério. Livermore não perdia por não saber o que fazer. Perdia nos momentos em que as emoções passavam na frente das regras, e esses momentos chegavam muitas vezes logo depois de uma grande vitória. Ele mesmo reconhece isso em 1940: “Sou humano, e sujeito às fraquezas humanas. Como todos os especuladores, deixei a impaciência passar por cima do bom julgamento.”
| A regra dele | O que ele fez | Quando |
|---|---|---|
| Arriscar só uma parte limitada do capital numa única operação | Vende a descoberto confiando num teletipo atrasado e perde, segundo o relato dele, os cinquenta mil dólares da conta em um dia | 1901 |
| Esperar o mercado confirmar antes de entrar | Segundo Reminiscences, vende cedo demais, é varrido pelos repiques e acaba arruinado mesmo tendo acertado a direção | 1906 |
| Nunca operar com base na opinião de outra pessoa, vender o que perde, manter o que ganha | No algodão, troca a própria leitura pela de Theodore Price, fica com a posição perdedora, aumenta a posição e vende o trigo vencedor | 1908 |
| Seguir a linha de menor resistência | Declara-se comprador três semanas depois do crash. O advogado dele vai atribuir a ruína às quedas de 1930 e de 1932 | 1929 |
| Retirar metade dos lucros | Faz isso por períodos, depois para. Ele escreve em 1940: “Só lamento não tê-la seguido ao longo de toda a minha carreira” | A carreira inteira |
O momento mais perigoso é o dia seguinte a cada vitória. Depois de 1907, e depois de uma primeira tacada certeira no algodão, ele troca a própria leitura desse mercado pela de uma mente que considera brilhante. Depois de outubro de 1929, quando o país inteiro o vê como o grande vencedor do crash, ele se declara comprador. Ele mesmo escreve isso em 1940: depois de um período de sucesso, existe sempre a tentação de ficar descuidado, ou ambicioso demais. O grande ganho é o instante em que um trader se sente mais forte, e é também aquele em que ele está mais perto de quebrar as próprias regras, aumentando o tamanho da posição ou forçando a alavancagem.
Por fim, há o que nem as regras nem a disciplina cobrem. Em dezembro de 1933, o médico dele já falava em colapso nervoso, numa época em que quase não se dizia mais do que isso. Os biógrafos descrevem longos períodos de depressão. Os documentos da época mostram, no mínimo, um homem que já tinha desabado uma vez, sete anos antes de morrer. Nenhum método protege alguém que já não tem condições de aplicá-lo.
Cinco lições para um trader de hoje
1. Escrever suas regras não basta
Livermore tinha as regras na cabeça, e até no papel. O que faltava era um jeito de ver, dia após dia, o quanto ele se afastava delas. Esse é o papel de um diário de trader: não só anotar os trades, mas medir se você cumpre as suas regras de trading. No Tradoshi, esse é o trabalho da pontuação de disciplina, que verifica todo dia se você seguiu as suas próprias regras e mostra quanto a mais os seus dias disciplinados rendem. Um desvio que você vê em números é um desvio que você pode corrigir.
2. Desconfie de si mesmo logo depois de um grande ganho
Várias das ruínas dele nasceram no dia seguinte a uma vitória: 1906 depois do terremoto, 1908 depois do pânico, 1930 depois do crash. Depois de uma sequência muito boa, reduza o tamanho da posição em vez de aumentar, e releia suas regras antes do próximo trade. O overtrading depois de uma vitória custa tanto quanto o que vem depois de uma perda, ele só é mais agradável.
3. Uma dica é um trade que você não analisou
Um sinal comprado num canal, a opinião de um amigo, a convicção de um influenciador: tudo isso é o algodão de 1908. Reminiscences diz isso numa frase: “Se eu compro ações pela dica de Smith, tenho de vender essas mesmas ações pela dica de Smith.” Se você não sabe por que entrou, não vai saber quando sair. A única forma de seguir uma ideia vinda de fora é passá-la pelo crivo do seu próprio método e depois assumi-la como o seu trade, com o seu stop.
4. Separe sua vida da sua conta
Livermore aconselhava retirar metade de cada lucro, e fez isso por períodos: rendas vitalícias, depois um fundo de 100.000 dólares no nome de cada um dos filhos, que a falência de 1934 trouxe à tona. O que ele tinha posto fora do próprio alcance resistiu. O resto voltou para o mercado: em dezembro de 1940, o espólio dele é avaliado em menos de 10.000 dólares, segundo o despacho da Associated Press publicado pelo St. Louis Post-Dispatch de 6 de dezembro de 1940. Retirar regularmente uma parte dos seus ganhos, manter uma reserva que nunca serve de margem e conhecer o seu risco de ruína são regras chatas. São elas que poupam você da trajetória dele.
5. Sua saúde mental faz parte da sua gestão de risco
O estresse, o cansaço, a tristeza ou o desânimo prejudicam as decisões bem antes que a gente perceba. Os traders que duram param quando não estão em condições, como um piloto que não voa doente. Anotar o seu estado emocional ao lado dos seus trades permite ver, com números, o quanto o seu humor custa à sua conta.
Os livros: Reminiscences of a Stock Operator e How to Trade in Stocks
Reminiscences of a Stock Operator, do jornalista Edwin Lefèvre, sai primeiro em capítulos a partir do Saturday Evening Post de 10 de junho de 1922, depois em livro em meados de 1923. Ele conta a vida de Livermore sob o nome de Larry Livingston, e a dedicatória entrega a chave: “To Jesse Lauriston Livermore”. É um relato romanceado, apresentado como uma série de entrevistas: nomes trocados, cronologia comprimida, herói rejuvenescido. Uma frase que vem dele é, portanto, atribuída a Livermore pelo biógrafo, não é uma declaração registrada. Um século depois, continua sendo um dos livros mais lidos pelos traders. O livro foi traduzido para muitas línguas.
How to Trade in Stocks é o único livro assinado pelo próprio Livermore. Ele sai em 3 de maio de 1940, segundo o catálogo de direitos autorais da Biblioteca do Congresso, menos de sete meses antes da morte dele, e só encontra o seu público bem depois. As edições recentes, retrabalhadas por Richard Smitten, acrescentam capítulos ao texto de 1940: só a edição original vale para uma citação. Se você for ler só um, comece por Reminiscences: é uma narrativa, e as lições de psicologia se leem sem esforço. Outros clássicos estão na nossa seleção dos melhores livros de psicologia do trading.
O fim, em 1940
Na quinta-feira, 28 de novembro de 1940, Jesse Livermore tira a própria vida no hotel Sherry-Netherland, em Manhattan, aos 63 anos, cinco anos quase dia por dia depois do drama que tinha atingido o filho. Lê-se com frequência que era o dia de Ação de Graças: em Nova York, naquele ano, a festa tinha sido uma semana antes, como lembram os Arquivos Nacionais dos Estados Unidos. Ele deixa para a mulher, Harriet, oito pequenas páginas de uma caderneta. A polícia só divulga algumas frases, reproduzidas pela Associated Press no Salem News de 29 de novembro de 1940 e pela Time de 9 de dezembro de 1940: ele está cansado de lutar, ele é um fracasso. O homem cuja habilidade era, segundo o despacho, uma lenda de Wall Street se via assim.
A história dele não se resume a esse fim, e não deve ser lida como uma fatalidade do trading. Ela só lembra que a pressão de uma conta não termina no fechamento do mercado. Se você está passando por um período difícil, ligado ou não aos seus trades, converse com alguém. No Brasil, o CVV atende pelo telefone 188, dia e noite, de graça.
Perguntas frequentes
Quem foi Jesse Livermore?
Jesse Lauriston Livermore (1877-1940) foi um especulador americano, considerado um dos maiores traders da história. Começou por volta dos 14 anos como anotador de cotações em Boston, ficou milionário durante o pânico de 1907 e pediu falência duas vezes, em 1915 e em 1934. Os cem milhões de dólares que ele teria ganho durante o crash de 1929 não aparecem em nenhum documento da época.
Quanto Jesse Livermore ganhou em 1929?
Ninguém sabe. A lenda fala em cem milhões de dólares, mas nenhum jornal de 1929 traz esse número: o New York Times fala em lucros “na casa dos milhões”, no condicional. Três semanas depois do crash, Livermore se declarava comprador, e a revista Time vai escrever em 1940 que, na verdade, o crash o tinha quebrado.
Como Jesse Livermore perdeu sua fortuna?
O advogado dele explicou em 1934: a queda dos preços na primavera americana de 1930, depois a do verão de 1932, quando ele tinha voltado a comprar. Em 5 de março de 1934, ele pede falência com 2.259.212 dólares de dívidas para 184.900 dólares de ativos. É o segundo pedido de falência dele, e a quarta vez que a imprensa o dá como arruinado.
Qual era a estratégia de Jesse Livermore?
O método dele consistia em seguir a tendência: esperar o preço romper um ponto pivô para entrar na direção da linha de menor resistência, cortar rápido as perdas, só aumentar as posições vencedoras e deixá-las correr, sem ouvir dicas de terceiros. Ele mesmo reconheceu, em 1940, que nem sempre o seguiu.
Qual livro de Jesse Livermore ler?
Reminiscences of a Stock Operator, o relato romanceado de Edwin Lefèvre, publicado em capítulos em 1922 e em livro em 1923, para a história e a psicologia. How to Trade in Stocks (1940), o único livro escrito por ele mesmo, para o método.
Qual é a citação mais famosa de Jesse Livermore?
“Não há nada de novo em Wall Street”, frase que o biógrafo Edwin Lefèvre lhe atribui em Reminiscences of a Stock Operator: a especulação é tão velha quanto o mundo, e o que acontece hoje na bolsa já aconteceu antes e vai acontecer de novo. Livermore repetiu a ideia de próprio punho em 1940: nada de novo acontece jamais no ofício de especular.
Como Jesse Livermore morreu?
Ele tirou a própria vida em 28 de novembro de 1940, em Nova York, aos 63 anos, arruinado e sem forças: a carta dele diz que está cansado de lutar.
Livros e imprensa da época
- Edwin Lefèvre, Reminiscences of a Stock Operator, George H. Doran, 1923, publicado primeiro em capítulos no Saturday Evening Post em 1922 e 1923.
- Jesse L. Livermore, How to Trade in Stocks, Duell, Sloan and Pearce, 1940.
- Imprensa da época, citada e linkada no texto: New York Times (1908 a 1937), despachos da Associated Press (1932 a 1940), Time de 19 de março de 1934 e Time de 9 de dezembro de 1940.
- Diana B. Henriques, “Off the Shelf; A Speculator's Life Is Still Elusive”, New York Times, 9 de setembro de 2001, sobre o pouco crédito que as biografias merecem. Os números que só vêm das de Richard Smitten (2001) e de Tom Rubython (2014) são apontados como lendas.
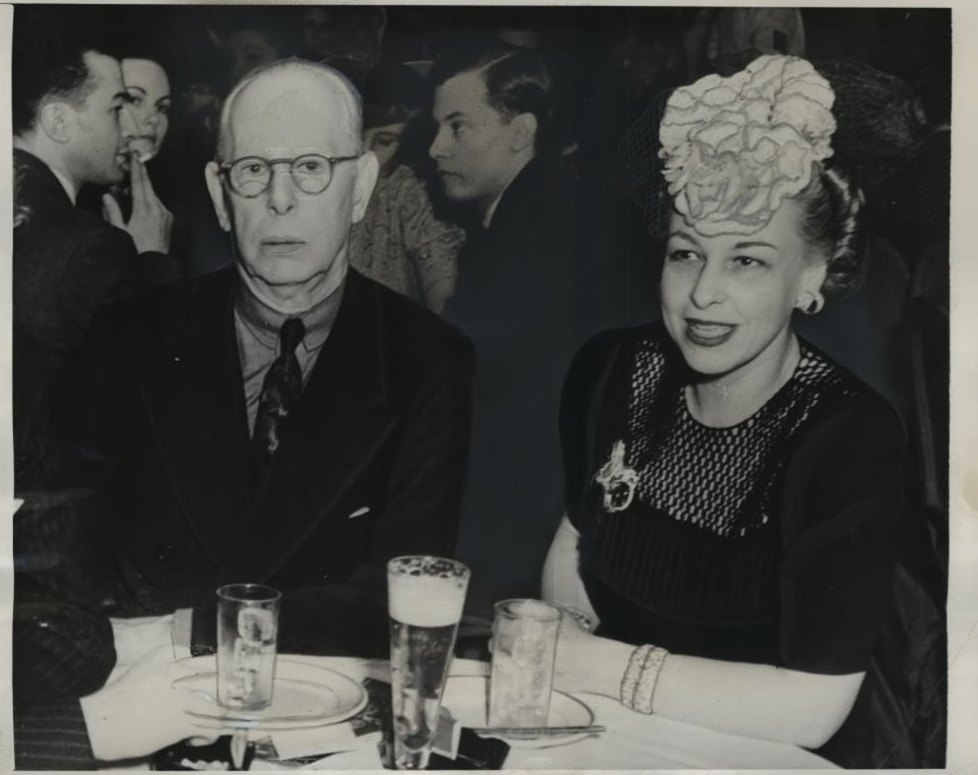
- Fotos: Financial World de 3 de novembro de 1923 e Acme Photo, novembro de 1940, domínio público, via Wikimedia Commons.