 Por Benjamin Roure L'Hermitte
Los futuros, o contratos a plazo, son contratos estandarizados que te comprometen a comprar o vender un activo a un precio fijado hoy, en una fecha futura concreta. A diferencia de una acción, nunca posees el activo subyacente: tomas una posición sobre su precio, con un apalancamiento integrado en el propio contrato. Esta guía te explica de forma sencilla qué es un contrato de futuros, cómo operarlo, los distintos tipos de contratos que existen, y en qué se diferencia este mercado de forma fundamental de las acciones, el forex y las opciones.
- Un futuro es un contrato estandarizado, no un título de propiedad: apuestas por un precio, nunca posees el activo.
- El margen sustituye al precio total: controlas un contrato de gran valor con una fracción de su importe en depósito.
- Existe un contrato de futuros para casi todo: índices, materias primas, divisas, tipos de interés.
- Bróker y plataforma son dos elecciones distintas: comprueba primero quién guarda tus fondos y compara el software después.
El trading de futuros tiene fama de estar reservado a los profesionales, por su vocabulario técnico y por los importes nocionales que muestra un contrato. Los microcontratos, diez veces más pequeños que los E-mini, han reducido el capital necesario sin cambiar nada de la mecánica: un contrato estandarizado, negociado en bolsa y cotizado casi las 24 horas del día entre semana. El riesgo, en cambio, no se ha encogido. La página de la CFTC sobre las bases del trading de futuros advierte de que especular con estos contratos es una actividad volátil, compleja y arriesgada, rara vez adecuada para los particulares, que muchos pierden todo su dinero y que se puede tener que pagar más de lo que se puso al principio.
Esta guía parte de la definición más sencilla posible y va construyendo progresivamente: qué es un contrato de futuros, cómo abrir una cuenta y elegir una plataforma, las grandes familias de contratos que existen, cómo funciona el margen, y los errores que más caros les salen a los principiantes en este mercado.
Qué es un contrato de futuros
Un contrato de futuros es un acuerdo estandarizado entre un comprador y un vendedor que fija hoy el precio al que un activo se intercambiará en una fecha futura concreta, llamada vencimiento. El glosario de la CFTC, el regulador estadounidense de los derivados, lo define como un acuerdo de compra o de venta para entrega futura, a un precio determinado al inicio, que obliga a cada parte y que puede cumplirse por entrega o por compensación. Esta definición contiene dos ideas que lo cambian todo respecto a una acción: el contrato tiene una FECHA DE VENCIMIENTO, y no implica poseer el activo. La compensación es la operación inversa que anula la posición, y es la salida habitual: a propósito del petróleo WTI, la agencia estadounidense de información energética (EIA) escribe que la mayoría de los participantes cierran sus contratos antes del vencimiento y que solo alrededor del 1 % de los contratos negociados llega a la entrega física.
Cada contrato de futuros está estandarizado por la bolsa que lo lista (el CME para la mayoría de los contratos estadounidenses, Eurex en Europa): la cantidad de activo subyacente, la unidad de cotización, el movimiento mínimo de precio (el tick) y los meses de vencimiento están fijados de antemano y son idénticos para todos los participantes. Es esa estandarización la que hace líquido el mercado: un contrato E-mini S&P 500 comprado en Nueva York es rigurosamente idéntico a otro vendido ese mismo minuto, algo que nunca ocurre en un acuerdo extrabursátil.
Cómo operar futuros: bróker y plataforma
Operar futuros supone dos cosas distintas que a menudo se confunden: un bróker, que ejecuta tus órdenes y mantiene tu cuenta de margen, y una plataforma de software, en la que realmente lanzas tus órdenes y lees el mercado. En acciones, ambos suelen ser la misma aplicación. En futuros es habitual separarlos: un software especializado, conectado al bróker, aporta las herramientas que pide este mercado (libro de órdenes, Depth of Market, replay de sesión).
NinjaTrader es un ejemplo de ese tipo de software. Según el sitio de NinjaTrader, la plataforma sigue siendo gratuita para el gráfico, el backtest y la simulación, y su documentación sobre la conexión Playback describe el Market Replay, que vuelve a reproducir una sesión con la secuencia exacta de las cotizaciones y de la profundidad de mercado. Es también la plataforma en la que Tradoshi sincroniza automáticamente tus ejecuciones, sin ningún archivo que exportar a mano. El detalle completo está en nuestra página de herramientas y servicios recomendados y en la ficha de NinjaTrader.
Antes de abrir una cuenta real, comprueba tres cosas: el depósito mínimo exigido, las comisiones por contrato, que pesan bastante si operas con frecuencia, y la existencia de una cuenta de simulación, para aprender la mecánica del libro de órdenes sin arriesgar capital.
El futures commission merchant: quién guarda tu dinero
En Estados Unidos, el intermediario que toma tus órdenes de futuros y que recibe tu dinero tiene un nombre regulatorio: futures commission merchant, o FCM. El glosario de la CFTC lo define como la persona o la sociedad que solicita o acepta órdenes de compra o de venta de contratos de futuros y que acepta pagos de aquellos cuyas órdenes toma, o les concede crédito. Quien toma órdenes sin aceptar dinero ni valores en garantía es un introducing broker, según el mismo glosario. La diferencia indica a quién confías realmente tu depósito de margen.
El registro de los FCM fue delegado por la CFTC en la National Futures Association en 1984, indica la página de la CFTC dedicada a los FCM, y la página de la NFA sobre el registro de los FCM recoge la misma definición: una entidad que solicita o acepta órdenes y que recibe dinero u otros activos de sus clientes para respaldarlas. La comprobación es gratuita y se hace antes de enviar un céntimo: la herramienta BASIC de la NFA permite buscar una sociedad o una persona y sus antecedentes. La ficha de la CFTC para elegir un bróker de futuros aconseja pasar de largo si la sociedad no está registrada, y después preguntar por las comisiones, los gastos y las exigencias de margen. Si tu bróker es europeo, hazle la misma pregunta: qué entidad guarda los fondos y bajo qué regulador.
Futuros vs Opciones vs Acciones vs Forex
Los futuros comparten puntos en común con cada uno de los otros tres grandes mercados, lo que explica por qué se comparan tan a menudo entre sí, pero sus diferencias determinan cuál te conviene.
| Futuros | Opciones | Acciones | Forex | |
|---|---|---|---|---|
| Lo que posees | Nada, un compromiso contractual | Un derecho, no una obligación | Una parte de la empresa | Nada, una posición sobre un tipo de cambio |
| Apalancamiento | Integrado en el contrato, vía margen | Integrado en la prima pagada | Opcional, vía el bróker | A menudo alto, vía el bróker |
| Horarios | Casi 24 h al día entre semana | Horarios de la bolsa subyacente | Horarios de la bolsa (+ pre/post-mercado) | 24 h al día entre semana |
| Vencimiento | Sí, mensual o trimestral | Sí, a menudo más cercano | No | No |
| Fiscalidad en EE. UU. | Régimen 60/40 (sección 1256) | Plazo de tenencia en acciones, 60/40 en índices amplios | Depende del plazo de tenencia | Reglas particulares de divisas (sección 988) |
Frente a las opciones, la diferencia más estructural es la obligación: un contrato de futuros te compromete en firme, mientras que una opción te deja la elección de no ejercer tu derecho. Un futuro pierde valor únicamente si el precio evoluciona en tu contra, sin el decaimiento temporal que carcome el valor de una opción incluso cuando el precio no se mueve. Existen además las «opciones sobre futuros», un tercer instrumento híbrido que da el derecho a entrar en un contrato de futuros a un precio dado, reservado a traders que ya se manejan con ambas mecánicas por separado.
Frente a las acciones, el futuro se distingue por la ausencia de propiedad (sin dividendo, sin derecho de voto) y por un apalancamiento estructuralmente más alto: una acción se paga por lo general íntegramente o con el margen limitado que autoriza un bróker, mientras que un contrato de futuros solo exige una fracción de su valor nocional en depósito. Frente al forex, ambos mercados comparten horarios muy amplios y un uso intensivo del margen, pero el forex no tiene fecha de vencimiento y se limita a las divisas, mientras que los futuros cubren decenas de clases de activos distintas bajo un mismo mecanismo contractual. La fila fiscal de la tabla procede de la publicación 550 del IRS, que incluye entre los contratos de la sección 1256 los contratos de futuros regulados y las opciones cotizadas sobre índices amplios, y remite ciertas operaciones de divisas a reglas particulares.
No confundas tampoco un contrato de futuros cotizado en bolsa con un CFD sobre un índice o una materia prima, que se cierra con el proveedor del CFD y no en un mercado organizado. En Europa, el CFD tiene sus propias reglas: las medidas anunciadas por la ESMA en marzo de 2018 limitan el apalancamiento de los particulares en la apertura, a 20 a 1 en los grandes índices y en el oro, imponen el cierre de posiciones cuando el margen cae al 50 % del mínimo exigido y garantizan que la cuenta no pueda terminar con saldo negativo, y la AMF las retomó en Francia a partir del 1 de agosto de 2019. Ese texto se refiere a los CFD, no a los contratos de futuros: en un futuro, nada te asegura que no perderás más que tu depósito.
Los distintos tipos de contratos de futuros
La palabra «futuros» abarca en realidad cuatro grandes familias de contratos, que solo tienen en común su mecánica contractual, no sus factores de precio.
| Familia | Ejemplos | Lo que mueve el precio |
|---|---|---|
| Índices bursátiles | E-mini S&P 500 (ES), Micro E-mini Nasdaq (MNQ), Nikkei 225 | Resultados empresariales, macroeconomía, sentimiento de mercado |
| Materias primas | Oro (GC), petróleo crudo (CL), plata (SI) | Oferta y demanda física, geopolítica, dólar estadounidense |
| Divisas | Euro FX (6E), yen japonés (6J) | Tipos de interés relativos, bancos centrales, flujos comerciales |
| Tipos de interés | Bonos del Tesoro a 10 años, Fed Funds | Decisiones de bancos centrales, inflación, expectativas de tipos |
Cada familia tiene su propio comportamiento. Los índices bursátiles reaccionan a las mismas noticias que las acciones que los componen, pero de forma más suavizada, lo que a menudo los convierte en el punto de entrada más legible para un principiante. Las materias primas son más sensibles a los choques de oferta (una sequía, un recorte de producción) y pueden moverse con fuerza por noticias sin relación con los mercados financieros en sentido estricto. Los contratos de tipos de interés son los más técnicos, reservados a traders que siguen de cerca las decisiones de política monetaria.
La llegada de los microcontratos (una décima parte del tamaño de un contrato E-mini clásico) ha cambiado la accesibilidad del mercado: un Micro E-mini Nasdaq (MNQ) exige una fracción del margen de un contrato estándar, lo que permite aprender la mecánica con un riesgo real pero contenido, en lugar de simular indefinidamente. Cada contrato tiene su propio valor de tick (la ganancia o la pérdida por el menor movimiento de precio posible), un dato que conviene saberse de memoria antes de la primera operación: nuestra calculadora de futuros lo da para los contratos más operados.
Para los contratos cotizados en Estados Unidos, el regulador publica cada semana quién tiene las posiciones, por gran categoría de traders: es el informe COT de la CFTC, que se lee como una foto del mercado y no como una señal.
Cuánto vale un punto: el cálculo en el Nasdaq-100 y el S&P 500
En un contrato de índice, la ganancia o la pérdida se calcula multiplicando el número de puntos por el multiplicador del contrato. Las cifras que siguen proceden de una fuente secundaria, las páginas de un bróker estadounidense regulado: según la ficha de Charles Schwab sobre el E-mini Nasdaq, el contrato NQ vale 20 veces el índice Nasdaq-100, su movimiento mínimo, 0,25 puntos, vale 5 dólares, y el Micro tiene una décima parte de su tamaño. Para el S&P 500, su página sobre el valor de los ticks da 50 dólares por el índice en el E-mini (ES), es decir, 12,50 dólares el tick de 0,25 puntos, y 1,25 dólares el mismo tick en el Micro (MES). Del lado de los textos oficiales, un registro de reglamento del CME ante la CFTC fija el punto de índice en 2 dólares para la opción sobre un contrato Micro E-mini Nasdaq-100, y en 5 dólares para la opción sobre un Micro E-mini S&P 500.
| Contrato | Valor de un punto | Cálculo para 100 puntos | Resultado por contrato |
|---|---|---|---|
| E-mini Nasdaq-100 (NQ) | 20 $ | 100 × 20 $ | 2000 $ |
| Micro E-mini Nasdaq-100 (MNQ) | 2 $ | 100 × 2 $ | 200 $ |
| E-mini S&P 500 (ES) | 50 $ | 100 × 50 $ | 5000 $ |
| Micro E-mini S&P 500 (MES) | 5 $ | 100 × 5 $ | 500 $ |
100 puntos en el NQ son por tanto 2000 dólares por contrato, en un sentido o en el otro, y 200 dólares en el Micro. El mismo cálculo da tu riesgo antes de entrar: un stop colocado a 40 puntos en un MNQ representa 40 × 2 $ = 80 $ por contrato, antes de comisiones, y en un NQ 40 × 20 $ = 800 $. En Europa, el principio es el mismo en euros: la ficha de Eurex sobre los futuros del DAX da 25 euros por punto para el contrato DAX, 5 euros para el Mini-DAX y 1 euro para el Micro-DAX. Nuestra calculadora de futuros hace la conversión para los contratos más operados.
El margen: cómo funciona el apalancamiento en los futuros
A diferencia de una acción, donde el apalancamiento es una opción que te concede tu bróker, el margen está estructuralmente integrado en todo contrato de futuros. El glosario de la CFTC lo define como el dinero o la garantía que el cliente deposita en su bróker, y precisa que no es un pago parcial de una compra. El margen inicial es el importe exigido al abrir la posición, y el margen de mantenimiento el que debe permanecer depositado en todo momento: si la cuenta baja a ese nivel o por debajo, el bróker emite una llamada de margen para devolverla al nivel inicial. Los mínimos los fijan las bolsas, y las firmas pueden exigir más, recuerda la ficha de la CFTC para elegir un bróker de futuros.
Un cálculo da el orden de magnitud. Toma un Nasdaq-100 en 20 000 puntos, como simple hipótesis de trabajo: un Micro E-mini lleva entonces 20 000 × 2 $ = 40 000 $ de valor nocional. La página de Charles Schwab sobre los Micro E-mini, fuente secundaria, indica que el margen puede representar solo entre el 5 % y el 7 % del nocional, aquí de 2000 a 2800 $, lo que supone un apalancamiento de 14 a 20. Una caída de 100 puntos, el 0,5 % del índice, cuesta 100 × 2 $ = 200 $, es decir, entre el 7 % y el 10 % del depósito. Y la pérdida no se detiene en el depósito: la misma página recuerda que se puede perder más de lo invertido y que el bróker puede liquidar la posición sin avisar para cubrir una llamada de margen.
Es ese mecanismo el que responde a la pregunta que muchos principiantes se hacen antes de su primera operación: cuántos contratos arriesgar, y sobre qué capital. El enfoque correcto nunca es operar la totalidad del margen disponible, sino calcular, como en cualquier otro mercado, un riesgo en porcentaje del capital total y convertir ese riesgo en número de contratos mediante la distancia de tu stop y el valor del tick del contrato en cuestión.
El margen no mide lo que puedes permitirte operar, mide lo que la bolsa y tu bróker exigen para abrir la posición. Tu propio riesgo se calcula por separado, a partir de tu stop, nunca del apalancamiento máximo disponible.
Cómo se lee un símbolo de futuros
Un símbolo de futuros no es un ticker arbitrario como el de una acción, es una dirección que se descompone. Toma ESZ26: las dos primeras letras, ES, son la raíz del contrato, aquí el E-mini S&P 500. La letra siguiente, Z, designa el mes de entrega, diciembre. Las cifras finales dan el año, y ahí está ya la primera trampa: según la plataforma y el flujo de datos, el año se escribe con dos cifras (ESZ26) o con una sola (ESZ6), y ambas formas designan exactamente el mismo contrato. Raíz, mes, año: es la convención que la bolsa aplica a sus propios contratos. Cada software la reescribe a su manera, como vas a ver tres líneas más abajo.
La raíz es la parte que se memoriza. ES para el E-mini S&P 500, NQ para el E-mini Nasdaq-100, MES y MNQ para sus versiones micro, GC para el oro y MGC para el micro oro, CL para el petróleo crudo WTI, 6E para el euro contra el dólar. Una M delante de una raíz señala casi siempre un microcontrato, una convención que hace ganar tiempo cuando exploras un mercado nuevo. Desconfía en cambio de las raíces que empiezan por una cifra, como 6E o 6J: son las divisas, y muchas plataformas las guardan aparte, fuera de la lista alfabética donde irías a buscarlas.
Lo que más desconcierta a los principiantes es que el mismo contrato no se escribe igual de un software a otro. Algunas plataformas, entre ellas thinkorswim, pegan una barra oblicua delante de la raíz (/ES) para separar un futuro de una acción que llevara las mismas letras. TradingView añade una cifra y un signo de exclamación (ES1!) para designar no un vencimiento fijo sino el contrato de vencimiento más cercano, encadenado en el tiempo, siendo ES2! el siguiente. NinjaTrader escribe el mes y el año en cifras: su guía sobre el cambio de vencimiento da el ejemplo del paso de «ES 09-16» a «ES 12-16». Esta simbología flotante no es más que un envoltorio, y reconocerla evita registrar dos instrumentos donde solo hay uno, un tema que nuestra guía de las plataformas de trading de futuros prolonga por el lado del software. Queda la única parte que nadie adivina, la letra del mes.
| Código | Mes | Código | Mes |
|---|---|---|---|
| F | Enero | N | Julio |
| G | Febrero | Q | Agosto |
| H | Marzo | U | Septiembre |
| J | Abril | V | Octubre |
| K | Mayo | X | Noviembre |
| M | Junio | Z | Diciembre |
El vencimiento y el rollover
Todo contrato de futuros muere en una fecha conocida de antemano. Los contratos de índices del CME siguen un ciclo trimestral, marzo, junio, septiembre y diciembre, de modo que las únicas letras de mes que verás en ES o NQ son H, M, U y Z, y el contrato se extingue el tercer viernes de su mes de vencimiento. Lo que ocurre ese día depende del contrato: un contrato de índice se liquida en efectivo, la diferencia simplemente se abona o se carga, mientras que otros prevén una entrega física. Según la EIA, quien mantiene un contrato de petróleo WTI hasta el vencimiento debe entregar o recibir crudo en Cushing, Oklahoma, salvo que haya tomado otras disposiciones de antemano. Ningún particular quiere encontrarse del lado equivocado de esa segunda cláusula.
Mucho antes del vencimiento, el mercado se muda. Los traders que quieren seguir expuestos cierran su posición en el contrato corriente y la reabren en el siguiente: eso es el rollover, y se hace en masa en unos pocos días, antes del vencimiento. Aquí se confunden dos nociones, y vale la pena separarlas de una vez por todas. El contrato front, o contrato de vencimiento más próximo, es aquel cuya expiración está más cerca: es una definición de calendario, y solo cambia al vencer. El contrato en el que tienes una razón para trabajar es el que lleva el volumen negociado, y durante los pocos días del rollover ya no son el mismo, porque el front se seca mientras el siguiente se llena. Lo que buscas no es, por tanto, una fecha sino un cruce: el momento en que el volumen negociado del vencimiento siguiente supera al del vencimiento corriente. Es también el punto de partida de TradingView para hacer saltar ES1! de un contrato al siguiente: según su página de ayuda sobre la fecha de cambio de los contratos continuos, la condición principal es que el volumen diario del contrato siguiente supere al del contrato corriente, pero la regla se fija una vez para cada símbolo a partir de promedios estadísticos, por ejemplo seis días hábiles antes del vencimiento. La serie cambia por tanto de contrato antes del vencimiento, a veces un poco antes o un poco después del verdadero cruce de volúmenes.
Ese cruce se comprueba sobre el volumen negociado de los dos vencimientos puestos uno al lado del otro, o sobre el informe diario de volumen y open interest que publica la bolsa. El libro de órdenes, en cambio, no te enseñará nada aquí: muestra el tamaño en reposo, no lo que se ha negociado realmente, y dos vencimientos no se comparan en un DOM. Quien busca la fecha de rollover del contrato Nasdaq busca en realidad ese cruce de volumen en NQ, y la bolsa no lo decreta, lo constata como todo el mundo.
- Localiza la fecha de vencimiento de tu contrato antes de la apertura de la semana, no la misma mañana.
- Cambia cuando el volumen haya cambiado, no cuando lo diga el calendario: compara el volumen negociado de los dos vencimientos.
- No dejes nunca que una posición abierta cruce el vencimiento, sobre todo en un contrato con entrega física.
- Revisa tu gráfico después del rollover: los niveles que seguías pertenecen al contrato antiguo.
Esa mudanza deja un rastro visible en los gráficos. Dos contratos sobre el mismo subyacente cotizan rara vez al mismo precio, porque el más lejano incorpora el coste de mantener el activo hasta su propio vencimiento. En un índice, ese coste vale la financiación menos los dividendos esperados de aquí a entonces, de modo que la diferencia juega en ambos sentidos: el vencimiento lejano puede cotizar por encima del cercano o por debajo, según cuál de los dos términos se imponga. El glosario de la CFTC da nombre a las dos situaciones: contango cuando los vencimientos siguientes cotizan progresivamente más alto que el más cercano, backwardation cuando los vencimientos lejanos cotizan progresivamente más bajo. Cuando tu software pasa de un contrato al otro, esa diferencia aparece de golpe, sin que ninguna transacción haya tenido lugar en ese nivel. Existen entonces dos tratamientos, y saber cuál tienes delante cambia tu lectura.
Por defecto, TradingView deja el hueco visible: en un ES1! recién salido de fábrica, ves un gap en el empalme y, antes de él, precios que existieron de verdad. Según su página de ayuda sobre el ajuste retroactivo, el botón B-ADJ en la parte baja del gráfico, o la casilla «Adjust for contracts changes» en los ajustes, activa ese ajuste, desactivado de inicio: la plataforma desplaza entonces los contratos anteriores por la diferencia entre los cierres del contrato nuevo y del antiguo en el empalme, lo que da una curva continua, cómoda para leer una tendencia larga, pero cuyos precios antiguos ya no son precios que se hayan negociado. Un nivel tomado de un histórico ajustado no corresponde por tanto a nada en el mercado de hoy. Incluso sin ajuste, un nivel trazado antes de un rollover se vuelve a marcar sobre el contrato en curso en lugar de trasladarse tal cual. La misma vigilancia vale cuando relees una serie de operaciones repartida sobre varios vencimientos, un tema que prolonga nuestra guía del diario de trading de futuros.
Futuros y forwards: la confusión más frecuente
Las dos palabras traducen la misma idea, un compromiso de intercambiar más tarde, lo que explica que se emplee una por otra. La mecánica diverge sin embargo en el punto que más cuenta: quién garantiza que la otra parte pagará. Un futuro se negocia en bolsa, y una cámara de compensación se interpone entre el comprador y el vendedor: el glosario de la CFTC describe la compensación como el procedimiento por el cual esta se convierte en el comprador de cada vendedor y en el vendedor de cada comprador. Un forward es un acuerdo extrabursátil entre dos partes que se sitúan una frente a otra, sin intermediario, cargando cada una con el riesgo de que la otra incumpla.
| Futuros | Forward | |
|---|---|---|
| Estandarización | Tamaño, vencimiento y tick fijados por la bolsa | Cada cláusula negociada a medida |
| Lugar de negociación | Un mercado organizado, precio público | Extrabursátil, precio conocido solo por las dos partes |
| Garantía de pago | Una cámara de compensación se interpone | Ninguna, cada uno carga con el riesgo del otro |
| Pérdidas y ganancias | Liquidadas cada día, cargadas o abonadas en la cuenta | Liquidadas de una vez, al vencimiento |
| Salida anticipada | Una orden inversa, compensada al instante | Renegociación con la contraparte, o nada |
Esta tabla explica por qué el forward no es un instrumento de trading activo. El glosario de la CFTC lo describe como una transacción habitual en el comercio de mercancías, en la que un comprador y un vendedor comerciales acuerdan la entrega de una mercancía en una fecha futura, con cláusulas más personalizadas que las de un contrato de futuros estandarizado. Una vez firmado, solo existe para sus dos firmantes, y salir de él supone convencer al otro de renegociar. Tampoco tiene precio publicado, así que no hay forma de saber cuánto vale hoy sin calcularlo uno mismo. Estos contratos sirven para fijar un precio o un tipo de cambio sobre una entrega o una factura concreta, no para entrar y salir dentro de la sesión.
La diferencia entre futuros y forwards tiene además una consecuencia diaria que los principiantes descubren tarde: la liquidación diaria. En un futuro, tu pérdida latente se te retira cada noche de la cuenta y tu ganancia latente se te abona en ella, lo que te impide ignorar una posición que va en tu contra, porque te cuesta caja todos los días. En un forward, nada se mueve hasta el vencimiento, y toda la pérdida cae de golpe al final. Esa liquidación diaria pasa por ser una limitación, y es en realidad el mecanismo que impide que una pérdida se acumule en silencio hasta volverse impagable, tanto para ti como para tu contraparte.
Los errores frecuentes de los principiantes en futuros
El primer error, el más caro, es dimensionar la posición sobre el margen disponible en lugar de sobre el stop loss. Como el margen inicial de un microcontrato puede parecer bajo, un principiante abre varios contratos simplemente porque su cuenta se lo permite, sin haber calculado la pérdida real si su stop se toca. El número de contratos debe derivarse siempre del riesgo aceptado en dinero, nunca del margen disponible.
El segundo error es operar, sin saberlo, un contrato cercano a su vencimiento, por no haber leído la letra de mes en su símbolo. Los spreads se amplían, la liquidez se degrada, y nada en la pantalla avisa: le toca al trader mirar. Las dos secciones anteriores dan la clave de lectura y la referencia para cambiar de contrato.
El tercer error, más sutil, es subestimar el impacto de los horarios de mercado. Según la ficha de Charles Schwab sobre el E-mini Nasdaq, el contrato cotiza del domingo a las 18 h al viernes a las 17 h, hora de Nueva York, con una pausa de mantenimiento de una hora cada día, lo que da la impresión de un mercado abierto de forma continua. El volumen, en cambio, no se reparte por igual a lo largo de esas horas: en una franja tranquila, el libro es más fino y los movimientos más erráticos. Mira el volumen de tu contrato hora por hora antes de elegir tus ventanas.
Cómo te ayuda Tradoshi en los futuros
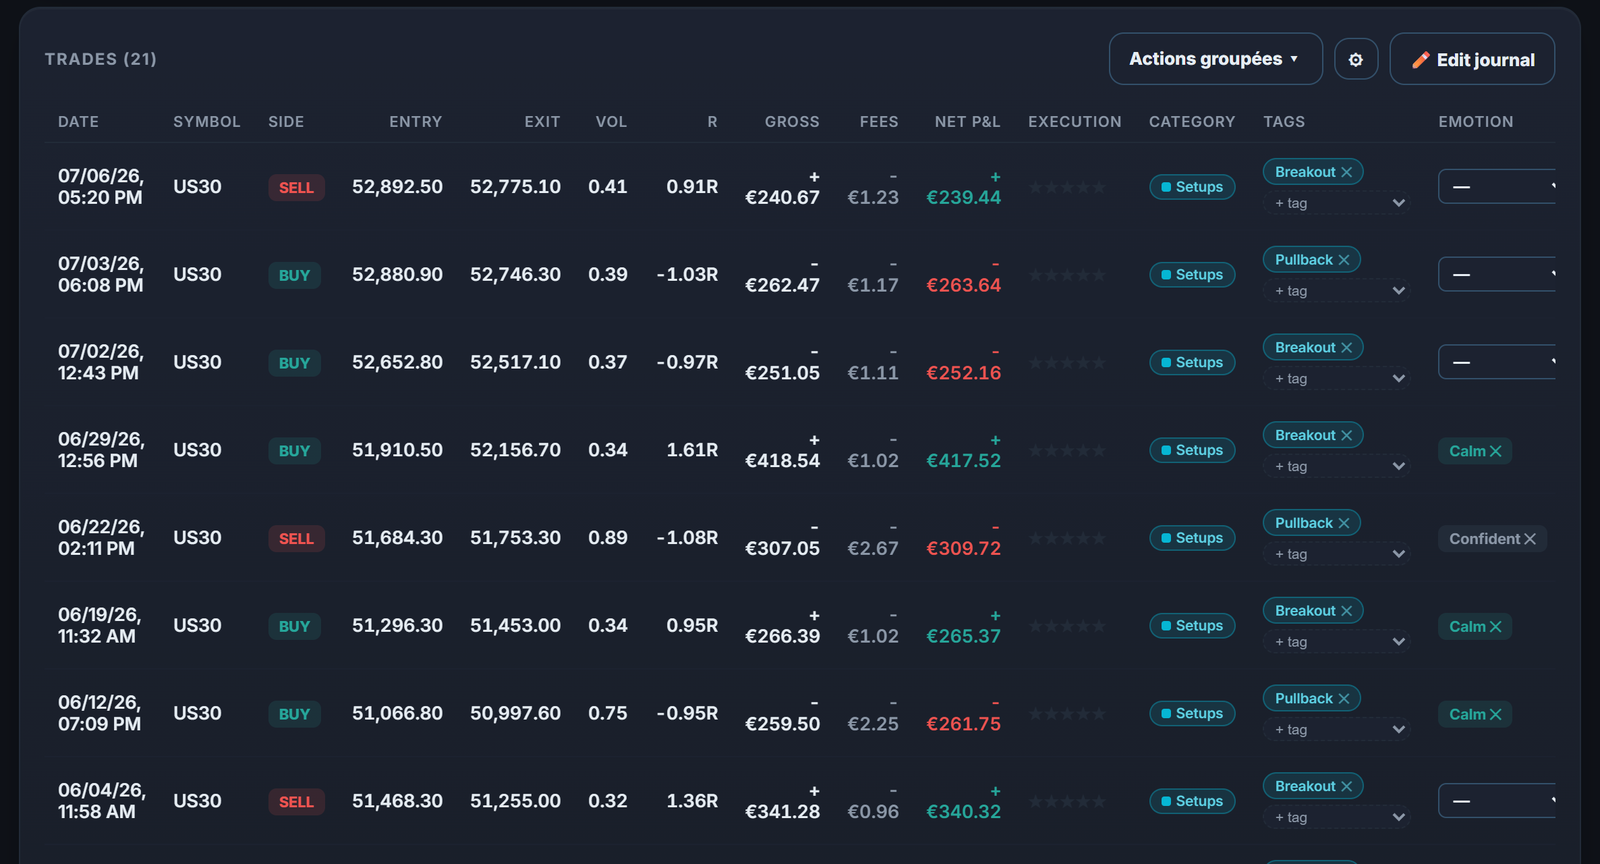
Tanto si empiezas con un microcontrato de índice como si te amplías hacia las materias primas, Tradoshi centraliza tus operaciones de futuros en un diario que calcula tu riesgo real por contrato, sin que tengas que buscar el valor del tick en cada posición.
- Sincronización automática con NinjaTrader, sin ningún archivo que exportar a mano.
- Un riesgo por operación en porcentaje, seguido día a día, que se estrecha solo después de una pérdida.
- Y antes de la operación, nuestra calculadora de futuros, gratuita y sin registro: valor del tick, número de contratos y riesgo en euros.
- Estadísticas por contrato para ver dónde tu ventaja es real, entre índices, materias primas y divisas.
- Tu P&L situado sobre la hora de entrada, para ver qué franjas horarias te aportan de verdad.
Preguntas frecuentes
¿Qué es un contrato de futuros, en una frase?
Un contrato de futuros es un acuerdo estandarizado que te compromete a comprar o vender un activo a un precio fijado hoy, en una fecha futura concreta, sin que poseas nunca el activo subyacente.
¿Cuál es la diferencia entre un microcontrato y un minicontrato de futuros?
Un microcontrato representa por lo general una décima parte del tamaño de un contrato mini o estándar equivalente, con un margen y un valor de tick reducidos en la misma proporción. Permite operar con un riesgo real pero contenido, en lugar de simular indefinidamente.
¿Están los futuros sujetos a la regla del pattern day trader?
No. La regla del pattern day trader depende de la FINRA y afecta a las cuentas de margen de valores en los brókeres estadounidenses; los futuros dependen de la CFTC y de sus propios márgenes. La FINRA anuncia además su sustitución por exigencias de margen intradía, sin mínimo de 25 000 $, a partir del 4 de junio de 2026, con un periodo de transición para los brókeres hasta el 20 de octubre de 2027.
¿Cómo tributan las ganancias de futuros en Estados Unidos?
En Estados Unidos, los contratos de futuros regulados se rigen por la sección 1256 del código fiscal, con un régimen llamado 60/40. Según la publicación 550 del IRS, el 60 % de la ganancia o de la pérdida se trata como a largo plazo y el 40 % como a corto plazo, sea cual sea el plazo real de tenencia, y un contrato todavía abierto a final de año se trata como vendido a su valor de mercado. Este tratamiento difiere del de las acciones y conviene contrastarlo con un asesor fiscal según tu situación, más aún porque no dice nada del impuesto en tu país de residencia.
¿Qué significan los códigos de mes en un contrato de futuros (H, M, U, Z)?
Cada letra designa un mes de entrega estandarizado por la bolsa: H para marzo, M para junio, U para septiembre, Z para diciembre, entre otros. Un contrato como ESZ26 designa por tanto el contrato E-mini S&P 500 con vencimiento en diciembre de 2026.
¿Se pueden operar futuros en cuenta de demostración antes de arriesgar capital real?
Sí, y es un buen punto de partida. NinjaTrader, por ejemplo, indica que su plataforma sigue siendo gratuita para la simulación. Comprueba simplemente qué datos de mercado están incluidos y durante cuánto tiempo, porque varía de un proveedor a otro, y ten presente que una cuenta de simulación no reproduce ni el deslizamiento ni la presión de una posición real.
¿Cuál es la diferencia entre un contrato de futuros y un contrato forward?
Ambos son contratos a plazo, pero el futuro está estandarizado por una bolsa y garantizado por una cámara de compensación que se interpone entre el comprador y el vendedor, con pérdidas y ganancias liquidadas cada día en la cuenta. El forward es un acuerdo extrabursátil, hecho a medida entre dos partes, sin garantía central, sin precio público y sin mercado de reventa. Por eso el forward sirve para cubrir una entrega o una factura concreta, no para operar dentro de la sesión.
¿Qué es el rollover de un contrato de futuros?
El rollover es el desplazamiento del volumen negociado del contrato que vence hacia el contrato siguiente. Los traders que quieren seguir expuestos cierran su posición en uno y la reabren en el otro, en masa, en los días previos al vencimiento. En concreto, cambias cuando el volumen ha cambiado, comparando el volumen negociado de los dos vencimientos, y nunca dejas que una posición cruce la fecha de vencimiento.
¿Por qué el mismo contrato se escribe /ES, ES1! o ES 12-26 según la plataforma?
Porque cada software envuelve a su manera la misma referencia de bolsa. La barra oblicua separa un futuro de una acción homónima, la notación ES1! de TradingView designa el contrato de vencimiento más cercano en lugar de un vencimiento fijo, y NinjaTrader escribe el mes y el año en claro. Son tres escrituras de un mismo instrumento, que no hay que registrar como tres símbolos distintos.
¿Cuánto valen 100 puntos del Nasdaq en futuros?
En el E-mini Nasdaq-100 (NQ), un punto vale 20 dólares: 100 puntos son 100 × 20 $ = 2000 $ por contrato, tanto en ganancia como en pérdida. En el Micro E-mini (MNQ), un punto vale 2 dólares, es decir, 100 × 2 $ = 200 $ por contrato. Multiplica después por el número de contratos y resta las comisiones.
¿Se puede perder más que el depósito con los futuros?
Sí. La CFTC escribe que muchos particulares pierden todo su dinero y pueden verse obligados a pagar más de lo que habían invertido al principio. El margen es un depósito de garantía, no un tope de pérdida: son tu stop y el número de contratos los que acotan tu riesgo, y un stop no garantiza el precio de ejecución.