 Por Benjamin Roure L'Hermitte
Você olha um mapa dos mercados mundiais de manhã e um número pisca em vermelho ou verde ao lado da palavra Nikkei. Você sabe vagamente que é japonês, que é da bolsa de valores, e que costuma se mexer antes da abertura europeia. Mas o que isso realmente mede, e vale a pena se interessar por isso quando você nem opera ações japonesas? Resposta curta: sim, e vamos ver por quê.
- O Nikkei 225 é um índice ponderado pelo preço, calculado com base em 225 grandes empresas da Bolsa de Tóquio desde 1950.
- O TOPIX é ponderado por capitalização de mercado em circulação (free float) e cobre uma parcela bem maior do mercado, incluindo o segmento Prime.
- Os dois índices reagem fortemente ao iene: uma moeda fraca costuma impulsionar para cima as ações exportadoras japonesas.
- Operar esses índices exige entender seus horários, sua composição setorial e sua sensibilidade macro, não apenas acompanhar um número.
Nikkei 225, a vitrine histórica do Japão
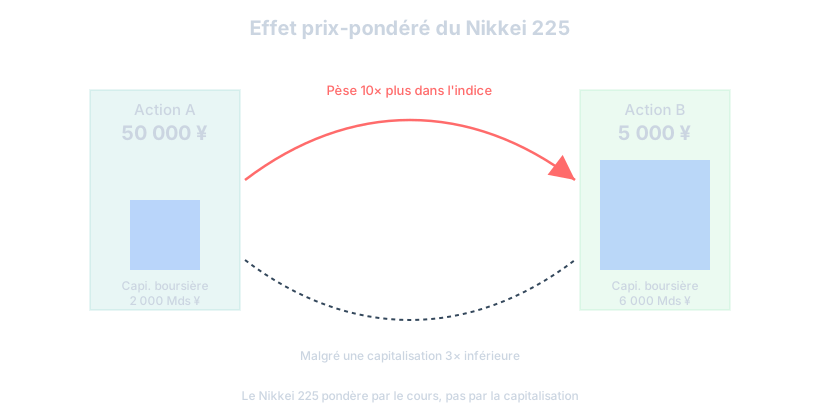
O Nikkei 225 existe desde 1950: segundo as perguntas frequentes oficiais do Nikkei 225, seu cálculo diário começou em 7 de setembro de 1950 na Bolsa de Tóquio, e o grupo Nikkei o assumiu em 1970. Por isso é o Nihon Keizai Shimbun, o grande jornal econômico japonês, que o calcula e o publica hoje, um pouco como se o Wall Street Journal administrasse ele mesmo o Dow Jones. Aliás, a comparação não é por acaso: o Nikkei 225 funciona como o Dow Jones, ou seja, pondera seus componentes pelo preço em ienes, não pela capitalização de mercado real.
Na prática, isso significa que uma ação cotada a 50.000 ienes pesa dez vezes mais no índice do que uma ação a 5.000 ienes, mesmo que a segunda empresa seja muito maior em valor total de mercado. A Nikkei atenua esse viés: segundo o guia oficial do índice Nikkei 225, cada preço é primeiro multiplicado por um fator de ajuste, fixado em 1 quando uma ação entra no índice e que pode ser reduzido, entre 0,1 e 0,9, se o seu preço superar 1% da soma dos preços. Com o mesmo fator, a relação de um para dez continua valendo. O método em si é uma herança de 1950, quando a Bolsa de Tóquio publicava o índice como uma média de preços ajustada. O resultado hoje: algumas ações de tecnologia ou de robótica, cujo preço unitário é elevado, têm um peso desproporcional no movimento diário do índice.
Pegue um exemplo ilustrativo. Se uma empresa como um grande fabricante de robôs industriais é cotada a um preço elevado por ação e cai 5% no dia, ela sozinha pode puxar o Nikkei 225 para baixo de forma visível, mesmo que seu peso real na economia japonesa continue modesto comparado a um banco ou uma seguradora que é cotado bem mais baixo em preço unitário. É a armadilha clássica do iniciante que olha o Nikkei e acredita estar lendo o mercado japonês como um todo, quando na verdade está lendo sobretudo o comportamento de um punhado de ações de preço elevado.
O TOPIX, o índice que realmente reflete o mercado
O TOPIX, sigla para Tokyo Stock Price Index, adota a abordagem inversa. Ele pondera cada empresa pela sua capitalização de mercado em circulação (ficha do TOPIX na Japan Exchange Group), ou seja, o valor de mercado realmente disponível para negociação, excluindo participações cruzadas e blocos detidos por acionistas estáveis que nunca vão vender. Esse método é o mesmo usado pelo S&P 500 ou pelo CAC 40, e oferece um retrato muito mais fiel do peso econômico real de cada setor.
O TOPIX cobre historicamente o conjunto das empresas listadas no primeiro segmento da Bolsa de Tóquio. A reforma de abril de 2022 substituiu a antiga estrutura pelos segmentos Prime, Standard e Growth, e o índice vem sendo revisado em duas etapas desde então, como explica a apresentação das revisões do TOPIX da Japan Exchange Group. A primeira foi concluída em janeiro de 2025. A segunda abre o índice aos três segmentos, com revisões periódicas que dão mais peso à liquidez. Segundo o balanço da primeira revisão periódica, publicado pela JPX em 7 de outubro de 2026, o índice tinha 1.636 ações no fim de agosto de 2026 e manteria apenas 986 no fim de julho de 2028, ao término de uma transição por fases, mais as que voltarem a cumprir os critérios na reavaliação prevista para outubro de 2027. O resultado continua sendo um índice muito mais amplo que o Nikkei 225, menos sensível aos solavancos de uma única ação, e geralmente preferido por gestores institucionais para medir o desempenho do mercado japonês como um todo.
Se você tiver que escolher qual acompanhar para avaliar a saúde real da economia acionária japonesa, o TOPIX é objetivamente o melhor termômetro. Já o Nikkei 225 continua sendo a referência midiática e a mais citada por todos, um pouco como o Dow Jones nos Estados Unidos em relação ao S&P 500, que é mais representativo. Os dois têm sua utilidade, mas não contam exatamente a mesma história.
| Característica | Nikkei 225 | TOPIX |
|---|---|---|
| Método de ponderação | Preço da ação | Capitalização de mercado em circulação |
| Número de ações | 225 | 1.636 no fim de agosto de 2026, cerca de 1.000 previstas para meados de 2028 |
| Lançamento | 1950 | 1969 |
| Calculado por | Nihon Keizai Shimbun | JPX Market Innovation & Research (grupo JPX) |
| Uso principal | Referência midiática | Referência para gestores |
O JPX-Nikkei 400 e o Nikkei 500, os primos menos conhecidos
Existem outros índices japoneses, menos citados mas úteis de conhecer. O JPX-Nikkei 400 foi lançado em 2014 com uma lógica diferente: segundo a metodologia do JPX-Nikkei 400 publicada pela Japan Exchange Group, seleciona 400 empresas com base em critérios de rentabilidade sobre o patrimônio líquido, lucro operacional e governança, não apenas no tamanho. A ideia por trás desse índice era incentivar as empresas japonesas, historicamente pouco generosas com seus acionistas, a melhorar sua rentabilidade na esperança de entrar nele. É um índice de vocação quase pedagógica tanto quanto financeira.
Já o Nikkei 500 simplesmente amplia a base do Nikkei clássico para 500 ações, oferecendo uma diversificação setorial um pouco maior sem mudar o método de ponderação por preço (ficha oficial do Nikkei 500). Para um trader ativo no dia a dia, esses dois índices continuam sendo secundários. Mas se você analisa a estrutura do mercado japonês no longo prazo ou quer entender as reformas de governança corporativa no Japão, o JPX-Nikkei 400 é um indicador revelador.
Por que o iene comanda (quase) tudo
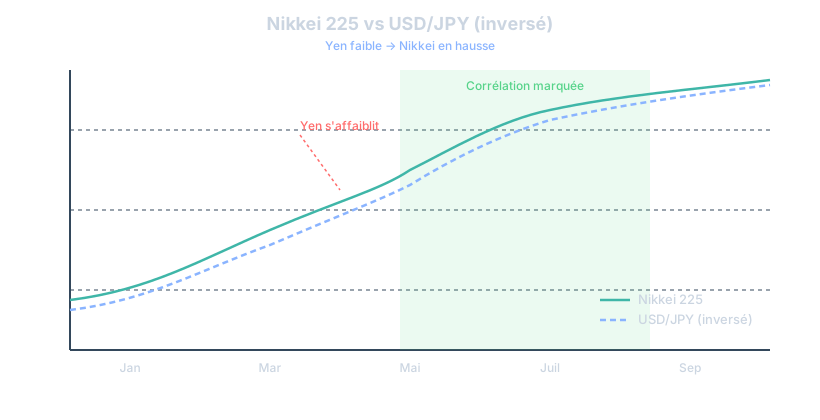
Você não pode falar dos índices japoneses sem falar do iene. O Japão é uma economia massivamente exportadora: automóveis, eletrônicos, máquinas-ferramentas. Quando o iene se enfraquece frente ao dólar ou ao euro, os produtos japoneses ficam mais baratos no exterior e os lucros repatriados em ienes das empresas exportadoras aumentam mecanicamente. Resultado típico observado no mercado: um iene fraco costuma puxar o Nikkei e o TOPIX para cima, e inversamente um iene que se fortalece bruscamente pesa sobre as ações exportadoras.
Essa correlação não é uma lei absoluta, mas é recorrente o suficiente para que todo trader que acompanha os índices japoneses fique de olho no par USD/JPY em paralelo. As intervenções do Banco do Japão em sua política de juros, historicamente muito acomodatícia, mantiveram por muito tempo o iene fraco e sustentaram as ações. A menor mudança de tom do BoJ sobre uma possível alta de juros pode disparar o iene e, por consequência, derrubar o Nikkei em poucas horas. É exatamente o tipo de movimento macro que é preciso antecipar antes de abrir uma posição, não descobrir depois.
Os horários de pregão e por que isso importa para você
A Bolsa de Tóquio negocia das 9h às 11h30 e das 12h30 às 15h30, no horário do Japão, segundo os horários de pregão publicados pela Japan Exchange Group: ela abre, portanto, em plena madrugada para a Europa e fecha no início da manhã europeia. É uma janela que muitos traders europeus ou americanos ignoram completamente porque ainda estão dormindo. No entanto, o que acontece no Nikkei durante essa sessão costuma dar o tom para toda a Ásia, e às vezes para a abertura europeia que vem algumas horas depois.
Se você opera índices via CFDs ou futuros que cotam quase continuamente, provavelmente já viu gaps ou acelerações repentinas no Nikkei durante a madrugada europeia, muitas vezes ligados a uma divulgação macro japonesa, uma decisão do BoJ, ou um movimento do iene enquanto os mercados ocidentais estão fechados. Ignorar essa sessão é se privar de um sinal precoce sobre o sentimento de mercado antes mesmo de Paris ou Nova York abrirem.
Composição setorial: o que você realmente está comprando
O mercado japonês não é só automóveis e eletrônicos, mesmo que esses setores continuem emblemáticos. Os dois grandes índices também incluem uma forte proporção de ações financeiras, de bens de consumo, de serviços e de empresas industriais diversificadas, muitas vezes organizadas em conglomerados chamados keiretsu, herdeiros dos antigos zaibatsu de antes da guerra. Essa estrutura de participações cruzadas entre empresas, bancos e seguradoras é, aliás, uma das razões pelas quais o cálculo por capitalização de mercado em circulação do TOPIX faz sentido: uma parte considerável do capital das grandes empresas japonesas é detida por outras empresas do mesmo grupo, não pelo mercado livre.
Para um trader que vem do mercado americano ou europeu, essa estrutura pode surpreender. Você não está operando um mercado tão concentrado em tecnologia quanto o Nasdaq, nem um mercado tão voltado para luxo e energia quanto o CAC 40. O Nikkei e o TOPIX refletem uma economia industrial madura, com uma demografia envelhecida que pesa sobre o consumo interno, compensada por uma potência exportadora que continua sendo um dos principais motores do desempenho acionário.
Como operar esses índices na prática
Três caminhos principais se abrem para você se quiser se expor ao Nikkei ou ao TOPIX sem comprar ações japonesas uma a uma. Os CFDs sobre índices, oferecidos pela maioria das corretoras, permitem abrir uma posição comprada ou vendida com alavancagem, acompanhando a cotação do Nikkei 225 quase continuamente. Os futuros do Nikkei 225, negociados em Singapura desde 1986 e depois em Osaka e em Chicago segundo a história do Nikkei 225 contada pelo grupo Nikkei, são usados por traders mais experientes e institucionais para posições mais estruturadas. Por fim, os ETFs que replicam o Nikkei 225 ou o TOPIX existem em várias bolsas mundiais e se adequam melhor a uma abordagem de investimento de médio prazo do que ao trading ativo.
Qualquer que seja o caminho escolhido, o reflexo a ter é o mesmo de qualquer outro índice: nunca entrar em um movimento grande sem saber por que ele está acontecendo. Um Nikkei que cai 2% em uma hora durante a madrugada asiática merece que se verifique se houve algum anúncio do BoJ, alguma estatística macro japonesa, ou simplesmente um efeito de contágio vindo de Wall Street na véspera. Como a alavancagem costuma ser alta nos CFDs de índices, gerenciar a alavancagem se torna ainda mais crítico em um mercado que pode gapear forte na abertura da sessão.
A volatilidade do Nikkei pode surpreender um trader acostumado aos índices americanos. Movimentos intradiários de 1,5 a 2% não são raros (nossa página do Nikkei 225 traz a amplitude média dos seus pregões em um ano), e os gaps de abertura depois de um fim de semana carregado de notícias geopolíticas asiáticas podem ser violentos. Se você colocar um stop apertado demais sem levar em conta essa volatilidade própria do mercado japonês, vai acabar saindo por ruído em vez de uma reversão real. É por isso que colocar bem o stop loss ganha uma dimensão particular nesse índice específico, cuja estrutura de volatilidade difere sensivelmente da do S&P 500 ou do DAX.
Os erros clássicos dos traders que descobrem o Nikkei
- Confundir a alta do Nikkei 225 com uma alta generalizada do mercado japonês, quando às vezes é apenas o efeito de duas ou três ações de preço elevado.
- Ignorar a correlação com o iene e se surpreender com um movimento do BoJ que vira completamente o mercado em poucas horas.
- Operar a sessão noturna asiática com o mesmo tamanho de posição usado nos índices europeus, sem ajustar ao spread e à volatilidade próprios dessa janela de horário.
- Esquecer que o Nikkei 225 não inclui necessariamente os setores que importam para você, e acreditar que ele resume toda a economia japonesa quando o TOPIX seria mais pertinente.
Outro erro, mais sutil, é operar o Nikkei exatamente como se operaria o CAC 40 ou o Dow Jones, aplicando os mesmos níveis técnicos, os mesmos hábitos de range horário, sem adaptar a leitura ao fato de que é um mercado diferente, com sua própria psicologia coletiva, seus próprios feriados e seus próprios ciclos macro. Um trader que faz backtest de uma estratégia no S&P 500 e a aplica tal e qual ao Nikkei sem verificar sua robustez específica corre um risco que nem sempre mede.
Como o Tradoshi ajuda você a operar esses índices com método
Seja operando o Nikkei 225, o TOPIX ou qualquer outro índice, o problema de fundo continua sendo sempre o mesmo: saber se o seu método realmente funciona, e não apenas com base nos trades de que você se lembra. Com um diário de trader bem mantido, você pode importar automaticamente seus trades da corretora MT4, MT5 ou cTrader, e ver preto no branco como sua estratégia nos índices asiáticos performa em comparação com seus trades nos índices europeus ou americanos.
O Tradoshi calcula para você sua taxa de acerto, seu profit factor, sua expectativa por trade e seu drawdown, separadamente se você quiser, por instrumento. Assim, você pode verificar objetivamente se seu desempenho no Nikkei justifica continuar dedicando tempo e capital a ele, ou se está puxando seu Oshi Score para baixo por causa de uma volatilidade que você gerencia mal. A calculadora de tamanho de posição também ajuda você a ajustar seu tamanho quando muda de um mercado calmo como o DAX para um mercado mais nervoso como o Nikkei.
O lado da psicologia também não deve ser negligenciado nesse índice específico. Operar uma sessão noturna, com um fuso horário que afeta sua concentração, gera um estado emocional diferente de uma sessão clássica em pleno dia. O check-in emocional do início do dia e o Trade Review com etiquetas livres permitem que você identifique se seus trades noturnos no Nikkei sofrem de uma fadiga ou de uma impulsividade que você não encontra nos seus trades habituais durante o dia.
Nikkei ou TOPIX: qual acompanhar de acordo com seu perfil
Se você é um trader de curto prazo em busca de volatilidade e movimentos rápidos em algumas ações de grande peso, o Nikkei 225 vai te dar mais nervosismo e reatividade às notícias pontuais. Se você busca uma imagem mais fiel do mercado japonês como um todo, para decisões de alocação ou uma abordagem mais macro, o TOPIX é objetivamente a melhor ferramenta de medição. Aliás, nada impede de acompanhar os dois em paralelo: uma diferença incomum entre seus respectivos desempenhos pode ser, ela mesma, um sinal interessante, revelador de um movimento concentrado em algumas grandes capitalizações em vez de uma tendência de fundo compartilhada por todo o mercado.
No fim das contas, nenhum dos dois índices é melhor em termos absolutos. São duas lentes diferentes colocadas sobre a mesma economia. Um bom trader de índices japoneses observa os dois, entende seus respectivos vieses, e nunca tira uma conclusão definitiva a partir de um único número piscando na tela.
Perguntas frequentes
Qual é a principal diferença entre o Nikkei 225 e o TOPIX?
O Nikkei 225 pondera suas 225 ações pelo preço em ienes, enquanto o TOPIX pondera seus componentes pela capitalização de mercado em circulação, com base em uma quantidade muito maior de empresas listadas em Tóquio.
Por que o Nikkei 225 tem apenas 225 empresas?
O número não tem um significado especial. Segundo o grupo Nikkei, ele seria simplesmente o resultado da escolha das ações, em 1950, de acordo com o volume de negociação e o equilíbrio entre setores. A Bolsa de Tóquio calculou o índice até 1970; depois, o grupo Nikkei assumiu o cálculo e manteve esse número.
O iene realmente influencia tanto assim o Nikkei?
Sim, boa parte das grandes empresas japonesas são exportadoras, então um iene fraco costuma sustentar seus lucros e, por extensão, os índices da bolsa.
É possível operar o Nikkei 225 fora do horário japonês?
Sim, por meio de CFDs ou futuros que cotam quase continuamente, mas a liquidez e os spreads variam bastante conforme você opere durante a sessão asiática ou fora dela.
O JPX-Nikkei 400 é útil para um trader ativo?
Menos diretamente, pois é pouco negociado por meio de instrumentos derivativos líquidos. Serve sobretudo como indicador de governança e rentabilidade do mercado japonês.
O Nikkei 225 se parece com o Dow Jones?
Sim, os dois compartilham o mesmo método de ponderação por preço, o que cria em ambos os casos um viés a favor das ações com preço unitário elevado.
Quais setores dominam os índices japoneses?
Automóveis, eletrônicos, indústria e finanças são historicamente muito representados, com estruturas de participações cruzadas entre empresas bastante específicas do Japão.
Vale a pena priorizar o TOPIX para investir no longo prazo?
Muitos gestores institucionais preferem ele porque reflete de forma mais fiel o conjunto do mercado japonês, mas alguns ETFs também replicam fielmente o Nikkei 225, dependendo da necessidade.
Os índices japoneses são mais voláteis que os índices ocidentais?
Frequentemente sim em fases específicas, principalmente durante anúncios do Banco do Japão ou movimentos bruscos do iene, o que exige uma gestão de risco adaptada.