 Por Benjamin Roure L'Hermitte
A alavancagem no trading consiste em controlar uma posição maior do que o valor que você deposita: com uma alavancagem de 30:1, 1.000 € de margem sustentam uma posição de 30.000 €. Os iniciantes a veem como um acelerador de ganhos, quando ela é um amplificador de consequências, nos dois sentidos. Bem usada, é um simples parâmetro técnico. Mal usada, transforma um pequeno erro em uma perda que leva a conta. A verdade é que a alavancagem quase nunca é o seu verdadeiro problema: o seu tamanho de posição é.
- A alavancagem não aumenta seu edge, ela amplifica o que você já faz, para o bem e para o mal.
- O que importa não é a alavancagem oferecida, mas o risco real da sua posição.
- Uma alavancagem alta disponível não te obriga a nada: você pode usar uma fração ínfima dela.
- O verdadeiro perigo é dimensionar sua posição de acordo com a alavancagem em vez do seu risco.
Uma alavancagem de 1:500 anunciada por uma corretora não é um presente: é a possibilidade de abrir uma posição quinhentas vezes maior do que a sua margem e, portanto, de perder essa margem com um movimento de 0,2%. A alavancagem permite controlar uma posição bem maior do que seu capital. No resultado bruto, ela é neutra: multiplica tanto seus ganhos quanto suas perdas. No resultado líquido, não é bem assim, porque os custos são calculados sobre a posição inteira. O problema vem sobretudo do que os traders fazem com ela.
A boa notícia é que, assim que você entende a relação entre alavancagem, tamanho de posição e risco, a alavancagem deixa de ser um perigo e volta a ser o que é: um simples parâmetro. Este guia explica o que é realmente a alavancagem, por que ela é apenas um amplificador, e como neutralizá-la raciocinando sempre em risco, e não em multiplicador.
O que é realmente a alavancagem
A alavancagem é a capacidade de controlar uma posição cujo valor ultrapassa seu capital. Uma alavancagem de 1:100 significa que, com 1.000 €, você pode abrir uma posição de 100.000 €. A corretora te empresta, de certa forma, a diferença, e só pede que você deposite uma margem para cobrir as perdas potenciais. Parece mágica, mas não há mágica nenhuma: você carrega todo o risco da posição completa, não apenas o da sua margem.
É aí que nasce a confusão. O iniciante olha para sua alavancagem e pensa “posso ganhar cem vezes mais”. Ele esquece a segunda metade da frase: “... e perder cem vezes mais”. A alavancagem não cria valor, apenas amplia a escala. Numa posição sem vantagem estatística, uma alavancagem alta só acelera a ruína.
Alavancagem e margem são duas formas de escrever o mesmo número: a margem exigida vale 1 dividido pela alavancagem. Uma alavancagem de 1:100 corresponde a uma margem de 1% da posição, uma de 30:1 a 3,33%, uma de 2:1 a 50%. No outro sentido, o movimento contrário que apaga toda a margem de uma posição aberta no teto também vale 1 dividido pela alavancagem: 1% a 1:100, 3,33% a 30:1, 50% a 2:1, antes dos custos.
Os tetos de alavancagem conforme o país e o produto
A alavancagem máxima não se escolhe livremente: para um cliente de varejo, quem a limita é o regulador, produto por produto. Na União Europeia, o comunicado da ESMA de 27 de março de 2018 anunciou tetos de alavancagem na abertura para os CFDs vendidos a clientes de varejo, de 30:1 a 2:1 conforme a volatilidade do ativo subjacente, e o comunicado da ESMA sobre a adoção dessas medidas fixa sua aplicação a partir de 1º de agosto de 2018. Essas medidas europeias eram temporárias. Na França, o comunicado da AMF sobre suas medidas nacionais de intervenção indica que ela as retoma a partir de 1º de agosto de 2019, com o mesmo alcance. No Reino Unido, a decisão PS19/18 da FCA impõe os mesmos limites, de 30:1 a 2:1, desde 1º de agosto de 2019.
| Ativo subjacente do CFD (varejo, UE) | Alavancagem máxima | Margem inicial | Movimento contrário que aciona o encerramento a 50% |
|---|---|---|---|
| Principais pares de moedas | 30:1 | 3,33% | 1,67% |
| Outros pares de moedas, ouro, principais índices | 20:1 | 5% | 2,5% |
| Outras commodities e outros índices de ações | 10:1 | 10% | 5% |
| Ações individuais | 5:1 | 20% | 10% |
| Criptomoedas | 2:1 | 50% | 25% |
A última coluna é um cálculo, não um número do regulador: ela supõe uma conta que contém apenas a margem de uma única posição aberta no teto, e ignora o spread e os custos. Ela aplica a regra de encerramento descrita mais abaixo, que obriga o fornecedor a encerrar quando os fundos da conta caem a 50% da margem exigida. Os percentuais de margem são os do anexo da decisão da AMF de 1º de agosto de 2019 sobre os CFDs (em francês), que considera pares principais os formados por duas moedas entre o dólar americano, o euro, o iene, a libra esterlina, o dólar canadense e o franco suíço.
Nos Estados Unidos, as regras tratam de outros produtos. No forex de varejo, o comunicado da CFTC sobre suas regras do forex de varejo, em vigor desde 18 de outubro de 2010, atribui à National Futures Association a tarefa de fixar o depósito de garantia dentro dos limites estabelecidos pela Comissão. A seção 12 dos requisitos financeiros da NFA o fixa em 2% do valor nocional para dez moedas listadas, entre elas o euro, o iene, a libra esterlina e o franco suíço, ou seja, uma alavancagem de 50:1, e em 5% para as demais, ou seja, 20:1. Nas ações compradas com margem, o boletim da SEC sobre as contas de margem lembra que o Regulamento T do Federal Reserve permite tomar emprestado até 50% do preço de compra, ou seja, uma alavancagem de 2:1 na abertura, e que as regras da FINRA exigem depois manter em patrimônio pelo menos 25% do valor dos títulos.
Esses tetos valem para os clientes de varejo das corretoras submetidas a esses reguladores. Uma alavancagem de 1:500 oferecida hoje a um cliente de varejo pertence, portanto, a outro enquadramento, seja outra categoria de cliente, seja uma corretora estabelecida em outro lugar. Antes das medidas europeias, a decisão da AMF registra que as alavancagens aplicadas aos CFDs na União iam de 3:1 a 500:1.
A alavancagem é apenas um amplificador
Eis o ponto fundamental: a alavancagem não acrescenta nada ao seu edge. Se sua estratégia tem expectativa positiva, ela continua positiva com ou sem alavancagem; se tem expectativa negativa, a alavancagem só acelera as perdas. A alavancagem é um multiplicador, e multiplicar um mau resultado por cem dá um resultado muito ruim, mais rápido.
A alavancagem não transforma um mau trader em bom. Ela deixa um mau trader quebrado mais rápido, e um bom trader imprudente igualmente vulnerável.
Essa ideia é libertadora, porque desloca sua atenção da alavancagem (cujo teto não depende de você: o regulador o limita e sua corretora o define) para a única coisa que importa: o risco real que você assume em cada posição. Assim que você passa a pensar em risco, o número da alavancagem se torna quase irrelevante.
O número de verdade a vigiar: seu risco real
A alavancagem disponível não diz nada sobre o que você realmente arrisca. O que importa é a porcentagem do seu capital que você perde se seu stop for atingido, e isso depende do tamanho da sua posição e da distância até o seu stop, não da alavancagem máxima autorizada. Você pode ter uma conta a 1:500 e arriscar apenas 0,5% por operação, ou uma conta a 1:10 e se arruinar arriscando 30%. A alavancagem é apenas um teto, não uma obrigação.
| Situação | Alavancagem oferecida | Risco real da operação | Veredito |
|---|---|---|---|
| Prudente | 1:500 | 0,5% | Saudável |
| Razoável | 1:100 | 1% | Saudável |
| Imprudente | 1:30 | 10% | Perigoso |
| Suicida | 1:100 | 40% | Ruína iminente |
A tabela mostra que a mesma alavancagem pode esconder comportamentos totalmente opostos. Uma alavancagem alta com um risco real pequeno é perfeitamente saudável; uma alavancagem modesta com um risco enorme é mortal. Pare de julgar uma operação pela sua alavancagem, julgue-a pelo seu risco real em porcentagem do seu capital.
O erro que queima as contas
O erro fatal é dimensionar a posição a partir da alavancagem disponível, em vez de a partir do seu risco. O iniciante pensa: “tenho 1.000 € e uma alavancagem de 1:100, então posso abrir 100.000 €, vamos lá”. Ele abre a posição máxima que sua margem permite, e um movimento de 1% contra ele equivale a 1.000 €, ou seja, todo o seu capital. Ele nem chega a esse 1%: a corretora encerra a posição antes, assim que a margem deixa de estar coberta. Ele deixou a alavancagem decidir o tamanho, quando era o seu risco que deveria tê-lo decidido.
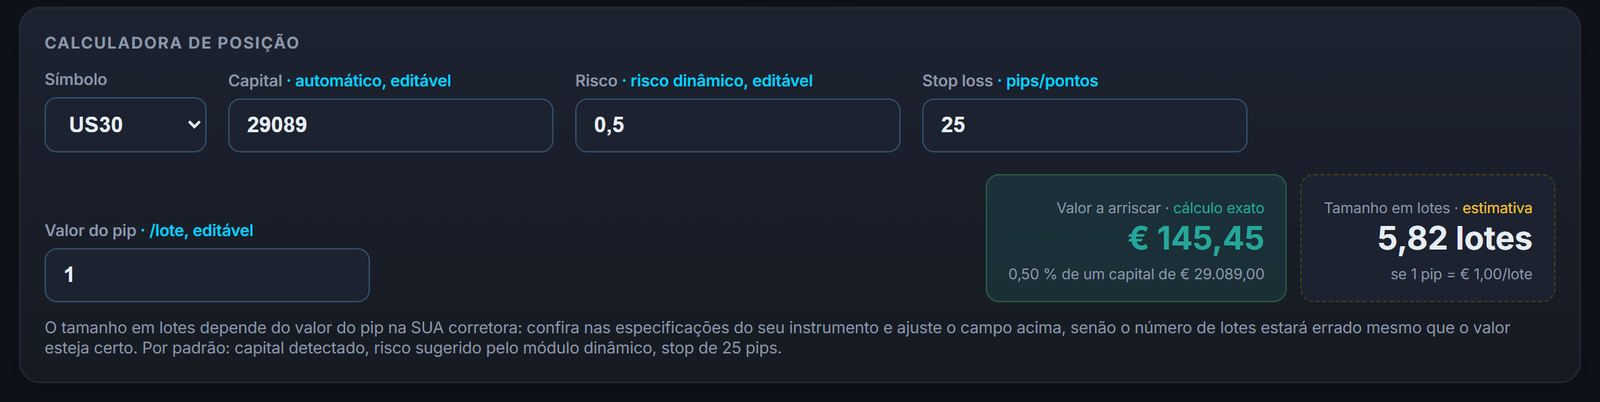
O procedimento saudável é exatamente o inverso: você parte do seu risco aceito (1% do seu capital), olha a distância até o seu stop, e deduz daí o tamanho da posição. A alavancagem nunca entra nesse cálculo, ela apenas torna a posição tecnicamente possível. Se o tamanho calculado ultrapassar o que sua alavancagem permite, esse é o único momento em que a alavancagem volta a ser uma restrição real.
A alavancagem é só uma peça do quadro: percentual de risco, stop, limite diário e drawdown máximo estão resumidos no guia de gestão de risco no trading.
A armadilha da chamada de margem
Uma palavra sobre a chamada de margem, a sanção do excesso de alavancagem. Em sentido estrito, é o pedido da sua corretora para você depositar mais fundos quando suas perdas consomem a margem exigida. Mas nada a obriga a esperar sua resposta: a definição de chamada de margem dada pela SEC esclarece que a corretora pode vender seus títulos para cobrir a diferença sem avisar antes, e que é ela quem escolhe quais. Nos CFDs vendidos a clientes de varejo na União Europeia, o encerramento é até uma obrigação: o fornecedor deve encerrar uma ou mais posições quando os fundos da conta caem a 50% da margem mínima exigida. Você sofre então sua perda sem escolha, a um preço que não decidiu. Operar com um risco modesto te mantém longe desse limite; operar no máximo da sua alavancagem te aproxima dele a cada tick desfavorável.
O encerramento automático não garante que a perda pare na sua margem. Se o preço salta de um nível para outro, a posição é encerrada mais longe do que o previsto e a conta pode ficar abaixo de zero: a decisão da AMF de 1º de agosto de 2019 sobre os CFDs (em francês) relata que, depois de gaps assim, clientes ficaram devendo bem mais do que tinham investido. Essa é a razão da proteção contra saldo negativo imposta para os CFDs de varejo, que limita a perda aos fundos da conta. Ela só vale nesse enquadramento: numa conta de margem de ações, o boletim da SEC citado acima avisa que você pode perder mais do que o valor investido. A primeira proteção continua sendo um stop colocado antes de entrar, cujos limites são detalhados no guia stop loss e take profit.
Por que as corretoras oferecem tanta alavancagem
Vale a pena entender por que alavancagens espetaculares (1:500, 1:1000) são colocadas em destaque. Não é generosidade: os custos acompanham o tamanho da posição, não o seu depósito. A decisão da AMF sobre os CFDs escreve assim: as taxas de transação se aplicam normalmente ao valor nocional total, de modo que o investidor arca com custos mais altos à medida que seus fundos são comprometidos em níveis de alavancagem superiores. O mesmo texto acrescenta que uma alavancagem alta torna a posição mais sensível a pequenas variações do preço, e portanto mais exposta ao encerramento automático, e que os estudos existentes associam uma alavancagem mais baixa a melhores resultados para os clientes. Uma alavancagem alta promete grandes ganhos sobre um capital pequeno; o que ela aumenta com certeza são os custos e a velocidade com que um erro é pago.
Os reguladores também mediram o resultado dessas contas. Segundo o comunicado da ESMA de 27 de março de 2018, as análises das autoridades nacionais de vários países da União mostram que de 74 a 89% das contas de varejo perdem dinheiro com CFDs, com uma perda média por cliente de 1.600 € a 29.000 €. Na França, o estudo da AMF publicado em 2014 (em francês) conta mais de 89% de clientes perdedores entre 14.799 clientes ativos em CFDs e Forex, ao longo de quatro anos tomados entre 2009 e 2013 conforme a corretora. Esses números se referem a produtos alavancados vendidos a clientes de varejo, não a todos os traders. A AMF esclarece que não pôde estudar a relação entre a alavancagem usada e o resultado; o que ela observa é que a perda cresce com o tamanho médio das ordens e com o número delas.
Essa lucidez muda sua relação com a alavancagem oferecida: não é um presente para explorar ao máximo, é uma ferramenta da qual você usa a fração que te convém. Um trader experiente vê uma alavancagem de 1:500 como uma simples flexibilidade técnica (ele poderá tomar a posição de que precisa), não como um convite para carregar. A diferença entre o trader que sobrevive e o que se queima costuma estar apenas nessa interpretação: o primeiro vê um teto, o segundo vê um objetivo.
A alavancagem efetiva: o verdadeiro indicador
Além da alavancagem máxima autorizada pela sua corretora, existe um número muito mais útil: sua alavancagem efetiva, ou seja, a relação entre o valor total das suas posições abertas e seu capital. Se você tem 10.000 € de capital e 30.000 € de posições abertas, sua alavancagem efetiva é de 3:1, qualquer que seja a alavancagem máxima que sua corretora autorize. É esse número, e não o teto, que reflete o risco real que você carrega em um dado momento.
Vigiar sua alavancagem efetiva evita a armadilha insidiosa do acúmulo. Você pode abrir várias posições modestas que, juntas, representam uma exposição enorme sem que você perceba, porque cada uma parece razoável isoladamente. A alavancagem efetiva soma tudo e te conta a verdade sobre sua exposição global. Uma alavancagem efetiva baixa é um indicador de saúde bem melhor do que a alavancagem máxima da sua conta, que não diz nada sobre o que você realmente faz.
Alavancagem e volatilidade do ativo
A mesma alavancagem não tem o mesmo perigo dependendo do ativo que você opera. Uma alavancagem de 1:20 num par de moedas calmo não tem nada a ver com uma alavancagem de 1:20 num índice muito volátil ou numa cripto que se move 10% num único dia. O que importa é o movimento possível do ativo multiplicado pela sua alavancagem: é esse produto que determina a amplitude das variações do seu capital, não o número da alavancagem isoladamente. Com uma alavancagem efetiva de 20, um movimento de 0,5% desloca seu capital em 10%, e um movimento de 10% em 200%, ou seja, o dobro do que você tem na conta.
É por isso que você deveria adaptar sua alavancagem efetiva à volatilidade do que você opera: menos alavancagem nos ativos nervosos, um pouco mais nos ativos calmos, sempre dentro do limite do seu risco por operação. Um trader que aplica a mesma alavancagem a todos os ativos assume, sem saber, riscos muito diferentes de um mercado para outro. Raciocinar em risco real (quanto eu perco se meu stop for acionado) em vez de em alavancagem resolve automaticamente esse problema, porque já incorpora a volatilidade por meio da distância até o stop. Isso também significa que seus ajustes de alavancagem devem evoluir com a volatilidade do ativo ao longo do tempo, em vez de ficarem congelados para sempre: um par calmo durante meses pode de repente se tornar errático em torno de um dado econômico importante, e um nível de alavancagem razoável na semana passada pode se tornar imprudente de um dia para o outro sem que você tenha mexido em nenhum ajuste.
Os erros clássicos além do sobredimensionamento
O sobredimensionamento não é a única forma de usar mal a alavancagem. Outro erro é fazer preço médio para baixo numa posição perdedora usando a alavancagem disponível para abrir um tamanho adicional, na esperança de baixar seu preço médio. Essa prática, já arriscada sem alavancagem, se torna explosiva com ela: cada acréscimo aumenta sua exposição total e te aproxima da chamada de margem exatamente no momento em que o mercado prova que você está errado.
Outro erro clássico é mudar de tamanho no meio de uma sequência, em reação aos seus resultados em vez de ao seu plano. Depois de vários ganhos, a tentação de aumentar a alavancagem efetiva para “acelerar” é forte; depois de várias perdas, a de aumentá-la para “se recuperar” é igualmente forte. Nos dois casos, você deixa seu estado emocional pilotar sua exposição, o que é exatamente o oposto de uma gestão de risco coerente.
Por fim, a alavancagem pesa sobre sua tolerância à volatilidade. Uma posição com alavancagem efetiva alta faz seu saldo se mexer de forma muito mais violenta na tela, o que pode desgastar seu sangue-frio e te empurrar a sair cedo demais de uma boa operação ou a entrar em pânico diante de um movimento normal. A alavancagem não afeta só sua conta, ela afeta diretamente sua capacidade de executar seu plano com calma.
Exemplo com números: dois traders, o mesmo capital
Imagine dois traders que começam com 5.000 € cada um no mesmo ativo. O primeiro usa uma alavancagem efetiva de 2:1 e arrisca 1% do seu capital por operação, ou seja, 50 €. Com uma taxa de acerto de 45% e uma relação ganho/perda de 1,8, sua expectativa é de 0,45 × 1,8 − 0,55 = +0,26 vez o risco por operação. Em cem operações, ele termina o ano com uma progressão regular do seu capital, variações de saldo modestas, e a capacidade mental de continuar executando seu plano sem ser perturbado pelas flutuações.
O segundo trader, com a mesma estratégia, o mesmo stop e a mesma taxa de acerto, usa uma alavancagem efetiva de 16:1 e, portanto, arrisca 8% do seu capital por operação. No papel, sua expectativa por operação é oito vezes maior. Mas uma sequência de cinco perdas consecutivas custa a ele 1 − 0,92 elevado a 5, ou seja, cerca de 34% do seu capital, enquanto custa 4,9% ao primeiro. Essa sequência não tem nada de excepcional: com 55% de operações perdedoras independentes entre si, a probabilidade de encontrar pelo menos uma em cem operações é de cerca de 92%. Depois de uma queda de 34%, é preciso recuperar quase 52% para voltar ao ponto de partida. Diante dessa queda, o risco é abandonar o plano, reduzir o tamanho no pânico e depois voltar a aumentá-lo após um ganho para compensar, e terminar o ano com um resultado pior do que se tivesse mantido seu risco inicial. O que o tamanho do risco faz com a probabilidade de perder tudo é o assunto do guia sobre o risco de ruína.
Esse exemplo ilustra uma realidade simples: o mesmo edge estatístico produz trajetórias psicológicas e financeiras radicalmente diferentes conforme o nível de risco real aplicado, independentemente de a estratégia subjacente ser vencedora no papel.
Alavancagem e swing trading: o custo de manter a posição
A alavancagem tem um custo que o day trader não paga enquanto encerra no mesmo dia: as taxas de financiamento ou swap sobre as posições mantidas de um dia para o outro. A decisão da AMF sobre os CFDs observa que taxas de financiamento, diárias ou de um dia para o outro, costumam ser aplicadas para manter um CFD aberto; numa conta de margem de ações, são os juros do empréstimo. Quanto maior for sua posição graças à alavancagem, mais esse custo de manutenção, que acompanha o tamanho da posição e não sua margem, pesa se você segura por vários dias ou semanas. Um swing trader que usa a mesma alavancagem efetiva que um day trader pode ver uma parte significativa do seu ganho corroída por esses custos acumulados. No forex, esse swap se anota trade por trade: o guia do diário de trader forex mostra onde lê-lo e como acompanhá-lo.
Isso não quer dizer que seja preciso evitar a alavancagem no swing trading, mas que o cálculo do risco precisa incluir esse custo de carregamento como uma variável por direito próprio, não como um detalhe. Um trader que compara dois setups parecidos também deveria comparar seu respectivo custo de carregamento se as posições forem mantidas vários dias, porque esse custo pode transformar uma operação vencedora no papel em uma operação mal rentável depois de descontadas as taxas. Reduzir sua alavancagem efetiva nas posições mantidas por mais tempo é uma forma simples de limitar esse efeito.
Mantendo-a sob controle com o Tradoshi
A alavancagem só se torna um problema quando você perde de vista seu risco real. O Tradoshi calcula, em cada operação, a porcentagem de capital que você realmente comprometeu, para que você raciocine sempre em risco e nunca em multiplicador.
- Risco real por operação: a porcentagem de capital comprometido é calculada a partir do seu stop, independentemente da alavancagem.
- Detecção do sobredimensionamento: as operações em que seu tamanho estoura seu risco habitual se destacam.
- Coerência de gestão: seu risco médio diz se você usa a alavancagem com disciplina ou aos trancos.
- Cruzado com o drawdown: você vê o impacto direto das operações sobrealavancadas na sua curva de capital.
Perguntas frequentes
O que é alavancagem no trading?
É a capacidade de controlar uma posição cujo valor ultrapassa seu capital. Uma alavancagem de 1:100 permite abrir uma posição de 100.000 € com 1.000 € de margem. Você carrega o risco da posição completa, não apenas o da sua margem: a alavancagem amplifica tanto seus ganhos quanto suas perdas, não cria nenhum valor por si mesma.
Que alavancagem usar sem se queimar?
A pergunta está mal formulada: não raciocine em alavancagem, mas em risco real. Não importa a alavancagem oferecida pela sua corretora, dimensione sua posição para arriscar apenas uma pequena fração do seu capital por operação, por exemplo 0,5 a 1%. Com essa disciplina, você pode ter uma conta a 1:500 e continuar perfeitamente prudente, porque usa apenas uma fração dela.
Qual é a alavancagem máxima permitida para um cliente de varejo?
Depende do país e do produto. Nos CFDs vendidos a clientes de varejo na União Europeia, os tetos anunciados pela ESMA em 2018 vão de 30:1 nos principais pares de moedas a 2:1 nas criptomoedas, e foram retomados em 2019 pela AMF na França e pela FCA no Reino Unido. Nos Estados Unidos, o forex de varejo é limitado a 50:1 nas principais moedas e a 20:1 nas demais, e a compra de ações com margem a 2:1 na abertura.
Uma alavancagem alta é perigosa?
A alavancagem disponível é apenas um teto, não uma obrigação. Uma alavancagem alta com um risco real pequeno é perfeitamente saudável; uma alavancagem modesta com um risco enorme é mortal. O perigo nunca é o número da alavancagem, é dimensionar a posição de acordo com ela em vez de acordo com o risco aceito.
A alavancagem aumenta minhas chances de ganhar?
Não. A alavancagem não acrescenta nada ao seu edge: ela multiplica o que você já faz, para o bem e para o mal. Se sua estratégia tem expectativa positiva, ela continua assim com ou sem alavancagem; se é perdedora, a alavancagem só acelera as perdas. Multiplicar um mau resultado por cem dá um resultado muito ruim, mais rápido.
Como dimensionar minha posição com alavancagem?
Parta sempre do seu risco, nunca da alavancagem. Decida quanto você aceita perder (1% do capital), olhe a distância até o seu stop, e deduza daí o seu tamanho. A alavancagem não entra nesse cálculo: ela apenas torna a posição tecnicamente possível. Só volta a ser uma restrição se o tamanho calculado ultrapassar o que ela permite.
O que é uma chamada de margem?
É o pedido da sua corretora para você depositar mais fundos quando suas perdas consomem a margem exigida. Ela não é obrigada a esperar: pode encerrar suas posições sem avisar, e nos CFDs vendidos a clientes de varejo na União Europeia deve fazê-lo quando os fundos da conta caem a 50% da margem mínima exigida. Você sofre então sua perda sem escolha. Operar com um risco modesto te mantém longe desse limite; operar no máximo da sua alavancagem te aproxima dele a cada tick desfavorável.
Quais outros erros de alavancagem existem além do sobredimensionamento?
Fazer preço médio para baixo com alavancagem (adicionar a uma posição perdedora para baixar o preço médio, o que aumenta a exposição no pior momento), mudar de tamanho em reação aos resultados em vez de ao plano, e subestimar o efeito da alavancagem sobre o sangue-frio: uma posição com alavancagem efetiva alta faz seu saldo se mexer com mais violência, o que desgasta sua disciplina mesmo que o risco em porcentagem continue teoricamente aceitável.
A alavancagem tem um custo se eu mantenho minhas posições por vários dias?
Sim, as taxas de financiamento ou swap sobre as posições mantidas de um dia para o outro acompanham o tamanho da posição, não sua margem. Quanto mais alta for sua alavancagem efetiva, mais esse custo de manutenção pesa se você segura por vários dias ou semanas. No swing trading, esse custo merece ser incorporado ao cálculo do risco, porque pode corroer significativamente uma operação vencedora no papel.