 Por Benjamin Roure L'Hermitte
Miras un mapa de los mercados mundiales por la mañana y una cifra parpadea en rojo o en verde junto a la palabra Nikkei. Sabes vagamente que es japonés, que es de bolsa, y que se mueve a menudo antes de la apertura europea. Pero, ¿qué mide realmente, y merece la pena interesarse por él cuando ni siquiera tradeas acciones japonesas? Respuesta corta: sí, y vamos a ver por qué.
- El Nikkei 225 es un índice ponderado por precios, calculado sobre 225 grandes empresas de la Bolsa de Tokio desde 1950.
- El TOPIX está ponderado por capitalización flotante y cubre una porción mucho más amplia del mercado, segmento Prime incluido.
- Ambos índices reaccionan con fuerza al yen: una divisa débil suele impulsar al alza las acciones exportadoras japonesas.
- Tradear estos índices exige entender sus horarios, su composición sectorial y su sensibilidad macro, no solo seguir una cifra.
El Nikkei 225, el escaparate histórico de Japón
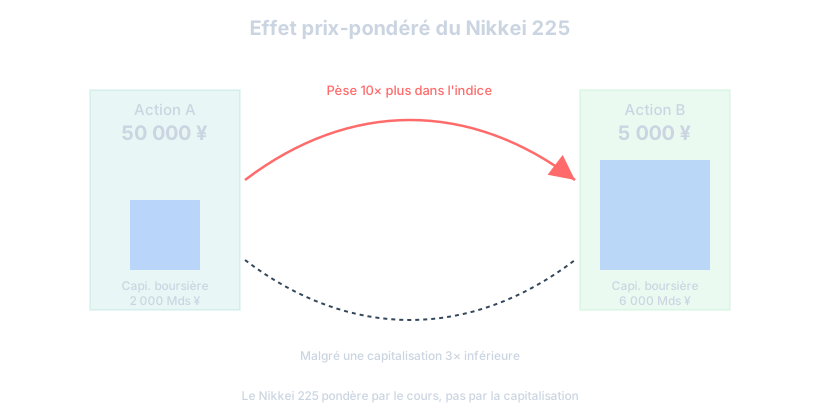
El Nikkei 225 existe desde 1950: según las preguntas frecuentes oficiales del Nikkei 225, su cálculo diario empezó el 7 de septiembre de 1950 en la Bolsa de Tokio, y el grupo Nikkei lo asumió en 1970. Por eso es el Nihon Keizai Shimbun, el gran diario económico japonés, quien lo calcula y lo publica hoy, un poco como si el Wall Street Journal gestionara él mismo el Dow Jones. Por cierto, la comparación no es casual: el Nikkei 225 funciona como el Dow Jones, es decir, pondera sus componentes por su precio en yenes, no por su capitalización bursátil real.
En concreto, eso significa que una acción que cotiza a 50.000 yenes pesa diez veces más en el índice que una acción a 5.000 yenes, aunque la segunda empresa sea mucho más grande en valor total de mercado. Nikkei atenúa ese sesgo: según la guía oficial del índice Nikkei 225, cada cotización se multiplica primero por un factor de ajuste, fijado en 1 cuando un valor entra en el índice y que puede rebajarse, entre 0,1 y 0,9, si su cotización supera el 1% de la suma de las cotizaciones. A igual factor, la relación de uno a diez se mantiene íntegra. El método en sí es una herencia de 1950, cuando la Bolsa de Tokio publicaba el índice como una media de cotizaciones ajustada. El resultado hoy: algunos valores tecnológicos o de robótica, cuya cotización unitaria es elevada, tienen un peso desproporcionado en el movimiento diario del índice.
Toma un ejemplo ilustrativo. Si una empresa como un gran fabricante de robots industriales cotiza a un precio elevado por acción y cae un 5% en el día, puede por sí sola arrastrar al Nikkei 225 hacia abajo de forma visible, aunque su peso real en la economía japonesa siga siendo modesto comparado con un banco o una aseguradora que cotiza mucho más bajo en precio unitario. Es la trampa clásica del principiante que mira el Nikkei y cree leer el mercado japonés en su conjunto, cuando en realidad está leyendo sobre todo el comportamiento de un puñado de valores de precio elevado.
El TOPIX, el índice que refleja de verdad el mercado
El TOPIX, por Tokyo Stock Price Index, adopta el enfoque contrario. Pondera cada empresa por su capitalización flotante (ficha del TOPIX en Japan Exchange Group), es decir, el valor bursátil realmente disponible para negociarse, excluyendo las participaciones cruzadas y los bloques en manos de accionistas estables que nunca venderán. Este método es el mismo que utiliza el S&P 500 o el CAC 40, y ofrece una fotografía mucho más fiel del peso económico real de cada sector.
El TOPIX cubre históricamente el conjunto de sociedades cotizadas en el primer compartimento de la Bolsa de Tokio. La reforma de abril de 2022 sustituyó la antigua estructura por los segmentos Prime, Standard y Growth, y el índice se revisa en dos etapas desde entonces, como explica la presentación de las revisiones del TOPIX de Japan Exchange Group. La primera terminó en enero de 2025. La segunda abre el índice a los tres segmentos, con revisiones periódicas que dan más peso a la liquidez. Según el balance de la primera revisión periódica, publicado por JPX el 7 de octubre de 2026, el índice contaba con 1.636 valores a finales de agosto de 2026 y solo conservaría 986 a finales de julio de 2028, al término de una transición por fases, más los que vuelvan a cumplir los criterios en la reevaluación prevista para octubre de 2027. El resultado sigue siendo un índice mucho más amplio que el Nikkei 225, menos sensible a los sobresaltos de una sola acción, y a menudo preferido por los gestores institucionales para medir el rendimiento del mercado japonés en su conjunto.
Si tienes que elegir cuál seguir para juzgar la salud real de la economía bursátil japonesa, el TOPIX es objetivamente el mejor termómetro. El Nikkei 225, por su parte, sigue siendo la referencia mediática y la que todo el mundo cita primero, un poco como el Dow Jones en Estados Unidos frente al S&P 500, que sin embargo es más representativo. Ambos tienen su utilidad, pero no cuentan exactamente la misma historia.
| Característica | Nikkei 225 | TOPIX |
|---|---|---|
| Método de ponderación | Precio de la acción | Capitalización flotante |
| Número de valores | 225 | 1.636 a finales de agosto de 2026, unos 1.000 previstos a mediados de 2028 |
| Lanzamiento | 1950 | 1969 |
| Calculado por | Nihon Keizai Shimbun | JPX Market Innovation & Research (grupo JPX) |
| Uso principal | Referencia mediática | Referencia para gestores |
El JPX-Nikkei 400 y el Nikkei 500, los primos menos conocidos
Existen otros índices japoneses, menos citados pero útiles de conocer. El JPX-Nikkei 400 se lanzó en 2014 con una lógica diferente: según la metodología del JPX-Nikkei 400 publicada por Japan Exchange Group, selecciona 400 empresas según criterios de rentabilidad de los fondos propios, de resultado de explotación y de gobernanza, no únicamente por tamaño. La idea detrás de este índice era empujar a las empresas japonesas, históricamente poco generosas con sus accionistas, a mejorar su rentabilidad para aspirar a figurar en él. Es un índice de vocación casi pedagógica tanto como financiera.
El Nikkei 500, por su parte, simplemente amplía la base del Nikkei clásico a 500 valores, ofreciendo una diversificación sectorial algo más amplia sin cambiar el método de ponderación por precio (ficha oficial del Nikkei 500). Para un trader activo en el día a día, estos dos índices siguen siendo secundarios. Pero si analizas la estructura del mercado japonés a largo plazo o quieres entender las reformas de gobierno corporativo en Japón, el JPX-Nikkei 400 es un indicador revelador.
Por qué el yen pilota (casi) todo
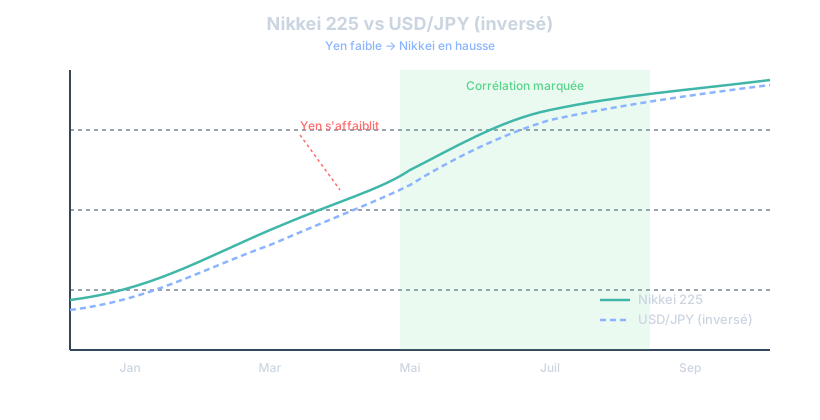
No puedes hablar de los índices japoneses sin hablar del yen. Japón es una economía masivamente exportadora: automóvil, electrónica, maquinaria. Cuando el yen se debilita frente al dólar o al euro, los productos japoneses se vuelven más baratos en el extranjero y los beneficios repatriados en yenes de las empresas exportadoras se inflan mecánicamente. Resultado típico observado en el mercado: un yen débil suele tirar del Nikkei y del TOPIX hacia arriba, e inversamente un yen que se fortalece bruscamente pesa sobre los valores exportadores.
Esta correlación no es una ley absoluta, pero es lo bastante recurrente como para que todo trader que sigue los índices japoneses mantenga un ojo en el par USD/JPY en paralelo. Las intervenciones del Banco de Japón en su política de tipos, históricamente muy acomodaticia, han mantenido durante mucho tiempo el yen débil y sostenido las acciones. El menor cambio de tono del BoJ sobre una posible subida de tipos puede hacer saltar el yen y, por efecto dominó, hacer caer el Nikkei en cuestión de horas. Es exactamente el tipo de movimiento macro que hay que anticipar antes de abrir una posición, no descubrirlo después.
Los horarios de cotización y por qué te importan
La Bolsa de Tokio cotiza de 9:00 a 11:30 y de 12:30 a 15:30, hora de Japón, según los horarios de sesión publicados por Japan Exchange Group: abre, por tanto, en plena noche para Europa y cierra al principio de la mañana europea. Es una ventana que muchos traders europeos o americanos ignoran por completo porque todavía están durmiendo. Sin embargo, lo que ocurre en el Nikkei durante esta sesión suele marcar el tono para toda Asia, y a veces para la apertura europea que sigue unas horas después.
Si tradeas índices vía CFD o futuros que cotizan de forma casi continua, probablemente ya hayas visto gaps o aceleraciones repentinas en el Nikkei durante la noche europea, a menudo ligados a una publicación macro japonesa, una decisión del BoJ, o un movimiento del yen mientras los mercados occidentales están cerrados. Ignorar esta sesión es privarse de una señal temprana sobre el sentimiento de mercado incluso antes de que abran París o Nueva York.
Composición sectorial: lo que compras realmente
El mercado japonés no es solo automóvil y electrónica, aunque estos sectores sigan siendo emblemáticos. Los dos grandes índices integran también una fuerte proporción de valores financieros, bienes de consumo, servicios y empresas industriales diversificadas, a menudo organizadas en conglomerados llamados keiretsu, herederos de los antiguos zaibatsu de antes de la guerra. Esta estructura de participaciones cruzadas entre empresas, bancos y aseguradoras es, por cierto, una de las razones por las que el cálculo en capitalización flotante del TOPIX tiene sentido: una parte nada desdeñable del capital de las grandes empresas japonesas está en manos de otras empresas del mismo grupo, no del mercado libre.
Para un trader que viene del mercado americano o europeo, esta estructura puede sorprender. No tradeas un mercado tan concentrado en tecnología como el Nasdaq, ni un mercado tan orientado al lujo y la energía como el CAC 40. El Nikkei y el TOPIX reflejan una economía industrial madura, con una demografía envejecida que pesa sobre el consumo interno, compensada por una potencia exportadora que sigue siendo uno de los motores principales del rendimiento bursátil.
Cómo tradear en la práctica estos índices
Se te presentan tres vías principales si quieres exponerte al Nikkei o al TOPIX sin comprar acciones japonesas una a una. Los CFD sobre índices, ofrecidos por la mayoría de los brokers, permiten tomar una posición larga o corta con apalancamiento, siguiendo la cotización del Nikkei 225 de forma casi continua. Los futuros sobre el Nikkei 225, cotizados en Singapur desde 1986 y después en Osaka y Chicago según la historia del Nikkei 225 contada por el grupo Nikkei, son utilizados por traders más experimentados e institucionales para posiciones más estructuradas. Por último, los ETF que replican el Nikkei 225 o el TOPIX existen en varias plazas bursátiles mundiales y se adaptan mejor a un enfoque de inversión a medio plazo que al trading activo.
Sea cual sea la vía elegida, el reflejo que hay que tener es el mismo que para cualquier índice: no entrar nunca en un movimiento fuerte sin saber por qué se produce. Un Nikkei que cae un 2% en una hora durante la noche asiática merece que se compruebe si ha habido un anuncio del BoJ, un dato macro japonés, o simplemente un efecto de contagio venido de Wall Street la víspera. Como el apalancamiento suele ser elevado en los CFD sobre índices, gestionar el apalancamiento se vuelve aún más crítico en un mercado que puede saltar con fuerza en la apertura de sesión.
La volatilidad del Nikkei puede sorprender a un trader acostumbrado a los índices americanos. Los movimientos intradía de 1,5 a 2% no son raros (nuestra página del Nikkei 225 da la amplitud media de sus sesiones en un año), y los gaps de apertura tras un fin de semana cargado de actualidad geopolítica asiática pueden ser violentos. Si colocas un stop demasiado ajustado sin tener en cuenta esta volatilidad propia del mercado japonés, te sacarán por ruido en lugar de por un giro real. Por eso colocar bien el stop loss adquiere una dimensión particular en este índice en concreto, donde la estructura de volatilidad difiere sensiblemente de la del S&P 500 o del DAX.
Los errores clásicos de los traders que descubren el Nikkei
- Confundir la subida del Nikkei 225 con una subida generalizada del mercado japonés, cuando a veces no es más que el efecto de dos o tres valores de precio elevado.
- Ignorar la correlación con el yen y dejarse sorprender por un movimiento del BoJ que da la vuelta por completo al mercado en cuestión de horas.
- Tradear la sesión nocturna asiática con el mismo tamaño de posición que en los índices europeos, sin ajustar al spread y a la volatilidad propios de esta franja horaria.
- Olvidar que el Nikkei 225 no incluye necesariamente los sectores que te importan, y creer que resume toda la economía japonesa cuando el TOPIX sería más pertinente.
Otro error, más sutil, consiste en tradear el Nikkei exactamente igual que se tradearía el CAC 40 o el Dow Jones, aplicando los mismos niveles técnicos, los mismos hábitos de rango horario, sin adaptar su lectura al hecho de que es un mercado diferente, con su propia psicología colectiva, sus propios festivos, y sus propios ciclos macro. Un trader que backtestea una estrategia en el S&P 500 y la aplica tal cual al Nikkei sin comprobar su robustez específica asume un riesgo que no siempre mide.
Cómo te ayuda Tradoshi a tradear estos índices con método
Ya trades el Nikkei 225, el TOPIX o cualquier otro índice, el problema de fondo sigue siendo siempre el mismo: saber si tu método funciona realmente, y no solo con los trades que recuerdas. Con un diario de trading bien llevado, puedes importar automáticamente tus operaciones desde tu broker MT4, MT5 o cTrader, y ver claramente cómo rinde tu estrategia en los índices asiáticos en comparación con tus operaciones en los índices europeos o americanos.
Tradoshi calcula por ti tu tasa de acierto, tu factor de beneficio, tu esperanza por operación y tu drawdown, por separado si lo deseas según el instrumento. Así puedes comprobar objetivamente si tu rendimiento en el Nikkei justifica seguir dedicándole tiempo y capital, o si está arrastrando tu Oshi Score hacia abajo por una volatilidad que gestionas mal. La calculadora de tamaño de posición también te ayuda a ajustar tu tamaño cuando pasas de un mercado tranquilo como el DAX a un mercado más nervioso como el Nikkei.
El apartado de psicología tampoco hay que descuidarlo en este índice en concreto. Tradear una sesión nocturna, con un desfase horario que afecta a tu concentración, genera un estado emocional distinto al de una sesión clásica en pleno día. El check-in emocional del inicio del día y el Trade Review con etiquetas libres te permiten detectar si tus operaciones nocturnas en el Nikkei sufren una fatiga o una impulsividad que no encuentras en tus operaciones habituales de día.
Nikkei o TOPIX: cuál seguir según tu perfil
Si eres un trader de corto plazo que busca volatilidad y movimientos rápidos en unos pocos valores de gran peso, el Nikkei 225 te dará más nerviosismo y reactividad ante noticias puntuales. Si buscas una imagen más fiel del mercado japonés en su conjunto, para decisiones de asignación o un enfoque más macro, el TOPIX es objetivamente la mejor herramienta de medición. Por cierto, nada impide seguir ambos en paralelo: una diferencia inusual entre sus rendimientos respectivos puede ser en sí misma una señal interesante, reveladora de un movimiento concentrado en unas pocas grandes capitalizaciones más que de una tendencia de fondo compartida por todo el mercado.
Al final, ninguno de los dos índices es mejor en términos absolutos. Son dos lentes distintas puestas sobre la misma economía. Un buen trader en los índices japoneses mira ambos, entiende sus respectivos sesgos, y nunca saca una conclusión definitiva a partir de una sola cifra que parpadea en su pantalla.
Preguntas frecuentes
¿Cuál es la diferencia principal entre el Nikkei 225 y el TOPIX?
El Nikkei 225 pondera sus 225 valores por su precio en yenes, mientras que el TOPIX pondera sus componentes por capitalización flotante sobre una base mucho más amplia de sociedades cotizadas en Tokio.
¿Por qué el Nikkei 225 solo cuenta con 225 empresas?
El número no tiene un significado particular. Según el grupo Nikkei, sería simplemente el resultado de la elección de los valores, en 1950, según su volumen de negociación y el equilibrio entre sectores. La Bolsa de Tokio calculó el índice hasta 1970; después, el grupo Nikkei asumió el cálculo y mantuvo ese número.
¿Influye realmente tanto el yen en el Nikkei?
Sí, una gran parte de las grandes empresas japonesas son exportadoras, así que un yen débil suele sostener sus beneficios y, por extensión, los índices bursátiles.
¿Se puede tradear el Nikkei 225 fuera del horario japonés?
Sí, mediante CFD o futuros que cotizan de forma casi continua, pero la liquidez y los spreads varían mucho según si tradeas durante la sesión asiática o fuera de ella.
¿Es útil el JPX-Nikkei 400 para un trader activo?
Menos directamente, porque se negocia poco a través de instrumentos derivados líquidos. Sirve sobre todo como indicador de gobernanza y rentabilidad del mercado japonés.
¿Se parece el Nikkei 225 al Dow Jones?
Sí, ambos comparten el mismo método de ponderación por precio, lo que crea en los dos casos un sesgo a favor de las acciones de cotización unitaria elevada.
¿Qué sectores dominan los índices japoneses?
El automóvil, la electrónica, la industria y las finanzas están históricamente muy representados, con estructuras de participaciones cruzadas entre empresas bastante específicas de Japón.
¿Conviene priorizar el TOPIX para invertir a largo plazo?
Muchos gestores institucionales lo prefieren porque refleja más fielmente el conjunto del mercado japonés, pero algunos ETF también replican fielmente el Nikkei 225 según las necesidades.
¿Son los índices japoneses más volátiles que los índices occidentales?
A menudo sí en fases concretas, especialmente durante los anuncios del Banco de Japón o movimientos bruscos del yen, lo que exige una gestión del riesgo adaptada.