 Par Benjamin Roure L'Hermitte
Tu regardes une carte des marchés mondiaux le matin et un chiffre clignote en rouge ou en vert à côté du mot Nikkei. Tu sais vaguement que c'est japonais, que c'est de la Bourse, et que ça bouge souvent avant l'ouverture européenne. Mais qu'est-ce que ça mesure réellement, et est-ce que ça vaut le coup de s'y intéresser quand tu ne trades même pas d'actions japonaises ? Réponse courte : oui, et on va voir pourquoi.
- Le Nikkei 225 est un indice pondéré par les prix, calculé sur 225 grandes entreprises de la Bourse de Tokyo depuis 1950.
- Le TOPIX est pondéré par capitalisation flottante et couvre une bien plus large portion du marché, segment Prime inclus.
- Les deux indices réagissent fortement au yen : une devise faible pousse souvent les actions exportatrices japonaises à la hausse.
- Trader ces indices demande de comprendre leurs horaires, leur composition sectorielle et leur sensibilité macro, pas juste de suivre un chiffre.
Le Nikkei 225, la vitrine historique du Japon
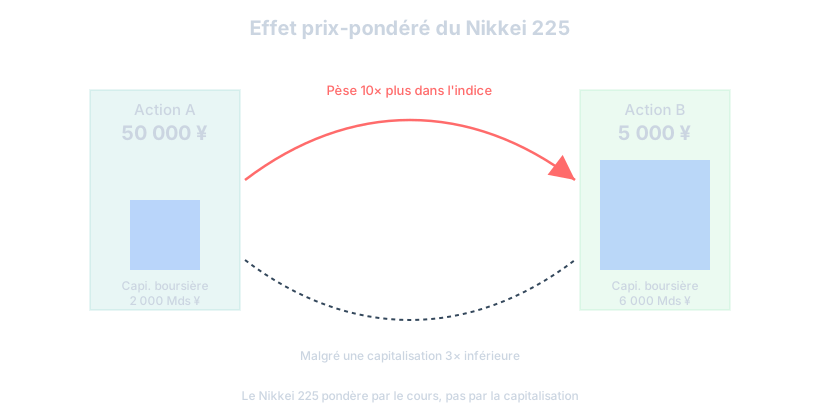
Le Nikkei 225 existe depuis 1950 : d'après la foire aux questions officielle du Nikkei 225, son calcul quotidien a commencé le 7 septembre 1950 à la Bourse de Tokyo, et le groupe Nikkei l'a repris en 1970. C'est donc le Nihon Keizai Shimbun, le grand quotidien économique japonais, qui le calcule et le publie aujourd'hui, un peu comme si le Wall Street Journal gérait lui-même le Dow Jones. D'ailleurs la comparaison n'est pas un hasard : le Nikkei 225 fonctionne comme le Dow Jones, c'est-à-dire qu'il pondère ses composantes par leur prix en yens, pas par leur capitalisation boursière réelle.
Concrètement, ça veut dire qu'une action qui cote à 50 000 yens pèse dix fois plus dans l'indice qu'une action à 5 000 yens, même si la seconde entreprise est beaucoup plus grosse en valeur totale sur le marché. Nikkei atténue ce biais : d'après le guide officiel de l'indice Nikkei 225, chaque cours est d'abord multiplié par un facteur d'ajustement, fixé à 1 quand une valeur entre dans l'indice et qui peut être abaissé, entre 0,1 et 0,9, si son cours dépasse 1 % de la somme des cours. À facteur égal, le rapport de un à dix reste entier. La méthode elle-même est un héritage de 1950, quand la Bourse de Tokyo publiait l'indice comme une moyenne de cours ajustée. Le résultat aujourd'hui : certaines valeurs technologiques ou de la robotique, dont le cours unitaire est élevé, ont un poids disproportionné dans le mouvement quotidien de l'indice.
Prends un exemple illustratif. Si une entreprise comme un grand fabricant de robots industriels cote à un prix élevé par action et chute de 5 % dans la journée, elle peut à elle seule tirer le Nikkei 225 vers le bas de façon visible, alors que son poids réel dans l'économie japonaise reste modeste comparé à une banque ou un assureur qui cote beaucoup plus bas en prix unitaire. C'est le piège classique du débutant qui regarde le Nikkei et croit lire le marché japonais dans son ensemble, alors qu'il lit surtout le comportement d'une poignée de valeurs à prix élevé.
Le TOPIX, l'indice qui reflète vraiment le marché
Le TOPIX, pour Tokyo Stock Price Index, prend l'approche inverse. Il pondère chaque entreprise par sa capitalisation flottante (fiche du TOPIX chez Japan Exchange Group), c'est-à-dire la valeur boursière réellement disponible à l'échange, en excluant les participations croisées et les blocs détenus par des actionnaires stables qui ne vendront jamais. Cette méthode est la même que celle utilisée par le S&P 500 ou le CAC 40, et elle donne une photo beaucoup plus fidèle du poids économique réel de chaque secteur.
Le TOPIX couvre historiquement l'ensemble des sociétés cotées sur le premier compartiment de la Bourse de Tokyo. La réforme d'avril 2022 a remplacé l'ancienne structure par les segments Prime, Standard et Growth, et l'indice est révisé en deux étapes depuis, comme l'explique la présentation des révisions du TOPIX par Japan Exchange Group. La première s'est achevée en janvier 2025. La seconde ouvre l'indice aux trois segments, avec des revues périodiques qui donnent plus de poids à la liquidité. D'après le bilan de la première revue périodique, publié par JPX le 7 octobre 2026, l'indice comptait 1 636 valeurs fin août 2026 et n'en garderait que 986 fin juillet 2028, au terme d'une transition par paliers, plus celles qui repasseront les critères lors de la réévaluation prévue en octobre 2027. Le résultat reste un indice bien plus large que le Nikkei 225, moins sensible aux à-coups d'une seule action, et souvent préféré par les gérants institutionnels pour mesurer la performance du marché japonais dans son ensemble.
Si tu dois choisir lequel suivre pour juger de la santé réelle de l'économie boursière japonaise, le TOPIX est objectivement le meilleur thermomètre. Le Nikkei 225, lui, reste la référence médiatique et celle que tout le monde cite en premier, un peu comme le Dow Jones aux États-Unis face au S&P 500 qui est pourtant plus représentatif. Les deux ont leur utilité, mais ils ne racontent pas exactement la même histoire.
| Caractéristique | Nikkei 225 | TOPIX |
|---|---|---|
| Méthode de pondération | Prix de l'action | Capitalisation flottante |
| Nombre de valeurs | 225 | 1 636 fin août 2026, environ 1 000 attendues mi-2028 |
| Lancement | 1950 | 1969 |
| Calculé par | Nihon Keizai Shimbun | JPX Market Innovation & Research (groupe JPX) |
| Usage principal | Référence médiatique | Référence pour les gérants |
Le JPX-Nikkei 400 et le Nikkei 500, les cousins moins connus
Il existe d'autres indices japonais, moins cités mais utiles à connaître. Le JPX-Nikkei 400 a été lancé en 2014 avec une logique différente : d'après la méthode du JPX-Nikkei 400 publiée par Japan Exchange Group, il sélectionne 400 entreprises sur des critères de rentabilité des capitaux propres, de résultat d'exploitation et de gouvernance, pas uniquement sur la taille. L'idée derrière cet indice était de pousser les entreprises japonaises, historiquement peu généreuses avec leurs actionnaires, à améliorer leur rentabilité pour espérer y figurer. C'est un indice à vocation presque pédagogique autant que financière.
Le Nikkei 500, lui, élargit simplement la base du Nikkei classique à 500 valeurs, offrant une diversification sectorielle un peu plus large sans changer la méthode de pondération par prix (fiche officielle du Nikkei 500). Pour un trader actif au quotidien, ces deux indices restent secondaires. Mais si tu analyses la structure du marché japonais sur le long terme ou que tu veux comprendre les réformes de gouvernance d'entreprise au Japon, le JPX-Nikkei 400 est un indicateur révélateur.
Pourquoi le yen pilote (presque) tout
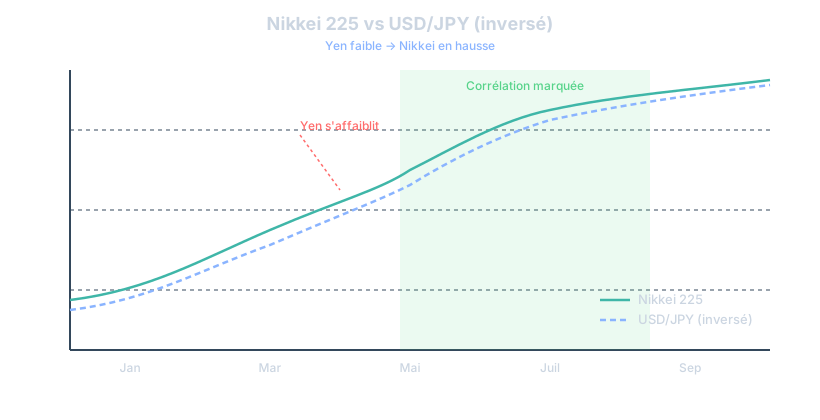
Tu ne peux pas parler des indices japonais sans parler du yen. Le Japon est une économie massivement exportatrice : automobile, électronique, machines-outils. Quand le yen s'affaiblit face au dollar ou à l'euro, les produits japonais deviennent moins chers à l'étranger et les bénéfices rapatriés en yens des entreprises exportatrices gonflent mécaniquement. Résultat typique observé sur le marché : un yen faible tire souvent le Nikkei et le TOPIX vers le haut, et inversement un yen qui se renforce brutalement pèse sur les valeurs exportatrices.
Cette corrélation n'est pas une loi absolue, mais elle est suffisamment récurrente pour que tout trader qui suit les indices japonais garde un œil sur la paire USD/JPY en parallèle. Les interventions de la Banque du Japon sur sa politique de taux, historiquement très accommodante, ont longtemps maintenu le yen faible et soutenu les actions. Le moindre changement de ton de la BoJ sur une possible remontée des taux peut faire bondir le yen et, par ricochet, faire chuter le Nikkei en quelques heures. C'est exactement le genre de mouvement macro qu'il faut anticiper avant de placer une position, pas découvrir après coup.
Les horaires de cotation et pourquoi ça compte pour toi
La Bourse de Tokyo cote de 9 h à 11 h 30 puis de 12 h 30 à 15 h 30, heure du Japon, d'après les horaires de séance publiés par Japan Exchange Group : elle ouvre donc en pleine nuit pour l'Europe et ferme au tout début de la matinée européenne. C'est une fenêtre que beaucoup de traders européens ou américains ignorent complètement parce qu'ils dorment encore. Pourtant, ce qui se passe sur le Nikkei pendant cette session donne souvent le ton pour l'Asie entière, et parfois pour l'ouverture européenne qui suit quelques heures plus tard.
Si tu trades des indices via des CFD ou des futures qui cotent en quasi-continu, tu as probablement déjà vu des gaps ou des accélérations soudaines sur le Nikkei pendant la nuit européenne, souvent liés à une publication macro japonaise, une décision de la BoJ, ou un mouvement du yen pendant que les marchés occidentaux sont fermés. Ignorer cette session, c'est se priver d'un signal précoce sur le sentiment de marché avant même que Paris ou New York n'ouvrent.
Composition sectorielle : ce que tu achètes vraiment
Le marché japonais n'est pas qu'automobile et électronique, même si ces secteurs restent emblématiques. Les deux grands indices intègrent aussi une forte proportion de valeurs financières, de biens de consommation, de services et d'entreprises industrielles diversifiées, souvent organisées en conglomérats appelés keiretsu, héritiers des anciens zaibatsu d'avant-guerre. Cette structure de participations croisées entre entreprises, banques et assureurs est d'ailleurs une des raisons pour lesquelles le calcul en capitalisation flottante du TOPIX a du sens : une partie non négligeable du capital des grandes entreprises japonaises est détenue par d'autres entreprises du même groupe, pas par le marché libre.
Pour un trader qui vient du marché américain ou européen, cette structure peut surprendre. Tu ne trades pas un marché aussi concentré sur la tech que le Nasdaq, ni un marché aussi orienté luxe et énergie que le CAC 40. Le Nikkei et le TOPIX reflètent une économie industrielle mature, avec une démographie vieillissante qui pèse sur la consommation intérieure, compensée par une puissance exportatrice qui reste l'un des moteurs principaux de la performance boursière.
Comment trader concrètement ces indices
Trois voies principales s'offrent à toi si tu veux t'exposer au Nikkei ou au TOPIX sans acheter des actions japonaises une par une. Les CFD sur indices, proposés par la plupart des brokers, permettent de prendre une position long ou short avec effet de levier, en suivant le cours du Nikkei 225 en quasi-continu. Les futures sur le Nikkei 225, cotés à Singapour depuis 1986 puis à Osaka et à Chicago d'après l'histoire du Nikkei 225 racontée par le groupe Nikkei, sont utilisés par des traders plus expérimentés et des institutionnels pour des positions plus structurées. Enfin, les ETF répliquant le Nikkei 225 ou le TOPIX existent sur plusieurs places boursières mondiales et conviennent mieux à une approche d'investissement de moyen terme plutôt qu'au trading actif.
Quelle que soit la voie choisie, le réflexe à avoir est le même que pour n'importe quel indice : ne jamais entrer sur un gros mouvement sans savoir pourquoi il se produit. Un Nikkei qui chute de 2 % en une heure pendant la nuit asiatique mérite qu'on vérifie s'il y a eu une annonce de la BoJ, une statistique macro japonaise, ou simplement un effet de contagion venu de Wall Street la veille. Le levier étant souvent élevé sur les CFD indices, gérer l'effet de levier devient encore plus critique sur un marché qui peut gapper fort à l'ouverture de session.
La volatilité du Nikkei peut surprendre un trader habitué aux indices américains. Les mouvements intrajournaliers de 1,5 à 2 % ne sont pas rares (notre page du Nikkei 225 donne l'amplitude moyenne de ses séances sur un an), et les gaps d'ouverture après un week-end chargé en actualité géopolitique asiatique peuvent être violents. Si tu places un stop trop serré sans tenir compte de cette volatilité propre au marché japonais, tu te feras sortir sur du bruit plutôt que sur un vrai retournement. C'est pour ça que bien placer son stop loss prend une dimension particulière sur cet indice précis, où la structure de volatilité diffère sensiblement de celle du S&P 500 ou du DAX.
Les erreurs classiques des traders qui découvrent le Nikkei
- Confondre la hausse du Nikkei 225 avec une hausse généralisée du marché japonais, alors que ce n'est parfois que l'effet de deux ou trois valeurs à prix élevé.
- Ignorer la corrélation avec le yen et se faire surprendre par un mouvement de la BoJ qui retourne complètement le marché en quelques heures.
- Trader la session nocturne asiatique avec la même taille de position que sur les indices européens, sans ajuster au spread et à la volatilité propres à cette fenêtre horaire.
- Oublier que le Nikkei 225 n'inclut pas forcément les secteurs qui comptent pour toi, et croire qu'il résume toute l'économie japonaise alors que le TOPIX serait plus pertinent.
Une autre erreur, plus subtile, consiste à trader le Nikkei exactement comme on traderait le CAC 40 ou le Dow Jones, en appliquant les mêmes niveaux techniques, les mêmes habitudes de range horaire, sans adapter sa lecture au fait que c'est un marché différent, avec sa propre psychologie collective, ses propres jours fériés, et ses propres cycles macro. Un trader qui backteste une stratégie sur le S&P 500 et l'applique telle quelle au Nikkei sans vérifier sa robustesse spécifique prend un risque qu'il ne mesure pas forcément.
Comment Tradoshi t'aide à trader ces indices avec méthode
Que tu traades le Nikkei 225, le TOPIX ou n'importe quel autre indice, le problème de fond reste toujours le même : savoir si ta méthode fonctionne réellement, et pas seulement sur les trades dont tu te souviens. Avec un journal de trading bien tenu, tu peux importer automatiquement tes trades depuis ton broker MT4, MT5 ou cTrader, et voir noir sur blanc comment ta stratégie sur les indices asiatiques performe par rapport à tes trades sur les indices européens ou américains.
Tradoshi calcule pour toi ton taux de réussite, ton facteur de profit, ton espérance par trade et ton drawdown, séparément si tu le souhaites par instrument. Tu peux ainsi vérifier objectivement si ta performance sur le Nikkei justifie de continuer à y consacrer du temps et du capital, ou si elle traîne ton Oshi Score vers le bas à cause d'une volatilité que tu gères mal. Le calculateur de taille de position t'aide aussi à ajuster ta taille quand tu passes d'un marché calme comme le DAX à un marché plus nerveux comme le Nikkei.
Le volet psychologie n'est pas à négliger non plus sur cet indice précis. Trader une session nocturne, avec un décalage horaire qui joue sur ta concentration, génère un état émotionnel différent d'une session classique en pleine journée. Le check-in émotionnel du début de journée et le Trade Review avec étiquettes libres te permettent de repérer si tes trades nocturnes sur le Nikkei souffrent d'une fatigue ou d'une impulsivité que tu ne retrouves pas sur tes trades habituels en journée.
Nikkei ou TOPIX : lequel suivre selon ton profil
Si tu es un trader de court terme qui cherche de la volatilité et des mouvements rapides sur quelques valeurs à fort poids, le Nikkei 225 te donnera plus de nervosité et de réactivité aux news ponctuelles. Si tu cherches une image plus fidèle du marché japonais dans son ensemble, pour des décisions d'allocation ou une approche plus macro, le TOPIX est objectivement le meilleur outil de mesure. Rien n'empêche d'ailleurs de suivre les deux en parallèle : un écart inhabituel entre leurs performances respectives peut lui-même être un signal intéressant, révélateur d'un mouvement concentré sur quelques grosses capitalisations plutôt qu'une tendance de fond partagée par tout le marché.
Au final, aucun des deux indices n'est meilleur dans l'absolu. Ce sont deux lentilles différentes posées sur la même économie. Un bon trader sur les indices japonais regarde les deux, comprend leurs biais respectifs, et ne tire jamais une conclusion définitive à partir d'un seul chiffre qui clignote sur son écran.
Questions fréquentes
Quelle est la différence principale entre le Nikkei 225 et le TOPIX ?
Le Nikkei 225 pondère ses 225 valeurs par leur prix en yens, tandis que le TOPIX pondère ses composantes par capitalisation flottante sur une base beaucoup plus large de sociétés cotées à Tokyo.
Pourquoi le Nikkei 225 ne compte-t-il que 225 entreprises ?
Le nombre n'a pas de signification particulière. D'après le groupe Nikkei, il serait simplement le résultat du choix des valeurs, en 1950, selon leur volume d'échanges et l'équilibre entre secteurs. La Bourse de Tokyo a calculé l'indice jusqu'en 1970, puis le groupe Nikkei a repris le calcul et gardé ce nombre.
Le yen influence-t-il vraiment autant le Nikkei ?
Oui, une large part des grandes entreprises japonaises sont exportatrices, donc un yen faible soutient souvent leurs bénéfices et, par extension, les indices boursiers.
Peut-on trader le Nikkei 225 en dehors des heures japonaises ?
Oui, via des CFD ou futures qui cotent en quasi-continu, mais la liquidité et les spreads varient fortement selon que tu trades pendant la session asiatique ou en dehors.
Le JPX-Nikkei 400 est-il utile pour un trader actif ?
Moins directement, car il est peu traité via des instruments dérivés liquides. Il sert surtout d'indicateur de gouvernance et de rentabilité du marché japonais.
Le Nikkei 225 ressemble-t-il au Dow Jones ?
Oui, les deux partagent la même méthode de pondération par prix, ce qui crée dans les deux cas un biais en faveur des actions à cours unitaire élevé.
Quels secteurs dominent les indices japonais ?
L'automobile, l'électronique, l'industrie et la finance sont historiquement très représentés, avec des structures de participations croisées entre entreprises assez spécifiques au Japon.
Faut-il privilégier le TOPIX pour investir à long terme ?
Beaucoup de gérants institutionnels le préfèrent car il reflète plus fidèlement l'ensemble du marché japonais, mais certains ETF répliquent aussi fidèlement le Nikkei 225 selon les besoins.
Les indices japonais sont-ils plus volatils que les indices occidentaux ?
Souvent oui sur des phases spécifiques, notamment lors des annonces de la Banque du Japon ou de mouvements brusques du yen, ce qui demande une gestion du risque adaptée.