 Por Benjamin Roure L'Hermitte
O money management decide o que a sua estratégia se torna. Ele transforma uma vantagem estatística em ganhos reais, ou arruína um bom sistema cujas posições são grandes demais. No centro de tudo isso, uma pergunta volta sempre: deve-se arriscar um valor fixo ou fazer o risco variar? Este guia responde, com cálculos e fontes.
- O money management não cria um edge, ele decide o que o edge se torna: posições grandes demais arruínam um sistema vencedor.
- Risco fixo em porcentagem: a base indispensável, protege nas fases ruins e capitaliza nas boas.
- Risco dinâmico: um refinamento para traders avançados, útil mas perigoso se for usado para aumentar a posição sob emoção.
- A porcentagem é um ajuste, não uma lei: de 0,5 a 1% é uma convenção de partida, a conferir nas suas próprias operações.
Você pode ter uma estratégia vencedora e se arruinar mesmo assim: basta arriscar demais em cada operação. Isso não quer dizer que o money management substitua a estratégia. Edward Thorp coloca os dois problemas em ordem: encontrar uma aposta com expectativa positiva e, depois, decidir que parte do capital comprometer nela (Thorp, “The Kelly Criterion in Blackjack Sports Betting, and the Stock Market”). Este guia trata do segundo: quanto arriscar, e como ajustar o seu tamanho de posição.
O debate clássico opõe duas escolas: o risco fixo (você arrisca sempre a mesma porcentagem do seu capital) e o risco dinâmico (você ajusta essa porcentagem conforme o contexto). Você vai ver o que o tamanho de posição muda no resultado de um mesmo sistema, como funciona cada abordagem, qual escolher de acordo com o seu nível, e os erros que custam mais caro.
Por que o money management decide o destino da sua estratégia
Uma estratégia dá a você uma vantagem estatística, um edge: ao longo de muitas operações, ela ganha um pouco mais do que perde. Esse edge só se realiza em um grande número de operações, e o money management decide se você ainda vai estar ali para fazê-las.
O Van Tharp Institute ilustra isso com seus jogos de simulação, em que todos os participantes partem de 100 000 dólares e recebem as mesmas operações: depois de 50 operações, ele relata capitais finais que vão da falência a 13 milhões de dólares, com o tamanho das posições e a psicologia de cada um como os dois únicos fatores em jogo (conceitos de trading do Van Tharp Institute). Mesmas operações, resultados opostos.
O cálculo diz a mesma coisa. Já em 1956, J. L. Kelly mostra que um apostador com vantagem que aposta todo o capital a cada rodada acaba arruinado com probabilidade um se jogar indefinidamente, e que uma fração precisa do capital maximiza o seu crescimento (Kelly, “A New Interpretation of Information Rate”). Thorp põe números em um caso: com 53% de apostas vencedoras pagas um para um, o crescimento é máximo apostando 6% do capital, e acima de cerca de 12% o capital tende a zero apesar da vantagem.
O que cada percentual faz com a probabilidade de perder tudo, com a fórmula e uma simulação, está detalhado no guia sobre o risco de ruína.
O risco fixo em porcentagem: a base
A abordagem básica é o risco fixo em porcentagem do capital: você arrisca uma porcentagem constante em cada operação, e o tamanho da sua posição decorre da distância até o seu stop. No exemplo do Van Tharp Institute, 1% de uma carteira de 100 000 dólares são 1 000 dólares de risco; para uma ação comprada a 23 dólares com um stop em 17,25, ou seja, 5,75 dólares de risco por ação, a posição é de 173 ações (1 000 ÷ 5,75, arredondado para baixo).
Tudo parte, então, do stop: onde colocá-lo para que marque a invalidação do cenário, e não um valor que se aceita perder, é explicado no guia onde colocar o stop loss.
Esse método tem duas propriedades que podem ser calculadas. Ele freia a queda nos drawdowns: como o percentual se aplica ao seu capital atual, seu tamanho diminui a cada perda. Dez perdas seguidas a 1% custam 9,6% da conta, não 10%, e uma fração fixa inferior a 100% não pode, em teoria, levar o capital a zero, observa Thorp. E ele capitaliza nas boas fases: quando seu capital sobe, seu 1% representa mais euros, sem que seu risco relativo tenha aumentado.
| Propriedade | Efeito |
|---|---|
| Tamanho adaptado ao stop | Risco constante qualquer que seja a volatilidade do setup |
| Porcentagem do capital atual | Freia automaticamente em drawdown |
| Crescimento composto | Os ganhos crescem junto com o capital |
| Simplicidade | Uma única regra a cumprir, difícil de burlar |
O risco dinâmico: promessa e perigo
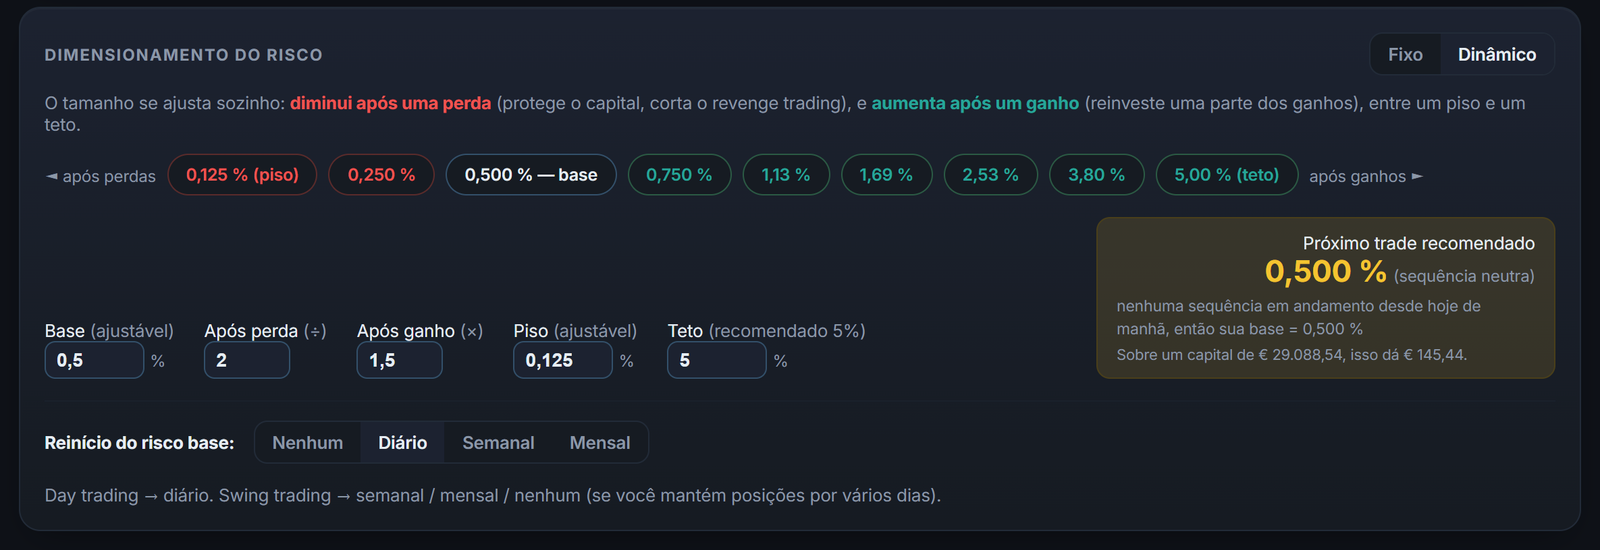
O risco dinâmico consiste em fazer sua porcentagem de risco variar conforme o contexto. Existem versões saudáveis e versões mortais, e todo o desafio está em não confundi-las. As versões saudáveis se apoiam em critérios objetivos: reduzir o risco em drawdown para se proteger, ajustá-lo à volatilidade do mercado, ou aumentá-lo muito gradualmente quando o capital cresce. As versões mortais se apoiam na emoção: aumentar a posição porque “está sentindo”, aumentar para se recuperar depois de uma perda.
A distinção é simples, mas fundamental. Um risco dinâmico decidido a frio, segundo regras escritas, pode melhorar uma gestão já sólida. Decidido no calor da ação, de acordo com seu humor, é excesso de risco disfarçado de método. A inclinação foi medida: entre os traders por conta própria do Chicago Board of Trade, Coval e Shumway observam à tarde um risco acima da média, assumido para recuperar as perdas da manhã. Isso é revenge trading com um nome bonito.
Aumentar seu risco porque você está confiante não é uma estratégia, é uma emoção. O mercado não conhece o seu nível de confiança.
Fixo ou dinâmico: qual escolher?
Enquanto você não tiver um histórico longo e lucrativo, a resposta é o risco fixo, e de preferência baixo. A fração certa depende de uma vantagem que você só conhece de forma aproximada, e Thorp escreve que apostar demais é muito mais penalizado do que apostar de menos: pelos cálculos dele, com metade da fração de Kelly mantêm-se três quartos do crescimento, e a probabilidade de perder algum dia metade do capital passa de uma em duas para uma em oito. O risco dinâmico só faz sentido depois que essa base estiver comprovada por dados.
| Seu perfil | Ajuste de partida, a testar |
|---|---|
| Iniciante ou sistema não comprovado | Risco fixo de 0,5% |
| Trader regular, com edge medido | Risco fixo de 1% |
| Trader avançado, com disciplina comprovada | Fixo de 1%, dinâmico defensivo possível |
| Trader que quer “se recuperar” | Risco fixo, sem exceção |
Essas porcentagens são convenções de partida, não limites comprovados: 1% é simplesmente o número que o Van Tharp Institute usa no seu exemplo. A mesma página pede um ajuste defensivo: que a sua regra reduza o tamanho da posição quando a conta cai. Quando você tiver dúvida, volte para o fixo.
Os pilares de uma gestão saudável
Além do debate fixo/dinâmico, toda gestão de risco sólida se apoia em alguns princípios inegociáveis que se reforçam mutuamente:
- Sempre um stop loss: ele torna sua perda prevista e decidida a frio, é o ponto de partida do cálculo de risco.
- Um tamanho de posição calculado, nunca escolhido no feeling, a partir do seu risco e da sua distância até o stop.
- Um limite de perda diária que faz você parar antes de a emoção assumir o controle.
- Atenção à correlação: várias posições sobre a mesma ideia são um único risco grande disfarçado.
- Uma medição a posteriori: verifique se o seu risco real corresponde às suas regras, não só às suas intenções.
Cada um desses pilares merece um guia só para ele, e você vai encontrá-los neste dossiê. Mas todos compartilham uma mesma filosofia: decidir a frio aquilo que o seu eu emocional só vai precisar executar. A gestão de risco, no fundo, é proteger você de si mesmo.
O erro que arruína até os bons traders
Há um erro que um bom sistema não perdoa: fazer o risco variar sob o efeito da emoção. Depois de uma perda, aumentar o tamanho da posição para se recuperar. Depois de um ganho, aumentar a posição porque se sente invencível. Num drawdown, dobrar para “recuperar”. Esse último reflexo pode ser calculado: partindo de 1% do capital e dobrando depois de cada perda, seis perdas seguidas custam 63% da conta (1 + 2 + 4 + 8 + 16 + 32), e a aposta seguinte, 64%, é maior do que o que sobra.
A proteção contra esse erro não depende só da força de vontade, mas de uma regra escrita e da medição. Quando seu risco real é acompanhado operação após operação, os dias em que você se desviou aparecem no preto no branco, e você pode corrigir antes que eles virem hábito. O que continua vago, por sua vez, não se corrige.
A gestão de risco no nível da carteira
O money management não para no risco por operação, ele também engloba o risco do conjunto das suas posições. Você pode respeitar perfeitamente o seu 1% em cada operação e ainda assim estar sobreexposto, se várias posições apostarem na mesma ideia ou se você acumular operações demais abertas ao mesmo tempo. A pergunta de verdade não é só “quanto eu arrisco nessa operação?”, mas “quanto eu arrisco no total, agora, se o pior cenário acontecer?”.
Uma gestão madura integra, portanto, um limite de risco global: um teto para o número de posições simultâneas, para o risco acumulado comprometido, e para a exposição a uma mesma ideia de mercado. Sem essa trava de carteira, um trader disciplinado operação por operação ainda pode acabar com uma exposição perigosa na escala da sua conta, simplesmente por acúmulo. Pensar em risco agregado, e não só em risco linha por linha, é a passagem do status de trader para o de gestor do próprio capital.
Adaptar sua gestão ao seu horizonte
A boa gestão de risco também depende do seu horizonte de trading. Um scalper que faz dezenas de operações por dia não tem a mesma abordagem de um swing trader que mantém suas posições por vários dias. O primeiro precisa vigiar de perto o acúmulo de custos e o risco de overtrading; o segundo precisa gerenciar o risco de manter posições durante anúncios e gaps de abertura. O princípio do risco fixo se aplica aos dois, mas sua aplicação concreta varia.
Do mesmo modo, sua gestão deve se adaptar à natureza do seu capital. Operar suas economias, uma conta de prop firm ou uma conta pequena que você pode se dar ao luxo de perder não exigem a mesma cautela. Numa conta de prop firm, o limite está escrito: no challenge em duas etapas da FTMO, por exemplo, a perda máxima diária vale 5% do capital inicial e a perda máxima, 10% (os objetivos de trading da FTMO). A 1% do capital inicial por operação, cinco perdas no mesmo dia consomem toda a margem do dia.
A gestão de risco como vantagem competitiva
Costuma-se apresentar a gestão de risco como uma restrição defensiva. É uma visão incompleta. Uma vantagem de mercado pode se desgastar depois de conhecida: em 97 variáveis tidas como capazes de prever o retorno das ações, McLean e Pontiff medem retornos de carteira 58% menores após a publicação do estudo que as descrevia. Uma regra de tamanho de posição, por outro lado, não depende de nenhuma anomalia de mercado: ninguém pode desgastá-la no seu lugar.
Ela não basta para ganhar: sem edge, não há nada a proteger. Mas ela decide a duração. Um risco modesto deixa você atravessar as más fases e permanecer no jogo tempo suficiente para que um edge, mesmo pequeno, produza seus efeitos, ali onde um tamanho excessivo o anula.
Como o Tradoshi ajuda você com o risco
O Tradoshi transforma a gestão de risco de uma intenção em um dado. Ele lê seus stops, calcula seu risco real em cada trade que tem um, acompanha seu drawdown máximo e pontua o controle dele, para que sua gestão se torne mensurável em vez de ficar só uma boa resolução.
- Risco real por trade: a porcentagem de capital comprometido é calculada a partir do seu stop, sem digitar nada.
- Constância de gestão: seu risco médio mostra se você cumpre sua regra ou se afasta dela.
- Acompanhamento do drawdown: seu drawdown máximo, o número a vigiar primeiro.
- Oshi Score: seu controle de drawdown pontuado como um eixo próprio.
- Calculadora integrada: o valor a arriscar calculado antes do trade a partir do seu capital, e um tamanho em lotes estimado, a conferir com o valor do pip da sua corretora.
Perguntas frequentes
O que é money management no trading?
É o conjunto de regras que decide quanto você arrisca em cada trade e como protege seu capital: tamanho de posição, porcentagem de risco, stop loss, limite de perda diária. Ele não cria uma vantagem, mas decide o que a sua se torna: com posições grandes demais, até um sistema vencedor acaba esvaziando a conta.
Risco fixo ou risco dinâmico, qual é melhor?
Enquanto o seu histórico não for longo e lucrativo, o risco fixo em porcentagem é a escolha prudente: simples, robusta, difícil de sabotar. De 0,5 a 1% é uma convenção de partida, não um número comprovado. O risco dinâmico é um refinamento a decidir a frio e por escrito, e a versão defensiva dele (reduzir quando a conta cai) é aquela por onde começar.
Quanto é preciso arriscar por trade?
Nenhuma porcentagem está comprovada como válida para todos: a fração certa depende da sua vantagem, que você só conhece de forma aproximada. De 0,5 a 1% do capital atual é uma convenção de partida. O que dá para calcular é o custo de uma sequência: dez perdas seguidas custam 9,6% da conta a 1%, 18,3% a 2% e 40,1% a 5%, e então é preciso recuperar 10,6%, 22,4% ou 67% para voltar ao ponto de partida.
Por que o money management é mais importante que a estratégia?
Ele não a substitui: encontrar uma vantagem continua sendo o primeiro problema, e decidir quanto comprometer vem depois. Mas, com a mesma estratégia, é ele que faz o resultado. No exemplo calculado por Edward Thorp, um jogo ganho 53 vezes em 100 rende o máximo apostando 6% do capital a cada rodada, e leva à ruína acima de cerca de 12%.
O que é um risco dinâmico saudável?
Um risco dinâmico saudável é decidido a frio, segundo critérios objetivos: reduzir o tamanho em drawdown para se proteger, ou ajustá-lo à volatilidade do mercado. Um risco dinâmico perigoso é decidido sob emoção: aumentar o tamanho porque bateu vontade, ou subir para tentar se recuperar. O primeiro reforça uma gestão sólida, o segundo não passa de excesso de risco com um nome bonito.
Qual é o erro de gestão mais grave?
Variar o risco sob o efeito da emoção: aumentar depois de uma perda para se recuperar, entrar com mais depois de um ganho por excesso de confiança, dobrar em drawdown para tentar recuperar. Dobrando depois de cada perda a partir de 1% do capital, seis perdas seguidas custam 63% da conta. A proteção é uma regra escrita, e a medição: acompanhar seu risco real torna o desvio visível antes que ele vire hábito.