 Por Benjamin Roure L'Hermitte
Você coloca uma ordem, e o preço se move contra você antes mesmo de ser executado. Ou pior: seu stop é acionado bem na mínima do dia, e o mercado retoma sua direção inicial cinco minutos depois. Isso não é azar. É uma questão de liquidez: a que faltava do outro lado da sua ordem, ou a que o seu stop forneceu à ordem de outra pessoa.
- A liquidez mede a facilidade de comprar ou vender um ativo rapidamente sem mover seu preço.
- Ela se lê através do spread, do volume negociado e da profundidade do book de ofertas.
- Os liquidity pools são, no vocabulário ICT, as zonas onde os stops se agrupam; o que a pesquisa mede é o agrupamento deles perto dos números redondos.
- Um liquidity sweep é um pavio rápido que ultrapassa esses níveis antes de uma reversão, diferente de um simples breakout.
Liquidez, definição simples e concreta
Imagine uma feira de frutas e verduras. Um vendedor de tomates sempre tem compradores, a qualquer hora, para qualquer quantidade razoável. Um vendedor de trufas brancas raras, por sua vez, às vezes precisa esperar dias para encontrar um comprador, e se quiser vender rápido, terá que baixar o preço. A liquidez no trading é exatamente isso: a capacidade de um ativo de ser comprado ou vendido rapidamente, em volume, sem que isso distorça seu preço. A pesquisa diz a mesma coisa com outras palavras: em “Illiquidity and stock returns”, de Amihud (2002), a iliquidez é o impacto de um fluxo de ordens sobre o preço, o desconto que um vendedor concede ou o prêmio que um comprador paga ao executar uma ordem a mercado, medida nas ações da NYSE de 1964 a 1997 pela razão entre a variação de preço do dia e o volume em dólares negociado.
No EUR/USD, uma ordem de tamanho institucional é executada sem deslocar sensivelmente a cotação: segundo a pesquisa trienal do BIS, o mercado de câmbio negociou 7,5 trilhões de dólares por dia em abril de 2022, com o dólar de um lado em 88% das transações e o euro em 30,5%. Em uma criptomoeda pequena com book fino, uma ordem modesta pode fazer o preço saltar vários níveis. Mesma palavra, “trading”, mecânica radicalmente diferente. O primeiro mercado é líquido, o segundo não é, e essa diferença muda absolutamente tudo na sua forma de executar um trade.
Na prática, a liquidez afeta três pontos que você sente diretamente na sua conta: a velocidade de execução, o preço pelo qual você é de fato preenchido, e o custo oculto do slippage. Um trader que ignora isso coloca suas ordens como se o mercado fosse sempre perfeitamente fluido. Erro clássico, principalmente em índices exóticos ou fora dos horários de maior atividade.
Liquidez vs volatilidade: não confunda as duas
É A confusão número um entre os iniciantes. Volatilidade e liquidez não têm nada a ver uma com a outra, mesmo que costumem aparecer juntas no mesmo gráfico. A volatilidade mede a amplitude dos movimentos de preço. A liquidez mede a facilidade de executar uma ordem a esse preço. Um mercado pode ser muito volátil E muito líquido (o Bitcoin em plena notícia), ou muito volátil E ilíquido (uma small cap que anuncia uma aquisição), ou ainda pouco volátil e perfeitamente líquido (o EUR/USD em uma sexta-feira tranquila de verão).
Por que essa distinção importa para você? Porque um mercado volátil mas líquido se move com força, mas você entra e sai no preço mostrado ou quase isso. Um mercado volátil e ilíquido, por sua vez, pode custar mais em deslizamento no momento da execução do que em movimento de mercado. Os gaps em ações no pré-mercado ilustram bem essa armadilha: o papel salta vários pontos percentuais, mas se ninguém está do outro lado para absorver sua ordem, você é preenchido bem mais longe do que o previsto.
- Mercado volátil e líquido: majors de forex durante um anúncio macro, você se move rápido mas executa com limpeza.
- Mercado volátil e ilíquido: penny stock após um boato, perigo máximo na execução.
- Mercado estável e líquido: índices dos EUA em sessão normal, conforto de execução mesmo sem grande movimento.
Como medir a liquidez na prática
Três indicadores bastam para avaliar a liquidez de um ativo, e você não precisa de uma assinatura da Bloomberg para isso. Primeiro, o spread bid-ask: a diferença entre o melhor preço de compra e o melhor preço de venda. Quanto mais apertado, mais líquido é o mercado. Cada corretora publica seus spreads médios por par: compare o do EUR/USD com o de um par exótico como o USD/TRY, a diferença se lê sem cálculo. Amihud lembra, aliás, que para uma transação de tamanho comum o impacto no preço se resume a esse spread, e que uma demanda maior desloca mais o preço. Esse spread é o seu custo de transação invisível, aquele que ninguém mostra mas que você paga em cada ida e volta.
Depois, o volume negociado. É o número de contratos, ações ou unidades que trocam de mãos em um determinado período. Um volume alto e regular indica um mercado onde muitos participantes estão dispostos a negociar, então você vai encontrar contraparte com facilidade. Cuidado, porém: um pico de volume repentino em um ativo normalmente calmo não é necessariamente sinal de liquidez duradoura, pode ser só uma bolha de atividade pontual antes de tudo cair de novo.
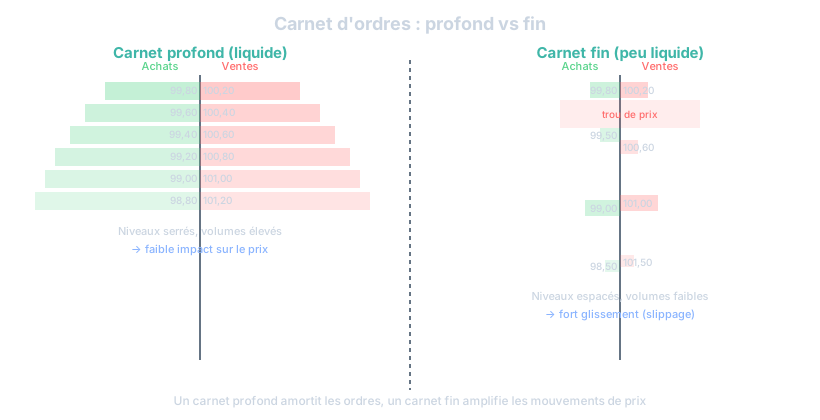
Por fim, a profundidade do book de ofertas (order book), visível principalmente em cripto e nos futures. Ela mostra quanto volume está disponível em cada nível de preço ao redor do mercado atual. Um book “profundo”, com grandes blocos de ordens em cada tick, absorve facilmente grandes quantidades. Um book “fino”, com apenas algumas ordens esparsas, esvazia rápido e deixa o preço saltar de um nível para outro com qualquer ordem um pouco mais robusta. É um tema que aprofundamos, aliás, no nosso artigo sobre o order flow no trading, que vai além na leitura do book em tempo real.
Mercados líquidos vs mercados ilíquidos: o ranking que importa
Nem todos os mercados valem o mesmo em liquidez, e isso deveria influenciar diretamente sua escolha de ativos para operar. Na liderança do ranking: o forex nos pares principais (EUR/USD, GBP/USD, USD/JPY), um mercado de balcão sem book central que negocia trilhões de dólares por dia segundo a pesquisa do BIS citada acima, seguido pelos futures de índices dos EUA (S&P 500, Nasdaq) e pelas ações de altíssima capitalização, como as gigantes de tecnologia americanas. Nesses mercados, você opera com o máximo de conforto de execução, praticamente a qualquer hora do pregão.
No outro extremo, estão as small caps da bolsa pouco acompanhadas, os pares de forex exóticos, algumas criptomoedas de baixa capitalização, e as opções sobre ativos-base pouco populares. Nesses mercados, uma ordem de tamanho médio pode fazer o preço saltar vários níveis de uma vez. A armadilha clássica: ver um bom setup técnico em uma small cap e não perceber que sair da posição na hora certa vai ser muito mais complicado do que entrar nela.
| Ativo | Nível de liquidez | Spread típico |
|---|---|---|
| EUR/USD (forex) | Muito alto | Muito apertado |
| Ações large cap dos EUA | Alto | Apertado |
| Futures de índices (S&P, Nasdaq) | Alto | Apertado |
| Pares de forex exóticos | Baixo a médio | Largo |
| Small caps da bolsa | Baixa | Largo e variável |
| Criptos de baixa capitalização | Muito baixo | Muito largo e instável |
O impacto direto no seu slippage e nos seus resultados
O slippage é a diferença entre o preço pelo qual você queria ser executado e aquele pelo qual você realmente foi. Em um mercado líquido, esse deslizamento é mínimo, muitas vezes insignificante para um trader de varejo. Em um mercado ilíquido, ele pode literalmente afundar uma estratégia que parecia lucrativa no papel. Imagine um plano de trading com um ratio risco/retorno correto, mas onde cada entrada e cada saída custam um deslizamento por causa de um ativo pouco líquido. Seu edge teórico derrete antes mesmo de o trade começar a existir.
Isso é especialmente verdadeiro para o seu stop loss. Um stop loss colocado em um ativo ilíquido pode ser executado bem longe do nível previsto se o mercado “pular” um preço por falta de contraparte do outro lado. Não é uma ideia abstrata: no seu boletim sobre as ordens stop, a SEC lembra que uma ordem stop vira uma ordem a mercado assim que seu gatilho é atingido, que o preço do stop não é um preço de execução garantido, e que o preço obtido pode se afastar bastante do gatilho conforme a liquidez disponível naquele instante. É um dos pontos cegos que abordamos no nosso guia sobre onde colocar o stop loss: a colocação teórica ideal não serve de nada se a execução real trai seu plano por causa de um mercado fino demais.
O slippage também bate mais forte em períodos de alta volatilidade combinados com uma liquidez que seca, tipicamente logo antes ou logo depois de uma publicação econômica importante. Isso é medido: em “Price Formation and Liquidity in the U.S. Treasury Market”, de Fleming e Remolona (Federal Reserve de Nova York), no mercado de títulos do Tesouro americano, o spread se alarga fortemente com a volatilidade no momento de um anúncio, o volume só volta com atraso, e é justamente quando os preços mais se movem que há menos negócios. Resultado: sua ordem a mercado pode ser preenchida a um preço bem diferente daquele mostrado dois segundos antes.
Os liquidity pools: onde se escondem as ordens dos outros
Chegamos ao núcleo do assunto para muitos traders de price action e smart money concept. No SMC/ICT, a “liquidez” não designa mais apenas a facilidade de execução geral, mas zonas precisas do gráfico onde se concentram ordens pendentes. Essas zonas se chamam liquidity pools, ou pools de liquidez, um vocabulário que vem de Michael J. Huddleston, The Inner Circle Trader. A ideia: toda vez que um trader coloca um stop loss acima de uma máxima evidente ou abaixo de uma mínima evidente, ele adiciona uma gota d'água em uma piscina de ordens que, somada às de todos que fazem o mesmo, forma uma reserva de ordens prontas para serem executadas.
O que a pesquisa mede é mais preciso e mais modesto. Em “Currency Orders and Exchange-Rate Dynamics”, de Osler (Federal Reserve de Nova York), cerca de 9.700 ordens stop e take profit recebidas por um grande banco do mercado de câmbio, de setembro de 1999 a abril de 2000, em dólar-iene, dólar-libra e euro-dólar, se agrupam fortemente em torno dos números redondos: os stops de compra logo acima, os stops de venda logo abaixo, e os take profits no próprio número redondo. O estudo conclui que os stops tendem a intensificar uma tendência depois que o nível é rompido, e que os take profits tendem a freá-la. Ele se baseia nas ordens de um único banco, e a própria autora escreve que não é possível provar que esses padrões valem para todos os dealers. Nada nele mede quem aciona o quê.
Por que a leitura ICT diz que os grandes players se interessam por essas zonas? Porque uma ordem de tamanho grande precisa de contraparte para ser executada sem deslocar demais o mercado, e uma zona carregada de stops fornece isso de uma vez. É coerente com a mecânica do book, mas não é o que a pesquisa observa nas ordens grandes: em “How markets slowly digest changes in supply and demand”, de Bouchaud, Farmer e Lillo, a liquidez revelada em um dado instante é tão baixa que uma ordem grande só pode ser executada em pedaços, ao longo de períodos que podem chegar a meses. Nenhum estudo publicado mede uma caça aos stops dos pequenos investidores por instituições. Então tome a leitura pelo que ela é: uma grade útil para colocar um stop, não uma descrição de quem faz o quê.
Costuma-se distinguir dois tipos de pools: a “buy-side liquidity”, situada acima das máximas (onde estão os stops dos vendedores e as ordens de compra dos compradores de breakout), e a “sell-side liquidity”, abaixo das mínimas (stops dos compradores, ordens de venda dos vendedores de breakout). Nessa leitura, essas duas zonas se tornam ímãs para o preço, principalmente quando se acumulam ao longo de várias sessões sem serem tocadas.
O liquidity sweep: como identificá-lo em um gráfico
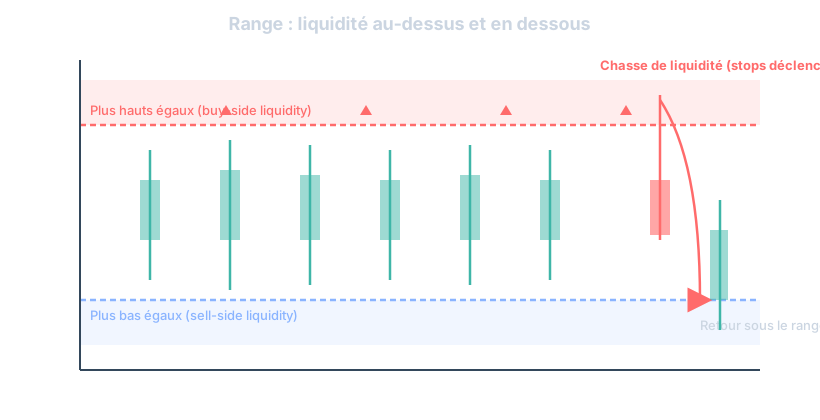
O liquidity sweep, às vezes traduzido como “caça de liquidez” ou “varredura de liquidez”, é o momento em que o preço vem tocar exatamente ou ultrapassar levemente uma dessas zonas (máxima ou mínima evidente), aciona as ordens pendentes que estão ali, e então reverte rapidamente na direção oposta. A assinatura visual típica: um pavio rápido e nítido, muitas vezes em uma única vela, que ultrapassa o nível, seguido de um fechamento que volta para dentro do range anterior.
Como diferenciar isso de um breakout de verdade? É A pergunta que todo trader SMC se faz ao vivo, e a resposta costuma depender da velocidade e do contexto. Um breakout válido costuma vir acompanhado de um volume sustentado e de um fechamento claro além do nível, com continuação nas velas seguintes. Um liquidity sweep, por sua vez, se parece mais com uma ida e volta rápida: o preço perfura e logo volta para dentro, deixando um pavio longo e um corpo de vela que denuncia a rejeição. Observe também o contexto mais amplo: um sweep costuma acontecer no fim de um range, depois de uma acumulação, ou pouco antes de uma sessão de alta liquidez como a abertura de Londres ou de Nova York. O movimento que vem em seguida costuma deixar um buraco em três velas, o fair value gap, que o artigo dedicado a ele trata à parte.
- Um pavio que ultrapassa uma máxima ou mínima nítida, seguido de um fechamento que volta para o range: possível sinal de sweep.
- Um volume que explode no pavio e cai imediatamente em seguida, em vez de uma progressão sustentada: outro indício.
- O sweep costuma tocar um nível evidente, aquele que todo mundo observa, um topo duplo ou uma mínima de sessão bem visível.
Liquidity grab vs stop hunt: uma nuance que importa
Esses dois termos são usados quase como sinônimos na comunidade de trading, mas há uma nuance de perspectiva. O “stop hunt” (caça aos stops) sugere intencionalidade: a ideia de que um ator mira deliberadamente os stops dos traders de varejo para acioná-los, quase como uma manipulação direcionada. O “liquidity grab” ou “liquidity sweep” descreve o fenômeno de forma mais neutra e mecânica: o preço vai buscar a liquidez disponível porque é ali que ela está, sem que necessariamente haja uma vontade de “pegar” alguém especificamente.
Na prática, para o seu trading, a distinção importa menos do que a consequência: nos dois casos, o resultado visível no gráfico é idêntico. O preço ultrapassa um nível conhecido, captura as ordens pendentes, e então reverte. Chame isso de stop hunt ou de liquidity sweep, sua reação deveria ser a mesma: não colocar seu stop loss bem no nível evidente que todo mundo observa, mas um pouco mais longe, em uma zona menos “exposta” a esse tipo de movimento. É um ponto que desenvolvemos bastante no nosso artigo sobre a colocação do stop loss.
Os melhores horários para aproveitar a liquidez máxima
A liquidez não é constante ao longo de 24 horas, longe disso. No forex, ela atinge seu pico durante a sobreposição das sessões de Londres e Nova York, geralmente no fim da manhã no horário de Brasília, quando bancos, fundos e corretoras de varejo estão ativos ao mesmo tempo. As duas maiores praças do mercado de câmbio estão então abertas simultaneamente: segundo o BIS, as mesas de operação do Reino Unido intermediaram 38% do volume mundial em abril de 2022 e as dos Estados Unidos, 19%. Nas transações da EBS em USD/JPY e EUR/USD, Ito e Hashimoto (NBER) medem uma atividade mais forte no início e no fim do dia para os participantes de Tóquio e de Londres, mas não para os de Nova York, e um spread que se estreita quando o número de negócios sobe. Os spreads estão, portanto, no ponto mais apertado quando o volume está no máximo, e os movimentos tendem a ser mais “limpos”, com menos sinais falsos ligados a um book de ofertas fino demais.
Já a sessão asiática tende a ser mais calma nos pares sem o iene, com ranges mais estreitos e menor liquidez. Isso não é necessariamente um mau momento para operar, algumas estratégias de range aproveitam justamente essa calma relativa, mas é um momento em que o risco de um sweep “gratuito” (sem real interesse direcional por trás) aumenta, simplesmente porque é preciso menos volume para mover o preço de forma desproporcional.
Em ações e índices dos EUA, a atividade se concentra na abertura e no fechamento de Wall Street: a NYSE descreve seu leilão de fechamento como o maior evento de liquidez do dia no mercado americano, com mais de 6% do volume dos papéis que ela lista. Entre os dois, o meio da sessão, a famosa “lunch hour”, costuma ser mais vazio. Operar nessa janela é aceitar spreads mais largos e movimentos menos confiáveis por um ganho de timing que geralmente não justifica o risco.
Construir uma estratégia em torno da liquidez
Depois que você entende a mecânica, várias abordagens concretas se abrem para você. A primeira consiste em identificar os liquidity pools evidentes no seu gráfico, máximas e mínimas nítidas, topos duplos, fundos duplos, e esperar o preço varrê-los antes de buscar uma entrada no sentido da reversão. É uma lógica contrária por natureza: você não entra no sentido do breakout aparente, você espera a reação inversa depois do sweep.
A segunda abordagem, mais defensiva, consiste simplesmente em adaptar a colocação do seu stop loss levando em conta essas zonas. Se você sabe que um nível está “carregado” de liquidez potencial, afaste um pouco seu stop desse nível exato, ou aceite que ele pode ser tocado antes de uma reversão e ajuste o tamanho da sua posição de acordo. Essa gestão fina do risco se conecta diretamente com os princípios que encontramos no nosso artigo sobre money management, onde o risco por trade deve se ajustar ao contexto, e não permanecer fixo seja qual for o ativo ou a situação.
Terceiro caminho: privilegiar estruturalmente os ativos e horários mais líquidos se o seu estilo de trading for sensível à execução, principalmente o scalping e o day trading de alta frequência. Um scalper que opera pares exóticos ou small caps ilíquidas enfrenta um adversário extra invisível: o custo de execução que corrói cada trade antes mesmo de a estratégia ter sua chance de funcionar. Escolher seu terreno de jogo não é glamouroso, mas muda concretamente o resultado líquido no fim do mês.
Como o Tradoshi te ajuda a incorporar a liquidez na sua disciplina
O Tradoshi não detecta automaticamente as zonas de liquidez nem os sweeps em um gráfico, essa não é a função dele. O que a ferramenta te traz é a estrutura para documentar e tornar objetiva a sua relação com essas situações precisas. No seu diário de trader, você pode registrar cada trade feito depois de um sweep identificado a olho nu, com suas próprias etiquetas livres, por exemplo “sweep confirmado” ou “falso breakout evitado”, e acompanhar ao longo do tempo se essa leitura realmente te rende dinheiro ou se é um viés de confirmação.
O Trade Review permite reviver cada trade com suas anotações e seu contexto, verificar se seu stop foi tocado por causa de uma reversão fundamental real ou simplesmente por uma colocação perto demais de uma zona de liquidez evidente. Com o tempo, suas estatísticas, taxa de acerto, ratio ganho/perda, expectativa matemática, vão te dizer objetivamente se a sua leitura dos liquidity pools se sustenta ou se ainda é intuição não verificada. E a calculadora de posição, junto com suas regras de risco personalizáveis, te ajuda a ajustar seu tamanho quando você sabe que está operando um ativo menos líquido onde o slippage pode morder mais forte do que o previsto.
Os erros frequentes a evitar com a liquidez
O primeiro erro, clássico entre os iniciantes em SMC, é ver sweep em todo lugar. Cada pavio um pouco mais longo vira desculpa para gritar “liquidity grab”, quando às vezes é só... um pavio. O mercado se move, testa níveis, sem que necessariamente haja uma intenção legível por trás de cada movimento. Essa superengenharia da narrativa pode rapidamente se parecer com uma espécie de padrão ilusório que a gente constrói para dar sentido ao ruído.
O segundo erro consiste em operar ativos ilíquidos sem ajustar o tamanho da posição nem as expectativas de slippage, achando que um bom setup técnico basta para garantir uma boa execução. O terceiro, mais insidioso, é colocar sistematicamente o stop loss exatamente nos níveis evidentes que todo mundo observa, ignorando que assim você se junta à massa de liquidez mais exposta do mercado. Um pouco de margem, um pouco de distância na colocação, e o risco de um sweep “inútil” cai mecanicamente.
Perguntas frequentes
O que é liquidez no trading, em uma frase?
É a capacidade de comprar ou vender um ativo rapidamente e em volume sem provocar um movimento de preço excessivo, medida pelo spread, pelo volume e pela profundidade do book de ofertas.
Qual é a diferença entre liquidez e volatilidade?
A volatilidade mede a amplitude das variações de preço, a liquidez mede a facilidade de execução a esse preço. Um mercado pode ser volátil e líquido, ou volátil e ilíquido, são duas dimensões diferentes.
Quais são os mercados mais líquidos?
Os pares de forex principais como o EUR/USD, os futures dos grandes índices da bolsa e as ações de altíssima capitalização estão entre os mais líquidos, com spreads apertados e uma profundidade de mercado importante.
O que é exatamente um liquidity sweep?
É um movimento rápido do preço que ultrapassa uma máxima ou mínima evidente para capturar as ordens pendentes (stops) que estão ali, antes de reverter na direção oposta.
Liquidity sweep e stop hunt são a mesma coisa?
O resultado visível é idêntico, um pavio que captura stops antes de uma reversão. O termo stop hunt sugere intencionalidade, enquanto liquidity sweep descreve o fenômeno de forma mais neutra e mecânica.
Como identificar uma zona de liquidez em um gráfico?
Procure as máximas ou mínimas evidentes, topos duplos, fundos duplos, zonas testadas várias vezes sem serem ultrapassadas: são os níveis onde a leitura ICT coloca os stops, e o estudo de Osler os encontra agrupados logo além dos números redondos.
As instituições realmente caçam os stops dos pequenos investidores?
Nenhum estudo publicado mede isso. O que está medido é o agrupamento das ordens stop logo além dos números redondos e a intensificação do movimento depois que esses níveis são rompidos, nas ordens de um banco do mercado de câmbio, e o fato de uma ordem grande ser executada em pedaços ao longo de um período longo. O resto é uma leitura.
O liquidity sweep funciona em todos os mercados?
O conceito é observado em qualquer mercado com ordens stop pendentes, mas é mais claro em mercados muito líquidos como o forex ou os futures de índices, onde o volume permite movimentos limpos.
Qual é o melhor momento para operar com liquidez máxima?
A sobreposição das sessões de Londres e Nova York geralmente oferece a melhor liquidez no forex, com spreads apertados e um volume elevado que favorece uma execução limpa.
A falta de liquidez pode realmente arruinar um trade?
Sim, um slippage importante em um ativo ilíquido pode anular a vantagem teórica de uma estratégia, principalmente se os stops forem executados bem mais longe do que o previsto por falta de contraparte suficiente.
É preciso evitar totalmente os ativos ilíquidos?
Não necessariamente, mas é preciso adaptar o tamanho da posição, as expectativas de slippage e a colocação do stop loss de acordo, em vez de tratá-los como ativos líquidos convencionais.