 Por Benjamin Roure L'Hermitte
A relação risco/retorno compara o que você arrisca com o que você busca em uma operação: a distância da sua entrada até o seu alvo, dividida pela distância da sua entrada até o seu stop. É simples de calcular e fácil de ler errado, porque não diz nada sozinha: uma relação só vira informação diante da frequência com que o alvo é realmente atingido. Este guia refaz os cálculos, separa a relação prevista da relação realizada, e diz o que os estudos lidos mediram de fato sobre a forma como cortamos nossos ganhos.
- A fórmula: relação = distância até o alvo ÷ distância até o stop. Stop a 20 pips, alvo a 40 pips: 1:2.
- O ponto de equilíbrio, sem custos: 1 ÷ (1 + relação). A 1:2, são necessários 33,3 % de operações vencedoras para parar de perder; a 1:1, 50 %.
- Relação e taxa de acerto se leem juntas: um alvo mais distante é atingido com menos frequência, e nenhum estudo lido estabelece uma «boa» relação.
- O que conta é a relação realizada, medida em R nas suas operações fechadas, custos e slippage incluídos, não a do plano.
A relação risco/retorno compara o que você arrisca com o que você busca em uma operação. Se você arrisca 100 € para buscar 200 €, sua relação é de 1 para 2. Dois erros se repetem na forma de usá-la: lê-la sozinha, sem a taxa de acerto que a acompanha, e escrever um 1:5 no plano sem saber com que frequência o preço chega até lá.
Entender isso muda a forma como você julga suas operações: você para de buscar “ter razão” e começa a buscar assimetrias favoráveis. Este guia desmonta o que o ratio realmente significa, por que ele transforma sua rentabilidade, sua ligação mecânica com o win rate, a distância entre o ratio previsto e o ratio real, e como medi-lo com honestidade em vez de contar histórias para si mesmo.
O que o ratio realmente significa
A relação risco/retorno é a razão entre duas distâncias de preço: a que separa você do seu stop loss (o que você arrisca) e a que separa você do seu alvo (o que você busca). Relação = distância até o alvo ÷ distância até o stop. Se o seu stop está a 20 pips e o seu alvo a 40 pips, 40 ÷ 20 dá 2: sua relação é de 1:2. É uma medida de assimetria: ela diz quanto você ganha por unidade de risco quando a operação funciona, e nada mais. A calculadora de risco/retorno do site faz essa divisão a partir da sua entrada, do seu stop e do seu alvo.
Aliás, a palavra “recompensa” induz ao erro: não se trata de um ganho garantido, mas de um ganho potencial, aquele que você vai obter se o preço atingir seu objetivo antes do seu stop. Um ratio de 1:3 não significa que você vai ganhar três vezes sua aposta, significa que, se essa operação ganhar, ela vai render três vezes o que uma operação perdedora teria te custado. Essa nuance é fundamental para o que vem a seguir.
Essas duas distâncias correspondem a duas ordens colocadas antes da entrada. O que cada uma garante, e o que não garante, está explicado no guia stop loss e take profit.
Por que ele muda sua rentabilidade
Uma boa relação permite perder com mais frequência do que você ganha e, ainda assim, continuar lucrativo. Com uma relação de 1 para 2, você pode errar 6 vezes em 10 e mesmo assim ganhar dinheiro, sem custos: seus quatro ganhos a +2 rendem 8 unidades, suas seis perdas a −1 custam 6, sobram +2, ou seja, +0,2 por operação. É libertador, porque quebra a obsessão por ter razão.
A tendência inversa foi medida, pelo menos entre os investidores em ações. Em 10 000 contas de uma grande corretora americana de desconto, acompanhadas de 1987 a 1993, o estudo de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, constata que esses investidores realizaram 14,8 % dos ganhos que podiam embolsar contra 9,8 % das perdas: eles vendiam seus papéis vencedores com mais facilidade do que seus papéis perdedores. É o efeito disposição, que o estudo define como a tendência a manter por tempo demais as posições perdedoras e a vender cedo demais as vencedoras. São pessoas físicas em ações, não traders intradiários, mas é exatamente o mecanismo que constrói, operação após operação, uma relação invertida: ganhos cortados pequenos, perdas deixadas inteiras.
O vínculo inseparável com o win rate
Ratio e taxa de acerto são as duas faces da mesma moeda: nenhum dos dois quer dizer nada sozinho. Um win rate alto com um ratio ruim pode perfeitamente perder dinheiro; um win rate baixo com um bom ratio pode ganhar dinheiro com regularidade. O que decide é a combinação dos dois, que se chama esperança.
Cada relação tem seu ponto de equilíbrio, a taxa de acerto abaixo da qual a série perde. Ele se deduz de uma linha: no equilíbrio, os ganhos compensam exatamente as perdas, ou seja, p × relação = (1 − p) × 1, de onde p = 1 ÷ (1 + relação). Esse cálculo supõe que cada operação vencedora rende exatamente a relação, que cada operação perdedora custa exatamente 1, e que não há custos nem slippage. Eis as referências:
| Ratio risco-recompensa | Taxa de acerto de equilíbrio, sem custos | O que isso significa |
|---|---|---|
| 1:1 | 50% | Uma operação vencedora em cada duas, só para não perder |
| 1:1,5 | 40% | Quatro em dez |
| 1:2 | 33,3% | Uma em três |
| 1:3 | 25% | Uma em quatro |
| 1:5 | 16,7 % | Uma em seis, se o alvo for atingido com essa frequência, o que nada garante |
Para um 1:2, isso dá 1 ÷ 3, ou seja, 33,3 %. Acima dessa taxa, a série ganha; abaixo, ela perde. Guarde sobretudo a lógica: quanto mais alta a sua relação, mais vezes você pode se permitir perder, mas com uma condição que a tabela não mostra.
A armadilha do ratio irreal
Mirar relações enormes (1:8, 1:10) parece ótimo: a fórmula diz que um 1:10 para de perder a partir de 9,1 % de acerto. O problema é que a taxa de acerto não é independente da relação. Quanto mais longe está o seu alvo, mais ocasiões o preço tem de reverter antes de atingi-lo: em uma mesma operação, um alvo a 1:10 é, por construção, atingido com menos frequência do que um alvo a 1:2. Com que frequência exatamente, nenhuma fórmula diz: só o seu histórico de operações mede isso.
Em outras palavras, você não escolhe sua relação e sua taxa de acerto separadamente: quando afasta o alvo, você reduz a frequência com que ele é atingido. A boa relação não é, portanto, a maior, é a que dá a melhor expectativa no seu mercado e com o seu método, e nenhum dos estudos lidos para este guia estabelece uma relação válida para todos. As referências que circulam, «nunca abaixo de 1:2», «mirar 1:3», são usos de traders, não resultados medidos.
A 1:10 com 5 % de acerto, a expectativa é de −0,45 R por operação. A 1:2 com 45 %, é de +0,35 R. A relação mais lisonjeira não é a mais lucrativa.
Ratio planejado contra ratio realizado
A relação que você escreve no seu plano antes de entrar, a relação planejada, não é a que você realiza. Três coisas as separam. Suas saídas: você corta em +1 uma operação que mirava +3, move seu stop «só um pouco», deixa um ganho voltar até a entrada. O slippage: segundo o boletim da SEC sobre as ordens stop, stop-limit e trailing stop, o preço do stop não é um preço de execução garantido; uma vez atingido, a ordem vira uma ordem a mercado, executada ao preço que a liquidez oferece naquele instante, que pode se afastar bastante do nível fixado. Uma perda prevista em −1 R pode, portanto, sair maior. E os custos, tratados mais abaixo. Nos três casos, o desvio joga no mesmo sentido: contra a relação.
É por isso que julgar o seu trading pelas suas intenções não serve para nada. Um plano a 1:3 executado como um 1:1 é um plano a 1:1. O único dado que conta é a relação média das suas operações realmente fechadas: o que você achava que mantinha e o que você manteve são dois números, e só o segundo se mede.
Colocar as ordens com antecedência ajuda a cumprir o plano, e isso foi testado. No experimento de laboratório de Fischbacher, Hoffmann e Schudy sobre as ordens stop-loss e take-gain, os participantes que podiam programar vendas automáticas mostraram um efeito disposição nitidamente menor do que o outro grupo, porque realizavam mais as suas perdas; a proporção de ganhos realizados foi semelhante nos dois grupos. É um resultado de laboratório, não uma medida em contas reais, e diz respeito ao lado das perdas: um stop colocado com antecedência ajuda a aceitar uma perda, não garante que você deixará um ganho correr até o alvo.
Como definir um ratio alcançável
Um bom ratio não se decide ao acaso nem por ambição. Ele se deduz do seu método e se verifica nos seus dados. Aqui está o processo saudável:
- Coloque seu stop onde sua tese fica invalidada, nunca a uma distância arbitrária escolhida para “fazer um ratio bonito”.
- Coloque seu objetivo em um nível real de mercado (suporte, resistência, liquidez), não em um múltiplo teórico do seu risco.
- Calcule o ratio que resulta disso. Se for ruim, não trapaceie no stop: descarte a operação.
- Meça sua relação realizada média e sua taxa de acerto real nas suas operações fechadas, depois verifique se a expectativa é positiva, tendo em mente a incerteza quantificada logo a seguir.
- Ajuste seu método, não seus números: se o ratio real estiver baixo demais, o problema está nas suas saídas, não na sua planilha.
O quarto ponto merece um número, porque uma taxa de acerto medida em poucas operações é muito incerta. Com o método de Wilson, tal como o apresenta o manual de estatística do NIST, o instituto americano de normas, uma taxa de 50 % observada em 30 operações se situa, a 95 %, entre 33 % e 67 % aproximadamente; em 100 operações, entre 40 % e 60 %. A 1:2, o limiar está em 33,3 %: trinta operações não bastam, portanto, para dizer se você está acima ou abaixo. A expectativa de um método se julga em centenas de operações, não em uma boa semana.
Pensar em R: a unidade correta
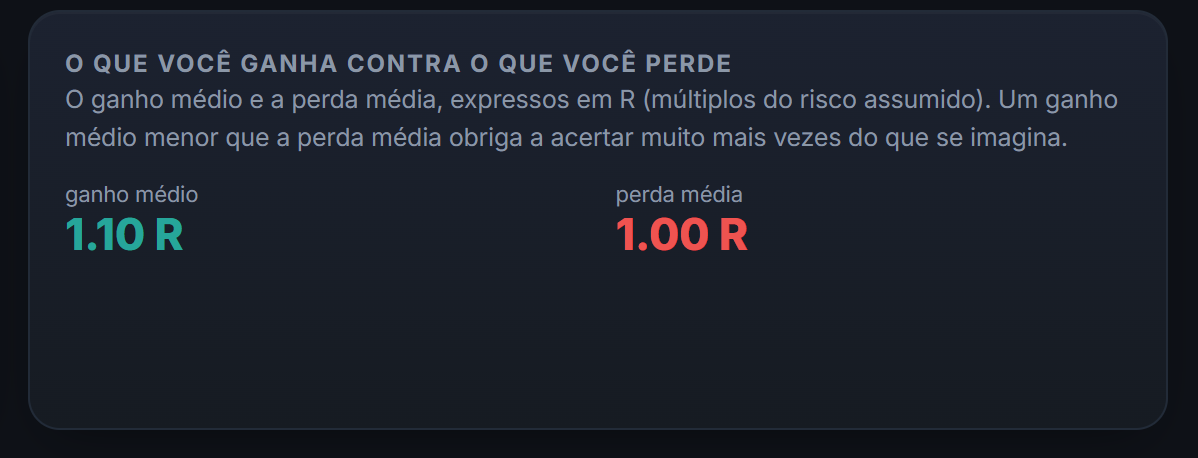
A forma mais limpa de usar tudo isso é medir suas operações em R. A definição vem de Van Tharp: na lição do Van Tharp Institute sobre o R e os múltiplos de R, R é o risco inicial assumido em uma posição, fixado pelo stop inicial, e todo resultado se expressa como múltiplo desse risco. Uma operação que ganha duas vezes o seu risco faz +2 R; uma operação stopada faz −1 R; uma operação cortada no meio do caminho faz +0,5 R. Raciocinando em R, você compara todas as suas operações na mesma escala, seja qual for o tamanho delas.
Esse risco inicial em dinheiro é também o ponto de partida do cálculo do tamanho de posição: o mesmo valor arriscado, convertido em lotes ou em ações conforme a distância até o stop.
O R transforma a relação de uma intenção em uma medida. Em vez de dizer «miro 1:2», você pode dizer «meu R médio realizado é de +0,6 nas minhas últimas 40 operações», ou seja, +24 R no total. Esse R médio, perdas incluídas, é o que a mesma lição chama de expectativa: o múltiplo de R médio que o seu método rende por operação. É um número concreto, comparável no tempo, que diz se você está progredindo ou se está se iludindo. Some seus R em um período e você obtém diretamente o seu desempenho em unidades de risco, independentemente do tamanho das suas posições.
Os erros clássicos a evitar
- Julgar o ratio sozinho: um ratio sem win rate não diz nada. Olhe sempre os dois juntos.
- Apertar o stop ou afastar o alvo para «fazer uma relação bonita»: o número sobe, mas um stop dentro do ruído salta com mais frequência e um alvo mais longe é atingido com menos frequência. A relação muda, a expectativa não.
- Mirar longe demais: um alvo raramente atingido custa mais caro do que uma relação modesta mantida até o fim.
- Mexer no objetivo no meio do caminho: toda vez que você corta cedo uma operação vencedora, você piora seu ratio realizado.
- Nunca medir o realizado: sem dados sobre suas operações fechadas, seu ratio continua sendo uma opinião.
O ratio varia de acordo com o estilo de trading
Não existe uma relação ideal universal, porque a boa relação depende do método. A tabela do ponto de equilíbrio se lê nos dois sentidos. Um método que atinge seu alvo com frequência porque ele está perto, como o scalping, pode viver com uma relação modesta, em torno de 1:1, desde que ganhe mais de uma vez em duas. Um método que deixa correr movimentos longos e erra com frequência, como o seguimento de tendência, precisa de uma relação alta para que seus raros ganhos paguem suas numerosas pequenas perdas. Os dois podem ganhar, com relações opostas, e o que cada estilo realiza de fato só se lê nas suas operações.
O erro seria impor uma relação «recomendada» ao seu método sem levar em conta a natureza dele. Um scalper que se obrigasse a mirar 1:3 veria seus alvos atingidos com muito menos frequência; um seguidor de tendência que cortasse em 1:1 mataria o seu edge. A boa relação não é um número mágico, é a que combina com o seu estilo e que os seus dados confirmam como lucrativa. Comece entendendo como você ganha, depois calibre sua relação de acordo, nunca o contrário.
O ratio não fica congelado durante a operação
A relação que você calcula na entrada é só um ponto de partida, não uma restrição rígida para toda a vida da operação. À medida que o preço avança, a razão entre o que resta ganhar e o que ainda pode ser perdido muda. Pegue uma operação entrada a 1:3, stop em −1, alvo em +3, e um preço que chegou a +1,5. Com o stop inalterado, restam 1,5 a ganhar contra 2,5 a perder: 0,6 para 1. Com o stop levado à entrada, restam 1,5 contra 1,5: 1 para 1. Nos dois casos, a pergunta já não é a da entrada, e gerir essa evolução faz parte do ofício.
É aí que entram ferramentas como a ida ao ponto de equilíbrio (mover o stop para o ponto de entrada quando certo lucro é atingido) ou as saídas parciais (garantir uma parte do ganho deixando o resto correr). Essas técnicas permitem ajustar o perfil risco/retorno pelo caminho sem nunca mover um stop contra você. Bem usadas, elas melhoram sua relação realizada; mal usadas, fazem você cortar cedo demais. A regra continua a mesma: decida esses ajustes a frio, no seu plano, nunca sob emoção. O que a ida ao ponto de equilíbrio retira de risco e o que ela custa em operações fechadas no zero está detalhado no guia sobre o break-even no trading.
Ratio e custos de transação
Os custos corroem sua relação real. O spread, as comissões e, em alguns produtos, o financiamento se somam à sua perda e se subtraem do seu ganho. Pegue um stop a 20 pips, um alvo a 40 pips e um custo de ida e volta de 2 pips, spread e comissões incluídos: o ganho líquido é de 38 pips, a perda líquida de 22, e a relação real cai de 2 para 1,73. O ponto de equilíbrio sobe de 33,3 % para 36,7 %. Em uma operação curta, os mesmos 2 pips pesam muito mais: com um stop a 5 pips e um alvo a 10, a relação real é de apenas 1,14 e o limiar passa a 46,7 %, o bastante para fazer um método passar de lucrativo a perdedor. O cálculo supõe um custo fixo por operação; um spread que se alarga no momento da saída piora a conta, não a melhora.
É mais uma razão para medir sua relação realizada nas suas operações efetivamente fechadas, custos incluídos, em vez de confiar na relação teórica do seu plano. A relação que conta não é a que você tinha em mente na entrada, é a que aparece na sua conta depois que tudo foi pago. O ponto de equilíbrio com custos incluídos, tanto para uma operação quanto para um sistema, é calculado no guia sobre o break-even no trading.
Medir isso automaticamente com o Tradoshi
Calcular seu R real à mão é tedioso e fonte de erros. O Tradoshi faz isso por você: ele lê o seu stop loss nas suas ordens e deduz o seu múltiplo de R em cada operação, sem que você precise digitar nada. Você vê sua relação realizada, não a que imaginava.
- R-múltiplo automático: seu risco inicial é lido a partir dos seus stops, seu R é calculado em cada operação fechada.
- Ratio realizado médio: você vê rapidamente se suas saídas cumprem suas promessas ou as traem.
- Cruzado com o win rate: ratio e taxa de acerto são exibidos juntos, nunca um sem o outro.
- Acompanhamento no tempo: seu R médio por período mostra se você está progredindo de verdade.
Perguntas frequentes
Um ratio 1:1 pode ser rentável?
Sim, desde que você tenha um win rate superior a 50 %, sem custos. A relação nunca se julga sozinha: é a combinação relação + win rate que determina a expectativa. Um 1:1 com 55 % de acerto rende +0,10 R por operação; o mesmo a 45 % rende −0,10 R.
Qual é um bom ratio risco-recompensa?
Nenhum dos estudos lidos para este guia estabelece uma relação válida para todos, e as referências que circulam, «nunca abaixo de 1:2», «mirar 1:3», são usos, não medidas. Cada relação fixa uma taxa de acerto de equilíbrio, 1 ÷ (1 + relação), e um alvo mais distante é atingido com menos frequência: a boa relação é a que as suas operações mantêm de verdade, custos incluídos, com uma expectativa positiva.
Por que meu win rate cai quando eu miro mais longe?
Porque quanto mais distante está o seu objetivo, mais chances o preço tem de se reverter antes de alcançá-lo. Um objetivo a 1:5 é mecanicamente tocado com menos frequência do que um objetivo a 1:2. É o compromisso fundamental entre ratio e frequência de acerto: você não consegue maximizar os dois ao mesmo tempo.
O que exatamente é um R?
1 R é o seu risco inicial em uma operação, a distância entre a sua entrada e o seu stop inicial, expressa em dinheiro: é a definição do Van Tharp Institute, que expressa todo resultado como múltiplo desse risco. Um ganho de +2 R significa que você ganhou duas vezes o que arriscava. Raciocinar em R permite comparar operações de tamanhos diferentes em uma mesma escala.
O ratio previsto e o ratio real costumam ser diferentes?
Elas só coincidem se você sai exatamente no alvo ou exatamente no stop, sem custos nem slippage. Uma saída antecipada, um stop movido, uma ordem stop executada além do seu nível, e a relação realizada se afasta da relação planejada, no sentido ruim. É por isso que medir o seu R real, a partir das suas operações executadas, é muito mais útil do que a relação que você tinha em mente na entrada.
É preciso apertar o stop para melhorar a relação?
Não. Apertar o stop faz a relação exibida subir, mas o coloca dentro do ruído normal do mercado, onde ele salta com mais frequência: a taxa de acerto cai junto. Alargá-lo faz o contrário: a relação cai, e a perda em dinheiro cresce se o tamanho da posição não diminuir. O stop se coloca onde a sua tese é invalidada; se a relação resultante for ruim, a resposta certa é não entrar na operação.
Como calcular o limiar de rentabilidade de um ratio?
Limiar = 1 ÷ (1 + relação), sem custos. Para um 1:2, isso dá 1 ÷ 3, ou seja, 33,3 %; para um 1:3, 25 %. Acima dessa taxa de acerto você ganha, abaixo você perde. Com custos incluídos, o limiar sobe: com um stop a 20 pips, um alvo a 40 e 2 pips de custos por ida e volta, ele passa a 36,7 %.
Quantas operações são necessárias para conhecer a sua taxa de acerto?
Mais do que se imagina. Com o método de Wilson, uma taxa de 50 % medida em 30 operações se situa, a 95 %, entre 33 % e 67 % aproximadamente; em 100 operações, entre 40 % e 60 %. Em trinta operações, você não sabe, portanto, se está acima ou abaixo do limiar de um 1:2. Meça em centenas de operações antes de concluir.