 Por Benjamin Roure L'Hermitte
O tamanho de posição é um dos pilares mais concretos da gestão de capital em trading. Ele determina quanto você compromete em uma oportunidade, não conforme sua intuição do momento, mas conforme seu capital, seu stop loss e o risco que você aceita assumir. Bem dominado, ele transforma uma estratégia de trading em um método mensurável, mais estável e mais fácil de repetir.
O cálculo cabe em uma fórmula, e uma calculadora de lote de trading evita que você a refaça na mão a cada trade. A nossa é gratuita e sem cadastro: você informa seu capital, seu risco em porcentagem e seu stop loss, e ela te devolve seu tamanho de lote.
Como calcular um tamanho de posição em trading?
Para calcular um tamanho de posição, você parte do valor que aceita perder se o trade tocar o stop loss, depois divide esse risco pela distância do stop e pelo valor do pip ou do ponto. O objetivo é simples: uma ideia ruim nunca deve custar mais do que o risco previsto no início. É esse cálculo de risco que impede que um trade isolado coloque em perigo toda a conta.
A fórmula básica, escrita aqui para o Forex, é a seguinte:
Tamanho em lotes = valor arriscado ÷ perda potencial por lote
Ou, de forma mais detalhada:
Lotes = (capital da conta × percentual de risco) ÷ (stop loss em pips × valor do pip)
Vejamos um exemplo. Um trader tem 10.000 dólares e decide arriscar 1% por trade. Seu risco máximo é, portanto, de 100 dólares. Se o stop loss está colocado em 50 pips e o valor do pip para um lote padrão é de cerca de 10 dólares, o cálculo fica assim:
100 ÷ (50 × 10) = 100 ÷ 500 = 0,2 lote
Em outras palavras, ele não escolhe 0,2 lote porque “parece razoável”, mas porque esse tamanho corresponde ao seu risco máximo. É exatamente esse o interesse de um método para calcular tamanho de posição forex: ligar cada decisão a uma perda aceitável, antes mesmo de esperar um ganho.
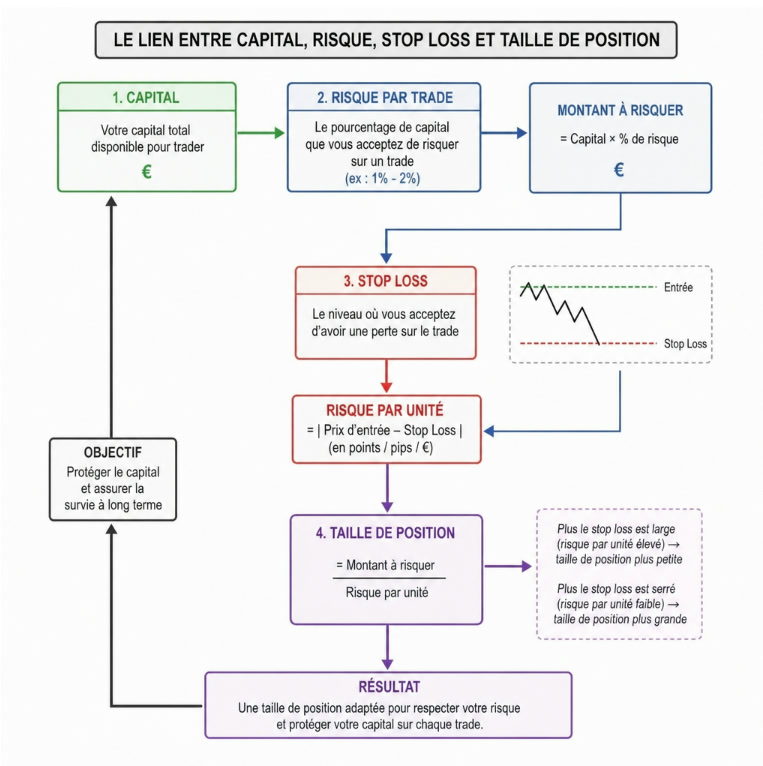
As noções de lotes, pips e risco que você precisa conhecer
No Forex, os tamanhos de lote servem para medir o volume da posição. Um lote padrão representa 100.000 unidades de moeda, um mini lote 10.000 unidades e um micro lote 1.000 unidades: são as definições que dá a página da corretora IG sobre os lotes no forex, uma fonte de corretora, regulada pela FCA, e não um texto de regulador. O pip, por sua vez, é definido pela cartilha da NFA sobre o forex de varejo como a menor unidade de variação de um preço de moeda, e seu exemplo, uma compra de euros a 1,2178 revendidos a 1,2188 em um tamanho de 100.000 euros, rende 100 dólares: dez pips, ou seja, 10 dólares por pip para um lote padrão em um par cotado em dólares. Por simples divisão, um mini lote vale 1 dólar por pip e um micro lote 0,10 dólar. O valor do pip muda assim que a moeda de cotação não é a da sua conta, e com o volume negociado.
Pips trading forex: quanto vale realmente um ponto
Essas ordens de grandeza ajudam a entender por que uma pequena diferença de volume pode ter um impacto importante. Com um stop de 60 pips, um lote padrão expõe potencialmente a uma perda bem maior que um micro lote. Para um iniciante, operar em micro lotes costuma facilitar o respeito a um risco moderado enquanto se aprende a gerenciar as emoções.
O ponto essencial é nunca separar o volume do stop loss. Dois trades com o mesmo tamanho de lote podem ter riscos muito diferentes se um tem um stop de 20 pips e o outro um stop de 100 pips. O tamanho de posição não é, portanto, apenas uma questão de “quanto comprar”, mas de “quanto posso perder se meu cenário for invalidado”.
Onde colocar esse stop para que ele marque de fato a invalidação do cenário, e por que a distância dele não se escolhe por conforto, é tratado no guia onde colocar o stop loss.
Qual método de position sizing escolher?
O melhor método depende do seu nível, do tamanho da sua conta e da sua disciplina, mas o mais robusto costuma ser ajustar a posição de acordo com o capital, a porcentagem de risco e a distância do stop loss. Essa abordagem permite manter um risco coerente de um trade para outro, mesmo quando as configurações de mercado são diferentes.
Aqui estão os métodos mais comuns, com suas vantagens e seus limites:
- O tamanho fixo: você opera sempre o mesmo volume, por exemplo 0,10 lote. É simples, rápido e fácil de seguir. Em compensação, esse método ignora a evolução da conta e a distância real do stop loss. Pode, portanto, arriscar demais em alguns trades e de menos em outros.
- A porcentagem fixa do capital: você arrisca sempre a mesma porcentagem, por exemplo 1% ou 2% da conta. Esse método acompanha naturalmente as altas e baixas do capital. Favorece uma gestão de capital mais dinâmica, mas pode reduzir muito o tamanho das posições após uma sequência de perdas.
- A porcentagem ajustada ao stop loss: você mantém o mesmo risco em euros ou dólares, mas adapta o volume à distância do stop. Costuma ser o método mais preciso para o cálculo de tamanho de lote trading, porque leva em conta o contexto real de cada trade.
- O tamanho progressivo controlado: você aumenta os volumes à medida que a conta cresce, mas apenas segundo regras definidas. Pode sustentar o crescimento, desde que não se transforme em excesso de confiança depois de alguns ganhos.
Arriscar uma pequena parcela do capital por operação continua sendo a abordagem prudente. A referência de 1% a 2% por trade é um uso de traders, não uma regra de regulador nem uma estatística sobre o que os outros fazem: serve de proteção contra perdas desproporcionais, não de promessa de segurança absoluta. Os conceitos de trading de Van Tharp a apresentam assim, em uma carteira de 100.000 dólares em que se decide arriscar apenas 1% em uma ideia de trade, ou seja, 1.000 dólares, e lembram que o dimensionamento de posição é a parte do sistema que responde à pergunta «quanto». É o coração do money management no trading: decidir o risco antes de entrar, não durante.
De onde vêm os percentuais: regra de 1%, de 2% e critério de Kelly
Esses percentuais não saem de um estudo: são convenções de prudência. A única fórmula publicada que diz quanto apostar é o critério de Kelly. No artigo de J. L. Kelly de 1956, A New Interpretation of Information Rate, um apostador que conhece sua vantagem aposta a fração do capital que maximiza a taxa de crescimento exponencial desse capital. Aplicado ao trading, esse cálculo exige conhecer com precisão a taxa de acerto e a relação ganho/perda, algo que ninguém conhece de antemão.
É por isso que a fração de Kelly é dividida na prática. Em seu capítulo sobre o critério de Kelly no blackjack, nas apostas esportivas e na bolsa, Edward Thorp escreve que apostar demais é penalizado com muito mais severidade do que apostar de menos, e que o «Kelly fracionário» é prudente na medida em que os cálculos refletem incertezas. O percentual fixo que você escolhe (0,5%, 1% ou 2% do capital) é uma versão bem reduzida dessa ideia: uma fração constante, pequena o bastante para sobreviver a uma estimativa errada da sua vantagem.
O que essa fração faz com a probabilidade de perder tudo é o tema do guia sobre o risco de ruína.
A relação direta entre tamanho de posição e risco-retorno
O ratio risco-retorno indica quanto você espera ganhar em relação ao que aceita perder. Por exemplo, se você arrisca 100 dólares para buscar 200 dólares, o ratio é de 1 para 2. Mas esse ratio não significa nada se o tamanho de posição estiver mal calculado.
Imaginemos dois traders com a mesma entrada, o mesmo objetivo e o mesmo stop. O primeiro respeita um risco de 1% do capital. O segundo abre uma posição grande demais e arrisca 8% no mesmo cenário. Sua análise de mercado é idêntica, mas sua exposição psicológica e financeira não é, de jeito nenhum.
O objetivo e o stop deste exemplo são duas ordens a colocar antes de entrar: o ajuste delas é detalhado no guia stop loss e take profit.
A taxa de acerto que cada relação impõe, e a diferença entre a relação prevista e a relação realizada, são explicadas no guia sobre a relação risco/retorno.
Um bom tamanho de posição também protege a qualidade da decisão. Quando o valor arriscado é alto demais, fica mais difícil deixar o trade respirar, respeitar o stop ou sair conforme o plano. O trader pode mover o stop, cortar cedo demais, reforçar sem motivo ou tentar na hora «se recuperar». Cortar um ganho cedo demais e deixar uma perda correr tem um nome, o efeito de disposição: no estudo de Terrance Odean, Are Investors Reluctant to Realize Their Losses?, os registros de 10.000 contas de uma corretora de desconto americana, de 1987 a 1993, mostram investidores que realizam seus ganhos com mais facilidade do que suas perdas. Esse estudo trata de investidores em ações, não de traders alavancados, e não mede o tamanho das posições. A ligação com o volume é uma observação, não uma medição: quanto maior o valor em jogo, mais difíceis de conter são esses reflexos.
Ao contrário, uma posição coerente torna o trade mais fácil de gerenciar. Você sabe o que está arriscando. Você sabe por que escolheu esse volume. Pode, portanto, se concentrar na execução da sua estratégia de trading, em vez de no medo de perder demais.
Um método prático em cinco etapas
Para tornar o processo mais confiável, use sempre a mesma sequência antes de abrir uma posição. Essa rotina limita a improvisação e reforça a disciplina.
- Definir o capital de referência. Use o saldo ou, melhor ainda, o equity disponível da sua conta. Se seu capital mudou muito, atualize seus cálculos em vez de repetir um tamanho de lote antigo.
- Escolher a porcentagem de risco. Decida com antecedência o risco por trade. Um risco moderado permite sobreviver às sequências de perdas, que fazem parte de toda atividade de trading.
- Colocar o stop loss de acordo com o mercado. O stop não deve ser escolhido para obter um tamanho de posição confortável. Deve corresponder à invalidação lógica do seu cenário.
- Calcular o volume adequado. Use a fórmula ou uma calculadora de tamanho de lote para converter o risco aceito em volume real. Verifique o valor do pip, principalmente se você opera pares ou instrumentos diferentes.
- Controlar a margem e a exposição global. Antes de confirmar a ordem, certifique-se de que a posição não sobrecarrega sua conta. A alavancagem pode ampliar os ganhos, mas também as perdas e a pressão sobre a margem.
Esse método parece simples, mas sua força vem da repetição. Quanto mais automático ele se torna, menos suas decisões dependem do humor, da empolgação ou do medo de perder uma oportunidade.
Por que usar uma calculadora de lote trading?
Uma calculadora reduz o risco de erro manual e acelera a preparação de um trade. É especialmente útil quando você muda com frequência de instrumento, de moeda da conta ou de distância de stop loss. Em vez de refazer mentalmente várias conversões, você insere o capital, a porcentagem de risco, o stop loss e o par em questão.
Uma boa calculadora trading de tamanho de lote não substitui seu julgamento, mas padroniza uma parte crítica do seu processo. Ela ajuda você a responder rápido a uma pergunta essencial: “Se esse trade perder, quanto vou realmente perder?” Essa clareza costuma valer mais do que mais um indicador no gráfico.
Ela também é útil para testar cenários diferentes. Por exemplo, você pode comparar o impacto de um stop de 30 pips e de um stop de 70 pips sobre o tamanho de posição. Vai ver na hora que, quanto mais largo o stop, mais o volume precisa cair se o risco permanecer o mesmo.
No Forex como nos índices, o princípio é o mesmo: o volume é uma consequência do risco, nunca um ponto de partida.
Adaptar o cálculo a cada mercado: forex, futuros, ações, cripto
A fórmula não muda de um mercado para outro, só o valor do ponto muda. O risco em moeda é sempre dividido pelo produto da distância até o stop e do valor de uma unidade dessa distância. Aqui está o mesmo risco de 100 dólares em quatro mercados.
- Forex: stop a 30 pips no EUR/USD, 10 dólares por pip e por lote padrão. Tamanho = 100 ÷ (30 × 10) = 0,33 lote, ou seja, 33 micro lotes.
- Futuros: no Micro E-mini S&P 500 (MES), o registro do CME junto à CFTC para o lançamento dos Micro E-mini fixa o contrato em 5 dólares por ponto de índice e o incremento mínimo em 0,25 ponto, ou seja, 1,25 dólar por contrato. Com um stop a 8 pontos, um contrato arrisca 8 × 5 = 40 dólares: 100 ÷ 40 = 2,5, arredondado para 2 contratos, ou seja, 80 dólares arriscados. Um contrato não se divide ao meio, e é o mercado em que o arredondamento para baixo pesa mais.
- Ações: o risco por ação é a diferença entre o preço de entrada e o stop. Entrada a 42,50 dólares, stop a 41,20: 1,30 dólar por ação. Tamanho = 100 ÷ 1,30 = 76 ações, arredondado para baixo, ou seja, 98,80 dólares arriscados para uma posição de 3.230 dólares.
- Cripto: a mesma lógica de uma ação, com frações possíveis. Bitcoin comprado a 60.000 dólares, stop a 58.800: 1.200 dólares de risco por bitcoin. Tamanho = 100 ÷ 1.200 = 0,0833 bitcoin, ou seja, uma posição de 5.000 dólares. O número redondo não é por acaso: 1.200 é 2% de 60.000, e 100 dólares divididos por 2% dão 5.000.
Nos quatro casos, o volume é uma consequência do risco e da distância até o stop, nunca um ponto de partida. Quando o arredondamento para baixo deixa um risco real abaixo do orçamento, é normal: nunca se arredonda para cima.
A exposição da carteira conta tanto quanto o trade isolado
O tamanho de posição não deve ser pensado apenas trade a trade. Se você abre várias posições correlacionadas, seu risco real pode ser bem mais alto do que parece. Por exemplo, vários trades comprados em pares ligados ao dólar podem reagir na mesma direção diante de um movimento brusco do mercado.
É aqui que a otimização de carteira se torna importante. Mesmo que cada posição respeite individualmente um risco de 1%, cinco posições muito correlacionadas podem criar uma exposição global desconfortável. O trader prudente olha, portanto, para o risco total aberto, não só para o risco da última posição.
Uma checklist simples pode ajudar antes de adicionar um trade:
- Já tenho uma posição em um ativo fortemente ligado a este?
- Meu risco total aberto continua aceitável se vários stops forem atingidos?
- Estou exposto ao mesmo tema de mercado em várias formas?
- Minha margem disponível continua confortável depois da abertura?
- Essa nova posição realmente melhora a carteira ou só adiciona ruído?
Essa visão global evita acreditar que a conta está diversificada quando, na realidade, ela depende de um único movimento de mercado.
Uma margem confortável não diz nada sobre o risco assumido: a alavancagem define a margem imobilizada, não a perda se o stop for atingido. A diferença é explicada no guia sobre a alavancagem no trading.
Os erros a evitar com o tamanho de posição
Os erros de trading ligados ao position sizing costumam ser discretos no início, e caros com o tempo. O mais clássico é escolher um tamanho de lote arbitrário, porque ele “funcionou bem” nos trades anteriores. Só que um volume adequado ontem pode se tornar perigoso hoje se o stop for mais largo ou se a conta tiver diminuído.
Outro erro é aumentar o tamanho depois de uma perda para recuperar rápido. Essa reação emocional quebra a lógica de gestão de capital e pode transformar uma perda normal em um drawdown severo. O mesmo problema aparece depois de uma sequência de ganhos, quando a confiança empurra a tomar volumes grandes demais.
Por fim, alguns traders negligenciam as contas pequenas. Se a plataforma impõe um tamanho mínimo, pode ser impossível respeitar exatamente o risco desejado com certos stops. Nesse caso, é melhor reduzir a frequência, escolher configurações com um stop mais adequado ou usar micro lotes quando possível, em vez de forçar um trade mal calibrado.
Alavancagem e tamanho de posição: não confundir margem com risco
Uma confusão clássica entre iniciantes em CFD ou futuros consiste em misturar o tamanho calculado a partir do risco com a margem necessária para abri-lo. A alavancagem define a margem que sua corretora imobiliza: ela vale 1 dividido pela alavancagem, ou seja, 3,33% da posição a 30:1 e 0,2% a 1:500. Ela não muda nada na fórmula: a 30:1 como a 1:500, seu risco real continua sendo o mesmo valor, definido pela sua distância até o stop e pelo seu tamanho de lote.
Retome os 0,2 lote do exemplo, ou seja, 20.000 euros no EUR/USD a 1,0850, uma posição de 21.700 dólares. A 30:1, a margem imobilizada é de cerca de 723 dólares; a 1:500, de cerca de 43 dólares. Nos dois casos, se o stop a 50 pips for atingido, a perda é de 100 dólares. A margem disponível não é uma permissão para tomar um tamanho maior do que o da sua regra de risco: é um mecanismo de financiamento da posição.
Para um particular, essa alavancagem também não é livre. O comunicado da ESMA de 27 de março de 2018 limitou a alavancagem dos CFD vendidos a particulares na União Europeia, de 30:1 nos grandes pares de moedas a 2:1 nas criptomoedas, e obriga o provedor a encerrar posições quando os fundos da conta caem a 50% da margem mínima exigida. Com uma posição aberta no teto, esse limite é atingido com um movimento contrário de 1,67% a 30:1, antes dos custos. Esses tetos valem para os CFD dos particulares da União; em outros lugares, o quadro é outro, mas a fórmula do risco continua a mesma.
A disciplina transforma o cálculo em vantagem duradoura
Entender o tamanho de posição não é buscar uma fórmula mágica. É aceitar que um bom trading começa pela proteção do capital. As entradas, os indicadores e os cenários contam, mas não bastam se cada posição expõe a conta a uma perda excessiva.
Ao ligar seu volume ao capital, ao stop loss, ao risco-retorno e à exposição global, você constrói um quadro mais profissional. Use uma calculadora, anote seus parâmetros, verifique sua margem e ajuste seus volumes regularmente. O objetivo não é eliminar o risco, mas torná-lo claro, mensurável e compatível com seu progresso no longo prazo.
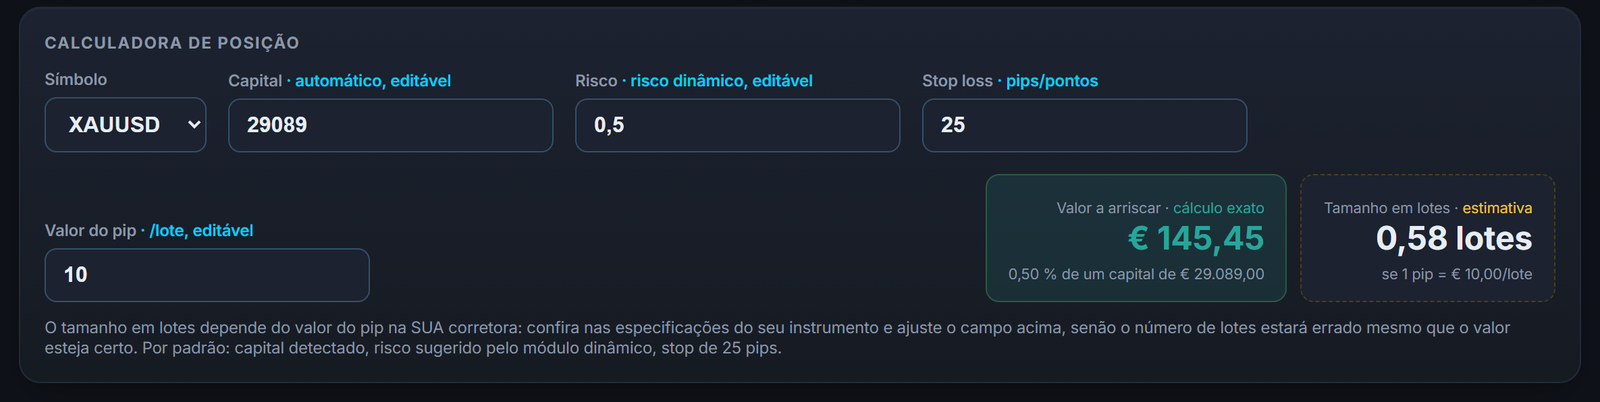
É aí que o diário assume o controle do cálculo. O Tradoshi registra o risco realmente assumido em cada trade, compara com o que você havia previsto, e mostra os dias em que a diferença aumenta. Calcular antes do trade é uma coisa, verificar depois é outra.
Perguntas frequentes
Como calcular o tamanho de uma posição?
Tamanho = (capital × percentual de risco) ÷ (distância até o stop × valor do ponto do seu instrumento). Você decide primeiro quanto aceita perder (por exemplo, 1% do capital), depois deduz o tamanho que corresponde à sua distância de stop. O tamanho muda a cada trade, o valor arriscado permanece constante.
Quanto é preciso arriscar por trade?
Uma referência comum é de 0,5% a 1% do capital por trade: é um uso de prudência, não uma estatística. A aritmética justifica: dez perdas seguidas custam 4,9% do capital a 0,5% por trade, 9,6% a 1%, 18,3% a 2% e 40% a 5%. Quanto mais o percentual sobe, mais longa é a recuperação: depois de uma perda de 50%, é preciso ganhar 100% para voltar ao ponto de partida.
Por que o tamanho da minha posição deve mudar a cada trade?
Porque a distância até o seu stop muda a cada setup. Para arriscar o mesmo valor em euros, você precisa usar um tamanho menor quando o stop está longe e um maior quando está perto. Manter sempre o mesmo tamanho equivale a arriscar valores muito diferentes sem motivo.
Vale a pena usar uma calculadora de tamanho de posição?
É uma economia de tempo útil e evita erros de arredondamento, mas o essencial é entender a fórmula. Uma calculadora que dá um número que você não sabe verificar pode esconder um erro de configuração. Entenda a lógica primeiro, automatize depois.
Como calcular o risco em ações em vez de forex?
Em ações, é mais direto: seu risco por ação = preço de entrada − preço do stop. Seu tamanho (número de ações) = risco total aceito / risco por ação. O forex só acrescenta a noção de valor do pip e de tamanho de lote, mas a lógica é idêntica.
O spread e os custos mudam o cálculo?
Sim, principalmente com stops apertados. O spread amplia sua perda real além da distância exibida, e as comissões se somam. Para um cálculo honesto, inclua o spread na sua distância de stop e subtraia os custos do seu orçamento de risco; senão, você arrisca um pouco mais do que o previsto em cada trade.
Sobre qual capital calcular minha porcentagem de risco?
Sobre o seu capital atual, não sobre o seu capital inicial. Se sua conta subiu, seu 1% representa mais euros; se caiu, representa menos. Basear o cálculo no capital atual faz seu tamanho diminuir naturalmente quando você perde e aumentar quando você ganha, que é exatamente o comportamento desejado.
A alavancagem muda o tamanho de posição a calcular?
Não, diretamente. A alavancagem determina a margem necessária para abrir a posição, não o risco real, que depende unicamente da sua distância de stop e da sua porcentagem de risco. Nunca confunda a margem disponível com uma autorização para usar um tamanho maior do que o calculado pela sua regra de risco.
Como adaptar o tamanho de posição em uma conta de prop firm?
Levando em conta o limite de perda diária e o drawdown máximo impostos pelo programa, não apenas o risco desse trade isolado. Reduzir seu risco por trade abaixo do seu hábito, por exemplo para 0,3 ou 0,5%, mantém margem de manobra em caso de perdas em sequência no dia.