 Por Benjamin Roure L'Hermitte
Os futures, ou contratos futuros, são contratos padronizados que comprometem você a comprar ou vender um ativo a um preço fixado hoje, em uma data futura precisa. Diferente de uma ação, você nunca é dono do ativo subjacente: você assume uma posição sobre o preço dele, com uma alavancagem integrada ao contrato. Este guia explica de forma simples o que é um contrato futures, como operá-lo, os diferentes tipos de contratos que existem, e em que esse mercado difere fundamentalmente das ações, do forex e das opções.
- Um futures é um contrato padronizado, não um título de propriedade: você aposta em um preço, nunca é dono do ativo.
- A margem substitui o preço total: você controla um contrato de alto valor com uma fração do seu valor em depósito.
- Existe um contrato futures para quase tudo: índices, commodities, moedas, taxas de juros.
- Corretora e plataforma são duas escolhas distintas: verifique primeiro quem guarda seus fundos e compare os softwares depois.
O trading de futures tem fama de ser reservado para profissionais, por causa do vocabulário técnico e dos valores nocionais que um contrato exibe. Os microcontratos, dez vezes menores que os E-mini, reduziram o capital necessário sem mudar nada da mecânica: um contrato padronizado, negociado em bolsa e cotado quase 24 horas por dia durante a semana. O risco, porém, não encolheu. A página da CFTC sobre as bases do trading de futuros avisa que especular com esses contratos é uma atividade volátil, complexa e arriscada, raramente adequada para pessoas físicas, que muitos perdem todo o dinheiro e que é possível ter de pagar mais do que o valor aplicado no início.
Este guia parte da definição mais simples possível e vai construindo progressivamente: o que é um contrato futures, como abrir uma conta e escolher uma plataforma, as grandes famílias de contratos que existem, como funciona a margem, e os erros que mais custam caro para os iniciantes nesse mercado.
O que é um contrato futures
Um contrato futures é um acordo padronizado entre um comprador e um vendedor, que fixa hoje o preço pelo qual um ativo será negociado em uma data futura precisa, chamada de vencimento. O glossário da CFTC, o regulador americano dos derivativos, o define como um acordo de compra ou de venda para entrega futura, a um preço determinado no início, que obriga cada parte e que pode ser cumprido por entrega ou por compensação. Essa definição carrega duas ideias que mudam tudo em relação a uma ação: o contrato tem uma DATA DE VENCIMENTO, e não implica em possuir o ativo. A compensação é a operação inversa que anula a posição, e é a saída habitual: a respeito do petróleo WTI, a agência americana de informação sobre energia (EIA) escreve que a maioria dos participantes fecha seus contratos antes do vencimento e que apenas cerca de 1% dos contratos negociados chega à entrega física.
Cada contrato futures é padronizado pela bolsa que o lista (a CME para a maioria dos contratos americanos, a Eurex na Europa): a quantidade de ativo subjacente, a unidade de cotação, o movimento mínimo de preço (o tick) e os meses de vencimento são fixados com antecedência e são idênticos para todos os participantes. É essa padronização que torna o mercado líquido: um contrato E-mini S&P 500 comprado em Nova York é rigorosamente idêntico a outro vendido no mesmo minuto, o que nunca acontece em um acordo de balcão.
Como operar futures: corretora e plataforma
Operar futures supõe duas coisas distintas que muitas vezes se confundem: uma corretora, que executa suas ordens e mantém sua conta de margem, e uma plataforma de software, na qual você realmente envia suas ordens e lê o mercado. Em ações, as duas costumam ser o mesmo aplicativo. Em futures é comum separá-las: um software especializado, conectado à corretora, traz as ferramentas que esse mercado pede (book de ofertas, Depth of Market, replay de sessão).
A NinjaTrader é um exemplo desse tipo de software. Segundo o site da NinjaTrader, a plataforma continua gratuita para o gráfico, o backtest e a simulação, e sua documentação sobre a conexão Playback descreve o Market Replay, que reproduz uma sessão com a sequência exata das cotações e da profundidade de mercado. É também a plataforma na qual o Tradoshi sincroniza automaticamente suas execuções, sem nenhum arquivo para exportar manualmente. O detalhe completo está na nossa página de ferramentas e serviços recomendados e na ficha da NinjaTrader.
Antes de abrir uma conta real, verifique três coisas: o depósito mínimo exigido, as comissões por contrato, que pesam bastante se você opera com frequência, e a existência de uma conta de simulação, para aprender a mecânica do book de ofertas sem arriscar capital.
O futures commission merchant: quem guarda o seu dinheiro
Nos Estados Unidos, o intermediário que recebe suas ordens de futuros e que recebe o seu dinheiro tem um nome regulatório: futures commission merchant, ou FCM. O glossário da CFTC o define como a pessoa ou a empresa que solicita ou aceita ordens de compra ou de venda de contratos futuros e que aceita pagamentos daqueles cujas ordens recebe, ou lhes concede crédito. Quem recebe ordens sem aceitar dinheiro nem títulos em garantia é um introducing broker, segundo o mesmo glossário. A diferença mostra a quem você realmente confia o seu depósito de margem.
O registro dos FCM foi delegado pela CFTC à National Futures Association em 1984, indica a página da CFTC dedicada aos FCM, e a página da NFA sobre o registro dos FCM traz a mesma definição: uma entidade que solicita ou aceita ordens e que recebe dinheiro ou outros ativos dos clientes para garanti-las. A verificação é gratuita e vem antes de enviar um centavo: a ferramenta BASIC da NFA permite pesquisar uma empresa ou uma pessoa e seus antecedentes. A ficha da CFTC para escolher uma corretora de futuros aconselha seguir adiante se a empresa não estiver registrada, e depois perguntar pelas comissões, pelas taxas e pelas exigências de margem. Se a sua corretora é europeia, faça a ela a mesma pergunta: qual entidade guarda os fundos, e sob qual regulador.
Futures vs Opções vs Ações vs Forex
Os futures compartilham pontos em comum com cada um dos outros três grandes mercados, o que explica por que são tão comparados entre si, mas suas diferenças determinam qual é o mais adequado para você.
| Futures | Opções | Ações | Forex | |
|---|---|---|---|---|
| O que você possui | Nada, um compromisso contratual | Um direito, não uma obrigação | Uma parte da empresa | Nada, uma posição sobre uma taxa de câmbio |
| Alavancagem | Integrada ao contrato, via margem | Integrada ao prêmio pago | Opcional, via corretora | Geralmente alta, via corretora |
| Horários | Quase 24h por dia durante a semana | Horários da bolsa subjacente | Horários da bolsa (+ pré/pós-mercado) | 24h por dia durante a semana |
| Vencimento | Sim, mensal ou trimestral | Sim, geralmente mais próximo | Não | Não |
| Tributação nos EUA | Regime 60/40 (seção 1256) | Prazo de manutenção em ações, 60/40 em índices amplos | Depende do prazo de manutenção | Regras particulares de câmbio (seção 988) |
Em relação às opções, a diferença mais estrutural é a obrigação: um contrato futures compromete você firmemente, enquanto uma opção te deixa a escolha de não exercer seu direito. Um futures, portanto, só perde valor se o preço evoluir contra você, sem o decaimento temporal que corrói o valor de uma opção mesmo quando o preço não se mexe. Existem, aliás, as “opções sobre futures”, um terceiro instrumento híbrido que dá o direito de entrar em um contrato futures a um preço determinado, reservado a traders que já dominam as duas mecânicas separadamente.
Em relação às ações, o futures se distingue pela ausência de propriedade (sem dividendo, sem direito de voto) e por uma alavancagem estruturalmente mais alta: uma ação geralmente é paga integralmente ou com a margem limitada que uma corretora autoriza, enquanto um contrato futures exige apenas uma fração do seu valor nocional em depósito. Em relação ao forex, os dois mercados compartilham horários muito amplos e um uso intensivo da margem, mas o forex não tem data de vencimento e se limita às moedas, enquanto os futures cobrem dezenas de classes de ativos diferentes sob um mesmo mecanismo contratual. A linha fiscal da tabela vem da publicação 550 do IRS, que inclui entre os contratos da seção 1256 os contratos futuros regulados e as opções listadas sobre índices amplos, e remete certas operações de câmbio a regras particulares.
Também não confunda um contrato futuro listado em bolsa com um CFD sobre índice ou commodity, que é fechado com o fornecedor do CFD e não em um mercado organizado. Na Europa, o CFD tem suas próprias regras: as medidas anunciadas pela ESMA em março de 2018 limitam a alavancagem das pessoas físicas na abertura, a 20 para 1 nos grandes índices e no ouro, impõem o encerramento das posições quando a margem cai a 50% do mínimo exigido e garantem que a conta não possa terminar com saldo negativo, e a AMF as retomou na França a partir de 1º de agosto de 2019. Esse texto trata dos CFD, não dos contratos futuros: em um futuro, nada garante que você não perderá mais do que o seu depósito.
Os diferentes tipos de contratos futures
A palavra “futures” abrange na realidade quatro grandes famílias de contratos, que só têm em comum sua mecânica contratual, não seus fatores de preço.
| Família | Exemplos | O que move o preço |
|---|---|---|
| Índices de ações | E-mini S&P 500 (ES), Micro E-mini Nasdaq (MNQ), Nikkei 225 | Resultados de empresas, macroeconomia, sentimento de mercado |
| Commodities | Ouro (GC), petróleo bruto (CL), prata (SI) | Oferta e demanda física, geopolítica, dólar americano |
| Moedas | Euro FX (6E), iene japonês (6J) | Taxas de juros relativas, bancos centrais, fluxos comerciais |
| Taxas de juros | Treasuries de 10 anos, Fed Funds | Decisões de bancos centrais, inflação, expectativas de juros |
Cada família tem seu próprio comportamento. Os índices de ações reagem às mesmas notícias que as ações que os compõem, mas de forma mais suavizada, o que muitas vezes os torna o ponto de entrada mais fácil de entender para um iniciante. As commodities são mais sensíveis a choques de oferta (uma seca, um corte de produção) e podem se mover fortemente com notícias sem relação com os mercados financeiros em sentido estrito. Os contratos de taxas de juros são os mais técnicos, reservados a traders que acompanham de perto as decisões de política monetária.
A chegada dos microcontratos (um décimo do tamanho de um contrato E-mini clássico) mudou a acessibilidade do mercado: um Micro E-mini Nasdaq (MNQ) exige uma fração da margem de um contrato padrão, o que permite aprender a mecânica com um risco real, mas controlado, em vez de simular indefinidamente. Cada contrato tem seu próprio valor de tick (o ganho ou a perda pelo menor movimento de preço possível), um dado que você deve saber de cor antes do primeiro trade: nossa calculadora de futures traz esse valor para os contratos mais operados.
Para os contratos negociados nos Estados Unidos, o regulador publica toda semana quem detém as posições, por grande categoria de traders: é o relatório COT da CFTC, que se lê como uma foto do mercado e não como um sinal.
Quanto vale um ponto: o cálculo no Nasdaq-100 e no S&P 500
Em um contrato de índice, o ganho ou a perda se calcula multiplicando o número de pontos pelo multiplicador do contrato. Os números a seguir vêm de uma fonte secundária, as páginas de uma corretora americana regulada: segundo a ficha da Charles Schwab sobre o E-mini Nasdaq, o contrato NQ vale 20 vezes o índice Nasdaq-100, seu menor movimento, 0,25 ponto, vale 5 dólares, e o Micro tem um décimo do seu tamanho. Para o S&P 500, sua página sobre o valor dos ticks dá 50 dólares vezes o índice no E-mini (ES), ou seja, 12,50 dólares o tick de 0,25 ponto, e 1,25 dólar o mesmo tick no Micro (MES). Do lado dos textos oficiais, um registro de regulamento da CME junto à CFTC fixa o ponto de índice em 2 dólares para a opção sobre um contrato Micro E-mini Nasdaq-100, e em 5 dólares para a opção sobre um Micro E-mini S&P 500.
| Contrato | Valor de um ponto | Cálculo para 100 pontos | Resultado por contrato |
|---|---|---|---|
| E-mini Nasdaq-100 (NQ) | US$ 20 | 100 × US$ 20 | US$ 2.000 |
| Micro E-mini Nasdaq-100 (MNQ) | US$ 2 | 100 × US$ 2 | US$ 200 |
| E-mini S&P 500 (ES) | US$ 50 | 100 × US$ 50 | US$ 5.000 |
| Micro E-mini S&P 500 (MES) | US$ 5 | 100 × US$ 5 | US$ 500 |
100 pontos no NQ dão, portanto, 2.000 dólares por contrato, em um sentido ou no outro, e 200 dólares no Micro. O mesmo cálculo dá o seu risco antes de entrar: um stop colocado a 40 pontos em um MNQ representa 40 × US$ 2 = US$ 80 por contrato, antes das taxas, e em um NQ 40 × US$ 20 = US$ 800. Na Europa, o princípio é o mesmo em euros: a ficha da Eurex sobre os futuros do DAX dá 25 euros por ponto para o contrato DAX, 5 euros para o Mini-DAX e 1 euro para o Micro-DAX. Nossa calculadora de futures faz a conversão para os contratos mais operados.
A margem: como a alavancagem funciona nos futures
Diferente de uma ação, onde a alavancagem é uma opção concedida pela corretora, a margem é estruturalmente integrada a todo contrato futures. O glossário da CFTC a define como o dinheiro ou a garantia que o cliente deposita na corretora, e esclarece que não é um pagamento parcial de uma compra. A margem inicial é o valor exigido na abertura da posição, e a margem de manutenção o que precisa ficar depositado o tempo todo: se a conta cai a esse nível ou abaixo dele, a corretora emite uma chamada de margem para levá-la de volta ao nível inicial. Os mínimos são fixados pelas bolsas, e as corretoras podem exigir mais, lembra a ficha da CFTC para escolher uma corretora de futuros.
Um cálculo dá a ordem de grandeza. Tome um Nasdaq-100 em 20.000 pontos, como simples hipótese de trabalho: um Micro E-mini carrega então 20.000 × US$ 2 = US$ 40.000 de valor nocional. A página da Charles Schwab sobre os Micro E-mini, fonte secundária, indica que a margem pode representar apenas de 5% a 7% do nocional, aqui de US$ 2.000 a US$ 2.800, o que dá uma alavancagem de 14 a 20. Uma queda de 100 pontos, 0,5% do índice, custa 100 × US$ 2 = US$ 200, ou seja, entre 7% e 10% do depósito. E a perda não para no depósito: a mesma página lembra que é possível perder mais do que o valor investido e que a corretora pode liquidar a posição sem avisar para cobrir uma chamada de margem.
É esse mecanismo que responde à pergunta que muitos iniciantes se fazem antes do primeiro trade: quantos contratos arriscar, e sobre qual capital. A abordagem correta nunca é operar toda a margem disponível, mas calcular, como em qualquer outro mercado, um risco em porcentagem do capital total e converter esse risco em número de contratos a partir da distância do seu stop e do valor do tick do contrato em questão.
A margem não mede o que você pode se permitir operar, ela mede o que a bolsa e a sua corretora exigem para abrir a posição. Seu próprio risco se calcula separadamente, a partir do seu stop, nunca da alavancagem máxima disponível.
Como se lê um símbolo de futuros
Um símbolo de futuros não é um ticker arbitrário como o de uma ação, é um endereço que se decompõe. Pegue ESZ26: as duas primeiras letras, ES, são a raiz do contrato, aqui o E-mini S&P 500. A letra seguinte, Z, designa o mês de entrega, dezembro. Os números finais dão o ano, e aí já está a primeira armadilha: dependendo da plataforma e do fluxo de dados, o ano se escreve com dois dígitos (ESZ26) ou com um só (ESZ6), e as duas formas designam exatamente o mesmo contrato. Raiz, mês, ano: é a convenção que a bolsa aplica aos seus próprios contratos. Cada software a reescreve à sua maneira, como você vai ver três linhas mais abaixo.
A raiz é a parte que se memoriza. ES para o E-mini S&P 500, NQ para o E-mini Nasdaq-100, MES e MNQ para suas versões micro, GC para o ouro e MGC para o micro ouro, CL para o petróleo bruto WTI, 6E para o euro contra o dólar. Um M antes de uma raiz quase sempre sinaliza um micro-contrato, uma convenção que economiza tempo quando você está explorando um mercado novo. Desconfie, por outro lado, de raízes que começam com um número, como 6E ou 6J: são as moedas, e muitas plataformas as guardam à parte, fora da lista alfabética onde você iria procurá-las.
O que mais confunde os iniciantes é que o mesmo contrato não se escreve igual de um software para outro. Algumas plataformas, entre elas a thinkorswim, colam uma barra antes da raiz (/ES) para separar um futuro de uma ação que tivesse as mesmas letras. O TradingView adiciona um número e um ponto de exclamação (ES1!) para designar não um vencimento fixo, mas o contrato de vencimento mais próximo, encadeado no tempo, sendo ES2! o seguinte. O NinjaTrader escreve o mês e o ano em números: seu guia sobre a troca de vencimento dá o exemplo da passagem de “ES 09-16” para “ES 12-16”. Essa simbologia flutuante não passa de uma roupagem, e reconhecê-la evita registrar dois instrumentos onde só existe um, um tema que nosso guia das plataformas de trading de futuros aprofunda pelo lado do software. Resta a única parte que ninguém adivinha, a letra do mês.
| Código | Mês | Código | Mês |
|---|---|---|---|
| F | Janeiro | N | Julho |
| G | Fevereiro | Q | Agosto |
| H | Março | U | Setembro |
| J | Abril | V | Outubro |
| K | Maio | X | Novembro |
| M | Junho | Z | Dezembro |
O vencimento e o rollover
Todo contrato futuro morre numa data conhecida de antemão. Os contratos de índices da CME seguem um ciclo trimestral, março, junho, setembro e dezembro, de modo que as únicas letras de mês que você verá em ES ou NQ são H, M, U e Z, e o contrato se extingue na terceira sexta-feira do seu mês de vencimento. O que acontece nesse dia depende do contrato: um contrato de índice se liquida em dinheiro, a diferença é simplesmente creditada ou debitada, enquanto outros preveem uma entrega física. Segundo a EIA, quem mantém um contrato de petróleo WTI até o vencimento precisa entregar ou receber petróleo bruto em Cushing, Oklahoma, salvo providências tomadas com antecedência. Nenhum investidor pessoa física quer se encontrar do lado errado dessa segunda cláusula.
Bem antes do vencimento, o mercado se muda. Os traders que querem continuar expostos fecham a posição no contrato corrente e a reabrem no seguinte: isso é o rollover, e acontece em massa em poucos dias, antes do vencimento. Duas noções se confundem aqui, e vale a pena separá-las de uma vez por todas. O contrato front, ou contrato de vencimento mais próximo, é aquele cujo vencimento está mais perto: é uma definição de calendário, só muda no vencimento. O contrato no qual você tem motivo para operar é o que carrega o volume negociado, e durante os poucos dias do rollover eles deixam de ser o mesmo, com o front secando enquanto o seguinte se enche. O que você procura, portanto, não é uma data, mas um cruzamento: o momento em que o volume negociado do vencimento seguinte ultrapassa o do vencimento corrente. É também o ponto de partida do TradingView para fazer o ES1! passar de um contrato para o seguinte: segundo sua página de ajuda sobre a data de troca dos contratos contínuos, a condição principal é que o volume diário do contrato seguinte ultrapasse o do contrato corrente, mas a regra é fixada uma vez para cada símbolo a partir de médias estatísticas, por exemplo seis dias úteis antes do vencimento. A série troca então de contrato antes do vencimento, às vezes um pouco antes ou um pouco depois do verdadeiro cruzamento dos volumes.
Esse cruzamento se constata no volume negociado dos dois vencimentos colocados lado a lado, ou no relatório diário de volume e open interest que a bolsa publica. O book de ofertas, por sua vez, não vai te ensinar nada aqui: ele mostra o tamanho parado, não o que realmente foi negociado, e dois vencimentos não se comparam num DOM. Quem busca a data de rollover do contrato Nasdaq está, na verdade, buscando esse cruzamento de volume no NQ, e a bolsa não o decreta, ela o constata como todo mundo.
- Identifique a data de vencimento do seu contrato antes da abertura da semana, não na mesma manhã.
- Troque quando o volume tiver trocado, não quando o calendário mandar: compare o volume negociado dos dois vencimentos.
- Nunca deixe uma posição aberta cruzar o vencimento, principalmente num contrato com entrega física.
- Confira seu gráfico depois do rollover: os níveis que você vinha acompanhando pertencem ao contrato antigo.
Essa mudança deixa um rastro visível nos gráficos. Dois contratos sobre o mesmo ativo subjacente raramente cotam no mesmo preço, porque o mais distante incorpora o custo de carregar o ativo até o seu próprio vencimento. Num índice, esse custo equivale ao financiamento menos os dividendos esperados até lá, de modo que a diferença joga nos dois sentidos: o vencimento distante pode cotar acima do próximo ou abaixo, dependendo de qual dos dois termos prevalece. O glossário da CFTC dá nome às duas situações: contango quando os vencimentos seguintes cotam progressivamente mais alto que o mais próximo, backwardation quando os vencimentos distantes cotam progressivamente mais baixo. Quando seu software passa de um contrato para outro, essa diferença aparece de uma vez, sem que nenhuma transação tenha ocorrido naquele nível. Existem então dois tratamentos, e saber qual você está vendo muda sua leitura.
Por padrão, o TradingView deixa o buraco visível: num ES1! recém-saído de fábrica, você vê um gap na junção e, antes dele, preços que de fato existiram. Segundo sua página de ajuda sobre o ajuste retroativo, o botão B-ADJ na parte de baixo do gráfico, ou a caixa “Adjust for contracts changes” nas configurações, ativa esse ajuste, desativado de início: a plataforma então desloca os contratos anteriores pela diferença entre os fechamentos do contrato novo e do antigo na junção, o que dá uma curva contínua, cômoda para ler uma tendência longa, mas cujos preços antigos deixaram de ser preços que foram negociados. Um nível tirado de um histórico ajustado, portanto, não corresponde a nada no mercado de hoje. Mesmo sem ajuste, um nível traçado antes de um rollover é renotado no contrato em curso em vez de simplesmente ser transportado tal como está. A mesma cautela vale quando você relê uma série de operações distribuída em vários vencimentos, um tema que nosso guia do diário de trader de futures aprofunda.
Futuros e forwards: a confusão mais frequente
As duas palavras traduzem a mesma ideia, um compromisso de trocar mais tarde, o que explica por que uma é usada no lugar da outra. A mecânica diverge, porém, no ponto que mais importa: quem garante que a outra parte vai pagar. Um futuro é negociado em bolsa, e uma câmara de compensação se interpõe entre o comprador e o vendedor: o glossário da CFTC descreve a compensação como o procedimento pelo qual ela se torna a compradora de cada vendedor e a vendedora de cada comprador. Um forward é um acordo de balcão entre duas partes que ficam frente a frente diretamente, sem intermediário, cada uma carregando o risco de a outra não cumprir.
| Futures | Forward | |
|---|---|---|
| Padronização | Tamanho, vencimento e tick fixados pela bolsa | Cada cláusula negociada sob medida |
| Local de negociação | Um mercado organizado, preço público | De balcão, preço conhecido só pelas duas partes |
| Garantia de pagamento | Uma câmara de compensação se interpõe | Nenhuma, cada um carrega o risco do outro |
| Perdas e ganhos | Liquidados todo dia, debitados ou creditados na conta | Liquidados de uma vez, no vencimento |
| Saída antecipada | Uma ordem inversa, compensada na hora | Renegociação com a contraparte, ou nada |
Essa tabela explica por que o forward não é um instrumento de trading ativo. O glossário da CFTC o descreve como uma transação comum no comércio de mercadorias, em que um comprador e um vendedor comerciais combinam a entrega de uma mercadoria em uma data futura, com cláusulas mais personalizadas do que as de um contrato futuro padronizado. Uma vez assinado, ele só existe para os seus dois signatários, e sair dele exige convencer o outro a renegociar. Também não tem preço exibido, então não há como saber quanto ele vale hoje sem calcular isso você mesmo. Esses contratos servem para fixar um preço ou uma taxa de câmbio sobre uma entrega ou uma fatura precisa, não para entrar e sair dentro da sessão.
A diferença entre futuros e forwards também tem uma consequência diária que os iniciantes descobrem tarde: a liquidação diária. Num futuro, sua perda não realizada é retirada da sua conta toda noite e seu ganho não realizado é depositado nela, o que impede você de ignorar uma posição que está contra você, porque ela custa caixa todos os dias. Num forward, nada se move até o vencimento, e toda a perda cai de uma vez no final. Essa liquidação diária parece uma limitação, mas na verdade é o mecanismo que impede uma perda de se acumular em silêncio até se tornar impagável, tanto para você quanto para sua contraparte.
Os erros frequentes dos iniciantes em futures
O primeiro erro, o mais caro, é dimensionar a posição pela margem disponível em vez do stop loss. Como a margem inicial de um microcontrato pode parecer baixa, um iniciante abre vários contratos simplesmente porque a conta permite, sem ter calculado a perda real se o stop for atingido. O número de contratos sempre deve decorrer do risco aceito em dinheiro, nunca da margem disponível.
O segundo erro é operar, sem saber, um contrato próximo do vencimento, por não ter lido a letra do mês no seu símbolo. Os spreads se alargam, a liquidez se degrada, e nada na tela avisa: cabe ao trader prestar atenção. As duas seções anteriores dão a chave de leitura e a referência de troca.
A terceira falha, mais sutil, é subestimar o impacto dos horários de mercado. Segundo a ficha da Charles Schwab sobre o E-mini Nasdaq, o contrato é cotado de domingo às 18h a sexta-feira às 17h, horário de Nova York, com uma pausa de manutenção de uma hora por dia, o que dá a impressão de um mercado aberto continuamente. O volume, porém, não se distribui por igual ao longo dessas horas: em um período calmo, o book é mais fino e os movimentos são mais erráticos. Olhe o volume do seu contrato hora a hora antes de escolher suas janelas.
Como o Tradoshi ajuda você nos futuros
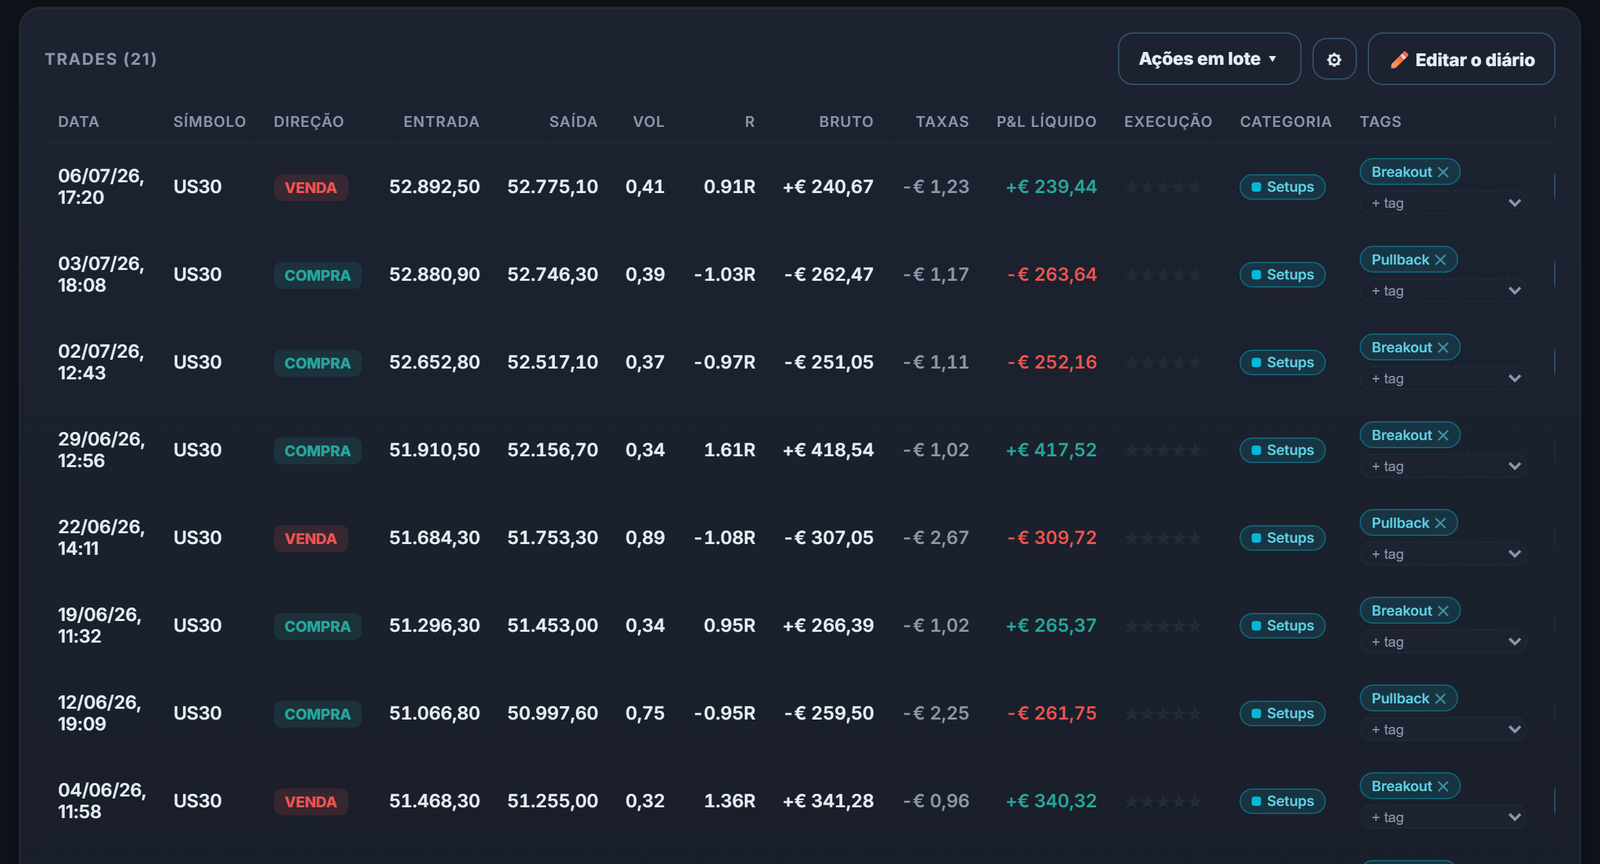
Esteja você começando num micro-contrato de índice ou ampliando para as commodities, o Tradoshi centraliza suas operações de futuros em um diário que calcula seu risco real por contrato, sem que você precise procurar o valor do tick a cada posição.
- Sincronização automática com o NinjaTrader, sem nenhum arquivo para exportar à mão.
- Um risco por trade em porcentagem, acompanhado dia a dia, que se estreita sozinho depois de uma perda.
- E antes do trade, nossa calculadora de futuros, gratuita e sem cadastro: valor do tick, número de contratos e risco em euros.
- Estatísticas por contrato para ver onde seu edge é real, entre índices, commodities e moedas.
- Seu P&L cruzado com a hora de entrada, para ver quais janelas de horário realmente te rendem.
Perguntas frequentes
O que é um contrato futuro, em uma frase?
Um contrato futuro é um acordo padronizado que compromete você a comprar ou vender um ativo a um preço fixado hoje, numa data futura precisa, sem que você jamais possua o ativo subjacente.
Qual é a diferença entre um micro e um mini contrato futuro?
Um micro-contrato representa em geral um décimo do tamanho de um contrato mini ou padrão equivalente, com uma margem e um valor de tick reduzidos nas mesmas proporções. Ele permite operar com um risco real, mas contido, em vez de ficar simulando indefinidamente.
Os futuros estão sujeitos à regra do pattern day trader?
Não. A regra do pattern day trader é da FINRA e atinge as contas de margem de valores mobiliários nas corretoras americanas; os futuros dependem da CFTC e de suas próprias margens. A FINRA, aliás, anuncia a sua substituição por exigências de margem intradiária, sem mínimo de 25.000 $, a partir de 4 de junho de 2026, com um período de transição para as corretoras até 20 de outubro de 2027.
Como são tributados os ganhos em futuros nos Estados Unidos?
Nos Estados Unidos, os contratos futuros regulados se enquadram na seção 1256 do código fiscal, com um regime chamado 60/40. Segundo a publicação 550 do IRS, 60% do ganho ou da perda é tratado como de longo prazo e 40% como de curto prazo, qualquer que seja o prazo real de manutenção, e um contrato ainda aberto no fim do ano é tratado como vendido pelo seu valor de mercado. Esse tratamento difere do das ações e merece ser verificado com um consultor tributário conforme a sua situação, ainda mais porque não diz nada sobre o imposto no seu país de residência.
O que significam os códigos de mês em um contrato futuro (H, M, U, Z)?
Cada letra designa um mês de entrega padronizado pela bolsa: H para março, M para junho, U para setembro, Z para dezembro, entre outros. Um contrato como ESZ26 designa, portanto, o contrato E-mini S&P 500 com vencimento em dezembro de 2026.
É possível operar futuros em conta de demonstração antes de arriscar capital real?
Sim, e é um bom ponto de partida. A NinjaTrader, por exemplo, indica que sua plataforma continua gratuita para a simulação. Verifique apenas quais dados de mercado estão incluídos e por quanto tempo, porque isso varia de um fornecedor para outro, e lembre que uma conta de simulação não reproduz nem o slippage nem a pressão de uma posição real.
Qual é a diferença entre um contrato futuro e um contrato forward?
Os dois são contratos a termo, mas o futuro é padronizado por uma bolsa e garantido por uma câmara de compensação que se interpõe entre o comprador e o vendedor, com perdas e ganhos liquidados todo dia na conta. O forward é um acordo de balcão, feito sob medida entre duas partes, sem garantia central, sem preço público e sem mercado de revenda. Por isso o forward serve para proteger uma entrega ou uma fatura precisa, não para operar dentro da sessão.
O que é o rollover de um contrato futuro?
O rollover é o deslocamento do volume negociado do contrato que está vencendo para o contrato seguinte. Os traders que querem continuar expostos fecham a posição num e a reabrem no outro, em massa, nos dias que antecedem o vencimento. Na prática, você troca quando o volume tiver trocado, comparando o volume negociado dos dois vencimentos, e nunca deixa uma posição cruzar a data de vencimento.
Por que o mesmo contrato se escreve /ES, ES1! ou ES 12-26 dependendo da plataforma?
Porque cada software veste a mesma referência de bolsa à sua maneira. A barra separa um futuro de uma ação homônima, a notação ES1! do TradingView designa o contrato de vencimento mais próximo em vez de um vencimento fixo, e o NinjaTrader escreve o mês e o ano por extenso. São três grafias de um mesmo instrumento, que não devem ser registradas no diário como três símbolos distintos.
Quanto valem 100 pontos do Nasdaq em futuros?
No E-mini Nasdaq-100 (NQ), um ponto vale 20 dólares: 100 pontos dão 100 × US$ 20 = US$ 2.000 por contrato, tanto no ganho quanto na perda. No Micro E-mini (MNQ), um ponto vale 2 dólares, ou seja, 100 × US$ 2 = US$ 200 por contrato. Depois multiplique pelo número de contratos e desconte as taxas.
É possível perder mais do que o depósito com futuros?
Sim. A CFTC escreve que muitas pessoas físicas perdem todo o dinheiro e podem ser obrigadas a pagar mais do que tinham investido no início. A margem é um depósito de garantia, não um teto de perda: são o seu stop e o número de contratos que limitam o seu risco, e um stop não garante o preço de execução.