 Par Benjamin Roure L'Hermitte
Choisir sa prop firm, c'est comparer des règles et des conditions de versement que chaque société publie sur ses propres pages, pas des promesses de capital. Type de drawdown, perte journalière, règle de régularité, frais, conditions de retrait, instruments autorisés et nature réelle du compte diffèrent d'une société à l'autre, et ils changent : tout ce que cet article cite a été lu en octobre 2026 sur les pages de FTMO et de Topstep, et se vérifie sur la page de chaque société avant de payer le moindre challenge.
- Le capital annoncé compte moins que les règles : lis le drawdown, la limite journalière, les conditions.
- Les règles qui éliminent sont écrites : jours minimum, tenue de nuit, règle de régularité, chacune sur la page de la société.
- Vérifie la fiabilité des paiements, pas seulement le split affiché.
- Le compte « financé » est simulé : FTMO et Topstep l'écrivent eux-mêmes, et des régulateurs l'ont rappelé.
Le marché des prop firms a explosé, et avec lui le marketing : « 100 000 € de capital », « 90 % de profits pour toi », « payé en 24h ». Ces promesses ne disent rien de l'essentiel : les règles que tu devras respecter pour ne pas perdre le compte, et les conditions réelles pour être payé. Choisir sur le seul capital annoncé, c'est comme signer un contrat sans lire les clauses.
Une prop firm est un partenaire commercial, avec un contrat. Ce guide t'explique quels critères comparer, où les lire, ce que les sociétés écrivent elles-mêmes sur la nature de leurs comptes, et ce que des régulateurs ont publié sur ces offres. Il ne classe pas les sociétés : un classement sans critères écrits ne vaut rien, et les règles comme les prix changent.
Le capital annoncé n'est pas le vrai critère
Le premier réflexe du candidat, c'est de comparer les prop firms sur le capital proposé : « celle-ci offre 100 000 €, celle-là 200 000 € ». C'est le mauvais angle. Le capital n'a de valeur que si les règles te permettent réellement de le trader et d'en tirer des gains. Un gros capital avec un drawdown minuscule et des règles étouffantes vaut bien moins qu'un capital modeste avec des règles vivables.
Ce qui compte vraiment, c'est le couple objectif de gain / marge de perte, et il se lit sur la page de la société. Chez FTMO, d'après sa page sur ses objectifs de trading, le 2-Step demande 10 % de gain puis 5 % en vérification, avec une perte maximale statique de 10 % du capital initial et une perte journalière de 5 % ; le 1-Step demande 10 % avec une perte journalière de 3 % et une perte maximale de 10 % suiveuse en fin de journée. Une société qui te demande 10 % de gain en t'accordant 5 % de marge te met dans une situation bien plus tendue qu'une société demandant 8 % avec 10 % de marge. Regarde toujours ces chiffres ensemble : c'est leur rapport qui définit la difficulté réelle, pas le montant affiché en gros sur la page d'accueil.
Les règles qui comptent vraiment
Avant de payer un challenge, tu dois connaître par cœur les règles qui décideront de ta réussite ou de ton échec. Voici les critères essentiels à comparer :
| Critère | Question à te poser |
|---|---|
| Objectif de gain | Quel pourcentage, en combien de temps ? |
| Perte totale (drawdown) | Fixe ou trailing ? Sur solde ou équité ? |
| Perte journalière | Quel montant, calculé comment ? |
| Jours minimum | Combien de jours de trading imposés ? |
| Tenue de position | Peut-on garder la nuit, le week-end ? |
| Règle de cohérence | Y a-t-il une cible de régularité imposée ? |
Chacune de ces règles peut te faire échouer indépendamment de ta performance. Le drawdown trailing suit ton plus haut solde ; ce qui le fait monter et le niveau où il se fige changent d'une société à l'autre, et ce guide dédié compare les pages de Topstep, FTMO et Take Profit Trader. Les jours minimum existent chez FTMO sur le 2-Step : au moins quatre jours de trading, d'après sa page. La règle de régularité plafonne ton meilleur jour : chez Topstep, la page d'aide sur la cible de régularité écrit que ton meilleur jour doit rester à 55 % au plus de l'objectif de gain du Trading Combine, sinon l'objectif augmente ; chez FTMO, sur le 1-Step, le meilleur jour ne doit pas dépasser 50 % du profit des jours positifs. Ignorer une seule de ces règles peut invalider un compte parfaitement rentable.
Les règles piégeuses à repérer
Certaines règles sont contre-intuitives, et un trader qui ne les a pas lues se fait éliminer sans comprendre ce qui s'est passé. Le drawdown suiveur calculé en temps réel sur le pic latent est le plus redoutable : un gain que tu n'as pas encaissé remonte ta limite, si bien qu'un simple repli après un bon trade peut te sortir. Aucune société lue ne publie la part des échecs due à chaque règle ; la seule statistique publiée est globale : Topstep écrit sur la page de son programme que 16,8 % des Trading Combines lancés entre janvier et décembre 2025 ont été réussis, et que ses évaluations sont, selon ses mots, difficiles à passer même pour des traders expérimentés.
Une règle que tu découvres après avoir échoué était écrite noir sur blanc avant que tu ne paies. Lire les règles n'est pas optionnel, c'est la première étape du challenge.
Lis aussi les interdictions de tenir des positions la nuit ou le week-end, qui excluent certaines stratégies, les règles de régularité, et les clauses sur le « comportement de trading », qui laissent une marge d'interprétation. La clarté des règles est en soi un critère : une page de règles datée et chiffrée se compare, une page vague ne se compare pas.
La fiabilité des paiements, le critère décisif
Tout le reste ne sert à rien si tu n'es pas payé quand tu réussis. Un split de 90 % ne dit rien du délai, des conditions ni du plafond, et ces trois points se lisent sur la page de la société. Chez Topstep, la page des paramètres de l'Express Funded Account écrit un partage 90/10, cinq jours gagnants d'au moins 150 $ avant de pouvoir demander un versement, et un versement plafonné à 50 % du solde, 5 000 $ au plus, sur le compte standard. Chez FTMO, la page sur son fonctionnement écrit une récompense allant jusqu'à 90 % du profit simulé et, sur le 2-Step, le remboursement intégral des frais initiaux avec le premier retrait. Ces conditions portent une date de mise à jour, et elles changent.
Au-delà des pages, cherche des preuves de paiements versés : retours vérifiables, historique, ancienneté sur le marché. Une société jeune avec des promesses spectaculaires et aucun historique de paiement demande plus de prudence qu'une société établie avec des paiements documentés, même avec un split un peu moins généreux. Le meilleur split du monde ne vaut que ce que ses conditions de versement en laissent.
D'où vient l'argent qui te paie
La question à poser n'est pas « cette société veut-elle ma réussite », à laquelle personne ne peut répondre de l'extérieur, mais « d'où vient l'argent qu'elle me verse ». Les deux sociétés lues l'écrivent elles-mêmes. FTMO précise au bas de ses pages que tous les comptes fournis à ses clients sont des comptes de démonstration avec des fonds fictifs, et que tout trading se fait dans un environnement simulé ; Topstep écrit que ses Trading Combines et ses Express Funded Accounts sont des simulations réalistes de trading dans les conditions réelles du marché. Ce que tu touches est donc une récompense versée par la société, calculée sur un résultat simulé. Ce qu'elle fait de ce résultat de son côté, couverture sur un marché réel ou non, la page ne le dit pas : c'est une question à lui poser directement, et sa réponse mérite d'être gardée par écrit.
Ce fonctionnement a une conséquence simple : ta capacité à être payé dépend de la trésorerie d'une entreprise, pas d'un marché. C'est pour cela que l'ancienneté, la clarté des pages et l'historique de paiements comptent plus que le marketing, et que la question de la contrepartie de tes trades se pose à chaque société, quelle que soit sa réputation.
Le partage des profits et son calendrier
Au-delà du pourcentage de split affiché, deux détails déterminent ce que tu toucheras vraiment : la fréquence des paiements et les conditions pour y avoir droit. Une firme peut afficher un split généreux mais n'autoriser un premier retrait qu'après un délai long, un nombre minimum de jours de trading, ou l'atteinte d'un certain profit. D'autres exigent une régularité qui interdit qu'un seul gros jour représente une part trop importante de tes gains. Lis ces conditions aussi attentivement que le drawdown : elles décident du moment et du montant réel de ce que tu encaisses.
Le calendrier de paiement a aussi un impact sur ta trésorerie et ta motivation. Un cycle de retrait court te permet de matérialiser tes gains régulièrement, ce qui est psychologiquement important quand on trade pour vivre. Un cycle long immobilise tes profits et t'expose plus longtemps au risque de tout perdre avant d'avoir pu retirer. Compare donc les firmes non seulement sur combien elles partagent, mais sur quand et à quelles conditions, car un beau pourcentage lointain vaut moins qu'un pourcentage correct accessible rapidement.
Un ou plusieurs comptes chez la même firme
Certaines sociétés autorisent un seul compte financé par trader, d'autres permettent d'en cumuler plusieurs, ou de les faire grossir par paliers à mesure que tu réussis (scaling plan). Chez FTMO, la page de son plan de croissance écrit les conditions lues en octobre 2026 : au moins quatre mois comme FTMO Trader, au moins 10 % de profit simulé net au-dessus du solde de départ sur ces quatre mois et au moins deux récompenses traitées sur la même période, pour une hausse de 25 % de la taille du compte, jusqu'à 2 000 000 $. Cette politique compte, car elle détermine ton potentiel de croissance sans repayer un challenge à chaque fois.
À l'inverse, une société qui plafonne le capital ou facture chaque nouveau compte limite ton potentiel ou renchérit ta croissance. Si ton objectif est de faire du trading financé une activité durable, la politique de scaling et de multi-comptes est un critère majeur, souvent plus important que le split : un bon plan de progression te récompense sur la durée pour ta régularité.
Le coût réel d'un challenge
Le prix affiché d'un challenge n'est pas son coût réel. Il faut le rapporter à ta probabilité de le réussir et au nombre de tentatives que tu risques de payer. Avec le taux publié par Topstep pour 2025, 16,8 % des Trading Combines réussis, un candidat paie en moyenne plusieurs tentatives avant d'en passer une ; la même page écrit que 51,8 % des participants ayant lancé un ou plusieurs Trading Combines ont atteint le niveau financé sur au moins l'un d'eux. Un challenge bon marché aux règles étroites peut donc coûter plus cher qu'un challenge plus cher aux règles vivables.
Regarde aussi les frais annexes, et lis-les sur la page de la société plutôt que dans un comparatif. Chez Topstep, la page d'aide sur les tarifs, lue en octobre 2026, écrit un abonnement mensuel de 49 $ à 199 $ selon la taille du compte sur le parcours standard, avec des frais d'activation de 149 $ facturés une fois par compte financé obtenu, ou un abonnement de 95 $ à 229 $ sans frais d'activation ; une remise à zéro coûte le prix de l'abonnement, et les données de niveau 2 sont facturées 38 $ par mois. Ces prix changent : le bon calcul est le prix total rapporté à ta chance de passer et de garder le compte, frais compris.
Compte simulé ou compte réel : ce que ça change
Les « comptes financés » des sociétés lues ne sont pas des comptes qui envoient tes ordres sur un marché. FTMO l'écrit : tous les comptes fournis sont des comptes de démonstration avec des fonds fictifs, et la récompense se calcule sur un profit simulé. Topstep écrit que le trading simulé n'implique aucun risque financier et qu'aucun historique simulé ne rend compte de l'impact du risque financier dans le trading réel ; sa page publie aussi que 0,71 % des participants sur un Express Funded Account ont été appelés sur un compte réel (Live Funded Account) en 2025. Ce n'est pas caché, mais c'est écrit en bas de page, et tout candidat devrait le lire avant de payer.
Des régulateurs l'ont dit à leur façon. En Belgique, la FSMA a publié une mise en garde le 7 mars 2024 : « il s'agit d'un jeu d'investissement fictif », « le consommateur ne négocie pas pour de vrai », et les sociétés de prop trading « ne disposent d'aucun agrément et ne sont donc pas autorisées à offrir des services d'investissement ». En Italie, la CONSOB a publié un communiqué le 8 juillet 2024 : elle a reçu des signalements portant « à la fois sur le niveau de difficulté des tests, qui seraient conçus pour pousser les joueurs à réessayer, et sur le non-partage des profits allégués », et renvoie aux mises en garde de la FSMA et de la CNMV espagnole. Ces textes décrivent des offres en général, sans nommer de société.
Comment comparer plusieurs firmes avant de te décider
Face à des dizaines de sociétés qui se ressemblent en apparence, une méthode vaut mieux qu'un choix au feeling. Pour trois ou quatre sociétés, relève dans un tableau, depuis leurs pages officielles et avec la date de chaque page : le type de drawdown, la perte journalière, les jours minimum, la règle de régularité, l'objectif, les frais (évaluation, remise à zéro, activation, données), le partage et les conditions de retrait, les instruments autorisés, et la phrase exacte sur la nature du compte. Cette étape élimine souvent la moitié des candidates, parce que leurs règles s'avèrent incompatibles avec ton style une fois mises noir sur blanc.
Ensuite, cherche des avis récents et détaillés, pas seulement les témoignages mis en avant sur le site de la société : les retours sur la rapidité et la régularité des paiements sont ce qu'il y a de plus utile. Pose aussi une question précise au support avant de payer, et mesure le temps de réponse. Enfin, si le budget le permet, teste la société qui te semble la plus sérieuse sur son évaluation la moins chère avant d'investir dans un compte plus gros : cette mise à l'épreuve, même modeste, t'en apprendra plus qu'un mois de lecture d'avis.
Comment Tradoshi t'aide avec ta prop firm
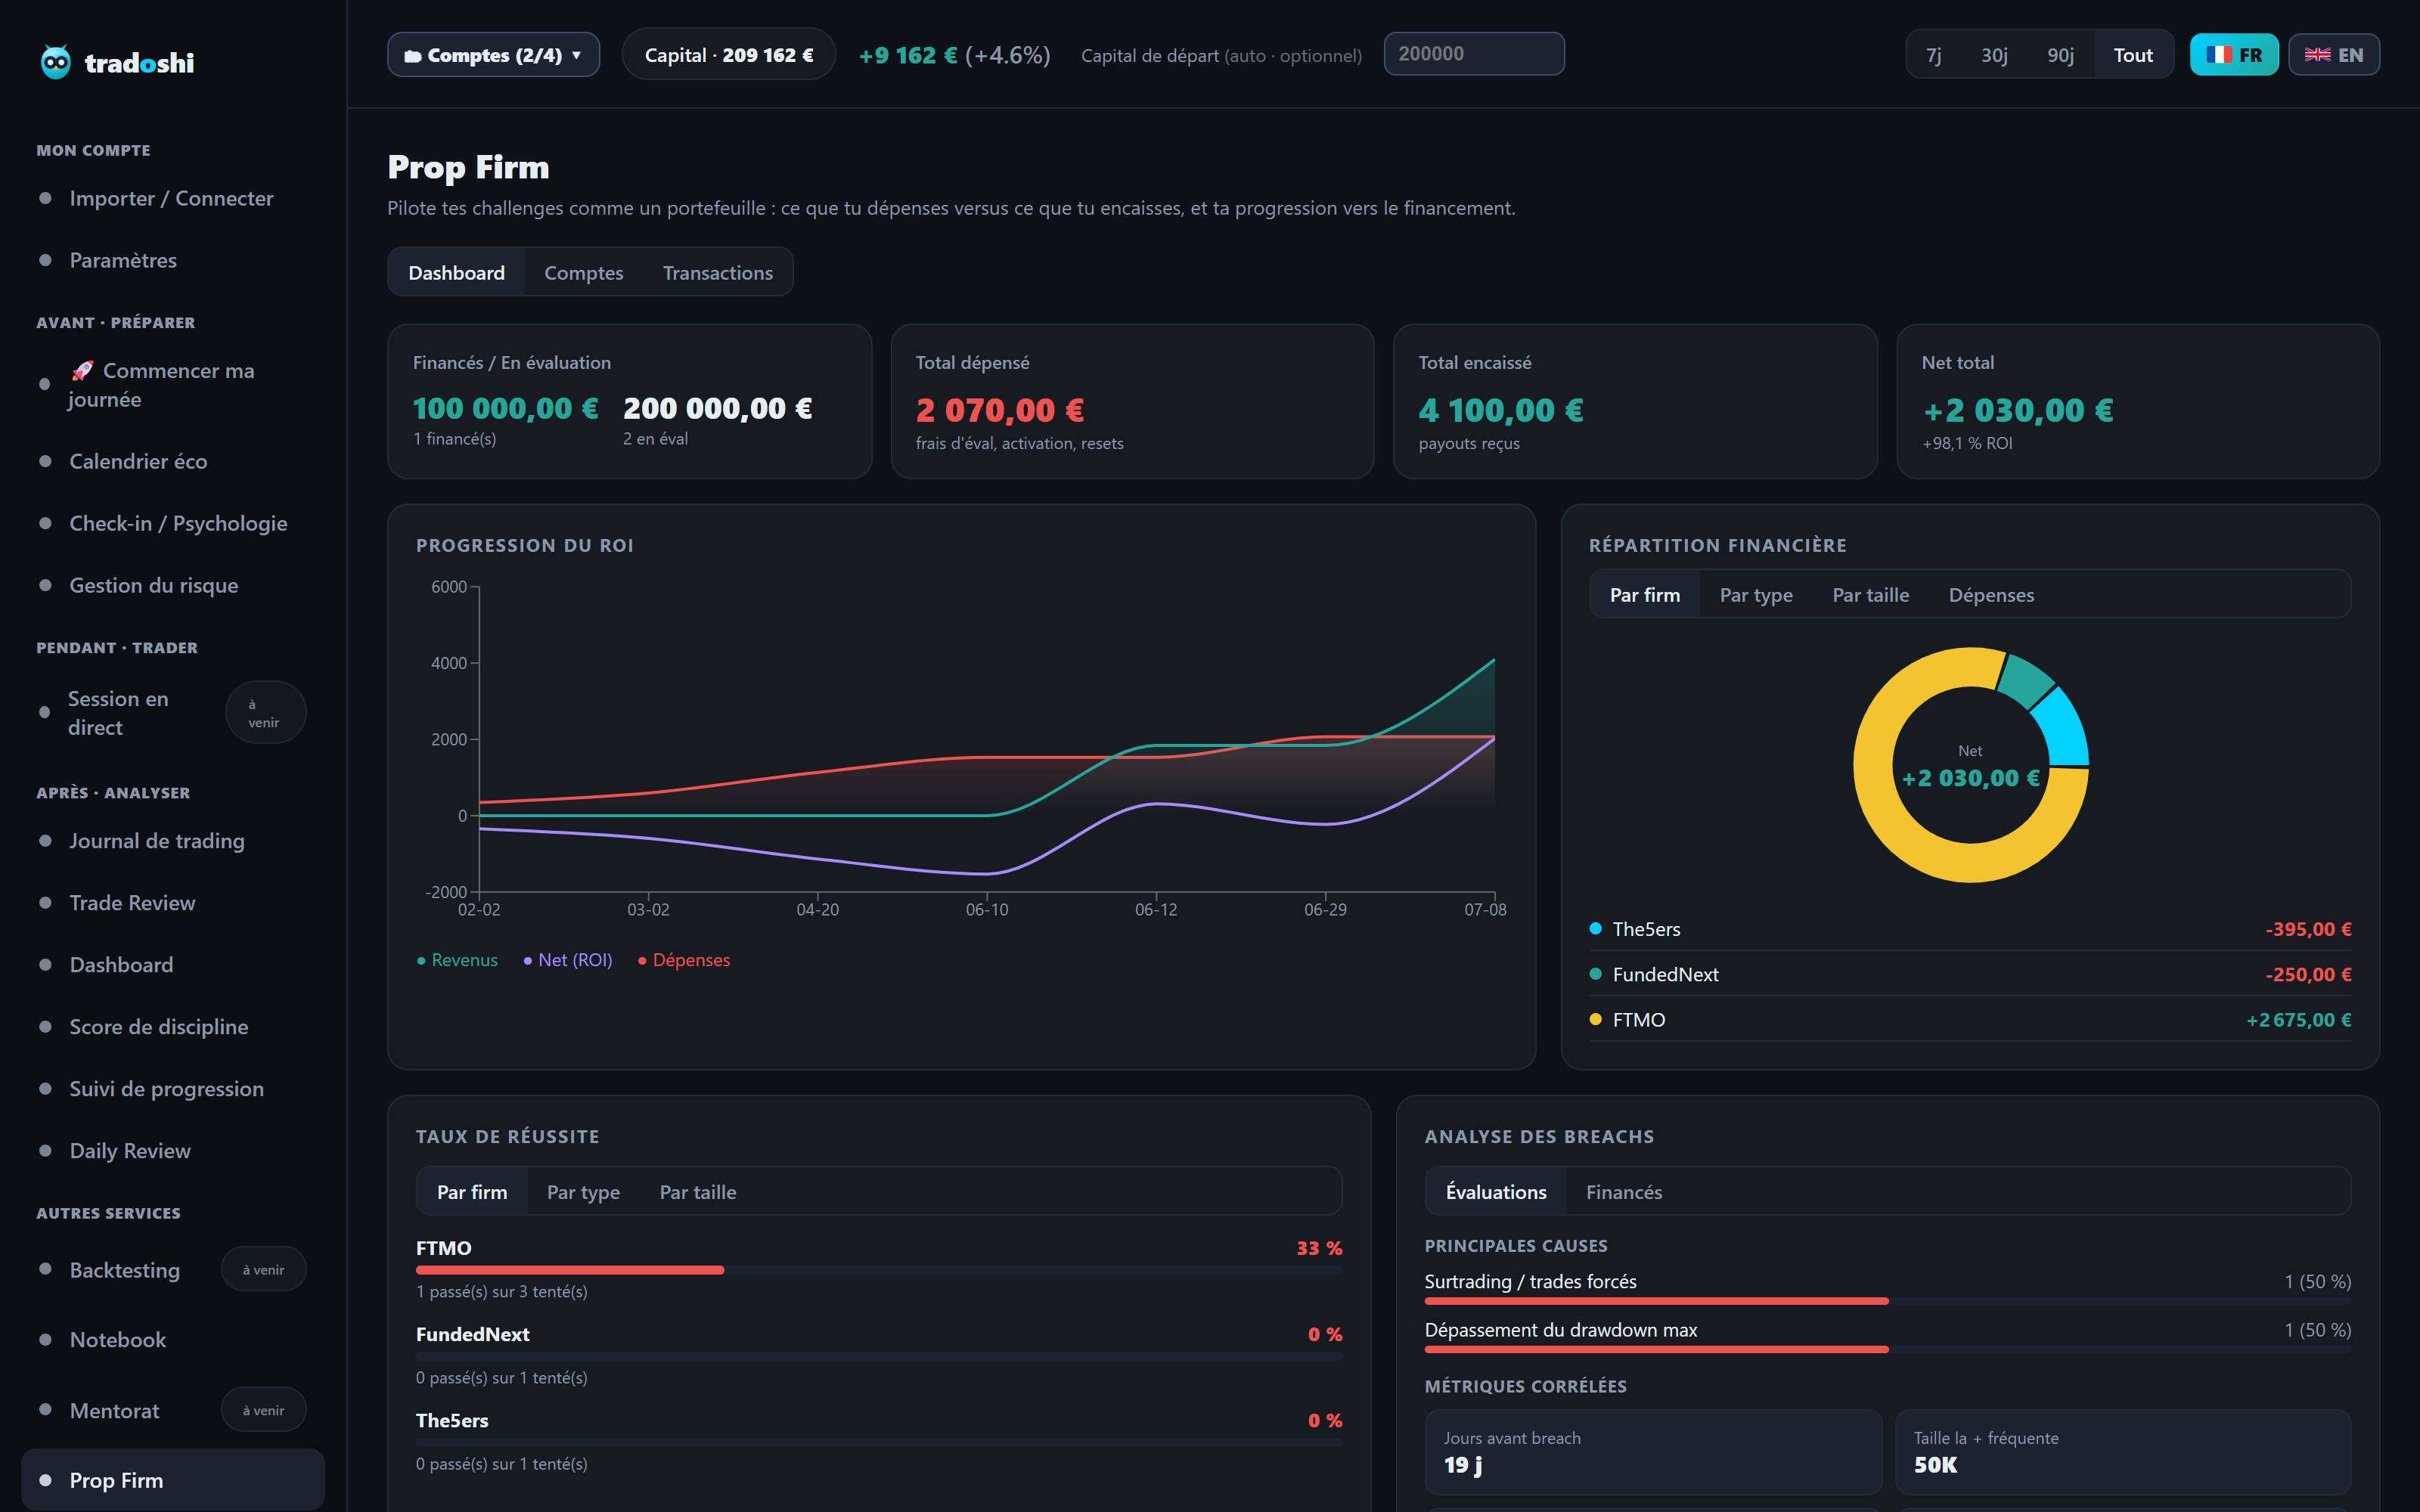
Une fois ta firme choisie, Tradoshi t'aide à respecter ses règles en les suivant en temps réel sur ton compte connecté, pour que tu ne perdes jamais un compte financé sur une règle oubliée.
- Règles suivies : drawdown total, limite journalière et objectif suivis face à ta performance réelle.
- Multi-comptes : tu peux suivre plusieurs comptes prop firm avec leurs règles propres.
- Drawdown temps réel : ta marge de perte est calculée en continu, flottant compris.
- Discipline : ton respect de tes limites personnelles est mesuré pour éviter les dépassements.
Le challenge, le versement, et ce qu'il faut regarder avant de payer
Un challenge de prop firm est une évaluation payante : tu paies des frais, tu dois atteindre un objectif de gain sans dépasser des limites de perte, et tu reçois un compte financé si tu y arrives. Combien de candidats passent ? La seule statistique publiée parmi les sociétés lues est celle de Topstep pour 2025 : 16,8 % des Trading Combines lancés réussis, 33,3 % des participants au niveau financé ayant reçu un versement, et 0,71 % des participants sur un Express Funded Account passés sur un compte réel. Les autres pages lues ne publient pas de taux. Le savoir change la façon d'aborder l'épreuve : ce n'est pas un examen à passer vite, c'est une série à survivre.
Pour réussir, la règle est contre-intuitive : vise le respect des limites plutôt que l'objectif. Réduire la taille, espacer les trades et accepter de mettre trois semaines là où d'autres tentent trois jours est la méthode détaillée dans notre guide pour réussir un challenge de prop firm.
Côté versements, compare trois choses : le délai réel, la part qui te revient, et la fréquence autorisée, lues sur la page de chaque société avec leurs conditions. Un classement des meilleures prop firms ne vaut que par ces colonnes écrites ; sans elles, c'est un avis. Et suivre ses propres versements dans un tableau vaut mieux que de faire confiance à un tableau de bord qu'on ne contrôle pas.
Une règle échappe aux sociétés de financement : celle du pattern day trader, qui visait les comptes sur marge américains et imposait 25 000 $ d'équité minimale à qui faisait quatre allers-retours ou plus en cinq jours ouvrés, options comprises, d'après la page d'information de la FINRA. D'après l'avis réglementaire 26-10 de la FINRA, elle est remplacée par une norme de marge intraday en vigueur depuis le 4 juin 2026, avec une transition jusqu'au 20 octobre 2027. Notre article sur la règle du pattern day trader détaille ce qui change ; ce que ton courtier applique aujourd'hui mérite une question directe.
Questions fréquentes
Comment choisir une bonne prop firm ?
Sur les règles lues sur sa page, pas sur le capital annoncé : le couple objectif de gain / marge de perte, le type de drawdown (statique ou suiveur, fin de journée ou temps réel), la perte journalière, les jours minimum, la règle de régularité, les frais, les conditions de versement, les instruments autorisés et la phrase exacte sur la nature du compte. Et vérifie les conditions réelles de paiement, pas seulement le split affiché.
Le capital proposé est-il le bon critère ?
Non, c'est le plus mauvais angle. Le capital n'a de valeur que si les règles te permettent réellement de le trader et d'en tirer des gains. Un gros capital avec un drawdown minuscule et des règles étouffantes vaut moins qu'un capital modeste avec des règles vivables. Regarde le rapport objectif de gain / marge de perte, pas le montant affiché en gros.
Quelles règles piégeuses faut-il repérer ?
Le drawdown suiveur calculé en temps réel sur le pic latent (un gain non encaissé remonte ta limite), les interdictions de tenir la nuit ou le week-end, les règles de régularité (chez Topstep, le meilleur jour doit rester à 55 % au plus de l'objectif, d'après sa page d'aide), et les clauses floues sur le « comportement » qui laissent une marge d'interprétation. La clarté des règles est en soi un critère de qualité.
Comment vérifier qu'une prop firm paie vraiment ?
Lis d'abord ses conditions de versement sur sa page : délai, fréquence, plafond, jours gagnants exigés. Topstep écrit par exemple cinq jours gagnants d'au moins 150 $ et un versement plafonné à 50 % du solde sur son Express Funded Account standard. Cherche ensuite des preuves de paiements versés : retours vérifiables, historique, ancienneté. Une société jeune sans historique de paiement demande plus de prudence qu'une société établie, même avec un split un peu moins généreux.
C'est quoi un drawdown trailing ?
C'est une perte maximale qui suit ton plus haut solde au lieu de rester fixe : à mesure que ton solde monte, la limite monte aussi, et un repli après un bon trade peut te faire échouer en étant encore en profit. Ce qui la fait monter (solde de fin de journée ou pic en temps réel) et le niveau où elle se fige changent d'une société à l'autre : notre guide sur le trailing drawdown en prop firm compare les pages de Topstep, FTMO et Take Profit Trader.
Que disent les régulateurs des prop firms ?
La FSMA belge a publié le 7 mars 2024 une mise en garde qui parle d'un jeu d'investissement fictif où le consommateur ne négocie pas pour de vrai, et rappelle que ces sociétés ne disposent d'aucun agrément pour offrir des services d'investissement. La CONSOB italienne a publié le 8 juillet 2024 un communiqué sur les signalements reçus, qui portent sur la difficulté des tests et le non-partage des profits.
Un compte financé, c'est de l'argent réel sur le marché ?
Chez les sociétés lues, non. FTMO écrit que tous les comptes fournis à ses clients sont des comptes de démonstration avec des fonds fictifs, et Topstep que ses Trading Combines et ses Express Funded Accounts sont des simulations. Tu reçois une récompense calculée sur un profit simulé et versée par la société : sa trésorerie, son ancienneté et son historique de paiements comptent donc plus que son marketing.
Comment comparer plusieurs prop firms efficacement ?
Dresse un tableau depuis les pages officielles, avec leur date : drawdown, perte journalière, jours minimum, régularité, frais, conditions de versement, instruments autorisés, nature du compte. Cette étape élimine souvent la moitié des candidates. Cherche ensuite des avis récents sur les paiements, pose une question au support, et teste la société retenue sur son évaluation la moins chère avant d'investir plus gros.