 Por Benjamin Roure L'Hermitte
O RSI (Relative Strength Index, ou IFR, índice de força relativa) é um oscilador de momentum limitado entre 0 e 100, que compara a média das altas com a média das baixas das últimas 14 velas. Bem lido, é uma ferramenta de contexto útil. Mal lido, é a melhor maneira de vender cedo demais um mercado que continua subindo por mais três dias. Vamos ver o que ele mede de verdade, o que a pesquisa publicada diz sobre ele, e sobretudo o que ele não diz.
- O RSI mede a velocidade e a amplitude dos movimentos de preço, não sua direção futura.
- As zonas 70 e 30 não são sinais automáticos de compra ou venda, elas só indicam uma aceleração.
- As divergências são a leitura mais conhecida do indicador, e a documentação que descreve o método de Wilder avisa que elas enganam em tendência forte.
- Os estudos publicados testam regras precisas em índices de ações, quase sempre sem custos: nenhum dá uma taxa de acerto do RSI em geral.
- Nenhum indicador substitui um plano e uma gestão de risco, o RSI entendido sozinho não cria um edge.
O que é o RSI, na prática?
O RSI, ou Relative Strength Index, é um indicador de momentum criado por J. Welles Wilder, que o apresentou em 1978 no seu livro New Concepts in Technical Trading Systems. É o que escrevem a ChartSchool do StockCharts sobre o RSI e a ajuda do TradingView sobre o RSI, as duas documentações seguidas neste artigo, já que o livro em si não foi consultado. A ideia de partida é simples: medir se as altas recentes foram mais fortes que as baixas recentes, num período dado. O resultado aparece como uma curva que oscila entre 0 e 100, abaixo do seu gráfico de preços.
Na prática, quando o RSI sobe, isso quer dizer que as velas verdes dominaram recentemente, em número e em amplitude. Quando ele desce, são as velas vermelhas que levaram a melhor. Nada de mágico nisso. É um cálculo de momentum, não uma bola de cristal. Tratá-lo como um sinal binário, acima de 70 eu vendo, abaixo de 30 eu compro, é o contrassenso que este artigo quer te poupar, e vamos ver por quê.
A fórmula do RSI (sem te afogar na matemática)
Você não precisa calcular o RSI na mão, seu software de gráficos faz isso por você. Mas entender a lógica por trás dele muda sua forma de interpretá-lo.
O cálculo se faz em dois tempos. Primeiro o Relative Strength (RS): a média dos ganhos no período dividida pela média das perdas no mesmo período, 14 velas por padrão, o período que Wilder recomendava segundo a ajuda do MetaTrader 5 sobre o RSI. Depois, esse valor é levado para uma escala de 0 a 100: RSI = 100 − 100 ÷ (1 + RS). Um detalhe que o StockCharts esclarece: a primeiríssima média é uma média simples das 14 primeiras variações, e cada média seguinte é suavizada à maneira de Wilder, média anterior multiplicada por 13, mais a variação do dia, tudo dividido por 14. O RSI de hoje depende portanto um pouco de todo o histórico carregado, o que explica pequenas diferenças entre dois programas que não têm o mesmo número de velas por trás.
Na prática: se nas últimas 14 velas as altas foram em média duas vezes mais fortes que as baixas, o RS vale 2 e o RSI 66,7. Se as baixas são quatro vezes mais fortes que as altas, o RS vale 0,25 e o RSI 20. Numa série refeita à mão para este artigo, quinze fechamentos que sobem de 100 a 110 com quatro recuos de um ponto dão um ganho médio de 1 e uma perda média de 0,29: RS 3,5, RSI 77,8. Uma única vela seguinte em queda de dois pontos, suavizada à maneira de Wilder, traz o RSI de volta a 69,5. Aí está todo o mistério: uma comparação relativa de força, nada mais, nada menos.
Sobrecompra, sobrevenda: o que essas zonas realmente significam
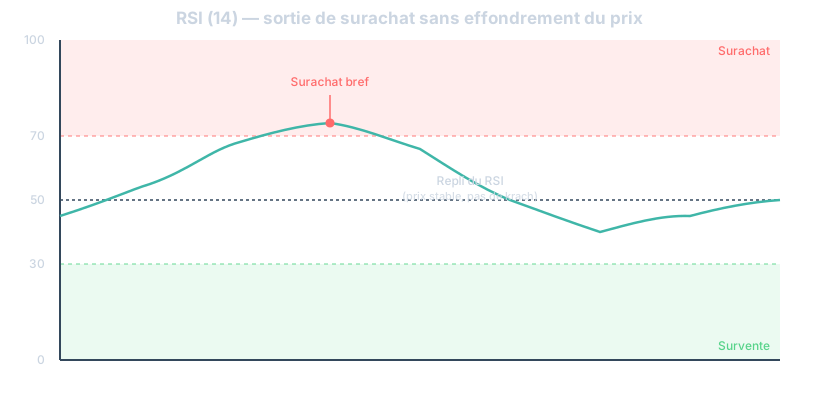
Eis a armadilha número um. Um RSI acima de 70 significa que as altas dominaram as últimas velas, não que o mercado vai cair. O StockCharts diz isso sem rodeios: um oscilador de momentum pode entrar em sobrecompra, ou em sobrevenda, e permanecer assim numa tendência forte. Você vende ali achando que fez um short esperto, e é atropelado por uma tendência que segue tranquilamente o seu caminho.
Vale nos dois sentidos. Um RSI abaixo de 30 numa tendência de baixa clara pode ficar colado no piso por muito tempo. O estudo de Wong, Manzur e Chew sobre a Bolsa de Singapura, publicado em 2003 na Applied Financial Economics, diz isso numa frase: usado num mercado em tendência, o RSI fica muitas vezes preso numa extremidade da sua escala por dias, até semanas, dando falsas indicações de topo ou de fundo. O mercado não tem nenhuma obrigação de repicar só porque um indicador mostra um número baixo.
O que essas zonas indicam de verdade é um excesso de velocidade. O movimento foi rápido e unidirecional. Isso pode preceder uma pausa, uma consolidação, ou de fato uma reversão. Mas também pode simplesmente preceder... a continuação do movimento. O RSI te dá uma informação de contexto, não uma ordem de execução. Os autores do estudo de Singapura propõem justamente essa leitura para explicar seus resultados mistos com as regras 70 e 30: o RSI é útil num mercado sem tendência, e seu uso indiscriminado dá resultados ruins. É aí que a leitura da estrutura do mercado se torna indispensável, e é por isso que um bom setup combina o RSI com outras ferramentas, como as médias móveis para situar a tendência de fundo.
As divergências do RSI: a leitura mais conhecida, e a mais mal compreendida
Se você só pudesse lembrar de uma coisa sobre o RSI, seria esta: a divergência. É quando o preço e o indicador contam duas histórias diferentes.
Uma divergência de baixa, tal como o StockCharts a define, é quando o preço faz um topo mais alto que o anterior, mas o RSI faz um topo mais baixo. Tradução: o preço ainda sobe, mas a força por trás da alta está se esgotando. Menos compradores, menos convicção. Isso não anuncia um crash imediato, mas é um sinal de alerta a acompanhar.
A divergência de alta funciona ao contrário: o preço faz um fundo mais baixo, mas o RSI faz um fundo mais alto. Os vendedores perdem força mesmo que o preço continue caindo levemente. O que as documentações dizem sobre isso é mais prudente que a lenda: o StockCharts avisa que as divergências enganam em tendência forte, que uma alta sólida pode exibir várias, de baixa, antes de um topo se formar, e a ajuda do TradingView relata a leitura de Andrew Cardwell, para quem uma divergência costuma provocar uma correção breve, não uma verdadeira reversão de tendência.
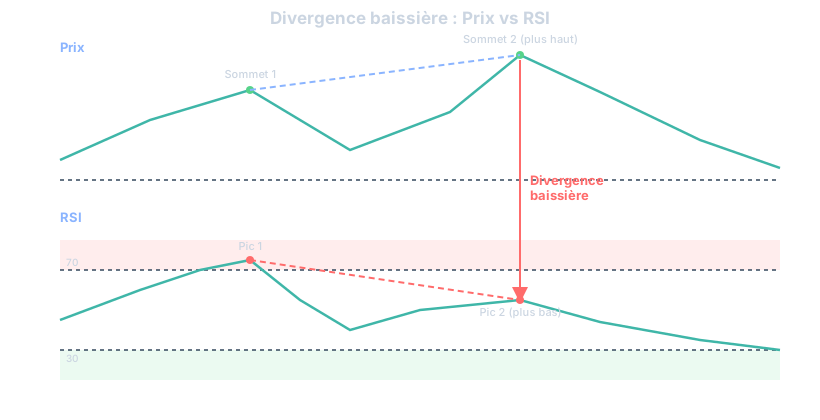
Atenção, mesmo assim: as divergências não são sinais de entrada por si sós. Elas dizem que um movimento está perdendo combustível, não exatamente quando o tanque vai esvaziar. A armadilha clássica é entrar na primeira divergência, quando o movimento pode alinhar várias antes de reverter. É aí que um plano de trading com regras de entrada precisas faz toda a diferença entre aproveitar uma divergência e cair na armadilha dela.
O que a pesquisa publicada diz sobre o RSI
O RSI foi testado em revistas com revisão por pares, e o que esses estudos medem é mais estreito do que aquilo que se atribui a ele. Wong, Manzur e Chew aplicaram o RSI aos fechamentos diários do índice Straits Times Industrial de Singapura, de 1º de janeiro de 1974 a 31 de dezembro de 1994. Só a regra do cruzamento de 50, compra quando um RSI de 6 períodos volta a passar acima de 50 e venda quando volta a passar abaixo, dá retornos significativamente positivos no conjunto do período; os métodos baseados nas zonas 70 e 30, toque, pico e retração, dão resultados mistos que os autores nem sequer publicam. E os custos não são contados: a comissão de varejo em Singapura era então de 1%, e os autores escrevem que seus resultados se aplicam sobretudo aos membros da Bolsa, que não a pagavam.
Chong e Ng, na Applied Economics Letters em 2008, testaram o RSI e o MACD nos dados mensais do índice FT30 da Bolsa de Londres, de julho de 1935 a janeiro de 1994, e concluem que as duas regras rendem mais do que comprar e manter na maioria dos casos. Com Liew, eles repetiram o teste nos fechamentos diários de outros cinco índices, Milão, Toronto, DAX, Dow Jones e Nikkei, de janeiro de 1976 a dezembro de 2002: segundo o resumo deles, a regra RSI(21, 50) se destaca no Comit de Milão e no S&P/TSX de Toronto, e a regra RSI(14, 30/70), compra quando o RSI volta a subir acima de 30 e venda quando volta a cair abaixo de 70, no Dow Jones.
Tomados isoladamente, cada um desses resultados é uma boa notícia para o RSI. Tomados em conjunto, eles lembram que um teste depende da regra exata, do período, do mercado e dos custos. Park e Irwin, no Journal of Economic Surveys em 2007, revisaram 95 estudos modernos de regras técnicas, de todas as famílias: 56 encontram um resultado positivo, 20 um resultado negativo e 19 um resultado misto, e os lucros se concentram antes do início dos anos 1990. Eles acrescentam que a maioria desses estudos sofre de defeitos de método, garimpagem de dados, seleção das regras a posteriori, risco e custos mal estimados.
Essa garimpagem de dados foi medida. Sullivan, Timmermann e White, em «Data-Snooping, Technical Trading Rule Performance, and the Bootstrap», publicado no Journal of Finance em 1999, testaram 7.846 parametrizações de regras técnicas em cem anos de cotações diárias do Dow Jones, de 1897 a 1996: a melhor regra bate o mercado de 1897 a 1986, mesmo depois da correção do viés, mas não mais nos dez anos seguintes, de 1987 a 1996, nem nos contratos futuros do S&P 500 desde sua criação em 1984. Nenhuma dessas regras é um RSI, elas pertencem a cinco famílias, filtros, médias móveis, suportes e resistências, rompimentos de canal e volume, mas a lição vale para qualquer configuração: um parâmetro escolhido porque funcionou no passado se julga com dados que ele não viu.
O que você pode tirar disso cabe em três pontos. Esses testes tratam de índices de ações, com dados diários ou mensais, não de forex nem de criptomoedas em cinco minutos. Os resultados dependem da regra precisa, cruzamento de 50 ou zonas 70 e 30, do período e do mercado, e são dados sem custos na maioria. E nenhum desses estudos dá uma taxa de acerto do RSI: é por isso que você não vai encontrá-la neste artigo, e por isso a única estatística que conta é a dos seus próprios trades.
Os erros clássicos ao operar com o RSI
Já vi (e cometi) todos esses erros. Aqui estão, sem filtro.
- Operar cada passagem pela zona 70 ou 30 como um sinal automático, sem olhar o contexto de tendência.
- Ignorar que o RSI pode ficar extremo por muito tempo em tendência forte, e levar vários stops seguidos operando contra a tendência.
- Procurar divergências em todo lugar, mesmo quando elas não existem de verdade, porque a pessoa quer desesperadamente um sinal que confirme o que já está pensando.
- Usar o RSI sozinho, sem suporte/resistência, sem estrutura de mercado, sem nenhum outro filtro.
- Mudar o período do RSI sem parar até achar um ajuste que teria funcionado nas últimas 5 operações, o que não tem nenhum valor preditivo.
O terceiro ponto merece uma pausa. Querer ver a todo custo uma divergência porque você já está posicionado e procura uma razão para ficar é exatamente o mecanismo do viés de confirmação que faz você segurar um trade perdedor. O RSI só se torna perigoso quando você o dobra ao que quer ver em vez do que ele mostra de fato. O quinto ponto, por sua vez, tem nome na pesquisa, garimpagem de dados, e é o viés que Sullivan, Timmermann e White quantificaram em cem anos de Dow Jones: uma configuração encontrada a posteriori não vale nada enquanto não tiver sido julgada com dados que ela não viu.
RSI e outros indicadores: combinando com inteligência
O RSI sozinho continua sendo uma ferramenta incompleta. Ele não sabe nada sobre o nível de preço, nada sobre o volume, nada sobre a estrutura. Ele só compara a velocidade das altas com a das baixas em uma janela móvel.
A combinação mais simples é uma leitura de tendência a montante, por médias móveis ou por uma estrutura de topos e fundos, e às vezes zonas de preço importantes. Uma divergência de baixa do RSI que aparece bem numa zona de resistência importante não se lê como uma divergência isolada no meio do nada, e é o seu diário que deve dizer se ela vale mesmo mais.
Outra combinação, que o StockCharts relata a partir de Constance Brown: em mercado de alta, o RSI oscila mais entre 40 e 90 e a zona 40-50 serve de suporte; em mercado de baixa, entre 10 e 60 e a zona 50-60 serve de resistência. Daí o RSI como filtro de timing numa estratégia de seguimento de tendência: você espera o mercado estar em tendência de alta clara, e então usa um recuo do RSI para 40-50 (não 30) como zona de entrada, em vez de esperar uma sobrevenda extrema que talvez nunca chegue numa tendência forte.
Alguns indicadores embutem essa combinação no próprio oscilador. O Traders Dynamic Index parte de um RSI de 13 períodos, acrescenta uma linha de sinal e o envolve com bandas de volatilidade: o cruzamento dá o timing, as bandas mostram se o momentum está saindo da sua faixa habitual.
Antes de empilhar osciladores, saiba que todos fazem a mesma pergunta. O estocástico situa o fechamento dentro da faixa recente, o momentum e o ROC comparam o fechamento com o de n velas atrás, o MACD cruza duas médias exponenciais. Vê-los de acordo com o RSI não é uma dupla confirmação, é uma única informação, a velocidade, lida várias vezes. A volatilidade, por sua vez, é outra pergunta, a do ATR, e a força da tendência uma terceira, a do DMI e do ADX.
Ajustando o RSI conforme seu estilo de trading
O período padrão é 14: é o que Wilder recomendava, lembra a ajuda do MetaTrader 5, que acrescenta que as configurações de 9 e de 25 períodos também se tornaram comuns. É um bom ponto de partida, não uma lei gravada em pedra. Reduzir o período torna o RSI mais nervoso, mais reativo, com mais sinais falsos. Alongá-lo o suaviza e o desacelera, com o risco de reagir tarde demais, e o estudo de Singapura faz a mesma observação: quanto mais longo o período, mais raros e estáveis os sinais, e quanto mais curto, mais ruidosos.
A tabela abaixo é um costume, não uma medição: nenhuma das documentações nem dos estudos lidos associa um período a um estilo de trading.
| Estilo de trading | Período de RSI comum | Comportamento |
|---|---|---|
| Scalping | 5 a 9 | Muito reativo, muitos sinais, bastante ruído também |
| Day trading | 9 a 14 | Bom equilíbrio entre reatividade e confiabilidade |
| Swing trading | 14 a 21 | Mais suave, filtra melhor os micromovimentos |
| Trading de posição | 21 ou mais | Sinais raros, mas geralmente mais significativos |
Não existe configuração mágica universal. O que conta é testar sua configuração num histórico suficiente antes de operá-la em conta real, em vez de adivinhar. É exatamente o tipo de pergunta que se resolve fazendo o backtest de uma estratégia sem se enganar sobre os resultados obtidos.
Como o Tradoshi te ajuda
O RSI pode te ajudar a ler um contexto. Mas a pergunta real que importa, no fim, é: suas operações baseadas no RSI são lucrativas, ao longo do tempo, com a sua gestão de risco?
É exatamente isso que o Tradoshi permite verificar. Ao registrar cada operação com o setup usado, você pode isolar todas as operações feitas por divergência do RSI, ou por pullback na zona 40-50, e olhar suas estatísticas reais: win rate, relação risco/recompensa, expectativa. Não sua impressão depois de três operações vencedoras seguidas, mas números sobre uma amostra ampla.
A pontuação de disciplina do Tradoshi também entra em jogo aqui, de forma discreta mas útil: ela identifica se você respeita suas regras de entrada ligadas ao RSI ou se improvisa assim que o mercado se mexe rápido. E o módulo de gestão de risco garante que um sinal do RSI, por mais bonito que pareça no papel, nunca se transforme em uma posição superdimensionada porque você estava confiante demais. O indicador dá a ideia, o diário dá a prova.
Em resumo, antes de lançar sua próxima operação com o RSI
O RSI é uma excelente ferramenta de contexto. Uma péssima ferramenta de previsão. A diferença entre as duas está na forma como você o usa: como um filtro entre outros, ou como um botão mágico ‘compre aqui, venda ali’. Os traders que evoluem com esse indicador são os que aceitam sua imperfeição e verificam, com números na mão, o que realmente funciona na prática deles.
Um último conselho, simples mas muitas vezes negligenciado: anote sistematicamente no seu diário se sua entrada estava ligada a uma divergência, a um cruzamento de zona, ou a um pullback. Sem esse detalhe, é impossível saber mais tarde se o RSI realmente te traz um edge, ou se você está se contando uma história.
Perguntas frequentes
O RSI funciona em todos os mercados?
O cálculo, sim: ele só precisa de fechamentos, então se aplica a ações, forex, criptomoedas e futuros. O que a pesquisa publicada mediu é mais estreito: índices de ações, em Singapura, Londres, Milão, Toronto e Nova York, com dados diários ou mensais. No seu mercado e no seu tempo gráfico, é o seu diário que deve responder.
É preciso comprar assim que o RSI cai abaixo de 30?
Não. Em uma tendência de baixa forte, o RSI pode ficar abaixo de 30 por muito tempo. Esse nível sinaliza uma sobrevenda, não uma garantia de repique imediato. É melhor esperar uma confirmação de estrutura ou uma divergência.
Qual é o melhor período para o RSI?
Não existe uma universal. O período 14 é o que Wilder recomendava e continua sendo a configuração padrão das plataformas; a ajuda do MetaTrader 5 cita 9 e 25 como variantes comuns. Quanto mais curto o período, mais frequentes e ruidosos os sinais; quanto mais longo, mais raros e estáveis.
O RSI pode substituir um stop loss?
Não, nunca. O RSI é uma ferramenta de leitura de momentum, não uma ferramenta de gestão de risco. O posicionamento do seu stop deve depender da estrutura de preço e do tamanho da sua posição, não de um nível do RSI.
Por que meus sinais do RSI falham tanto em tendência forte?
Porque o RSI fica em zona extrema por muito tempo quando uma tendência é forte. Operar sistematicamente as zonas 70/30 contra a tendência nesse contexto equivale a apostar contra a força dominante do mercado.
Uma divergência do RSI garante uma reversão?
Não. Ela indica um enfraquecimento do momentum, não um timing preciso de reversão. O movimento pode continuar por várias velas antes de a reversão se concretizar, ou simplesmente não acontecer.
Dá para combinar o RSI com as médias móveis?
Sim, é até uma prática comum. As médias móveis dão o sentido da tendência de fundo, e o RSI serve de filtro de timing para refinar suas entradas dentro dessa tendência.
O RSI é útil no scalping?
Pode ser, com um período encurtado, mas um período curto gera mais ruído e mais sinais falsos, e nenhum dos estudos citados aqui o testa em tempos gráficos de alguns minutos. Ele exige uma execução rápida e uma gestão de risco muito rigorosa.
O RSI foi testado pela pesquisa?
Sim, em regras precisas e índices de ações. Wong, Manzur e Chew encontram um cruzamento de 50 rentável no índice de Singapura de 1974 a 1994, sem custos; Chong e Ng encontram o RSI e o MACD melhores do que comprar e manter no FT30 de Londres com dados mensais de 1935 a 1994; Park e Irwin lembram que a maioria desses testes sofre de garimpagem de dados e de custos mal contados. Nenhum dá uma taxa de acerto do RSI em geral.
Como saber se o RSI realmente me traz um edge?
Registrando cada operação feita com base no RSI e analisando as estatísticas em uma amostra suficiente: win rate, relação risco/recompensa, expectativa. Sem esses dados, você só está adivinhando.