 Por Benjamin Roure L'Hermitte
Você quer manter um diário de trader sem pagar, no Excel ou no Google Sheets. Boa ideia: um diário, mesmo que básico, vale mil vezes mais do que nenhum diário. Aqui está exatamente quais colunas acompanhar, as fórmulas para calcular as suas estatísticas de verdade, e como montar tudo passo a passo, de graça, sem errar.
- O mínimo vital: data, instrumento, sentido, entrada, saída, stop, tamanho, P&L líquido, emoção. Sem isso, um diário não serve para nada.
- As fórmulas que importam: win rate, R-múltiplo, profit factor, expectativa. Nós te damos elas, prontas para colar.
- O Excel tem limites: entrada manual, erros, sem sincronização, sem acompanhamento psicológico. A gente te mostra onde trava e como ir além.
Um diário de trader serve para transformar a sua experiência em progresso: sem um registro escrito, os mesmos erros podem se repetir sem que você perceba. E para começar, uma planilha gratuita resolve perfeitamente: a Microsoft dá acesso gratuito ao Excel na web, como indica a página do Microsoft 365 para a web, e o Google Sheets abre com uma simples conta do Google. A armadilha é acompanhar as colunas erradas (ou poucas demais), e nunca calcular as estatísticas que realmente importam.
Este artigo te dá um modelo completo: as colunas exatas para colocar, as fórmulas de Excel/Google Sheets prontas para colar para as suas estatísticas, a comparação Excel vs Google Sheets vs Notion, e os limites de um diário manual, para que você saiba quando uma ferramenta dedicada compensa mais do que a planilha.
Aliás, você pode receber este modelo de diário de trader em Excel de graça por email, como exemplo, para começar agora mesmo com as colunas certas e as fórmulas já prontas: clique no botão abaixo, informe o seu endereço e ele chega como anexo.
O que um diário de trader deve conter
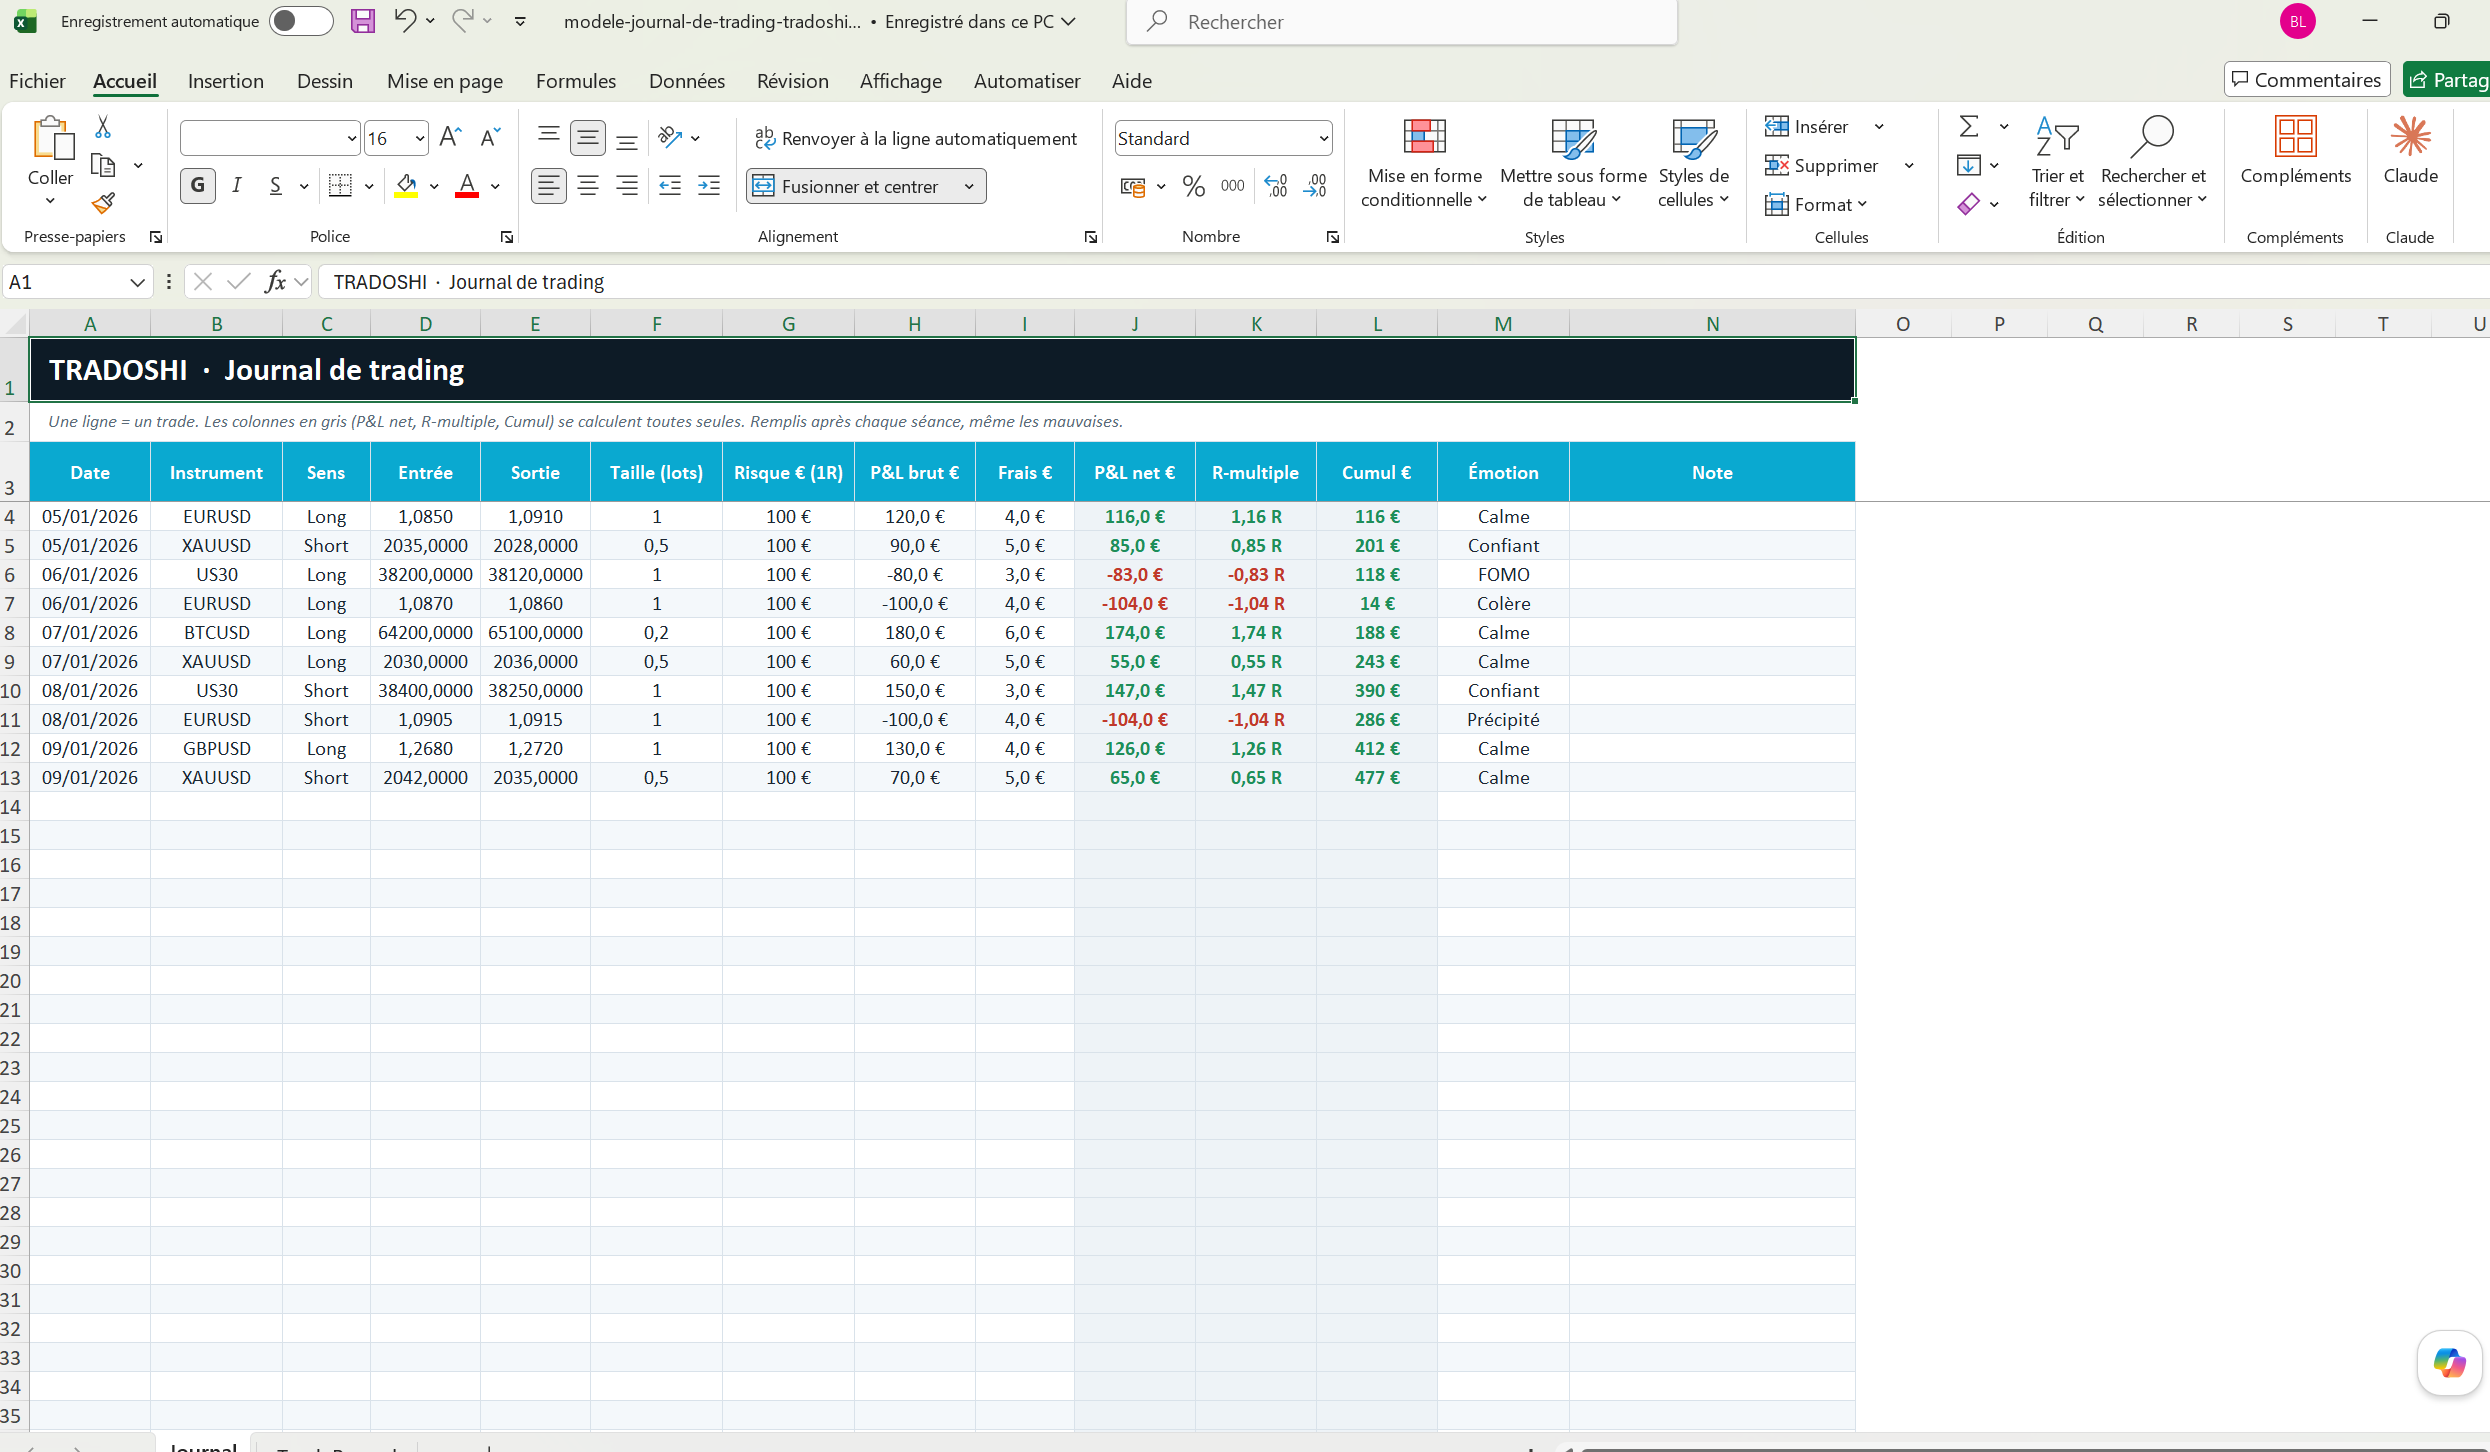
Um diário útil não é uma lista de ganhos e perdas, é um registro rico o bastante para revelar padrões. Aqui estão as colunas do mínimo vital, aquelas sem as quais as suas estatísticas não significam nada:
| Coluna | Para que serve |
|---|---|
| Data / hora | Identificar os efeitos de horário e de cansaço |
| Instrumento | Ver quais ativos trazem lucro ou custam caro |
| Sentido (comprado/vendido) | Detectar um viés direcional |
| Entrada / Saída | Calcular o resultado real |
| Stop loss | Calcular o risco e o R-múltiplo |
| Tamanho (lotes) | Verificar a consistência do seu risco |
| P&L bruto / Custos / P&L líquido | O resultado de verdade, com os custos incluídos |
| R-múltiplo | Avaliar a qualidade, não só o valor |
| Emoção | Relacionar o seu estado ao seu desempenho |
| Nota | O contexto que os números não capturam |
A coluna que os extratos da sua corretora não trazem é a emoção, e ela tem a sua razão de ser. Lo, Repin e Steenbarger pediram a 80 day traders que anotassem o humor todas as noites durante cinco semanas: 69 entregaram registros, 755 ao todo em 25 dias de bolsa, e aqueles cujo humor mais reagia aos ganhos e às perdas tinham resultados piores. Uma planilha não vai preenchê-la sozinha: cabe a você pensar nisso depois de cada sessão.
Construir o seu diário no Excel, passo a passo
1. Crie a aba dos trades
Na primeira linha, coloque os cabeçalhos acima (uma coluna para cada). Cada linha seguinte = um trade. Formate a coluna Data como data, as colunas de P&L como número com 2 casas decimais, e deixe aos preços as casas decimais do seu mercado. Depois congele a primeira linha para manter os cabeçalhos visíveis: no Excel, selecione a célula A2 e depois Exibir, Congelar Painéis (a documentação da Microsoft sobre congelar painéis); no Google Sheets, Ver, Congelar, e o número de linhas (a ajuda do Google Sheets sobre congelar linhas).
2. Calcule o P&L líquido
O P&L líquido é o bruto menos os custos (comissão + swap). Nunca trabalhe só com o bruto: na Bolsa de Taiwan, de 1995 a 1999, os day traders mais ativos ganhavam dinheiro antes dos custos e perdiam depois, medem Barber, Lee, Liu e Odean. Uma coluna P&L líquido = P&L bruto − Custos, e é sobre ela que você calcula todo o resto.
3. Calcule o R-múltiplo
1 R é o seu risco inicial (distância entre a entrada e o stop). A noção vem de Van Tharp, que relaciona cada ganho e cada perda a esse risco de partida (conceitos de trading do Van Tharp Institute). O R-múltiplo traz todos os seus trades para a mesma escala, seja qual for o tamanho. Um trade que ganha duas vezes o seu risco dá +2 R; um trade stopado dá −1 R. É mais revelador do que o valor em euros, porque o resultado é lido em relação ao risco assumido.
As fórmulas para colar (Excel e Google Sheets)
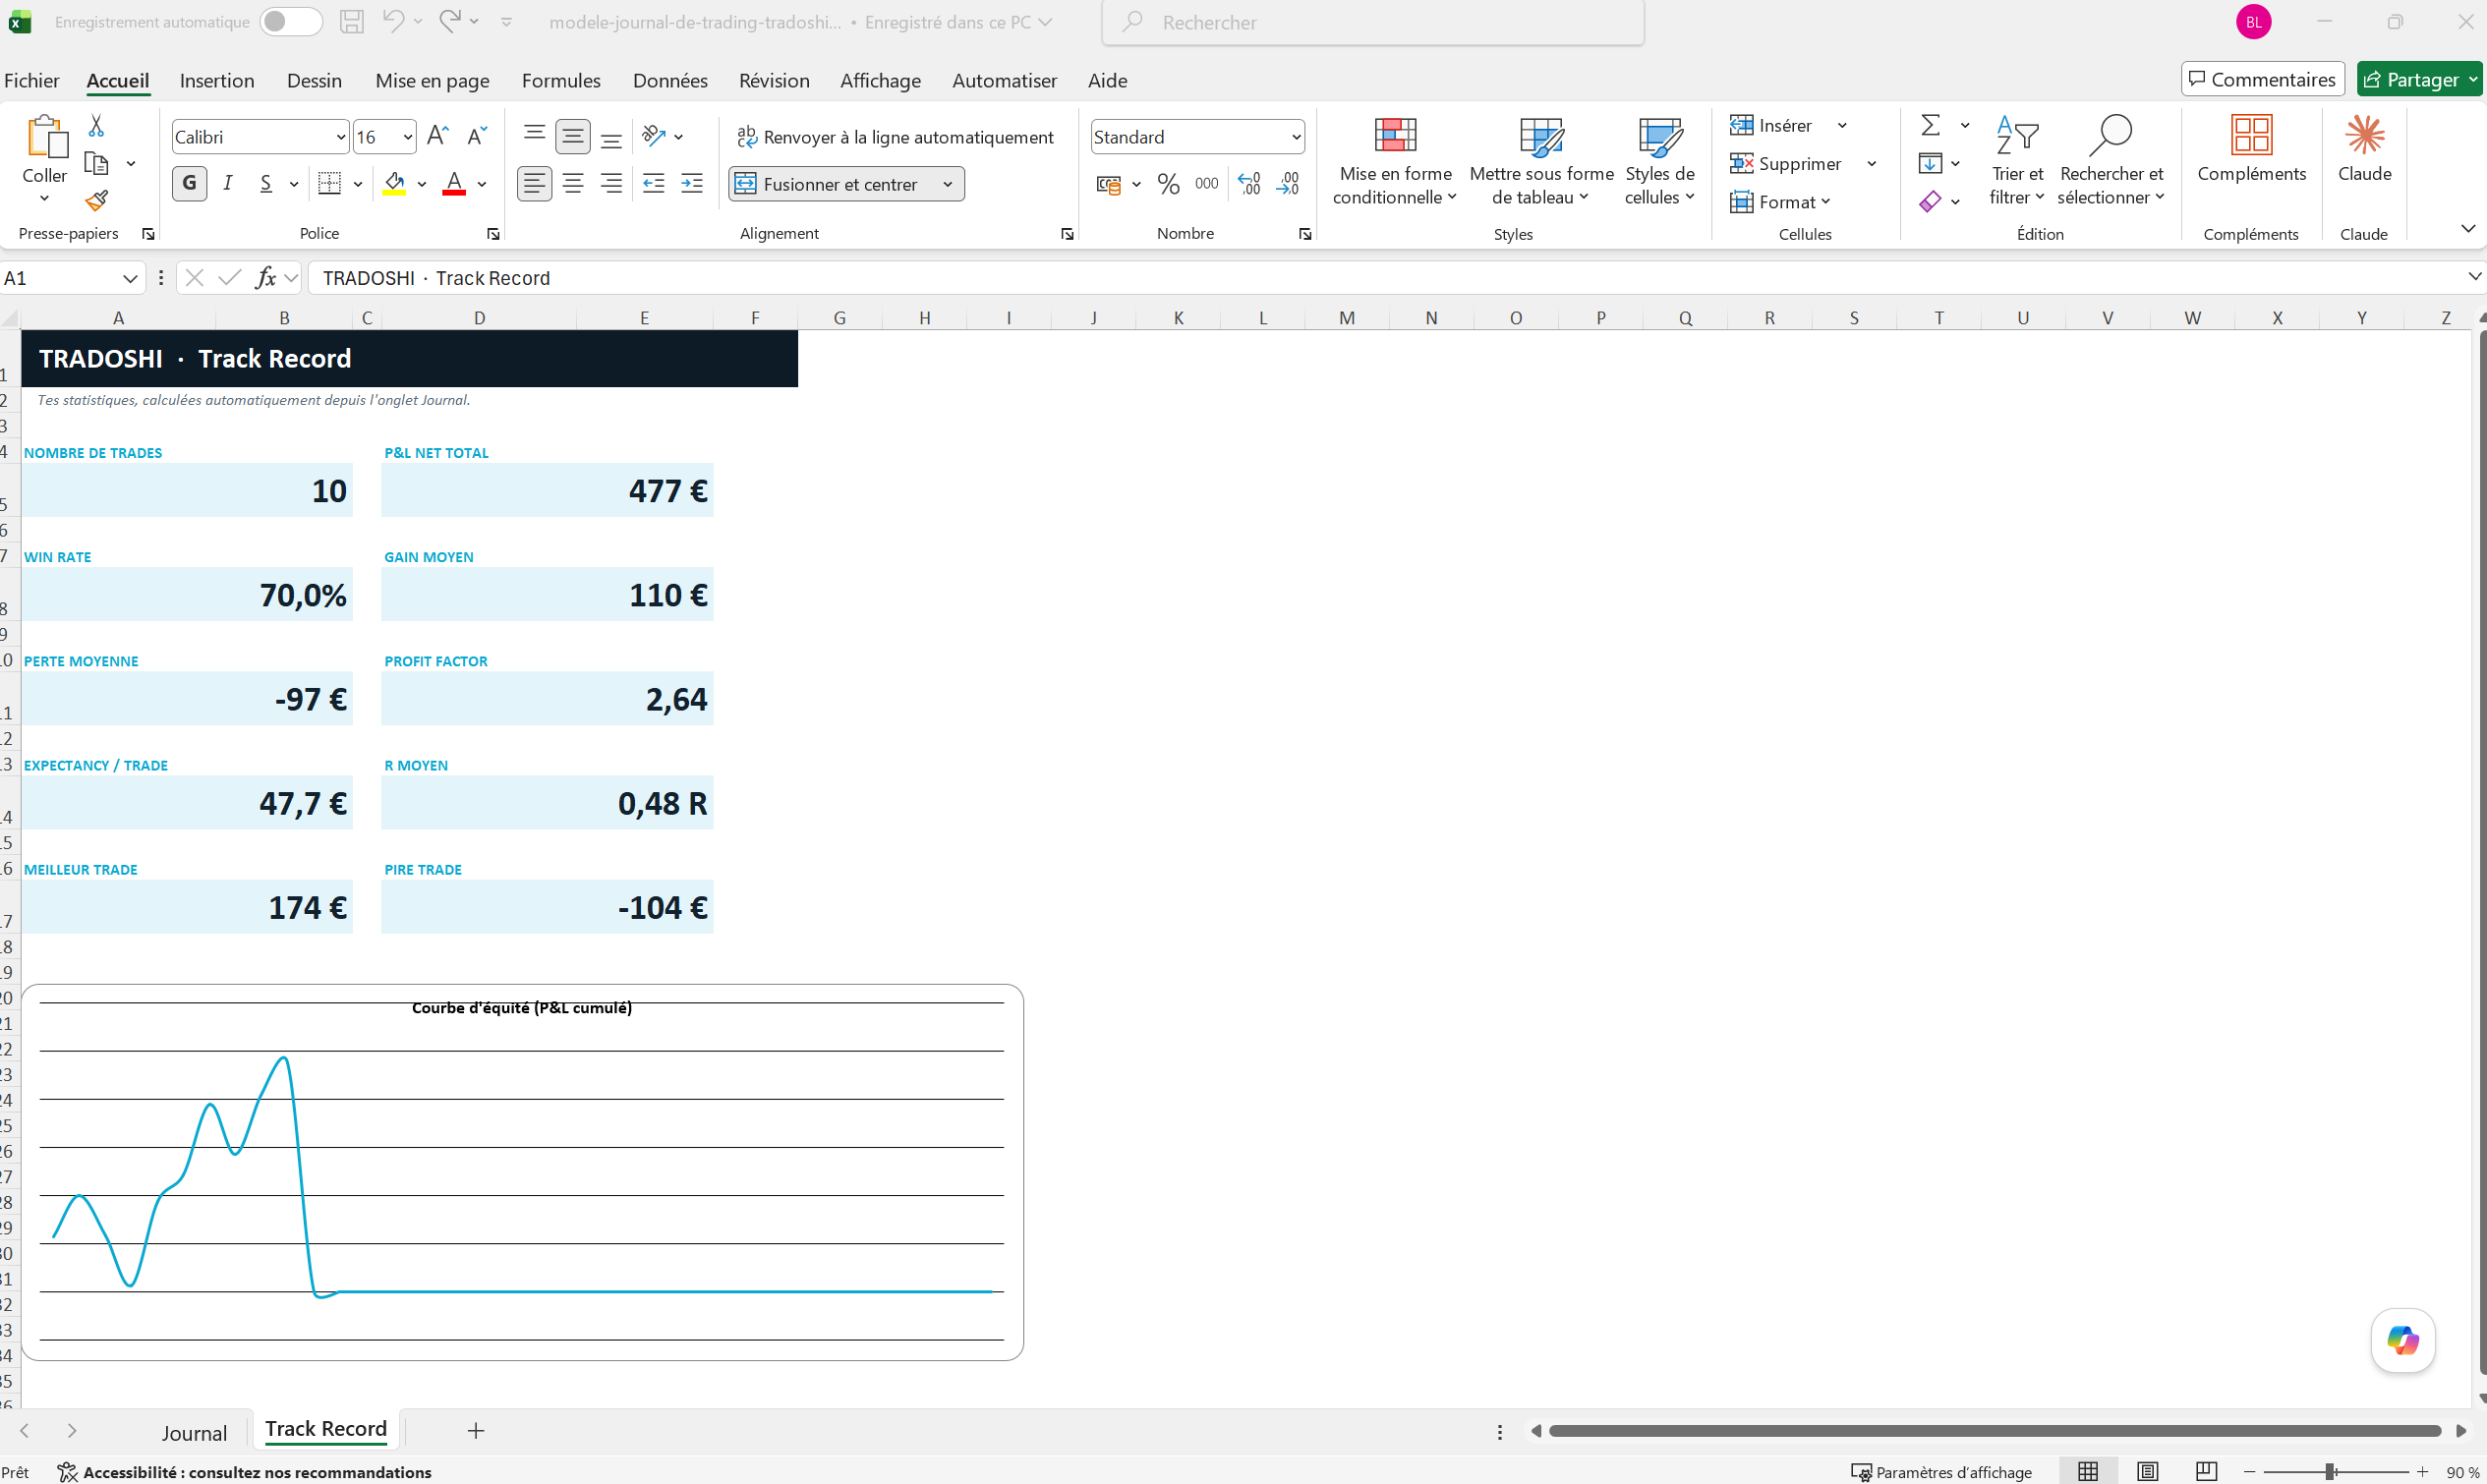
Supondo que os seus P&L líquidos estejam na coluna K (de K2 a K100), aqui estão as fórmulas das suas estatísticas. Elas se apoiam em quatro funções, que podem ser consultadas na documentação da Microsoft: função CONT.NÚM do Excel (conta as células que contêm um número), função CONT.SE do Excel (conta as que atendem a um critério), função MÉDIASE do Excel e função SOMASE do Excel (média e soma com condição). O Google Sheets as aceita com os mesmos nomes, como mostra a lista de funções do Google Sheets:
| Estatística | Fórmula (a adaptar às suas colunas) |
|---|---|
| P&L líquido total | =SOMA(K2:K100) |
| Número de trades | =CONT.NÚM(K2:K100) |
| Taxa de acerto | =CONT.SE(K2:K100;">0")/CONT.NÚM(K2:K100) |
| Ganho médio | =MÉDIASE(K2:K100;">0") |
| Perda média | =MÉDIASE(K2:K100;"<0") |
| Profit factor | =SOMASE(K2:K100;">0")/ABS(SOMASE(K2:K100;"<0")) |
| Expectancy | =MÉDIA(K2:K100) |
Dois desses números dizem se o seu sistema está ganhando. O profit factor é a relação entre o lucro bruto e a perda bruta, e a expectativa é o resultado médio de um trade: são as definições de “rentabilidade” e de “retorno esperado” na documentação do MetaTrader 5 sobre o relatório de teste. Em 1, o profit factor indica ganhos iguais às perdas; acima disso, o sistema está ganhando. Nunca confie só no win rate: uma taxa de acerto alta com perdas grandes pode te arruinar, e uma taxa baixa com uma boa relação pode te deixar lucrativo.
O que muda em um diário de trader forex no Excel
O forex acrescenta três colunas que os modelos genéricos esquecem, e cada uma distorce um número diferente. Se você mantém um diário de trader forex no Excel, são elas que decidem se suas estatísticas significam alguma coisa.
O valor do pip não é constante. O resultado de uma operação é a diferença de preço multiplicada pelo tamanho da transação, expresso na moeda de cotação: é o cálculo que dá o guia da National Futures Association sobre o forex de varejo. No EURUSD com uma conta em dólares, uma diferença de 0,0001 vale, portanto, 10 $ para cada 100.000 euros, sempre. No EURGBP com a mesma conta, o resultado sai em libras e é convertido pela cotação do GBPUSD no momento da operação. Uma planilha que fixa o valor do pip dá, portanto, um R-múltiplo correto nos pares cotados em dólares e errado nos demais. A solução cabe em uma coluna: o valor do pip no momento da operação, registrado no fechamento e nunca recalculado depois.
O swap não aparece em nenhum dos seus preços. Na OANDA, por exemplo, uma posição ainda aberta às 17h, horário de Nova York, recebe ou paga um juro de financiamento, em geral triplicado na quarta-feira para cobrir o fim de semana (a página da OANDA sobre os seus custos de financiamento). Ele não aparece nem na entrada nem na saída: uma planilha que calcula o resultado como saída menos entrada o ignora por completo. No swing, isso pode transformar uma operação vencedora em perdedora sem que você veja.
O lote não é uma quantidade. O número de unidades de um lote está na especificação de cada instrumento: é o “tamanho do contrato” que define a documentação do MetaTrader 5 sobre as especificações de um símbolo. Anotar “0,5” sem ele deixa a coluna de tamanho inutilizável assim que você muda de instrumento ou de conta no meio do mês. Escreva unidades, não lotes. Para o restante das particularidades do forex, além da planilha, veja manter um diário de trader no forex.
Futuros, opções e conta financiada: o que muda
As duas seções anteriores cobrem o forex e as ações. Três outros perfis pedem colunas que ninguém pensa em adicionar no início, e que fazem muita falta na hora da releitura.
Em futuros, a coluna que muda tudo é o tipo de contrato, porque o valor do tick não é o mesmo de um contrato para outro. Adicione o número de contratos, o valor do tick e a sessão, e calcule o seu resultado em ticks tanto quanto em dinheiro. Sem isso, comparar um trade no micro e um trade no contrato cheio não faz sentido nenhum, quando é exatamente isso que você vai querer fazer ao fim de um mês.
Em opções, são necessárias quatro colunas que nenhuma outra coisa exige: o tipo de contrato, o strike, o vencimento e o prêmio. Adicione também a volatilidade implícita na entrada, e sobretudo o desfecho real, fechada, exercida ou expirada. Um diário de opções que anota apenas a entrada e a saída em preço perde boa parte do que explica o resultado.
Em uma conta financiada, o objeto do diário muda de natureza. Você não mede mais apenas o seu desempenho, você mede a sua conformidade com as regras. Três colunas se tornam indispensáveis: o drawdown no momento do trade, a perda acumulada do dia, e a distância que o separa do limite diário. Na FTMO, por exemplo, todos os objetivos precisam ser cumpridos ao mesmo tempo, e cair abaixo do limite de perda máxima diária basta para violar a regra, seja qual for o seu resultado no mês (os objetivos de trading da FTMO).
É a diferença que conta em uma conta de prop firm: passar um challenge não é ganhar dinheiro, é ficar dentro das regras. Um diário que não acompanha as regras da empresa não diz a você se está prestes a perdê-la. As duas regras de perda têm cada uma o seu guia: o limite de perda diária e o trailing drawdown.
O ritmo de releitura, sem o qual o arquivo não serve para nada
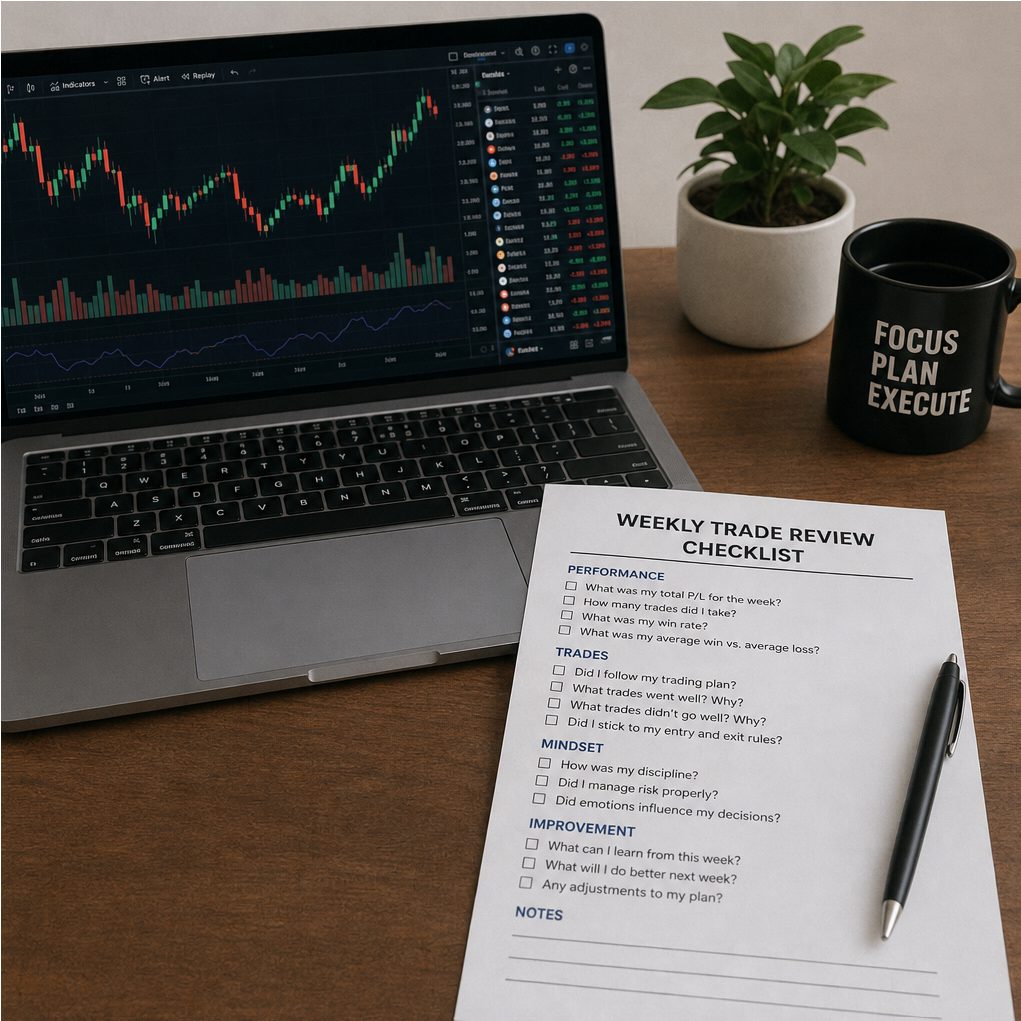
Preencher um diário não basta, e muitas vezes é aí que uma planilha acaba abandonada. Registrar sem reler produz um arquivo de armazenamento, não uma ferramenta de progresso. O ritmo conta tanto quanto as colunas.
| Quando | O que você olha | Por que nesse momento |
|---|---|---|
| Depois de cada trade | Os fatos e o seu estado, antes de conhecer o desfecho se possível | A lembrança se deforma assim que o resultado sai |
| Final do dia | Você seguiu o seu plano, respeitou os seus stops, tomou trades não previstos | O comportamento se julga pelo dia, não pelo trade |
| Fim de semana | O seu desempenho por setup, por horário, por instrumento | São necessários trades suficientes para que um padrão apareça |
| Fim de mês | O que você mantém, o que você reduz, o que você elimina, o que você testa | Uma regra não se muda por causa de uma semana ruim |
Durante a releitura, procure padrões, não trades isolados. Um trade vencedor tomado fora do plano continua sendo um trade ruim, e um trade perdedor tomado dentro das regras continua sendo um bom trade. Essa separação entre a qualidade do processo e a qualidade do resultado não acontece sozinha: nos experimentos de Baron e Hershey, uma mesma decisão é julgada melhor quando o desfecho é favorável, inclusive por participantes que consideram que o desfecho não deveria contar. E, uma vez conhecido o desfecho, superestima-se o que se teria sabido sem ele, mostrou Fischhoff: daí o interesse de anotar os fatos e o seu estado antes que o resultado saia.
O tipo de coisa que isso revela, na prática: que o seu setup de rompimento da manhã tem esperança matemática positiva enquanto as suas continuações de final de dia custam dinheiro, ou que os trades que você anotou como “irritado” ou “com pressa” concentram os seus maiores recuos. Nenhuma dessas duas descobertas acontece sem releitura, e as duas mudam o que você vai fazer no dia seguinte. O prazo semanal tem o seu manual detalhado: a revisão semanal de trading.
Excel vs. Google Sheets vs. Notion
Os três permitem manter um diário; o melhor depende do seu uso.
| Ferramenta | Ponto forte | Limite |
|---|---|---|
| Excel | Fórmulas poderosas, funciona offline | Coautoria só se o arquivo estiver no OneDrive ou no SharePoint |
| Google Sheets | Acessível de qualquer lugar, compartilhável, gratuito | Tamanho de arquivo limitado em número de células |
| Notion | Bonito, notas ricas por trade | Fórmulas linha a linha, totais de coluna predefinidos |
Os limites estão nas documentações. Uma planilha do Excel vai até 1.048.576 linhas (especificações e limites do Excel, pela Microsoft) e um arquivo do Google Sheets aceita pelo menos 10 milhões de células (limites de tamanho dos arquivos no Google Drive): um diário de trader não chega perto de nenhum dos dois. Uma pasta de trabalho do Excel permite a coautoria depois de salva no OneDrive ou no SharePoint (documentação da Microsoft sobre a coautoria no Excel). No Notion, uma fórmula é uma propriedade da base de dados, calculada para cada linha (ajuda do Notion sobre as fórmulas), e os totais de coluna são escolhidos em uma lista fechada, soma, média ou mediana por exemplo (ajuda do Notion sobre as tabelas): prático para as anotações de cada trade, menos para um profit factor.
Os limites de um diário em Excel
Uma planilha é perfeita para começar, mas mostra rápido os seus limites quando você quer progredir a sério:
- Entrada manual: registrar cada trade à mão é cansativo, e no fim você acaba largando, principalmente depois de um dia ruim, justamente quando o diário seria mais útil.
- Erros: uma fórmula copiada errado, uma célula deslocada, e as suas estatísticas ficam erradas sem que você perceba. As inspeções de planilhas em uso real reunidas por Raymond Panko encontram erros em 94% dos 85 arquivos examinados.
- Sem sincronização com a corretora: nenhuma conexão com a sua conta, logo nenhum cálculo ao centavo (custos, swaps, posições parciais).
- Sem acompanhamento emocional estruturado: você pode anotar uma emoção, mas não cruzá-la automaticamente com o seu desempenho.
- Sem disciplina medida: nenhuma pontuação que te diga se você respeitou as suas regras.
A alternativa: um diário que praticamente se mantém sozinho
No dia em que a entrada manual te fizer abandonar a sua planilha, um diário automático assume. É isso que o Tradoshi faz: ele sincroniza os seus trades direto da sua corretora (cálculo ao centavo, custos e R-múltiplo incluídos), calcula todas as estatísticas deste artigo sem você escrever uma única fórmula, e acrescenta o que o Excel não consegue fazer: um check-in emocional cruzado com o seu desempenho e uma pontuação de disciplina sobre as suas regras reais.
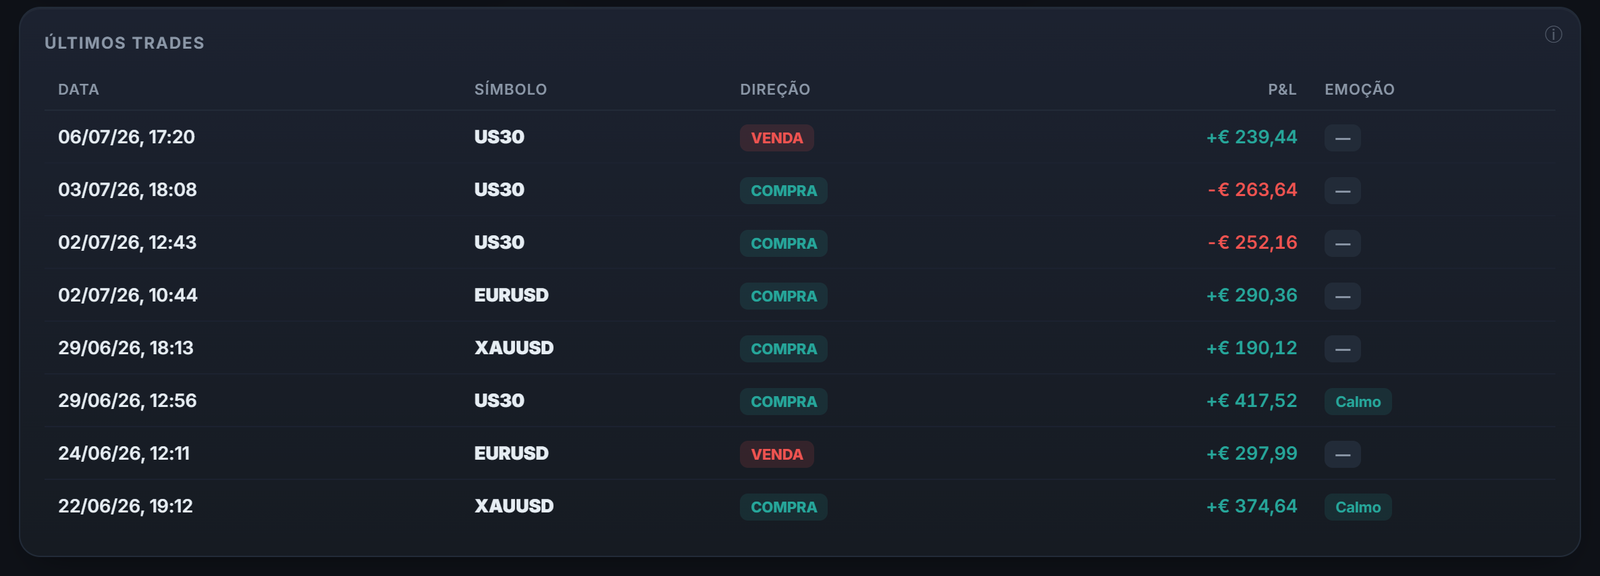
A ideia não é que a planilha seja ruim, é que ela te faz carregar o trabalho cansativo (entrada de dados, fórmulas, conferências) em vez de deixar você focar na análise. Comece no Excel se quiser, e migre quando estiver cansado de copiar os seus trades à mão.
Um exemplo com números
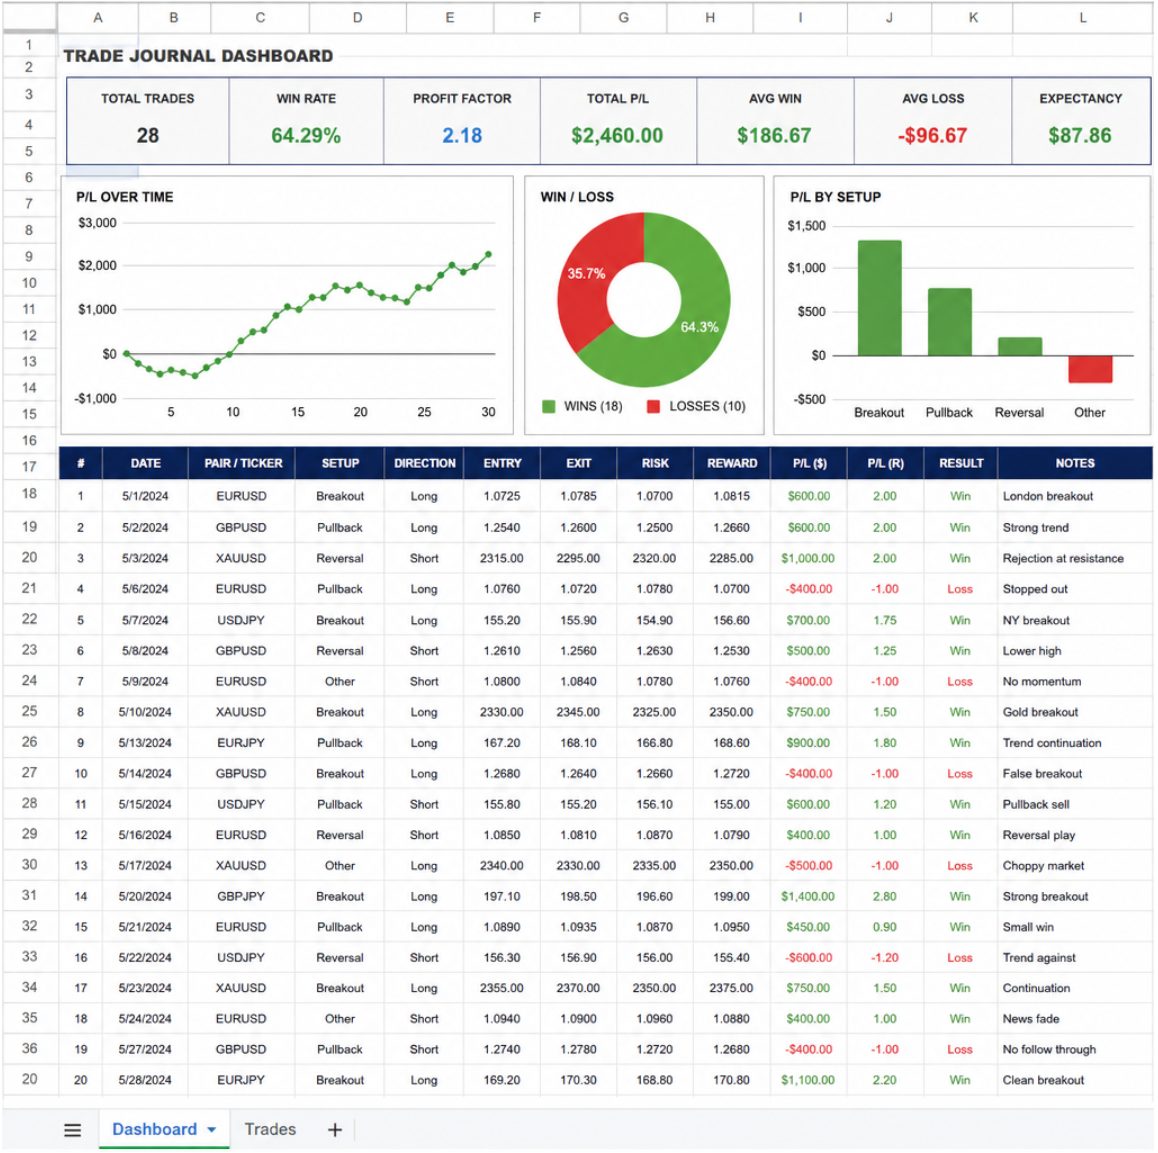
Pegue dez trades anotados na sua planilha, com o P&L líquido de cada um. Veja como ler as suas estatísticas a partir de uma amostra pequena, para entender bem o que as fórmulas calculam.
| Indicador | Exemplo (10 trades) | Leitura |
|---|---|---|
| Trades vencedores | 6 em 10 | Win rate 60% |
| Ganho médio | +120 € | Nos 6 vencedores |
| Perda média | −90 € | Nos 4 perdedores |
| P&L líquido total | +360 € | 6×120 − 4×90 |
| Profit factor | 2,0 | 720 de ganhos / 360 de perdas |
| Expectancy | +36 € / trade | O que rende um trade médio |
Esse pequeno exemplo mostra o essencial: um win rate de 60% não basta para concluir nada, são o profit factor (2,0) e a expectativa (+36 € por trade) que dizem que o sistema está ganhando. Atenção: com apenas dez trades, a sorte pesa muito. Um sistema que só ganha uma vez em cada duas ainda assim emplaca 6 vencedores ou mais em 10 em 38% dos casos, e em 100 trades, 60 vencedores ou mais em menos de 3% dos casos: você pode conferir com =1-DISTR.BINOM(5;10;0,5;VERDADEIRO), descrita na documentação da Microsoft sobre a função DISTR.BINOM. Por isso esses números só se tornam confiáveis com várias dezenas, idealmente centenas de trades. É também aí que uma planilha mostra os seus limites: recalcular e conferir tudo isso à mão, trade após trade, fica desanimador rapidinho.
Os erros clássicos de um diário em Excel
Os diários em Excel que fracassam costumam cair nas mesmas armadilhas. Evite essas cinco e a sua planilha vai realmente servir para algo:
- Calcular sobre o P&L bruto: esquecer os custos distorce tudo; um sistema “ganhador” no bruto pode ser perdedor no líquido.
- Preencher só nos dias bons: um diário enviesado para os ganhos não serve de nada. Anote também, e principalmente, os dias ruins.
- Colunas demais: vinte colunas que nunca são preenchidas valem menos do que dez mantidas em cada trade.
- Esquecer a emoção: sem ela, você nunca vai ver a ligação entre o seu estado e as suas perdas.
- Nunca reler: um diário que é preenchido mas nunca analisado é trabalho perdido. Reserve um horário de revisão toda semana.
Como começar agora
- Crie a sua aba com as colunas do mínimo vital (acima).
- Cole as fórmulas de win rate, profit factor e expectativa.
- Preencha depois de CADA sessão, inclusive as ruins: a regularidade é tudo.
- Depois de algumas semanas, olhe os padrões: quais instrumentos, quais horários, quais emoções estão te custando caro.
- Quando a entrada manual pesar, migre para um diário automático para manter a análise sem a tarefa chata.
Perguntas frequentes
Como fazer um diário de trader de graça?
No Excel ou no Google Sheets. Crie uma linha por trade com as colunas data, instrumento, sentido, entrada, saída, stop, tamanho, P&L líquido, emoção, e depois acrescente algumas fórmulas (win rate, profit factor, expectativa) para obter as suas estatísticas. O Excel para a web é gratuito, o Google Sheets só pede uma conta do Google, e é suficiente para começar.
Quais colunas colocar num diário de trader em Excel?
O mínimo vital: data/hora, instrumento, sentido (comprado/vendido), preço de entrada, preço de saída, stop loss, tamanho, P&L bruto, custos, P&L líquido, R-múltiplo, emoção e uma nota. O P&L líquido e a emoção são as duas colunas que não se deve pular.
Como calcular o meu win rate no Excel?
Com a fórmula =CONT.SE(intervalo_pnl;">0")/CONT.NÚM(intervalo_pnl). Ela divide o número de trades vencedores pelo número total de trades. Mas nunca julgue o seu trading só pelo win rate: leia-o sempre junto com a sua relação ganho/perda.
Excel ou Google Sheets para um diário de trader?
Os dois servem. O Google Sheets é mais prático se você quer acessar de qualquer lugar e compartilhar (com um mentor, por exemplo); o Excel aceita mais dados (1.048.576 linhas por planilha) e funciona offline, mas um diário de trader não chega perto dos limites de nenhum dos dois. O Notion serve para as anotações, menos para as estatísticas.
Um diário em Excel basta, ou é preciso um aplicativo?
O Excel basta para começar e entender o básico. Os limites chegam rápido: entrada manual cansativa (que acaba sendo abandonada), erros de fórmulas, nenhuma sincronização com a corretora, sem acompanhamento emocional automático. Um aplicativo dedicado compensa assim que a entrada manual te faz largar o diário.
Como calcular o R-múltiplo de um trade?
1 R é a sua distância entre a entrada e o stop (o seu risco inicial). O R-múltiplo = ganho (ou perda) do trade dividido por esse risco inicial. Um ganho de duas vezes o risco = +2 R, um trade stopado = −1 R. É isso que permite comparar trades de tamanhos diferentes na mesma escala.
Com que frequência preencher o diário de trader?
Depois de cada sessão de trading, enquanto está fresco na memória, inclusive (principalmente) nos dias ruins. A regularidade conta mais do que a perfeição: um diário curto mantido todos os dias vence um diário perfeito preenchido uma vez por mês.