 Por Benjamin Roure L'Hermitte
Un programa que compra y vende por ti, sin temblar, sin dudar, sin revisar Twitter antes de pulsar el botón. Esa es la promesa del trading algorítmico. Pero entre la promesa y la realidad hay código, datos sucios, backtests engañosos y muchas desilusiones. Vamos a mirarlo en serio.
- El trading algorítmico automatiza la ejecución de órdenes según reglas codificadas de antemano, sin intervención manual.
- Existen varias familias: ejecución de órdenes voluminosas, estrategias cuantitativas sistemáticas, trading de alta frecuencia, creación de mercado, arbitraje estadístico.
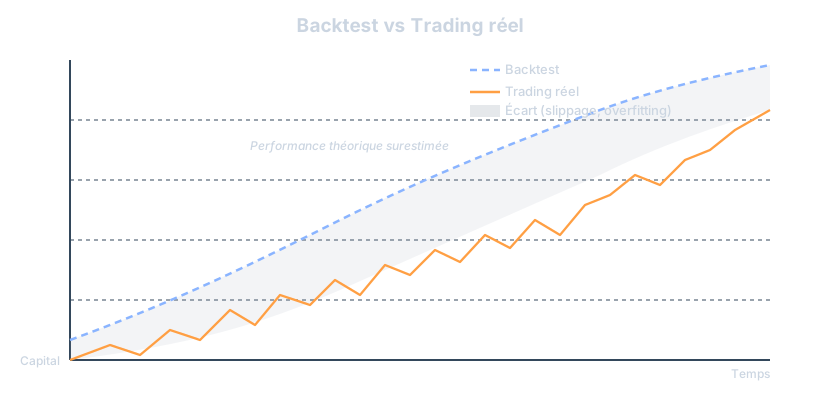
- El backtest es central, pero un backtest halagador no garantiza nada en real: el slippage, la latencia y la sobreoptimización suelen falsear los resultados.
- Empezar exige bases en programación (Python sobre todo), un acceso API fiable y una disciplina de seguimiento tan rigurosa como en el trading manual.
Qué es el trading algorítmico, en concreto
Olvida la imagen del robot mágico que predice el mercado. El trading algorítmico, en su definición más simple, es un conjunto de instrucciones informáticas que deciden cuándo comprar, cuándo vender y en qué cantidad, a partir de criterios objetivos: un nivel de precio superado, un cruce de medias móviles, un volumen anormal, una hora concreta del día. El programa ejecuta. No reflexiona, no duda, no cambia de opinión porque haya dormido mal.
El matiz importante es que todo automatismo no es necesariamente «inteligente». Un algoritmo puede ser tan simple como una línea de código del tipo: si el precio supera 50 en tal media móvil, compra. Y está muy bien así. La fuerza del trading algorítmico no viene de su complejidad, viene de su capacidad de ejecutar exactamente la misma regla, mil veces, sin cansancio y sin sesgos. Un trader humano que aplica su propia estrategia a la perfección, operación tras operación, durante meses: eso es raro. Un algoritmo, en cambio, lo hace por construcción.
Lo que realmente distingue el algo trading del trading manual asistido por alertas es la ausencia de clic humano en el momento de la ejecución. Puedes tener un indicador que te señale una oportunidad, y ser tú quien coloca la orden: eso no es algo trading, es trading discrecional con herramientas. En cuanto es la máquina la que envía la orden al bróker sin validación manual, entras en el verdadero tema. Es también la definición del derecho europeo: en la directiva MiFID II (artículo 4), la negociación algorítmica es aquella en la que un algoritmo informático determina automáticamente los parámetros de las órdenes, como su lanzamiento, su momento, su precio o su cantidad, con una intervención humana limitada o nula.
Las grandes familias de estrategias algorítmicas
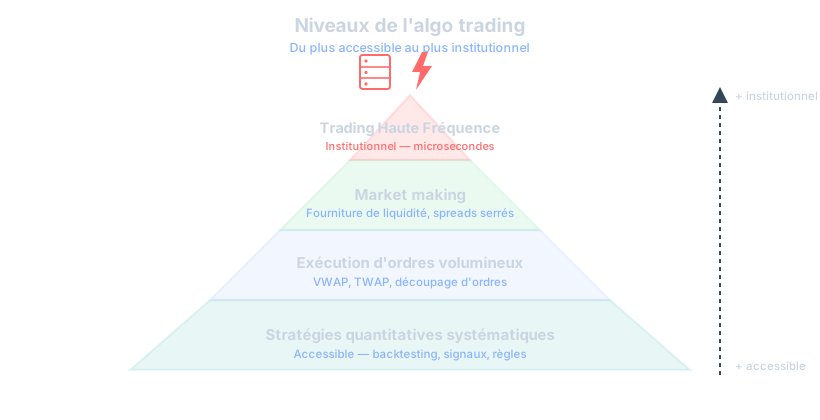
El término «algo trading» engloba realidades muy distintas según quién lo use. Un fondo de inversión que debe liquidar una posición de diez millones de euros sin mover el mercado no tiene nada que ver con un particular que automatiza una estrategia de cruce de medias móviles en forex. Y sin embargo, ambos hacen algo trading. Aquí tienes las familias principales, de la más accesible a la más institucional.
La ejecución de órdenes voluminosas (VWAP, TWAP, iceberg)
Cuando una institución debe comprar o vender una cantidad enorme de un activo, hacerlo de golpe haría explotar el precio en su contra. Los algoritmos de ejecución trocean la orden en pequeñas partes repartidas en el tiempo. El VWAP (volume weighted average price) busca ejecutar proporcionalmente al volumen real del mercado. El TWAP (time weighted average price) divide la orden en intervalos de tiempo regulares. La orden iceberg, por su parte, solo muestra una pequeña parte de la cantidad total en el libro de órdenes, ocultando el resto para evitar llamar la atención de otros participantes. Este tipo de algoritmo no busca predecir el mercado, solo entrar o salir de él al mejor precio medio posible.
Las estrategias cuantitativas sistemáticas
Esta es la categoría que más interesa a los traders particulares que quieren lanzarse. Una estrategia cuant sistemática aplica reglas basadas en datos: señales técnicas, datos fundamentales, correlaciones entre activos. Se backtestea sobre un histórico de precios y luego se despliega. La idea base sigue siendo parecida a lo que hace un trader discrecional con, por ejemplo, medias móviles para sus entradas y salidas, salvo que la regla está codificada y se ejecuta automáticamente, sin que el trader tenga que vigilar la pantalla en todo momento.
El trading de alta frecuencia (HFT)
Aquí cambiamos completamente de escala. La directiva MiFID II caracteriza la negociación de alta frecuencia por tres rasgos: una infraestructura diseñada para reducir la latencia (coubicación, alojamiento de proximidad), órdenes lanzadas sin intervención humana y un flujo elevado de mensajes durante la jornada (órdenes, cotizaciones, cancelaciones). El HFT se basa en una velocidad de ejecución de la orden del orden del microsegundo, con servidores físicamente ubicados cerca de las bolsas para reducir la latencia en unos milisegundos. Las posiciones se mantienen unos segundos, a veces menos. Es un juego de infraestructura y capital mucho más que de estrategia en el sentido clásico. Un particular con un portátil y una conexión de fibra sencillamente no tiene acceso a este terreno de juego, y es importante entenderlo antes de hacerse ilusiones sobre el tema.
El market making y el arbitraje estadístico
El market maker coloca simultáneamente órdenes de compra y de venta alrededor del precio actual, captando el spread entre ambas. Aporta liquidez al mercado y se remunera por el volumen más que por la dirección del precio. El arbitraje estadístico, por su parte, explota diferencias de precio temporales entre dos activos normalmente correlacionados, apostando por el retorno a la normalidad de esa diferencia. Ambos enfoques exigen una rapidez de ejecución y una gestión del riesgo extremadamente fina, porque los márgenes unitarios son minúsculos y solo resultan interesantes en volumen.
Por qué automatizar: las ventajas reales
El primer argumento, el que se oye por todas partes, es la eliminación de la emoción. Y es cierto, en parte. Un algoritmo no va a doblar el tamaño de su posición tras una pérdida para recuperarse, un comportamiento típico del revenge trading que arruina tantas cuentas. Tampoco se lanzará a una entrada por miedo a perderse el movimiento, ese reflejo de FOMO que lleva a entrar demasiado tarde y demasiado grande. La regla se aplica tal cual, operación tras operación.
La segunda ventaja, a menudo infravalorada, es la velocidad y precisión de ejecución. Un humano que ve una oportunidad tarda varios segundos en analizar, decidir, hacer clic. Un programa reacciona en una fracción de segundo. En mercados rápidos, esta diferencia cambia literalmente el precio de entrada obtenido. No es anecdótico en estrategias de margen reducido donde cada tick cuenta.
La tercera ventaja, y quizás la más sólida, es la capacidad de probar una idea antes de comprometerla con dinero real. El backtest permite simular una estrategia sobre años de datos históricos y ver, sin ningún riesgo, si habría sido rentable. Es un lujo que un trader puramente discrecional no tiene realmente: solo puede probar su método viviéndolo, operación tras operación, en el presente. El quant, en cambio, puede repetir diez años de mercado en unos minutos.
Por último, el algoritmo permite vigilar simultáneamente un número de mercados y de setups que ningún humano podría seguir manualmente. Un programa puede escanear cien pares de divisas o mil acciones de forma continua, mientras que un trader discrecional se concentra razonablemente en unos pocos activos a la vez. Esto abre oportunidades de diversificación que serían imposibles de otro modo.
Los riesgos que rara vez te cuentan lo suficiente
Aquí está el reverso de la moneda, y es donde muchos principiantes se estrellan. La trampa número uno se llama sobreajuste, u overfitting en inglés. Afinas tu estrategia con datos históricos hasta obtener una curva de capital magnífica, en línea recta hacia arriba. El problema: no has encontrado una estrategia robusta, has encontrado una fórmula que encaja perfectamente con el ruido del pasado. Se desplomará con datos que nunca ha visto. Unos matemáticos mostraron hasta qué punto es fácil: en el artículo «Pseudo-Mathematics and Financial Charlatanism» de las Notices of the AMS, Bailey, Borwein, López de Prado y Zhu explican que es relativamente sencillo sobreajustar una estrategia para que brille sobre el histórico que sirvió para construirla. Es el error más frecuente entre los principiantes que montan su primer algoritmo en Python.
El segundo riesgo es la brecha entre el backtest y la realidad, a veces llamada slippage de modelización. Tu backtest suele suponer una ejecución perfecta al precio mostrado. En la realidad hay spread, latencia, órdenes parcialmente ejecutadas, y a veces directamente un bróker que rechaza la ejecución al precio solicitado durante los picos de volatilidad. Una estrategia que muestra un 15% de rentabilidad anual en backtest puede muy bien acabar en equilibrio, o incluso en pérdida, al enfrentarse a las fricciones reales del mercado.
Tercer riesgo, y es sutil: la falsa sensación de seguridad. Como «está automatizado», algunos traders dejan de vigilar su algoritmo, pensando que funciona solo sin necesitar atención. Un fallo de código, una API que se cae, un dato de mercado corrupto, un cambio de régimen de mercado que la estrategia nunca encontró en backtest: todo eso puede convertir un algoritmo rentable en una máquina de pérdidas en pocas horas, sin que nadie se dé cuenta hasta que sea demasiado tarde. El caso más conocido es el del bróker estadounidense Knight Capital: el 1 de agosto de 2012, un código mal desplegado envió más de 4 millones de órdenes en 45 minutos para ejecutar 212 órdenes de clientes, y la pérdida superó los 460 millones de dólares, según el comunicado de la SEC sobre Knight Capital. La automatización elimina la emoción de la ejecución, no elimina la necesidad de supervisión.
Y queda el riesgo más tonto, pero el más común: codificar una estrategia sin haber pensado nunca en su gestión del riesgo. Muchos principiantes en algo trading pasan semanas puliendo su lógica de entrada y cinco minutos en el tamaño de su posición. Resultado: un algoritmo técnicamente brillante que aun así puede destruir una cuenta porque nada limita la pérdida máxima. El derecho europeo, de hecho, lo impone a los profesionales: umbrales y límites de negociación, salvaguardas contra el envío de órdenes erróneas, sistemas probados y supervisados (artículo 17 de la misma directiva). Las bases del money management siguen siendo válidas, ya sea un humano o una máquina quien pulse el botón.
Las competencias y herramientas necesarias para empezar
Python es el lenguaje más habitual para empezar en trading algorítmico, y buena parte de la investigación cuantitativa profesional también se hace con él. Las bibliotecas como pandas para manipular datos, numpy para el cálculo, y frameworks de backtesting dedicados hacen que entrar en el tema sea relativamente accesible comparado con hace quince años. El C++ sigue siendo la referencia allí donde la velocidad de ejecución es crítica, típicamente en el HFT, pero un principiante no tiene ningún motivo para empezar por ahí.
Más allá del lenguaje, hace falta un acceso a una API de bróker o de exchange que permita enviar órdenes de forma programática. La mayoría de brókers de forex y CFD serios, así como las principales plataformas cripto, ofrecen este tipo de acceso. También hacen falta datos de mercado limpios y fiables: un backtest realizado con datos plagados de huecos o errores de precio dará resultados inútiles, incluso peligrosamente engañosos.
La última competencia, a menudo descuidada, es el rigor estadístico. Saber distinguir una estrategia realmente robusta de una estrategia que ha tenido suerte en la muestra probada exige entender nociones como el tamaño de la muestra, la estabilidad de los parámetros y la prueba en un periodo totalmente fuera de muestra. Sin ese bagaje, uno confunde muy rápido sus deseos con realidades ante un gráfico bonito.
| Competencia | Por qué es útil |
|---|---|
| Python (pandas, numpy) | Manipular los datos, codificar y backtestear una estrategia |
| Acceso API bróker/exchange | Enviar órdenes automáticamente sin clic manual |
| Estadística aplicada | Evitar el overfitting y juzgar la robustez real de una estrategia |
| Gestión del riesgo | Limitar la pérdida máxima, con independencia de la calidad de la señal |
| Infraestructura estable | Evitar cortes, fallos y pérdidas de conexión durante la ejecución |
Backtestear sin engañarte a ti mismo
Un backtest bien hecho debe incluir las comisiones, el spread realista del activo operado y una estimación honesta del slippage. Muchos principiantes prueban su estrategia con una ejecución supuestamente perfecta, y luego se sorprenden de que los resultados reales sean decepcionantes. Añade a eso un periodo de prueba suficientemente largo para cubrir varios regímenes de mercado: una estrategia probada solo en un mercado alcista de dos años no te dice nada sobre su comportamiento en rango o en caída. El método completo está en nuestra guía para backtestear una estrategia sin engañarte.
La técnica del walk-forward testing es uno de los métodos más sanos para limitar el overfitting. El principio: optimizas tus parámetros en una parte del histórico, y luego pruebas la estrategia, sin retocarla, en el periodo siguiente que nunca ha visto. Repites este proceso avanzando en el tiempo. Si la estrategia aguanta en varias ventanas sucesivas, tiene muchas más probabilidades de ser robusta que una estrategia optimizada una sola vez sobre todo el histórico disponible.
Ten también en mente una regla simple: cuantos más parámetros ajustables tenga una estrategia, más riesgo hay de que esté sobreoptimizada. Una estrategia con tres parámetros bien entendidos suele valer más que un artefacto complicado con veinte variables que encaja perfectamente con el pasado pero que uno ya ni siquiera entiende del todo.
El mito del «lanzar y olvidar»
No, un algoritmo rentable no funciona solo indefinidamente sin vigilancia. Los mercados cambian de régimen: la volatilidad evoluciona, la liquidez se desplaza, aparecen actores nuevos. Una estrategia calibrada en el mercado de 2019 puede perfectamente dejar de funcionar en 2024 porque las condiciones subyacentes han cambiado. Los traders cuantitativos serios reevalúan sus modelos regularmente, vigilan la degradación del rendimiento y saben cortar una estrategia que ya no sigue su trayectoria esperada.
Ahí es donde muchos particulares seducidos por el algo trading caen en la trampa. Creen comprar tranquilidad de espíritu codificando un robot, cuando en realidad sustituyen una forma de trabajo (analizar el mercado en directo) por otra (vigilar, mantener y hacer evolucionar el código). El trabajo no desaparece, cambia de naturaleza.
Cómo te ayuda Tradoshi
Automatizar la ejecución no te exime de seguir tus resultados con seriedad, al contrario: con un algoritmo, el volumen de operaciones suele dispararse, y llevar un registro manual se vuelve rápidamente imposible. Tradoshi permite importar automáticamente tus operaciones desde tu bróker (MT5, MT4, cTrader) o tu exchange cripto, o cargarlas en CSV si tu infraestructura de algoritmo exporta sus resultados en ese formato. Cada operación ejecutada por tu programa queda así registrada en tu diario de trading sin reintroducción manual.
Una vez importados los datos, puedes seguir estadísticas concretas sobre el rendimiento real de tu estrategia: tasa de acierto, factor de beneficio, esperanza, drawdown, ratio ganancia/pérdida, y el Oshi Score que da una nota global sobre 100. Es exactamente el tipo de seguimiento que permite detectar que un algoritmo empieza a desviarse de su comportamiento backtesteado, antes de que la desviación se vuelva catastrófica para tu capital.
La calculadora de tamaño de posición y las reglas de riesgo personalizables ayudan también a acotar el porcentaje de capital arriesgado por operación, un punto que muchos desarrolladores de algoritmos descuidan al centrarse únicamente en la lógica de entrada. Y si combinas operaciones de algoritmo con operaciones manuales, el score de disciplina te muestra en qué medida respetas realmente las reglas que te has fijado, ya las ejecute tu persona o tu código.
Por dónde empezar en la práctica
No codifiques directamente un algoritmo complejo multiseñal desde el primer día. Empieza automatizando una regla simple que ya entiendas bien en trading discrecional, por ejemplo una señal basada en dos medias móviles, y pruébala con un histórico limpio. El objetivo de este primer proyecto no es hacerte rico, es aprender el pipeline completo: recuperar datos, codificar la lógica, backtestear honestamente, y luego ejecutar en papel antes incluso de pensar en lo real.
El papel trading, es decir, la ejecución simulada en condiciones de mercado reales pero sin dinero real comprometido, es una etapa que muchos se saltan por impaciencia. Es un error. Esta fase revela los fallos de código, los problemas de conexión API y las diferencias entre lo que creías haber codificado y lo que el programa hace realmente. Cuenta como mínimo varias semanas de papel trading estable antes de plantearte sumas reales pequeñas.
Una vez en real, empieza con un tamaño de capital que puedas permitirte perder por completo sin impacto en tu vida. El riesgo de ruina no desaparece porque sea una máquina la que coloque las órdenes por ti: un algoritmo mal calibrado puede arruinar una cuenta tan rápido, o incluso más rápido, que un trader humano presa del pánico. Vigila, ajusta, documenta cada cambio que hagas en el código, y guarda constancia de por qué lo hiciste.
- Elige una regla simple y ya entendida manualmente, no una estrategia exótica encontrada en un foro.
- Consigue datos de mercado limpios y de un periodo que cubra varios contextos (subida, bajada, rango).
- Codifica y backtestea incluyendo comisiones, spread y slippage realistas, no una ejecución perfecta teórica.
- Valida con un walk-forward test antes de concluir que la estrategia es robusta.
- Pasa por una fase de papel trading de varias semanas en una cuenta demo conectada en real.
- Arranca en real con un capital mínimo y un tamaño de posición prudente.
- Vigila el rendimiento de forma continua y compáralo regularmente con tu backtest inicial.
Algo trading y trading manual: una oposición que hay que matizar
Es tentador presentar el algo trading como la etapa superior, casi el desenlace lógico del trading discrecional. La realidad es más matizada. Muchos traders discrecionales experimentados, que dominan a la perfección conceptos como las zonas de oferta y demanda o la lectura del order flow, fracasan por completo al intentar transformar su método en código. ¿Por qué? Porque su ventaja se basa en parte en una lectura contextual, una intuición construida por la experiencia, difícil o incluso imposible de formalizar en reglas estrictamente objetivas.
A la inversa, algunas estrategias se prestan de forma natural a la automatización: los enfoques puramente estadísticos, las estrategias de seguimiento de tendencia basadas en indicadores claros, el arbitraje. El reflejo correcto no es preguntarse «¿debo pasarme al algo trading?», sino más bien «¿mi método actual es formalizable en reglas objetivas, y si es así, automatizarlo me aportaría una ventaja real?». Para muchos traders de swing que mantienen posiciones varios días, como en el swing trading, la automatización completa no aporta necesariamente gran cosa comparada con simples alertas, ya que la velocidad de ejecución al segundo exacto no es determinante en esos horizontes. La misma pregunta se plantea para las pruebas, entre backtest manual y backtest automatizado.
Los errores típicos de los principiantes en algo trading
El primer error, ya lo hemos visto, es el overfitting. El segundo es descuidar por completo los costes de transacción en el backtest, lo que infla artificialmente la rentabilidad mostrada. El tercero, más insidioso, es el sesgo del superviviente en los datos: probar una estrategia con acciones que todavía existen hoy, olvidando todas las que quebraron o fueron retiradas de cotización, falsea por completo las estadísticas de rendimiento histórico.
Un cuarto error frecuente: querer automatizarlo todo de golpe, incluyendo la gestión del riesgo y el dimensionamiento de posición, sin haber validado antes que la lógica de entrada y de salida funciona de forma estable. Es mejor construir ladrillo a ladrillo, validar cada componente por separado, que entregar un sistema monolítico imposible de depurar cuando algo sale mal. Y algo siempre acaba, algún día, saliendo mal.
Preguntas frecuentes
¿Hay que saber programar para hacer algo trading?
En la inmensa mayoría de los casos, sí. Python sigue siendo el lenguaje más accesible para empezar. Algunas plataformas ofrecen constructores visuales sin código, pero siguen siendo limitados en cuanto la estrategia se complica un poco.
¿El trading algorítmico está reservado a las instituciones?
No, pero algunas ramas sí lo están de facto, en particular el trading de alta frecuencia, que exige una infraestructura fuera del alcance de un particular. Las estrategias cuantitativas sistemáticas clásicas, en cambio, son perfectamente accesibles en solitario.
¿Puede un algoritmo perder dinero más rápido que un humano?
Sí, claramente. Un fallo de código o un bucle de ejecución mal controlado puede encadenar órdenes erróneas en pocos segundos, mucho más rápido de lo que un humano podría pulsar un botón.
¿Qué diferencia hay entre algo trading y trading automático con robots ya hechos?
Los robots preconfigurados comprados online son una forma de algo trading, pero a menudo sin backtest transparente ni código verificable. Conviene ser prudente: muchos muestran rendimientos pasados halagadores y poco verificables.
¿Cuánto tiempo hace falta para backtestear correctamente una estrategia?
No hay una duración universal, pero apunta a varios ciclos de mercado distintos: subida, bajada, rango prolongado. Unos pocos meses de datos casi nunca bastan para juzgar la robustez real.
¿El trading algorítmico elimina totalmente la emoción?
Elimina la emoción en el momento de la ejecución de la orden. Pero el trader sigue siendo humano a la hora de decidir detener o modificar el algoritmo sobre la marcha, lo que reintroduce emoción por otra puerta.
¿Se puede hacer algo trading en forex y en criptos de la misma manera?
Los principios básicos son similares, pero las características de liquidez, horarios de mercado y comisiones difieren mucho, lo que exige adaptar el backtest y la gestión del riesgo a cada mercado.
¿Qué capital mínimo hace falta para empezar el algo trading en real?
No existe un umbral universal. Lo importante es empezar con una cantidad cuya pérdida total no tendría impacto significativo en tu situación financiera, mientras validas la estabilidad real del sistema.
¿Un algoritmo rentable en backtest permanecerá necesariamente rentable en real?
No, y es una de las trampas más frecuentes. La brecha entre backtest y real viene de las fricciones de ejecución, del cambio de régimen de mercado, y a menudo de un sobreajuste inicial de los parámetros.