 Por Benjamin Roure L'Hermitte
Um programa que compra e vende no seu lugar, sem tremer, sem hesitar, sem checar o Twitter antes de clicar no botão. Essa é a promessa do algo trading. Mas entre a promessa e a realidade, há código, dados sujos, backtests enganosos e muita decepção. Vamos olhar isso com seriedade.
- O algo trading automatiza a execução de ordens segundo regras codificadas previamente, sem intervenção manual.
- Existem várias famílias: execução de ordens volumosas, estratégias quantitativas sistemáticas, trading de alta frequência, market making, arbitragem estatística.
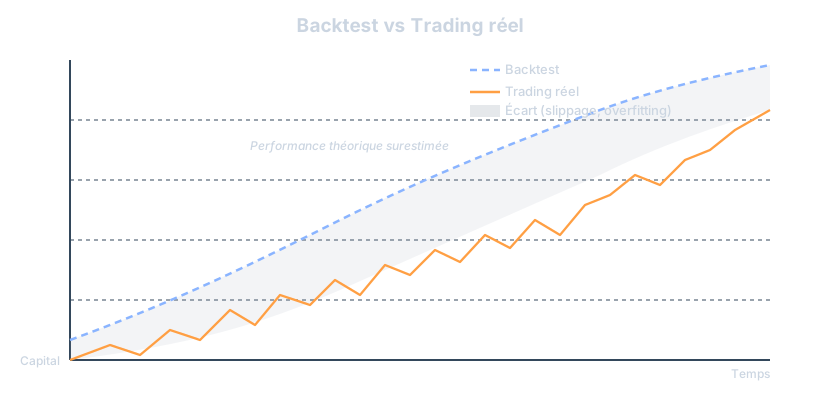
- O backtest é central, mas um backtest bonito não garante nada no real: slippage, latência e sobre-otimização costumam distorcer os resultados.
- Começar exige bases de programação (Python principalmente), acesso a uma API confiável, e uma disciplina de acompanhamento tão rigorosa quanto no trading manual.
O que é algo trading, na prática
Esqueça a imagem do robô mágico que prevê o mercado. O algo trading, na sua definição mais simples, é um conjunto de instruções computacionais que decidem quando comprar, quando vender, e em que quantidade, a partir de critérios objetivos: um nível de preço rompido, um cruzamento de médias móveis, um volume anormal, um horário específico do dia. O programa executa. Ele não reflete, não duvida, não muda de ideia porque dormiu mal.
A nuance importante é que nem todo automatismo é necessariamente “inteligente”. Um algo pode ser tão simples quanto uma linha de código do tipo: se o preço ultrapassar 50 em tal média móvel, compre. E está tudo bem assim. A força do algo trading não vem da sua complexidade, vem da sua capacidade de executar exatamente a mesma regra, mil vezes, sem cansaço e sem viés. Um trader humano que aplica sua própria estratégia com perfeição, trade após trade, durante meses: isso é raro. Um algo faz isso por construção.
O que realmente diferencia o algo trading do trading manual assistido por alertas é a ausência de clique humano no momento da execução. Você pode ter um indicador que sinaliza uma oportunidade, e é você quem coloca a ordem: isso não é algo trading, é trading discricionário com ferramentas. A partir do momento em que é a máquina que envia a ordem para a corretora sem validação manual, você entra no tema de verdade. É também a definição do direito europeu: na diretiva MiFID II (artigo 4), a negociação algorítmica é aquela em que um algoritmo informático determina automaticamente os parâmetros das ordens, como o seu lançamento, o momento, o preço ou a quantidade, com intervenção humana limitada ou nula.
As grandes famílias de estratégias algorítmicas
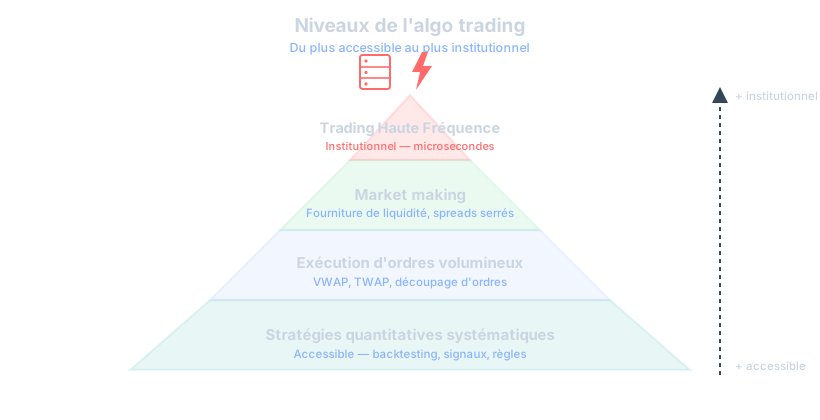
O termo “algo trading” cobre realidades bem diferentes dependendo de quem o usa. Um fundo de investimento que precisa liquidar uma posição de dez milhões de euros sem mexer no mercado não tem nada a ver com uma pessoa física que automatiza uma estratégia de cruzamento de médias móveis no forex. Ainda assim, os dois fazem algo trading. Veja as principais famílias, da mais acessível à mais institucional.
A execução de ordens volumosas (VWAP, TWAP, iceberg)
Quando uma instituição precisa comprar ou vender uma quantidade enorme de um ativo, fazer isso de uma só vez faria o preço explodir contra ela. Os algos de execução dividem a ordem em pequenos pedaços distribuídos no tempo. O VWAP (volume weighted average price) busca executar proporcionalmente ao volume real do mercado. O TWAP (time weighted average price) divide a ordem em intervalos de tempo regulares. Já a ordem iceberg mostra apenas uma pequena parte da quantidade total no book de ofertas, escondendo o resto para evitar chamar a atenção dos outros participantes. Esse tipo de algo não busca prever o mercado, apenas entrar ou sair dele pelo melhor preço médio possível.
As estratégias quantitativas sistemáticas
Essa é a categoria que mais interessa aos traders pessoa física que querem começar. Uma estratégia quant sistemática aplica regras baseadas em dados: sinais técnicos, dados fundamentalistas, correlações entre ativos. Ela é testada em backtest com um histórico de preços, e depois colocada em operação. A ideia básica continua parecida com o que faz um trader discricionário com, por exemplo, médias móveis para suas entradas e saídas, só que a regra é codificada e executada automaticamente, sem que o trader precise ficar de olho na tela o tempo todo.
O trading de alta frequência (HFT)
Aqui muda completamente de escala. A diretiva MiFID II caracteriza a negociação de alta frequência por três traços: uma infraestrutura concebida para reduzir a latência (co-location, hospedagem de proximidade), ordens lançadas sem intervenção humana e um fluxo elevado de mensagens ao longo do dia (ordens, cotações, cancelamentos). O HFT se baseia em uma velocidade de execução da ordem de microssegundos, com servidores fisicamente instalados perto das bolsas para reduzir a latência em alguns milissegundos. As posições são mantidas por alguns segundos, às vezes menos. É um jogo de infraestrutura e capital muito mais do que de estratégia no sentido clássico. Uma pessoa física com um notebook e uma conexão de fibra simplesmente não tem acesso a esse campo de jogo, e é importante entender isso antes de fantasiar sobre o assunto.
O market making e a arbitragem estatística
O market maker coloca simultaneamente ordens de compra e venda em torno do preço atual, capturando o spread entre as duas pontas. Ele fornece liquidez ao mercado e se remunera pelo volume, não pela direção do preço. Já a arbitragem estatística explora diferenças de preço temporárias entre dois ativos normalmente correlacionados, apostando no retorno à normalidade dessa diferença. Essas duas abordagens exigem rapidez de execução e uma gestão de risco extremamente fina, já que as margens unitárias são minúsculas e só se tornam interessantes em volume.
Por que automatizar: as vantagens reais
O primeiro argumento, o que todo mundo repete, é a eliminação da emoção. E é verdade, em parte. Um algo não vai dobrar o tamanho da posição depois de uma perda para se recuperar, um comportamento típico do revenge trading que arruína tantas contas. Também não vai entrar numa posição por medo de perder o movimento, aquele reflexo de FOMO que leva a entrar tarde demais e grande demais. A regra é aplicada do jeito que foi definida, trade após trade.
A segunda vantagem, muitas vezes subestimada, é a velocidade e a precisão de execução. Um humano que vê uma oportunidade leva vários segundos para analisar, decidir e clicar. Um programa reage em uma fração de segundo. Em mercados rápidos, essa diferença muda literalmente o preço de entrada obtido. Isso não é um detalhe em estratégias de margem apertada, onde cada tick conta.
A terceira vantagem, e talvez a mais sólida, é a capacidade de testar uma ideia antes de colocar dinheiro real nela. O backtest permite simular uma estratégia em anos de dados históricos e ver, sem risco algum, se ela teria sido lucrativa. É um luxo que um trader puramente discricionário não tem de verdade: ele só pode testar seu método vivendo o presente, trade após trade. Já o quant pode reproduzir dez anos de mercado em poucos minutos.
Por fim, o algo permite monitorar simultaneamente um número de mercados e setups que nenhum humano conseguiria acompanhar manualmente. Um programa pode varrer cem pares de moedas ou mil ações continuamente, enquanto um trader discricionário se concentra, com razão, em poucos ativos por vez. Isso abre oportunidades de diversificação que seriam impossíveis de outra forma.
Os riscos que raramente te contam direito
Aqui está o lado B, e é onde muitos iniciantes se dão mal. A armadilha número um se chama sobre-ajuste, ou overfitting em inglês. Você refina sua estratégia nos dados históricos até conseguir uma curva de capital linda, em linha reta para cima. O problema: você não encontrou uma estratégia robusta, encontrou uma fórmula que se encaixa perfeitamente no ruído do passado. Ela vai desmoronar diante de dados que nunca viu. Matemáticos mostraram como isso é fácil: no artigo “Pseudo-Mathematics and Financial Charlatanism” das Notices of the AMS, Bailey, Borwein, López de Prado e Zhu explicam que é relativamente simples sobre-ajustar uma estratégia para que ela brilhe no histórico que serviu para construí-la. É o erro mais comum entre iniciantes que montam seu primeiro algo em Python.
O segundo risco é a diferença entre o backtest e o real, às vezes chamada de slippage de modelagem. Seu backtest costuma supor uma execução perfeita no preço exibido. Na realidade, existe spread, latência, ordens parcialmente preenchidas, e às vezes até uma corretora que recusa a execução no preço pedido durante picos de volatilidade. Uma estratégia que mostra 15% de retorno anual em backtest pode muito bem terminar no zero a zero, ou até no prejuízo, quando confrontada com as fricções reais do mercado.
Terceiro risco, e esse é sorrateiro: a falsa sensação de segurança. Porque “é automatizado”, alguns traders param de monitorar seu algo, achando que ele roda sozinho sem precisar de atenção. Um bug no código, uma API que trava, um dado de mercado corrompido, uma mudança de regime de mercado que a estratégia nunca enfrentou em backtest: tudo isso pode transformar um algo lucrativo em máquina de prejuízo em poucas horas, sem que ninguém perceba antes que seja tarde demais. O caso mais conhecido é o da corretora americana Knight Capital: em 1º de agosto de 2012, um código mal implantado enviou mais de 4 milhões de ordens em 45 minutos para executar 212 ordens de clientes, e o prejuízo passou de 460 milhões de dólares, segundo o comunicado da SEC sobre a Knight Capital. A automação tira a emoção da execução, não tira a necessidade de supervisão.
E ainda resta o risco mais bobo, mas o mais comum: codificar uma estratégia sem nunca ter pensado na gestão de risco. Muitos iniciantes em algo trading passam semanas refinando a lógica de entrada e cinco minutos no tamanho da posição. Resultado: um algo tecnicamente brilhante que mesmo assim pode destruir uma conta porque nada limita a perda máxima. O direito europeu, aliás, impõe isso aos profissionais: limiares e limites de negociação, salvaguardas contra o envio de ordens erradas, sistemas testados e monitorados (artigo 17 da mesma diretiva). Os princípios básicos do money management continuam válidos, seja um humano ou uma máquina que aperta o botão.
As competências e ferramentas necessárias para começar
Python é a linguagem mais comum para começar no algo trading, e boa parte da pesquisa quantitativa profissional também é feita nela. Bibliotecas como pandas para manipular dados, numpy para cálculo, e frameworks de backtesting dedicados tornam a entrada no assunto relativamente acessível comparado a quinze anos atrás. O C++ continua sendo a referência onde a velocidade de execução é crítica, tipicamente no HFT, mas um iniciante não tem motivo nenhum para começar por aí.
Além da linguagem, é preciso acesso a uma API de corretora ou exchange que permita enviar ordens de forma programática. A maioria das corretoras forex e CFD sérias, assim como as principais plataformas cripto, oferece esse tipo de acesso. Também são necessários dados de mercado limpos e confiáveis: um backtest feito com dados cheios de buracos ou erros de preço vai gerar resultados inúteis, ou até perigosamente enganosos.
A última competência, muitas vezes negligenciada, é o rigor estatístico. Saber distinguir uma estratégia realmente robusta de uma estratégia que teve sorte na amostra testada exige entender conceitos como tamanho de amostra, estabilidade dos parâmetros, e teste em um período totalmente fora da amostra. Sem essa bagagem, é muito fácil confundir seus desejos com a realidade diante de um gráfico bonito.
| Competência | Por que é útil |
|---|---|
| Python (pandas, numpy) | Manipular dados, codificar e fazer backtest de uma estratégia |
| Acesso a API de corretora/exchange | Enviar ordens automaticamente sem clique manual |
| Estatística aplicada | Evitar o overfitting e avaliar a robustez real de uma estratégia |
| Gestão de risco | Limitar a perda máxima, independentemente da qualidade do sinal |
| Infraestrutura estável | Evitar quedas, bugs e perdas de conexão durante a execução |
Fazer backtest sem mentir para si mesmo
Um backtest bem feito deve incluir as taxas de transação, o spread realista do ativo operado, e uma estimativa honesta do slippage. Muitos iniciantes testam a estratégia supondo uma execução perfeita, e depois se surpreendem quando os resultados reais são decepcionantes. Some a isso um período de teste longo o suficiente para cobrir vários regimes de mercado: uma estratégia testada apenas em um mercado em alta de dois anos não diz nada sobre seu comportamento em range ou em crash. O método completo está no nosso guia sobre como fazer backtest.
A técnica do walk-forward testing é um dos métodos mais saudáveis para limitar o overfitting. O princípio: você otimiza seus parâmetros em uma parte do histórico, depois testa a estratégia, sem mexer nela, no período seguinte que ela nunca viu. Você repete esse processo avançando no tempo. Se a estratégia se sustenta em várias janelas sucessivas, ela tem muito mais chance de ser robusta do que uma estratégia otimizada uma única vez em todo o histórico disponível.
Guarde também uma regra simples: quanto mais parâmetros ajustáveis uma estratégia tem, maior o risco de ela estar sobre-otimizada. Uma estratégia com três parâmetros bem compreendidos geralmente vale mais do que uma usina complicada com vinte variáveis que se encaixa perfeitamente no passado, mas que você mesmo já não entende direito.
O mito do “lançar e esquecer”
Não, um algo lucrativo não roda sozinho para sempre sem supervisão. Os mercados mudam de regime: a volatilidade evolui, a liquidez se desloca, novos participantes aparecem. Uma estratégia calibrada no mercado de 2019 pode muito bem não funcionar mais em 2024 porque as condições subjacentes mudaram. Traders quantitativos sérios reavaliam seus modelos regularmente, monitoram a degradação de performance, e sabem desligar uma estratégia que já não segue a trajetória esperada.
É aí que muitas pessoas físicas seduzidas pelo algo trading caem na armadilha. Elas acham que vão comprar tranquilidade codificando um robô, quando na verdade estão trocando uma forma de trabalho (analisar o mercado ao vivo) por outra (monitorar, manter e evoluir o código). O trabalho não desaparece, ele muda de natureza.
Como o Tradoshi te ajuda
Automatizar a execução não dispensa acompanhar seus resultados com seriedade, muito pelo contrário: com um algo, o volume de trades costuma explodir, e manter um registro manual rapidamente se torna impossível. O Tradoshi permite importar automaticamente seus trades da sua corretora (MT5, MT4, cTrader) ou da sua exchange cripto, ou carregá-los em CSV se a sua infraestrutura de algo exportar os resultados nesse formato. Cada trade executado pelo seu programa fica assim registrado no seu diário de trader sem precisar digitar nada de novo.
Depois de importar os dados, você consegue acompanhar estatísticas concretas sobre a performance real da sua estratégia: taxa de acerto, profit factor, expectativa, drawdown, ratio ganho/perda, e o Oshi Score, que dá uma nota geral de 0 a 100. É exatamente o tipo de acompanhamento que permite perceber que um algo está começando a se desviar do comportamento visto no backtest, antes que o desvio se torne catastrófico para o seu capital.
A calculadora de tamanho de posição e as regras de risco personalizáveis também ajudam a limitar o percentual de capital arriscado por trade, um ponto que muitos desenvolvedores de algos negligenciam ao se concentrarem só na lógica de entrada. E se você combina trades de algo com trades manuais, a pontuação de disciplina mostra o quanto você realmente respeita as regras que definiu, sejam elas executadas por você ou pelo seu código.
Por onde começar na prática
Não codifique direto um algo complexo com múltiplos sinais logo no primeiro dia. Comece automatizando uma regra simples que você já entende bem no trading discricionário, por exemplo um sinal baseado em duas médias móveis, e teste em um histórico limpo. O objetivo desse primeiro projeto não é ficar rico, é aprender o pipeline completo: buscar dados, codificar a lógica, fazer backtest honestamente, e depois executar em papel (paper trading) antes mesmo de pensar no real.
O paper trading, ou seja, a execução simulada em condições reais de mercado mas sem dinheiro real envolvido, é uma etapa que muita gente pula por impaciência. É um erro. Essa fase revela bugs no código, problemas de conexão com a API, e diferenças entre o que você achava ter codificado e o que o programa realmente faz. Conte com pelo menos várias semanas de paper trading estável antes de pensar em pequenas quantias reais.
Uma vez no real, comece com um tamanho de capital que você pode perder por completo sem impacto na sua vida. O risco de ruína não desaparece só porque uma máquina coloca as ordens no seu lugar: um algo mal calibrado pode arruinar uma conta tão rápido, ou até mais rápido, do que um trader humano em pânico. Monitore, ajuste, documente cada mudança que fizer no código, e mantenha um registro do motivo de cada uma.
- Escolha uma regra simples e já compreendida manualmente, não uma estratégia exótica encontrada em um fórum.
- Busque dados de mercado limpos e de um período que cubra vários contextos (alta, baixa, range).
- Codifique e faça backtest incluindo taxas, spread e slippage realistas, não uma execução perfeita teórica.
- Valide com um walk-forward test antes de concluir que a estratégia é robusta.
- Passe por uma fase de paper trading de várias semanas em uma conta demo conectada em tempo real.
- Comece no real com um capital mínimo e um tamanho de posição prudente.
- Monitore a performance continuamente e compare regularmente com seu backtest inicial.
Algo trading e trading manual: uma oposição a ser relativizada
É tentador apresentar o algo trading como a etapa superior, quase o desfecho lógico do trading discricionário. A realidade é mais nuançada. Muitos traders discricionários experientes, que dominam perfeitamente conceitos como zonas de supply e demand ou a leitura do order flow, fracassam completamente ao tentar transformar seu método em código. Por quê? Porque o edge deles depende em parte de uma leitura contextual, uma intuição construída pela experiência, difícil ou até impossível de formalizar em regras estritamente objetivas.
Por outro lado, algumas estratégias se prestam naturalmente à automação: abordagens puramente estatísticas, estratégias de seguimento de tendência baseadas em indicadores claros, arbitragem. A pergunta certa não é “devo migrar para o algo trading”, mas sim “meu método atual é formalizável em regras objetivas, e se for, automatizá-lo traria uma vantagem real”. Para muitos traders de swing que mantêm posições por vários dias, como no swing trading, a automação completa não necessariamente traz muita coisa comparado a simples alertas, já que a velocidade de execução no segundo exato não é determinante nesses horizontes. A mesma pergunta vale para os testes, entre backtest manual e backtest automatizado.
Os erros típicos de iniciantes em algo trading
O primeiro erro, já vimos, é o overfitting. O segundo é negligenciar completamente os custos de transação no backtest, o que infla artificialmente a rentabilidade exibida. O terceiro, mais insidioso, é o viés de sobrevivência nos dados: testar uma estratégia em ações que ainda existem hoje, esquecendo todas as que faliram ou foram retiradas da bolsa, distorce completamente as estatísticas de performance histórica.
Um quarto erro frequente: querer automatizar tudo de uma vez, incluindo a gestão de risco e o dimensionamento de posição, sem antes ter validado que a lógica de entrada e saída funciona de forma estável. É melhor construir tijolo por tijolo, validar cada componente separadamente, do que entregar um sistema monolítico impossível de depurar quando algo dá errado. E algo sempre acaba dando errado, um dia.
Perguntas frequentes
É preciso saber programar para fazer algo trading?
Na grande maioria dos casos, sim. Python continua sendo a linguagem mais acessível para começar. Algumas plataformas oferecem construtores visuais sem código, mas eles continuam limitados assim que a estratégia fica um pouco mais complexa.
O algo trading é reservado às instituições?
Não, mas algumas vertentes são, de fato, como o trading de alta frequência, que exige uma infraestrutura fora do alcance de uma pessoa física. Já as estratégias quantitativas sistemáticas clássicas são totalmente acessíveis de forma independente.
Um algo pode perder dinheiro mais rápido que um humano?
Sim, claramente. Um bug no código ou um loop de execução mal controlado pode encadear ordens erradas em poucos segundos, muito mais rápido do que um humano conseguiria apertar um botão.
Qual a diferença entre algo trading e trading automático com robôs prontos?
Os robôs prontos comprados online são uma forma de algo trading, mas muitas vezes sem backtest transparente nem código verificável. É preciso cautela: muitos exibem performances passadas bonitas e pouco verificáveis.
Quanto tempo leva para fazer o backtest correto de uma estratégia?
Não existe uma duração universal, mas mire em vários ciclos de mercado diferentes: alta, baixa, range prolongado. Alguns meses de dados quase nunca bastam para avaliar a robustez real.
O algo trading elimina totalmente a emoção?
Ele elimina a emoção no momento da execução da ordem. Mas o trader continua humano na hora de decidir parar ou modificar o algo ao longo do caminho, o que reintroduz a emoção por outra porta.
Dá para fazer algo trading no forex e nas criptos da mesma forma?
Os princípios básicos são parecidos, mas as características de liquidez, horários de mercado e taxas diferem bastante, o que exige adaptar o backtest e a gestão de risco a cada mercado.
Qual o capital mínimo para começar o algo trading no real?
Não existe um patamar universal. O importante é começar com um valor cuja perda total não teria impacto significativo na sua situação financeira, enquanto você valida a estabilidade real do sistema.
Um algo lucrativo em backtest vai necessariamente continuar lucrativo no real?
Não, e essa é uma das armadilhas mais comuns. A diferença entre backtest e real vem das fricções de execução, da mudança de regime de mercado, e muitas vezes de um sobre-ajuste inicial dos parâmetros.